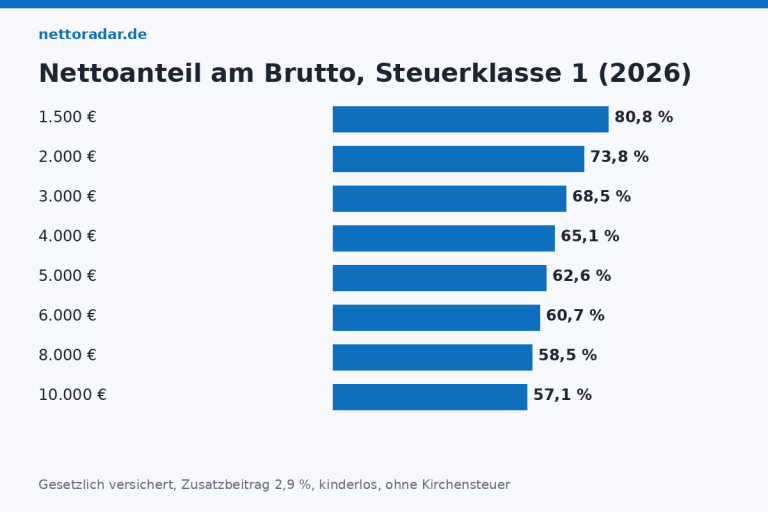
„Wie viel Prozent vom Brutto bleibt netto?“ – die ehrliche Antwort lautet: zwischen 55 und 80 %, und die Spanne ist kein Ausweichen, sondern das System. Die Abgabenquote hängt vom Gehalt, von der Steuerklasse, von Kindern, Kirche und Krankenkasse ab. Dieser Beitrag zeigt die Quote für alle typischen Gehälter 2026 in einer Tabelle, erklärt die drei Zonen, in denen sie sich verändert, und nennt die Faustformeln, mit denen man im Kopf rechnen kann.
Die Tabelle: Nettoanteil 2026 nach Gehalt und Steuerklasse
Alle Werte gesetzlich versichert mit durchschnittlichem Zusatzbeitrag 2,9 %, ohne Kirchensteuer, ohne Kinder (Steuerklasse 2: ein Kind), berechnet mit dem amtlichen Programmablaufplan des Bundesfinanzministeriums:
| Brutto/Monat | Netto Klasse 1 | Anteil | Netto Klasse 3 | Anteil | Netto Klasse 5 | Anteil |
|---|---|---|---|---|---|---|
| 1.500 € | 1.211,44 € | 80,8 % | 1.220,69 € | 81,4 % | 1.067,86 € | 71,2 % |
| 2.000 € | 1.476,84 € | 73,8 % | 1.565,00 € | 78,3 % | 1.267,00 € | 63,4 % |
| 2.500 € | 1.768,92 € | 70,8 % | 1.956,25 € | 78,3 % | 1.490,59 € | 59,6 % |
| 3.000 € | 2.054,42 € | 68,5 % | 2.312,17 € | 77,1 % | 1.721,84 € | 57,4 % |
| 3.500 € | 2.333,25 € | 66,7 % | 2.628,59 € | 75,1 % | 1.959,42 € | 56,0 % |
| 4.000 € | 2.605,50 € | 65,1 % | 2.928,17 € | 73,2 % | 2.185,09 € | 54,6 % |
| 4.500 € | 2.871,09 € | 63,8 % | 3.221,09 € | 71,6 % | 2.408,67 € | 53,5 % |
| 5.000 € | 3.130,09 € | 62,6 % | 3.510,67 € | 70,2 % | 2.632,17 € | 52,6 % |
| 6.000 € | 3.641,58 € | 60,7 % | 4.095,25 € | 68,3 % | 3.091,66 € | 51,5 % |
| 7.000 € | 4.179,58 € | 59,7 % | 4.730,41 € | 67,6 % | 3.567,94 € | 51,0 % |
| 8.000 € | 4.679,96 € | 58,5 % | 5.348,58 € | 66,9 % | 4.035,70 € | 50,4 % |
| 10.000 € | 5.711,97 € | 57,1 % | 6.647,21 € | 66,5 % | 5.071,25 € | 50,7 % |
Die Zeile für 1.500 € enthält bereits die Midijob-Regel: Zwischen 603,01 und 2.000 € zahlen Beschäftigte reduzierte Sozialbeiträge, deshalb ist die Quote dort höher als bei 2.000 €. Jede Zeile gibt es als eigene Seite mit allen sechs Klassen – etwa 3.000 € brutto in netto oder 4.000 € brutto in netto; das eigene Gehalt rechnet der Brutto-Netto-Rechner.

„Die tarifliche Einkommensteuer bemisst sich nach dem auf volle Euro abgerundeten zu versteuernden Einkommen. Sie beträgt […] bis 12.348 Euro (Grundfreibetrag): 0.“
§ 32a Abs. 1 Einkommensteuergesetz, Tarif 2026 (verkürzt)
Drei Zonen, drei Gründe
Zone 1: bis rund 2.500 € – Sozialabgaben dominieren
Bei kleinen Gehältern ist die Lohnsteuer fast null: Der Grundfreibetrag von 12.348 € und die Pauschbeträge fangen bis etwa 1.400 € brutto alles ab. Was bleibt, sind die Sozialabgaben – 21,15 % (mit Kind) bzw. 21,75 % (kinderlos), im Midijob-Bereich weniger. Die Nettoquote liegt deshalb bei 74 bis 81 %. Wer hier eine Gehaltserhöhung bekommt, behält davon relativ viel: 100 € mehr brutto bringen bei 2.500 € rund 58 € netto.
Zone 2: 2.500 bis 5.800 € – die Progression greift
In dieser Zone steigt die Lohnsteuer schneller als das Gehalt. Der Grenzsteuersatz klettert von 24 % (bei 17.799 € Jahreseinkommen) auf 42 % (ab 69.879 €); dazu kommen unverändert 21,75 % Sozialabgaben. Die Nettoquote fällt von 71 auf 61 %. Das ist die Zone der meisten Vollzeitbeschäftigten in Deutschland, und hier gilt die Faustformel: Von jedem zusätzlichen Euro bleibt etwa die Hälfte. Bei 3.500 € brutto bringen 100 € mehr genau 55,00 € netto, bei 4.500 € 52,33 €.
Zone 3: ab 5.812,50 € – die Bemessungsgrenzen bremsen
Ab der Beitragsbemessungsgrenze der Krankenversicherung fallen auf jeden weiteren Euro keine KV- und PV-Beiträge mehr an, ab 8.450 € auch keine RV- und AV-Beiträge. Der Grenzsteuersatz liegt zwar bei 42 % (plus Soli in der Milderungszone), aber ohne Sozialabgaben bleibt vom zusätzlichen Euro wieder mehr als in Zone 2. Die Nettoquote sinkt deshalb nur noch langsam: von 61 % bei 6.000 € auf 57 % bei 10.000 €. Bei 10.000 € brutto liegt die reine Steuerquote bei 27,3 %, die Sozialabgabenquote nur noch bei 15,4 %.
Was die Quote sonst verändert
| Faktor | Effekt auf die Nettoquote (Beispiel 3.500 €, Klasse 1) |
|---|---|
| Kirchensteuer 9 % | −1,0 Punkt (36,50 € im Monat) |
| Zusatzbeitrag 4,39 % statt 2,9 % | −0,5 Punkte (18,49 €) |
| Zusatzbeitrag 2,18 % statt 2,9 % | +0,3 Punkte (8,94 €) |
| Ein Kind (kein PV-Zuschlag) | +0,4 Punkte (14,92 €) |
| Drei Kinder | +0,8 Punkte (27,34 €) |
| Sachsen (PV 2,3 %) | −0,5 Punkte (17,50 €) |
| Steuerklasse 3 statt 1 | +8,4 Punkte (295,34 €) – als Vorschuss |
| Steuerklasse 5 statt 1 | −10,7 Punkte (373,83 €) – als Vorschuss |
Die Steuerklasse ist mit Abstand der größte Hebel – aber nur unterjährig. Kirchensteuer, Zusatzbeitrag, Kinder und Bundesland verändern die Quote dauerhaft. Alle Sätze und Grenzen im Detail: Sozialabgaben 2026.

Faustformeln für den Kopf
- Vollzeit, mittleres Gehalt, Klasse 1: Netto ≈ Brutto × 0,65. Bei 3.500 € sind das 2.275 € (tatsächlich 2.333 €); bei 4.000 € 2.600 € (tatsächlich 2.606 €).
- Klasse 3, Alleinverdiener: Netto ≈ Brutto × 0,73 zwischen 3.000 und 5.000 €.
- Klasse 5: Netto ≈ Brutto × 0,55.
- Gehaltserhöhung in Zone 2: Netto ≈ Erhöhung × 0,5 – ab Zone 3 wieder × 0,55 bis 0,6.
- Jahresbrutto zu Monatsnetto: Jahresbrutto ÷ 12 × 0,65 – 50.000 € im Jahr ergeben grob 2.700 € netto im Monat (tatsächlich 2.695 €).
Für Verhandlungen und Budgets reichen diese Näherungen. Für alles, was auf den Cent stimmen muss – Unterhalt, Elterngeld, Kreditantrag – nehmen Sie den Rechner, nicht die Faustformel.
Und international?
Die OECD misst die Abgabenlast als „Tax Wedge“ – Steuern plus Sozialabgaben beider Seiten im Verhältnis zu den Arbeitskosten. Deutschland liegt für alleinstehende Durchschnittsverdiener seit Jahren in der Spitzengruppe, hinter Belgien und knapp vor Österreich; für Familien mit einem Verdiener und zwei Kindern fällt die Last durch Kindergeld und Splitting deutlich niedriger aus. Die Nettoquote von rund 65 % bei mittlerem Gehalt ist also kein deutscher Sonderfall, aber international hoch – und der Grund, warum sich Sachbezüge, Entgeltumwandlung und die Wahl der Krankenkasse hierzulande lohnen. Was das im eigenen Fall bedeutet, zeigt die Übersicht Zahlen des Jahres 2026.