
Es ist jedes Jahr dieselbe Enttäuschung: 3.000 € Weihnachtsgeld stehen im Vertrag, auf dem Konto landen keine 1.700 €. Dabei ist das Weihnachtsgeld weder höher besteuert noch „steuerlich benachteiligt“, wie es in der Kaffeeküche heißt. Es wird nur anders berechnet – als sonstiger Bezug, oben auf das Jahreseinkommen. Dieser Beitrag rechnet mit den Werten 2026 vor, warum von Sonderzahlungen so viel weniger bleibt als vom Monatsgehalt, wann Sie etwas davon zurückbekommen und welche Alternativen mehr netto bringen.
Laufender Bezug und sonstiger Bezug
Das Monatsgehalt ist ein laufender Bezug: Die Lohnsoftware rechnet es auf ein Jahr hoch, berechnet die Jahressteuer mit allen Freibeträgen und teilt sie durch zwölf. Weihnachtsgeld, Urlaubsgeld, Boni, Abfindungen und Jubiläumszahlungen sind sonstige Bezüge (§ 39b Abs. 3 EStG). Für sie gilt ein anderes Verfahren: Die Software berechnet die Jahreslohnsteuer einmal ohne und einmal mit der Sonderzahlung – die Differenz ist die Steuer auf das Weihnachtsgeld. Weil die Sonderzahlung ganz oben auf dem Jahreseinkommen liegt, wird sie mit dem Grenzsteuersatz belastet, nicht mit dem niedrigeren Durchschnittssatz des Monatsgehalts.
„Für die Einbehaltung der Lohnsteuer von einem sonstigen Bezug hat der Arbeitgeber den voraussichtlichen Jahresarbeitslohn ohne den sonstigen Bezug festzustellen. […] Die Lohnsteuer ist […] die Differenz zwischen der Jahreslohnsteuer mit und ohne den sonstigen Bezug.“
§ 39b Abs. 3 Einkommensteuergesetz (verkürzt)
Rechenbeispiel 2026: 3.500 € Gehalt, 3.000 € Weihnachtsgeld
Angestellte in Steuerklasse 1, 3.500 € brutto im Monat (Jahresbrutto 42.000 €), gesetzlich versichert mit 2,9 % Zusatzbeitrag, keine Kinder, keine Kirchensteuer. Im November kommen 3.000 € Weihnachtsgeld dazu.
| Position | Monatsgehalt 3.500 € | Weihnachtsgeld 3.000 € |
|---|---|---|
| Lohnsteuer | 405,50 € (11,6 %) | 704,00 € (23,5 %) |
| Solidaritätszuschlag | 0,00 € | 0,00 € |
| Sozialabgaben (21,75 %) | 761,25 € | 652,50 € |
| Netto | 2.333,25 € (66,7 %) | 1.643,50 € (54,8 %) |
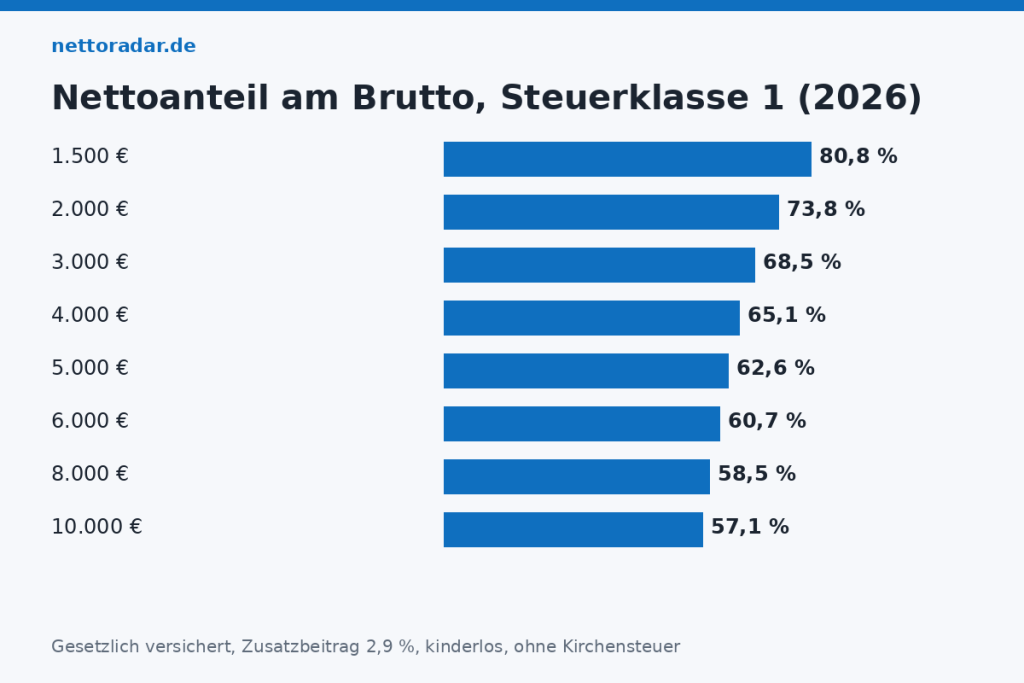
Vom Monatsgehalt bleiben zwei Drittel, vom Weihnachtsgeld gut die Hälfte. Der Unterschied liegt fast vollständig in der Lohnsteuer: 23,5 % statt 11,6 %, weil das Weihnachtsgeld in der Tarifzone besteuert wird, in der das Jahreseinkommen endet – bei 42.000 € ist das ein Grenzsteuersatz von rund 30 %, abgemildert durch die Vorsorgepauschale, die auf die Sonderzahlung anteilig ebenfalls wirkt. Die Sozialabgaben sind dagegen dieselben 21,75 % wie beim Monatsgehalt. Bei 1.000 € Weihnachtsgeld beträgt die Lohnsteuer 232 € (23,2 %); bei 5.000 € Gehalt und 5.000 € Weihnachtsgeld sind es 1.383 € (27,7 %).

Ist die Steuer wirklich weg?
Teilweise. Die Lohnsteuer auf den sonstigen Bezug ist – wie jede Lohnsteuer – eine Vorauszahlung auf die Einkommensteuer. Am Jahresende zählt nur das Gesamteinkommen: 42.000 € Gehalt plus 3.000 € Weihnachtsgeld = 45.000 €. Die Jahressteuer darauf ist exakt dieselbe, ob das Geld als 13. Gehalt oder als zwölf monatliche Raten gezahlt wurde. Die Software rechnet beim sonstigen Bezug bereits mit dem Jahresverfahren – deshalb gibt es allein wegen des Weihnachtsgeldes in der Regel keine Erstattung. Anders ist es, wenn sich das Jahreseinkommen anders entwickelt als im November angenommen: Wer im Dezember weniger verdient, arbeitslos wird oder in Elternzeit geht, hat zu viel Steuer auf das Weihnachtsgeld gezahlt und bekommt sie mit der Erklärung zurück. Auch Werbungskosten über 1.230 € und Sonderausgaben senken die Jahressteuer und damit rückwirkend die effektive Belastung der Sonderzahlung.
Warum die Sozialabgaben trotzdem voll anfallen
Sozialversicherung kennt kein Jahresverfahren im steuerlichen Sinn, aber eine anteilige Jahres-Beitragsbemessungsgrenze: Einmalzahlungen werden dem Monat zugeordnet, in dem sie gezahlt werden, und beitragspflichtig ist der Teil, der zusammen mit den bisherigen Entgelten des Jahres die anteilige Jahresgrenze nicht überschreitet. Bei 3.500 € Monatsgehalt liegt das Jahresbrutto weit unter der Grenze der Krankenversicherung (69.750 €) – das Weihnachtsgeld ist voll beitragspflichtig. Erst wer im Jahr mehr als etwa 66.000 € verdient, zahlt auf das Weihnachtsgeld keine oder reduzierte Krankenkassenbeiträge; die Rentenversicherungsgrenze (101.400 €) erreichen nur wenige. Ein Sonderfall ist die Märzklausel: Einmalzahlungen im ersten Quartal werden dem Vorjahr zugerechnet, wenn im Zahlungsmonat die anteilige Bemessungsgrenze überschritten würde – relevant für Boni im März bei hohen Gehältern.
Was mehr netto bringt als Weihnachtsgeld
Wer mit dem Arbeitgeber über eine Sonderzahlung verhandelt, hat Alternativen, die netto besser abschneiden:
- Inflationsausgleich und Sachbezüge: Der steuerfreie Sachbezug von 50 € im Monat (600 € im Jahr) ist netto = brutto. Gutscheine, Tankkarten und Jobtickets nutzen ihn.
- Entgeltumwandlung: Wird das Weihnachtsgeld in eine betriebliche Altersvorsorge eingezahlt, bleiben bis 4.056 € (2026) sozialabgabenfrei und bis 8.112 € steuerfrei – aus 3.000 € brutto werden 3.000 € im Vertrag statt 1.643 € auf dem Konto, allerdings erst zur Rente verfügbar und dann steuer- und beitragspflichtig.
- Erholungsbeihilfe: 156 € für den Arbeitnehmer, 104 € für den Partner, 52 € je Kind im Jahr – pauschal mit 25 % vom Arbeitgeber versteuert, sozialabgabenfrei.
- Zwölf Raten statt einer Zahlung: Netto identisch am Jahresende, aber ohne den November-Schock – und bei Lohnersatzleistungen (Krankengeld, Elterngeld) zählt der Monatsbezug, die Einmalzahlung nur eingeschränkt.

Anspruch, Kürzung, Rückzahlung
Einen gesetzlichen Anspruch auf Weihnachtsgeld gibt es nicht; er ergibt sich aus Tarifvertrag, Arbeitsvertrag, Betriebsvereinbarung oder betrieblicher Übung (dreimalige vorbehaltlose Zahlung). Im öffentlichen Dienst heißt es Jahressonderzahlung und wird mit dem Novemberentgelt gezahlt – 2026 nach TVöD-VKA in Prozent des Monatsentgelts je nach Entgeltgruppe. Kürzen darf der Arbeitgeber bei Teilzeit anteilig und bei Fehlzeiten, wenn das vereinbart ist; Rückzahlungsklauseln bei Kündigung bis zum 31. März des Folgejahres sind zulässig, wenn das Weihnachtsgeld mehr als 100 € beträgt und als Treueprämie gedacht ist. Wer im Jahr eintritt, bekommt es in der Regel anteilig nach Beschäftigungsmonaten.
Weihnachtsgeld und Steuerklasse
Der Effekt der Steuerklasse verstärkt sich bei Sonderzahlungen: In Klasse 5 oder 6 werden vom Weihnachtsgeld fast 40 % Lohnsteuer einbehalten, in Klasse 3 deutlich unter 20 %. Für Paare in 3/5 lohnt es sich, Sonderzahlungen gedanklich dem gemeinsamen Jahreseinkommen zuzuordnen – die Nachzahlung im Frühjahr fällt sonst noch höher aus. Welche Klasse wie besteuert, erklärt der Ratgeber Steuerklassen 2026; wo die Einmalzahlung auf der Abrechnung steht (Kennzeichen „E“), zeigt der Beitrag Gehaltsabrechnung lesen. Ihr Monatsnetto als Vergleichsbasis liefert der Brutto-Netto-Rechner.
Kurz gesagt
Das Weihnachtsgeld wird nicht bestraft – es wird nur dort besteuert, wo Ihr Jahreseinkommen aufhört. Bei mittlerem Gehalt sind das gut 23 % Lohnsteuer plus 21,75 % Sozialabgaben, netto also gut die Hälfte. Wer das Geld nicht sofort braucht, bekommt über Entgeltumwandlung fast das Doppelte in die Altersvorsorge; wer es braucht, sollte mit 55 % rechnen und nicht mit 67 %.
