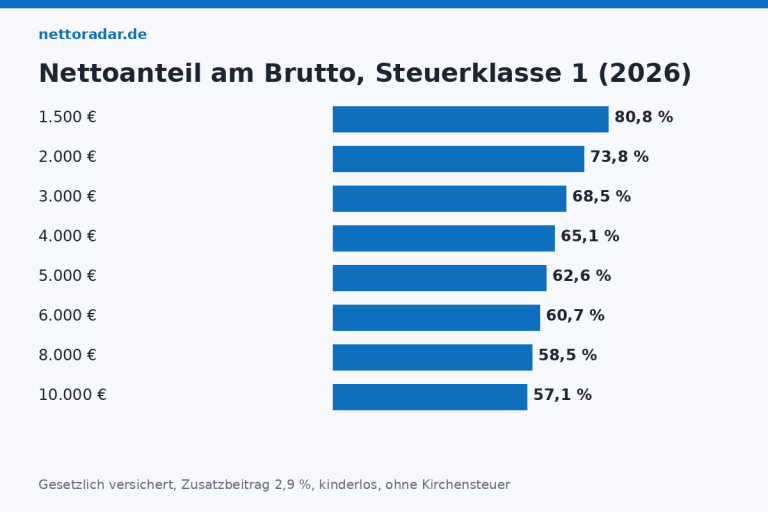
Die meisten Menschen lesen auf ihrer Gehaltsabrechnung genau eine Zahl: den Auszahlungsbetrag ganz unten. Dabei stehen auf dem Blatt rund 30 Positionen, die erklären, warum von 3.500 € brutto nur 2.333 € ankommen – und drei oder vier davon lassen sich beeinflussen. Dieser Ratgeber geht die Abrechnung 2026 von oben nach unten durch: Kopfdaten, Brutto, Steuern, Sozialversicherung, Nettobezüge und die Kürzel, die niemand erklärt.
Der Kopfbereich: Was die Abrechnung über Sie weiß
Oben stehen die Daten, mit denen die Lohnsoftware rechnet. Jeder Fehler hier zieht sich durch das ganze Blatt – deshalb lohnt der Blick bei jeder Änderung im Leben (Heirat, Kind, Umzug, neuer Job):
- StKl – Steuerklasse 1 bis 6. Stimmt sie nach einer Heirat oder Trennung noch? Wer welche Klasse bekommt, erklärt der Ratgeber Steuerklassen 2026.
- Kinderfreibetrag / ZKF – Zahl der Kinderfreibeträge in 0,5-Schritten. Wirkt beim Lohnsteuerabzug nur auf Soli und Kirchensteuer.
- Konfession / KiSt – ev, rk oder „–“. Bei Kirchenaustritt gilt die Änderung ab dem Folgemonat.
- Freibetrag – ein vom Finanzamt eingetragener Jahresfreibetrag (z. B. für Fahrtkosten), monatlich gezwölftelt.
- KV / PV / RV / AV – Beitragsgruppenschlüssel, meist „1111“ für normal versicherte Angestellte. Eine „0“ bedeutet: in diesem Zweig nicht versichert (z. B. PKV).
- KV-Zusatzbeitrag – der Satz Ihrer Krankenkasse, 2026 zwischen 2,18 und 4,39 %. Er ist die Position mit dem größten unbemerkten Einfluss auf das Netto.
- Kinderlos / PV-Zuschlag – bei Kinderlosen ab 23 Jahren steht hier der Zuschlag von 0,6 %; bei mehreren Kindern der Abschlag.
- Urlaub – Resturlaub und Anspruch; Eintritt – Datum, das über Kündigungsfristen und Betriebszugehörigkeit entscheidet.

Block 1: Das Brutto
Das Gesamtbrutto ist die Summe aller Bezüge des Monats: Grundgehalt oder Stundenlohn × Stunden, Zulagen (Schicht, Nacht, Erschwernis), Überstunden, vermögenswirksame Leistungen des Arbeitgebers, geldwerte Vorteile wie Firmenwagen oder Jobticket. Daneben stehen zwei abgeleitete Bruttowerte, die nicht immer identisch sind:
- Steuerbrutto – Grundlage für die Lohnsteuer. Steuerfreie Zuschläge (Nacht-, Sonn- und Feiertagsarbeit bis zu den Grenzen des § 3b EStG) sind hier nicht enthalten; steuerpflichtige Sachbezüge schon.
- SV-Brutto – Grundlage für die Sozialversicherung, gedeckelt auf die Beitragsbemessungsgrenzen: 5.812,50 € für Kranken- und Pflegeversicherung, 8.450 € für Renten- und Arbeitslosenversicherung (2026). Entgeltumwandlung für die betriebliche Altersvorsorge senkt SV- und Steuerbrutto bis zu den Freigrenzen.
Wer Weihnachts- oder Urlaubsgeld bekommt, sieht es als Einmalbezug mit eigener Steuerzeile – warum davon so wenig bleibt, erklärt der Beitrag Weihnachtsgeld: Warum von Sonderzahlungen so wenig netto bleibt.
Block 2: Steuern
Drei Zeilen, alle berechnet vom Steuerbrutto nach dem amtlichen Programmablaufplan des Bundesfinanzministeriums:
| Zeile | Berechnung 2026 | Beispiel 3.500 €, Klasse 1 |
|---|---|---|
| Lohnsteuer | Einkommensteuertarif auf das gezwölftelte Jahresbrutto abzüglich Freibeträge und Vorsorgepauschale | 405,50 € |
| Solidaritätszuschlag | 5,5 % der Lohnsteuer, aber nur oberhalb einer Jahreslohnsteuer von 20.350 € (Klasse 3: 40.700 €) mit Milderungszone | 0,00 € |
| Kirchensteuer | 8 % (Bayern, Baden-Württemberg) bzw. 9 % der Lohnsteuer | 0,00 € (ohne Konfession), sonst 36,50 € |
Die Lohnsteuer ist nicht „30 % vom Gehalt“, sondern das Ergebnis eines progressiven Tarifs: Bei 3.500 € brutto beträgt sie 11,6 % des Bruttos, bei 6.000 € schon 17,9 %. Der Solidaritätszuschlag fällt in Klasse 1 erst ab rund 7.000 € brutto an. Die Kirchensteuer ist die einzige Steuerzeile, die man durch eine Entscheidung abschaffen kann – bei 3.500 € kostet sie 36,50 € im Monat, 438 € im Jahr.
Block 3: Sozialversicherung
Vier Zeilen, alle berechnet vom SV-Brutto, jeweils der Arbeitnehmeranteil:
| Zeile | AN-Satz 2026 | Beispiel 3.500 € |
|---|---|---|
| KV-Beitrag (Krankenversicherung) | 7,3 % + halber Zusatzbeitrag (Ø 1,45 %) | 306,25 € |
| PV-Beitrag (Pflegeversicherung) | 1,8 % (Sachsen 2,3 %), Kinderlose +0,6 %, ab 2. Kind −0,25 %/Kind | 84,00 € (kinderlos) |
| RV-Beitrag (Rentenversicherung) | 9,3 % | 325,50 € |
| AV-Beitrag (Arbeitslosenversicherung) | 1,3 % | 45,50 € |
| Summe | rund 21,75 % | 761,25 € |
Die Sozialabgaben übersteigen bei mittleren Gehältern die Steuern deutlich – bei 3.500 € sind es 761 € gegenüber 406 € Lohnsteuer. Was die einzelnen Zweige leisten und wo die Grenzen liegen, steht im Beitrag Sozialabgaben 2026: Was vom Brutto abgezogen wird. Den Arbeitgeberanteil (noch einmal rund 21 %) sehen Sie meist als eigene Spalte oder gar nicht – er steht aber im Jahresentgeltnachweis.
„Der Arbeitgeber ist verpflichtet, dem Arbeitnehmer bei Zahlung des Arbeitsentgelts eine Abrechnung in Textform zu erteilen. Die Abrechnung muss mindestens Angaben über Abrechnungszeitraum und Zusammensetzung des Arbeitsentgelts enthalten.“
§ 108 Abs. 1 Gewerbeordnung
Block 4: Vom Netto zur Auszahlung
Das Nettoentgelt ist Brutto minus Steuern minus Sozialversicherung. Der Auszahlungsbetrag kann davon abweichen – nach oben wie nach unten:
- Abzüge nach Netto: vermögenswirksame Leistungen (Ihr Sparanteil), Sachbezüge, die versteuert, aber nicht ausgezahlt werden (Firmenwagen: der geldwerte Vorteil erhöht Brutto und Steuer, wird dann wieder abgezogen), Vorschüsse, Pfändungen, Beiträge zur Direktversicherung.
- Zuschläge nach Netto: steuerfreie Reisekosten, Kilometergeld, Sachbezug bis 50 €, Kindergeld bei Bezügestellen des öffentlichen Dienstes.
Wenn das Netto stimmt, der Auszahlungsbetrag aber nicht zum Kontoeingang passt, liegt es fast immer in diesem Block. Rechnen Sie Ihr Netto mit dem Brutto-Netto-Rechner nach – er verwendet dieselbe Rechenvorschrift wie die Lohnsoftware; Abweichungen von mehr als wenigen Cent haben eine Ursache im Kopfbereich oder in Block 4.

Kürzel und Kennzeichen entschlüsselt
| Kürzel | Bedeutung |
|---|---|
| GB / Gesamtbrutto | Summe aller Bezüge vor Abzügen |
| LFZ | Lohnfortzahlung (Krankheit, Feiertag) |
| E / S in der Spalte „Kennzeichen“ | E = Einmalbezug (sonstiger Bezug), S = steuerpflichtig, L = laufender Bezug, F = steuerfrei |
| MFB | Mehrfachbeschäftigung – mehrere Arbeitgeber |
| UV | Umlagen U1/U2 (Arbeitgeberseite, nicht Ihr Abzug) |
| VWL / AG-VWL | vermögenswirksame Leistungen, Ihr Anteil bzw. Zuschuss des Arbeitgebers |
| bAV / EU | betriebliche Altersvorsorge / Entgeltumwandlung |
| GWV / Sachbezug | geldwerter Vorteil (Firmenwagen, Jobrad, Gutscheine) |
| PGR / BGR | Personengruppe (101 = normaler Angestellter, 109 = Minijob) / Beitragsgruppe |
| Steuer-ID / SV-Nr. | steuerliche Identifikationsnummer / Sozialversicherungsnummer |
Sechs Dinge, die Sie jeden Monat prüfen sollten
- Zusatzbeitrag – entspricht er dem aktuellen Satz Ihrer Kasse? Kassen erhöhen auch unterjährig; wie stark das wirkt, zeigt der Beitrag Zusatzbeitrag 2026 und Ihr Netto.
- Steuerklasse und Kinderfreibeträge – nach jeder Lebensänderung.
- Kinderlosen-Zuschlag PV – wird er trotz Kind noch abgezogen? Der Arbeitgeber braucht einen Nachweis (Geburtsurkunde).
- Überstunden und Zulagen – Stunden und Sätze gegen die eigene Aufzeichnung prüfen.
- Urlaubskonto – Resturlaub stimmt?
- Auszahlungsbetrag – gleich dem Kontoeingang? Wenn nicht: Block 4 lesen.
Fehler in der Abrechnung sollten Sie schriftlich reklamieren – tarifliche Ausschlussfristen von drei bis sechs Monaten sind üblich, danach verfallen Ansprüche. Die Abrechnungen selbst gehören aufbewahrt: mindestens bis zur Rente, weil sie Beitragszeiten belegen, wenn der Rentenversicherungsträger Lücken meldet. Alle Rechenwerte des Jahres – Beitragssätze, Bemessungsgrenzen, Freibeträge – stehen auf der Seite Zahlen des Jahres 2026.