Seit dem 1. Januar 2026 kostet das Essen im Restaurant wieder 7 % Mehrwertsteuer – dauerhaft, nicht als Corona-Ausnahme. Gleichzeitig gilt für Kleinunternehmer die neue Grenze von 25.000 € Vorjahresumsatz, und die Regeln für E-Rechnungen ziehen an. Dieser Beitrag sortiert die Umsatzsteuer 2026: welche Sätze wofür gelten, was die Gastronomie-Regel genau umfasst und was nicht, wie die Kleinunternehmerregelung funktioniert, wer eine Rechnung wie ausstellen muss – und warum „Brutto minus 19 %“ die falsche Rechnung ist.
Die Sätze 2026
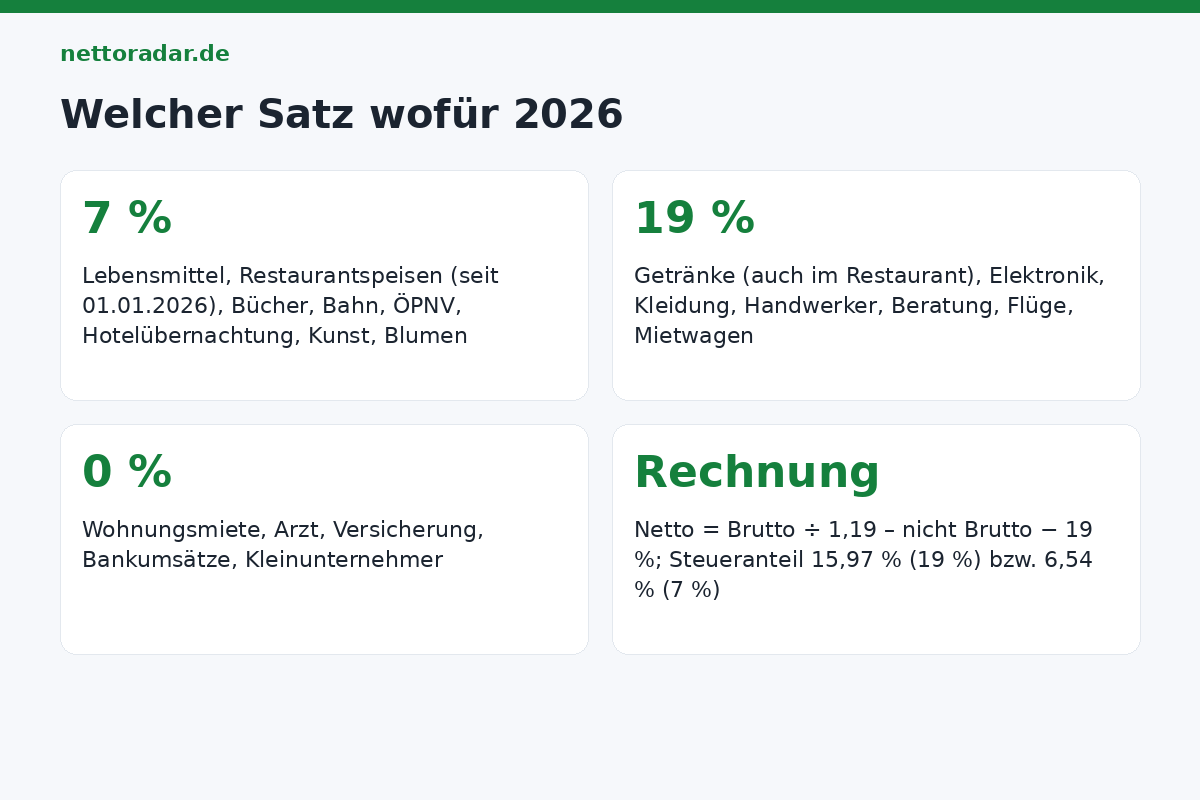
Deutschland kennt drei Sätze: den Regelsatz von 19 %, den ermäßigten Satz von 7 % und die Steuerbefreiung. Die Zuordnung steht in § 12 UStG und der Anlage 2 – einer Liste, die historisch gewachsen und entsprechend widersprüchlich ist:
| 7 % (ermäßigt) | 19 % (Regelsatz) | steuerfrei |
|---|---|---|
| Grundnahrungsmittel, Milch, Kaffee, Tee (Bohnen/Blätter), Trinkwasser | Getränke inkl. Säfte, Softdrinks, Alkohol; Milchmischgetränke unter 75 % Milch | Wohnungsmiete, Arztleistungen, Bankumsätze |
| Speisen in Restaurants, Cafés, Kantinen, Imbiss (seit 01.01.2026) | Getränke in der Gastronomie | Versicherungen, Post-Universaldienst |
| Bücher, Zeitungen, Zeitschriften, E-Books, Hörbücher | Elektronik, Kleidung, Möbel, Handwerker, Beratung | Schul- und Bildungsleistungen, Vermietung von Grundstücken |
| ÖPNV, Bahn (Fern- und Nahverkehr), Taxi im Nahbereich | Flüge, Fernbusse (über 50 km), Mietwagen, Taxi über 50 km | Ausfuhr, innergemeinschaftliche Lieferung |
| Hotelübernachtung (ohne Frühstück und Nebenleistungen) | Frühstück, Parkplatz, Wellness im Hotel | Umsätze von Kleinunternehmern (ohne Vorsteuerabzug) |
| Kunst, Sammlerstücke, Schnittblumen, lebende Tiere, Saatgut | Tierfutter, Spielzeug, Hygieneartikel (außer Damenhygiene: 7 %) |
Die Regel „Lebensmittel 7 %, Getränke 19 %“ hilft im Alltag am meisten – Bewirtung im Restaurant ist seit 2026 der wichtigste Anwendungsfall. Die Rechnung selbst – Netto zu Brutto, Steueranteil, Rückrechnung – erledigt der Mehrwertsteuer-Rechner.
Gastronomie: 7 % auf Speisen, 19 % auf Getränke
Nach dem Auslaufen der Corona-Ermäßigung Ende 2023 galten 2024 und 2025 wieder 19 % auf Restaurantessen. Mit dem Steueränderungsgesetz 2025 wurde der Satz zum 1. Januar 2026 dauerhaft auf 7 % gesenkt – für Speisen, die vor Ort verzehrt werden, ebenso wie für Lieferung und Mitnahme (die ohnehin schon 7 % hatten). Getränke bleiben bei 19 %, auch Kaffee und Wasser am Tisch. Ein Restaurantbon weist deshalb zwei Steuersätze aus. Für Gäste bedeutet das: Die Preise wurden nicht automatisch gesenkt – die Branche hat die Entlastung überwiegend zum Ausgleich gestiegener Kosten genutzt. Für Gastronomen: Kassensysteme müssen Speisen und Getränke getrennt buchen; Kombi-Angebote (Menü mit Getränk) sind nach dem Verhältnis der Einzelpreise aufzuteilen.
„Die Steuer ermäßigt sich auf 7 Prozent für […] die Abgabe von Speisen im Rahmen von Restaurant- und Verpflegungsdienstleistungen, mit Ausnahme der Abgabe von Getränken.“
§ 12 Abs. 2 Nr. 15 UStG (Fassung ab 01.01.2026, sinngemäß)
Kleinunternehmer: 25.000 € und 100.000 €
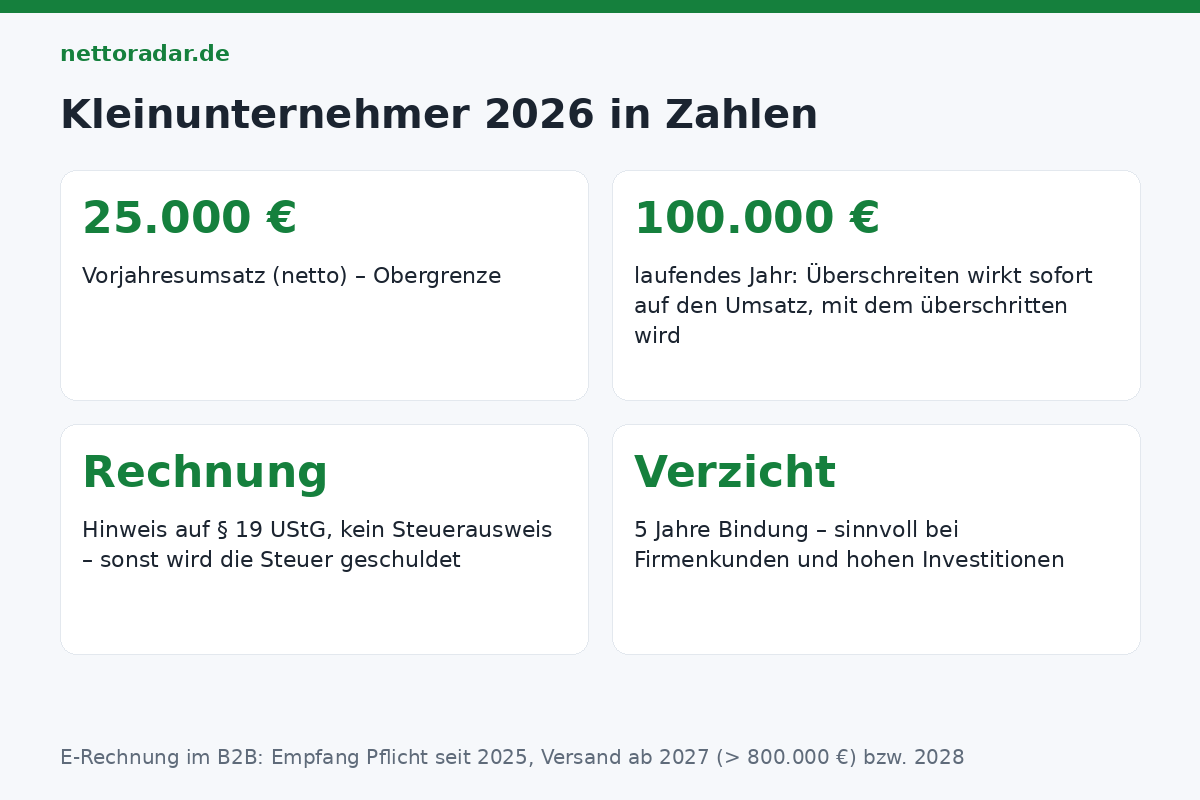
Seit 2025 gilt die reformierte Kleinunternehmerregelung (§ 19 UStG): Wer im Vorjahr höchstens 25.000 € Umsatz hatte und im laufenden Jahr 100.000 € nicht überschreitet, weist keine Umsatzsteuer aus und zieht keine Vorsteuer. Neu ist die Wirkung des Überschreitens: Wird die 100.000-€-Grenze im Laufe des Jahres überschritten, ist der Umsatz, mit dem sie überschritten wird, bereits steuerpflichtig – nicht erst das Folgejahr. Die Grenzen sind Nettobeträge (früher Brutto-Gesamtumsatz). Kleinunternehmer müssen auf Rechnungen auf die Befreiung hinweisen („Kein Ausweis von Umsatzsteuer gemäß § 19 UStG“) und dürfen keine Steuer ausweisen – sonst schulden sie sie. Auf die Regelung kann man verzichten (Bindung fünf Jahre), was sich lohnt, wenn die Kunden vorsteuerabzugsberechtigte Unternehmen sind und hohe Investitionen anstehen. Seit 2025 gibt es außerdem die EU-Kleinunternehmerregelung: Bis 100.000 € EU-weitem Umsatz kann die Befreiung auch in anderen Mitgliedstaaten genutzt werden (Antrag beim Bundeszentralamt für Steuern).
Rechnungen 2026: Pflichtangaben und E-Rechnung
- Vollständiger Name und Anschrift von Leistendem und Empfänger, Steuernummer oder USt-IdNr., Rechnungsdatum, fortlaufende Nummer, Menge und Art der Leistung, Zeitpunkt, Nettoentgelt nach Steuersätzen getrennt, Steuersatz und Steuerbetrag (§ 14 Abs. 4 UStG).
- Kleinbetragsrechnungen bis 250 € brutto: Name und Anschrift des Leistenden, Datum, Leistung, Bruttobetrag und Steuersatz genügen.
- E-Rechnung: Seit 2025 müssen Unternehmen im B2B-Bereich elektronische Rechnungen (XRechnung, ZUGFeRD) empfangen können; die Pflicht zum Versand gilt ab 2027 für Unternehmen über 800.000 € Vorjahresumsatz, ab 2028 für alle. PDF per E-Mail ist keine E-Rechnung. Für Privatkunden bleibt die Papier- oder PDF-Rechnung zulässig.
Die richtige Rechnung: Netto, Brutto, Steueranteil
Brutto = Netto × 1,19 (bzw. 1,07). Netto = Brutto ÷ 1,19 – nicht Brutto minus 19 %: 119 € brutto enthalten 19 € Steuer, das sind 15,97 % des Bruttos, nicht 19 %. Beim ermäßigten Satz stecken 6,54 % im Brutto. Wer aus einem Bruttopreis den Steueranteil braucht (etwa für Bewirtungsbelege oder die Vorsteuer), rechnet Brutto × 19 ÷ 119. Beispiel Restaurantbon 2026: 48 € Speisen (7 %) + 14 € Getränke (19 %) = 62 € brutto; darin 3,14 € + 2,24 € = 5,38 € Umsatzsteuer.
Für Verbraucher: Was die Sätze im Alltag bedeuten
Die Mehrwertsteuer ist für Privatpersonen ein Endpreis-Bestandteil ohne Erstattung – anders als für Unternehmen, die Vorsteuer abziehen. Bei 2.000 € Konsumausgaben im Monat, gemischt aus Lebensmitteln (7 %) und übrigen Waren (19 %), zahlt ein Haushalt rund 250 € Umsatzsteuer monatlich, 3.000 € im Jahr – mehr als viele an Kfz-Steuer und Grundsteuer zusammen. Ein Satz, der sich merken lässt: Von 100 € Kaufkraft gehen an der Kasse 16 € Steuer ab, bevor der Händler etwas sieht. Was vom Gehalt vor dieser Stufe bleibt, zeigt der Brutto-Netto-Rechner; alle Steuerwerte des Jahres die Seite Zahlen des Jahres 2026.
Kurz gesagt
19 % Regelsatz, 7 % ermäßigt – seit 2026 auch für Restaurantessen, nicht für Getränke. Kleinunternehmer bis 25.000 € Vorjahresumsatz (100.000 € laufend, netto). Netto = Brutto ÷ 1,19. E-Rechnung im B2B empfangen: Pflicht seit 2025; senden: ab 2027/2028.