
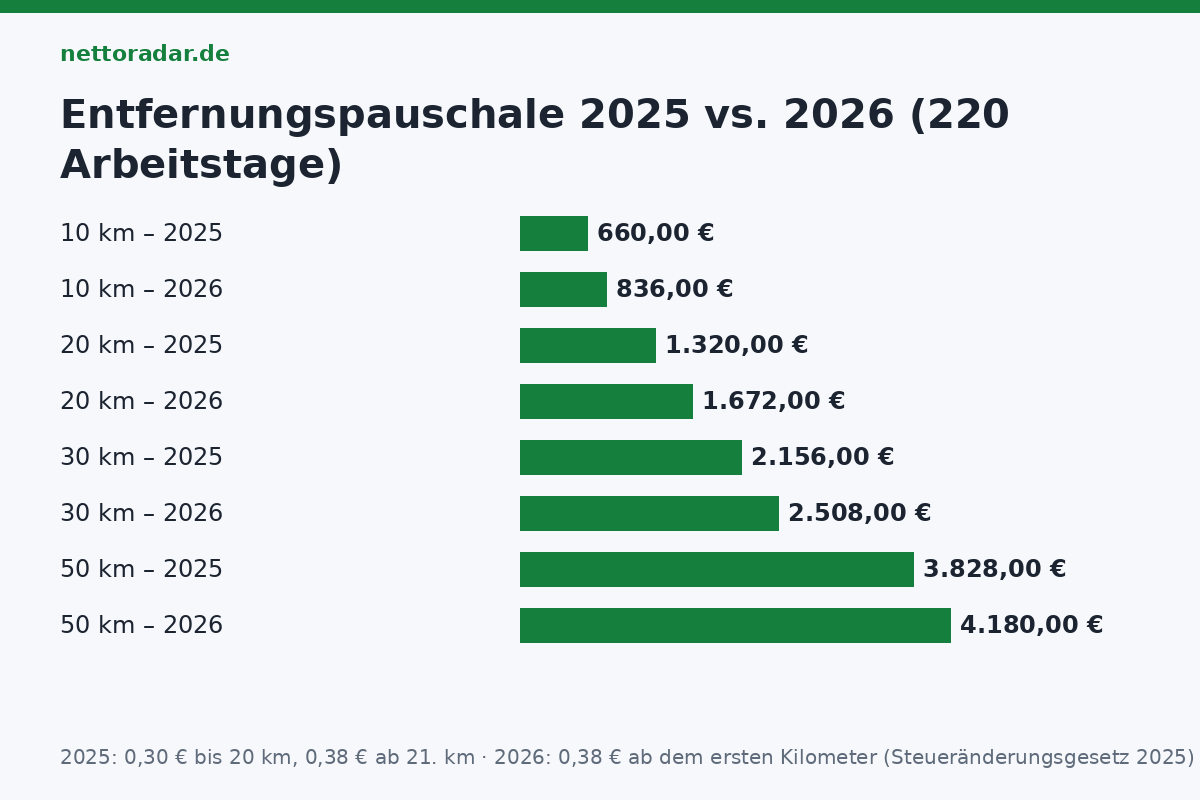
Seit dem 1. Januar 2026 gilt für den Arbeitsweg ein einheitlicher Satz: 0,38 € je Entfernungskilometer ab dem ersten Kilometer. Die Staffelung – 0,30 € bis 20 km, 0,38 € darüber – ist Geschichte. Für Pendler mit kurzen und mittleren Wegen bringt das erstmals seit Jahren spürbar mehr Werbungskosten; wer 15 km fährt, setzt 264 € mehr an als 2025. Dieser Beitrag erklärt die Berechnung mit Beispielen, den Unterschied zwischen Werbungskosten und Steuerersparnis, das Zusammenspiel mit Arbeitnehmer-Pauschbetrag und Homeoffice-Pauschale, die 4.500-€-Grenze für Bahn und Fahrgemeinschaft und die Mobilitätsprämie für Geringverdiener.
Die Formel
Entfernungspauschale = Arbeitstage × einfache Entfernung in vollen Kilometern × 0,38 €
Gezählt wird die einfache Strecke – nicht Hin- und Rückweg – auf der kürzesten Straßenverbindung, auch wenn Sie Bahn oder Rad nutzen. Eine längere Strecke ist zulässig, wenn sie offensichtlich verkehrsgünstiger ist und regelmäßig gefahren wird. Angefangene Kilometer werden abgerundet (14,8 km = 14 km). Arbeitstage sind die Tage, an denen Sie tatsächlich zur ersten Tätigkeitsstätte gefahren sind – Homeoffice-, Urlaubs-, Krank- und Dienstreisetage zählen nicht. Bei 5-Tage-Woche akzeptieren Finanzämter ohne Nachweis 220 bis 230 Tage, bei 6-Tage-Woche 260 bis 280.
„Zur Abgeltung dieser Aufwendungen ist für jeden Arbeitstag, an dem der Arbeitnehmer die erste Tätigkeitsstätte aufsucht, eine Entfernungspauschale für jeden vollen Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte von 0,38 Euro anzusetzen, höchstens jedoch 4.500 Euro im Kalenderjahr; ein höherer Betrag als 4.500 Euro ist anzusetzen, soweit der Arbeitnehmer einen eigenen oder ihm zur Nutzung überlassenen Kraftwagen benutzt.“
§ 9 Abs. 1 Satz 3 Nr. 4 EStG (Fassung ab 01.01.2026, sinngemäß)
Beispiele 2026 gegenüber 2025
| Entfernung (einfach) | 2025 (0,30/0,38 €), 220 Tage | 2026 (0,38 €), 220 Tage | Mehr Werbungskosten | über dem Pauschbetrag 1.230 €? |
|---|---|---|---|---|
| 5 km | 330 € | 418 € | + 88 € | nein |
| 10 km | 660 € | 836 € | + 176 € | nein |
| 15 km | 990 € | 1.254 € | + 264 € | knapp |
| 20 km | 1.320 € | 1.672 € | + 352 € | ja (+ 442 €) |
| 30 km | 2.156 € | 2.508 € | + 352 € | ja (+ 1.278 €) |
| 50 km | 3.828 € | 4.180 € | + 352 € | ja (+ 2.950 €) |
| 70 km | 5.500 € | 5.852 € | + 352 € | ja – über 4.500 € nur mit eigenem Pkw |
Ab 20 km ist der Zuwachs konstant 352 € (20 km × 0,08 € × 220 Tage), weil sich nur die ersten 20 Kilometer verändert haben. Die 4.500-€-Grenze gilt für Bahn, Bus, Fahrrad, Fußweg und Mitfahrer in Fahrgemeinschaften; wer mit dem eigenen Auto fährt, kann unbegrenzt ansetzen – bei 70 km und 220 Tagen 5.852 €.
Werbungskosten sind nicht Ersparnis
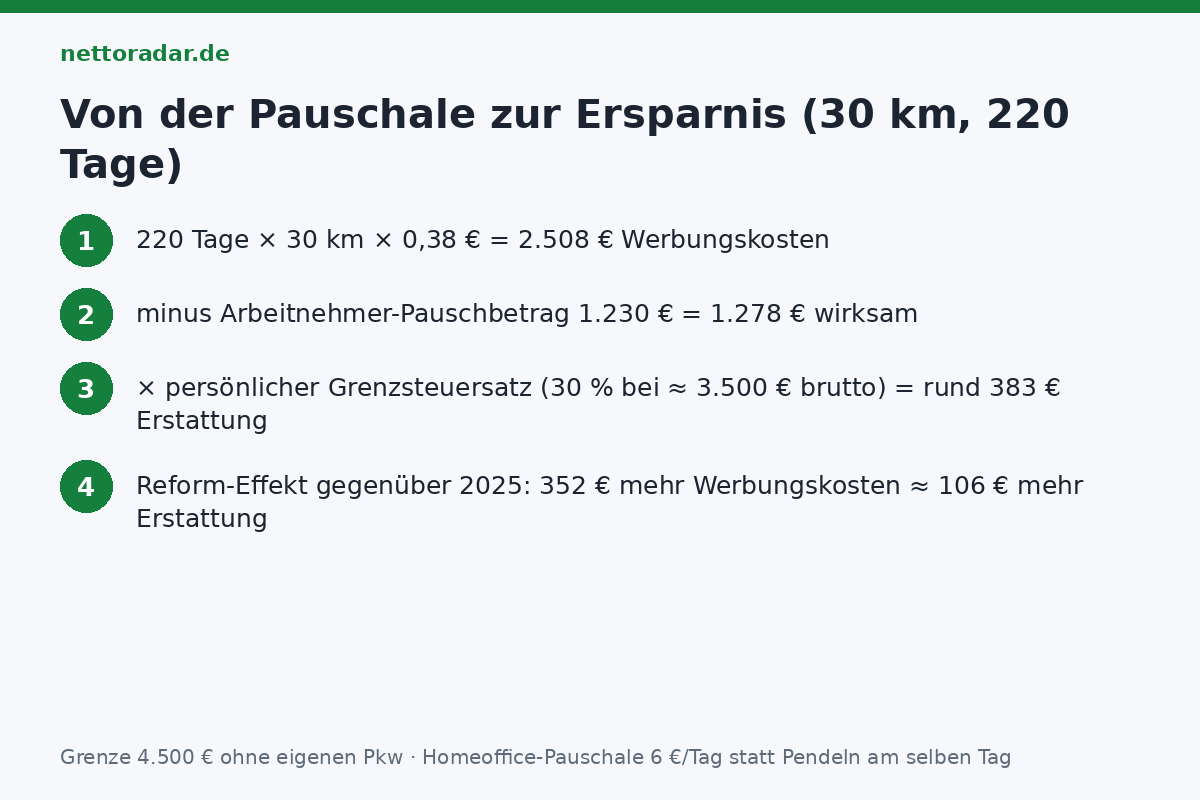
Die Pauschale mindert das zu versteuernde Einkommen, nicht die Steuer. Die Ersparnis ist Werbungskosten × Grenzsteuersatz – und nur der Teil zählt, der über dem Arbeitnehmer-Pauschbetrag von 1.230 € liegt, den jeder ohnehin bekommt. Beispiel: 30 km, 220 Tage, 2.508 € Pauschale, sonst keine Werbungskosten. Über dem Pauschbetrag liegen 1.278 €. Bei einem Grenzsteuersatz von 30 % (rund 3.500 € brutto, Steuerklasse 1) sind das rund 383 € Erstattung, bei 42 % rund 537 €. Gegenüber 2025 bringt die Reform diesem Pendler 352 € × 30 % = 106 € mehr im Jahr. Wer unter dem Pauschbetrag bleibt – Kurzpendler bis rund 14 km ohne weitere Werbungskosten –, hat von der Reform bei der Steuer nichts; Arbeitsmittel, Fortbildungen und Gewerkschaftsbeitrag können die Schwelle aber überschreiten.
Homeoffice oder Pendeln: eine Pauschale je Tag
Für Tage im Homeoffice gibt es 6 € Tagespauschale, höchstens 1.260 € (210 Tage). Für denselben Tag kann nicht auch die Entfernungspauschale angesetzt werden – außer die Fahrt zur Arbeit fand zusätzlich statt und dauerhaft steht kein anderer Arbeitsplatz zur Verfügung (Lehrkräfte, Außendienst). Rechnerisch ist ein Bürotag ab 16 km Entfernung mehr wert als ein Homeoffice-Tag (16 × 0,38 = 6,08 €); ab 2026 lohnt sich für Pendler mit mittleren Wegen steuerlich das Büro. Wer 100 Tage im Homeoffice und 120 Tage im Büro war, setzt 600 € plus 120 × km × 0,38 € an – bei 25 km 1.140 €, zusammen 1.740 €. Ein Kalender mit Homeoffice- und Bürotagen ist die Grundlage; Finanzämter fragen inzwischen nach.
Fahrgemeinschaft, Bahn, Jobticket, Firmenwagen
- Fahrgemeinschaft: Jeder Teilnehmer setzt seine eigene Entfernung an – auch der Mitfahrer, für ihn gilt die 4.500-€-Grenze (an Tagen, an denen er selbst fährt, nicht).
- Bahn und Bus: Entfernungspauschale oder tatsächliche Ticketkosten, wenn diese höher sind (Jahresvergleich). Das Deutschlandticket für 58 € im Monat (696 € im Jahr) liegt bei 10 km und 220 Tagen unter der Pauschale (836 €) – die Pauschale gilt.
- Jobticket vom Arbeitgeber: steuerfrei, mindert aber die Entfernungspauschale um den Wert des Tickets – es sei denn, der Arbeitgeber versteuert es pauschal mit 25 % (dann keine Anrechnung).
- Firmenwagen: Der geldwerte Vorteil für die Fahrten zur Arbeit (0,03 % des Listenpreises je Kilometer und Monat) wird versteuert; im Gegenzug steht die volle Entfernungspauschale zu. Bei Elektro-Dienstwagen gilt der Viertel-Listenpreis.
- Familienheimfahrten bei doppelter Haushaltsführung: 0,38 € je Kilometer für eine Fahrt pro Woche, ohne 4.500-€-Grenze.
Mobilitätsprämie für Geringverdiener
Wer mit seinem Einkommen unter dem Grundfreibetrag (12.348 €) liegt, zahlt keine Steuer – und hätte von der Pauschale nichts. Für diese Fälle gibt es die Mobilitätsprämie (§ 101 EStG): 14 % des Betrags der Entfernungspauschale, der über dem Arbeitnehmer-Pauschbetrag liegt, werden auf Antrag ausgezahlt. Sie war ursprünglich an die Fernpendler-Erhöhung ab dem 21. Kilometer gekoppelt und gilt nach dem Steueränderungsgesetz 2025 in angepasster Form für 2026 weiter – der Antrag läuft über die Einkommensteuererklärung (Anlage Mobilitätsprämie). Für einen Auszubildenden mit 40 km Arbeitsweg und 220 Tagen (3.344 € Pauschale) sind das 14 % von 2.114 € = 296 €.
Nachweis und Fehler
Belege sind nicht erforderlich, das Finanzamt kann aber Arbeitgeberbescheinigungen über Arbeitstage und Homeoffice verlangen. Häufige Fehler: Hin- und Rückweg gerechnet (doppelte Pauschale), Urlaubs- und Kranktage mitgezählt, Homeoffice-Tage und Bürotage am selben Tag angesetzt, Jobticket nicht angerechnet, für 2025 schon 0,38 € ab dem ersten Kilometer eingetragen. Wer die Pauschale monatlich im Netto haben will, kann sie als Freibetrag in die ELStAM eintragen lassen (Antrag auf Lohnsteuer-Ermäßigung, ab 600 € Werbungskosten über dem Pauschbetrag) – dann ist die Steuererklärung Pflicht; die Regeln dazu stehen im Beitrag Steuererklärung 2026. Was ein Freibetrag monatlich netto bringt, zeigt der Brutto-Netto-Rechner, wenn Sie das Brutto um den Monatsfreibetrag reduzieren; die Kosten des Autos selbst – Steuer, Sprit, Versicherung – behandelt der Ratgeber Kfz-Steuer berechnen.
Kurz gesagt
0,38 € je vollen Entfernungskilometer ab dem ersten Kilometer, einfache Strecke, tatsächliche Arbeitstage. Ab 20 km sind das 352 € mehr Werbungskosten als 2025, wirksam erst über 1.230 € und nur mit dem persönlichen Steuersatz. 4.500 € Grenze ohne eigenes Auto; Homeoffice-Pauschale 6 € je Tag als Alternative.
