9.756 € Kinderfreibetrag und 259 € Kindergeld im Monat – beides gibt es 2026 für jedes Kind, aber nicht beides zusammen. Das Finanzamt prüft in jeder Steuererklärung, was mehr bringt, und rechnet das Kindergeld gegen, wenn der Freibetrag gewinnt. Für die meisten Familien gewinnt das Kindergeld; ab einem Grenzsteuersatz von rund 32 % kippt die Rechnung. Dieser Beitrag erklärt die Günstigerprüfung mit den Werten 2026, zeigt die Einkommensgrenzen für Alleinstehende und Paare, was der Freibetrag beim Solidaritätszuschlag und der Kirchensteuer bewirkt und wie getrennte Eltern ihn aufteilen.
Zwei Freibeträge, ein Betrag
Der Kinderfreibetrag besteht aus zwei Teilen (§ 32 Abs. 6 EStG): dem Freibetrag für das sächliche Existenzminimum – 2026: 3.414 € je Elternteil, 6.828 € für beide – und dem Freibetrag für Betreuung, Erziehung und Ausbildung (BEA) – 1.464 € je Elternteil, 2.928 € für beide. Zusammen 9.756 € je Kind bei Zusammenveranlagung, 4.878 € je Elternteil bei getrennter Veranlagung. Der Betrag gilt für jedes Kind, für das Anspruch auf Kindergeld besteht – bis 18 ohne Bedingung, bis 25 in Ausbildung (Einzelheiten im Beitrag Kindergeld ab 18).
| Jahr | Kinderfreibetrag gesamt | Kindergeld je Kind | Kindergeld im Jahr |
|---|---|---|---|
| 2024 | 9.312 € | 250 € | 3.000 € |
| 2025 | 9.600 € | 255 € | 3.060 € |
| 2026 | 9.756 € | 259 € | 3.108 € |
Die Günstigerprüfung
Das Finanzamt berechnet die Einkommensteuer zweimal: einmal ohne Kinderfreibetrag (dann bleibt das Kindergeld als Leistung), einmal mit Kinderfreibetrag. Ist die Steuerersparnis durch den Freibetrag höher als das Kindergeld (3.108 € im Jahr), wird der Freibetrag abgezogen und das Kindergeld der Steuer hinzugerechnet – die Familie behält netto die Differenz. Ist die Ersparnis niedriger, bleibt es beim Kindergeld; der Freibetrag wirkt dann nur noch bei Solidaritätszuschlag und Kirchensteuer, die immer mit Freibetrag berechnet werden.
„Bei der Veranlagung zur Einkommensteuer wird für jedes zu berücksichtigende Kind des Steuerpflichtigen ein Freibetrag […] vom Einkommen abgezogen. […] Der Abzug erfolgt nur, wenn die Steuerersparnis höher ist als der Anspruch auf Kindergeld; in diesem Fall wird das Kindergeld der tariflichen Einkommensteuer hinzugerechnet.“
§ 32 Abs. 6 und § 31 Einkommensteuergesetz (sinngemäß)
Wo die Grenze liegt
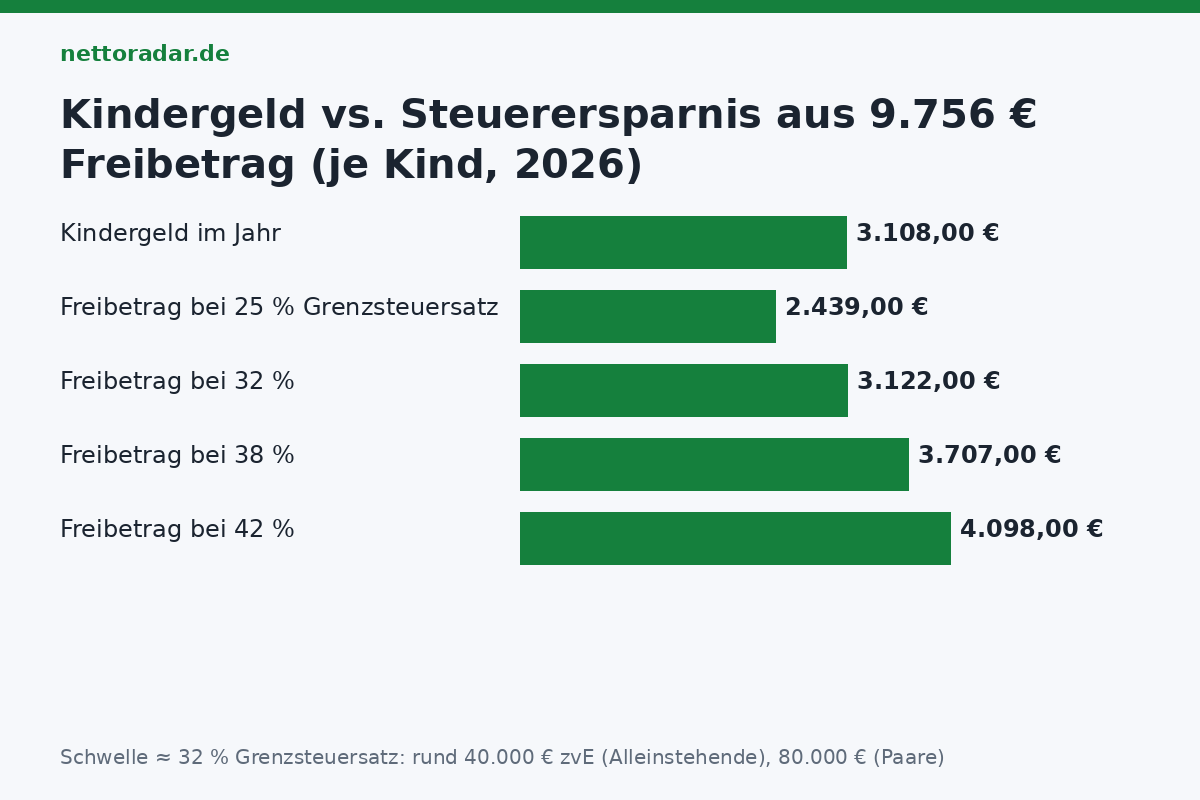
Die Ersparnis durch den Freibetrag entspricht ungefähr 9.756 € × Grenzsteuersatz. Bei 25 % sind das 2.439 € – weniger als 3.108 € Kindergeld. Bei 32 % sind es 3.122 € – gleichauf. Bei 42 % 4.098 € (plus Soli-Effekt) – deutlich mehr. Ein Grenzsteuersatz von 32 % wird 2026 etwa erreicht bei
- Alleinstehenden mit rund 40.000 € zu versteuerndem Einkommen (etwa 52.000 € brutto bei Standardabzügen),
- zusammenveranlagten Paaren mit rund 80.000 € zu versteuerndem Einkommen (etwa 100.000 € gemeinsames Brutto).
Die Grenzen sind Näherungen – die Progression verläuft nicht linear, und Kirchensteuer verschiebt sie leicht nach unten. Wer darunter liegt, hat vom Freibetrag bei der Einkommensteuer nichts; wer darüber liegt, bekommt mit dem Bescheid die Differenz erstattet. Bei zwei Kindern verdoppeln sich beide Beträge, die Grenze bleibt ungefähr gleich. Das eigene zu versteuernde Einkommen steht im letzten Steuerbescheid; wer es abschätzen will, nimmt das Jahresbrutto abzüglich Vorsorgeaufwendungen (rund 20 %) und Pauschbeträgen – das Netto aus dem Brutto-Netto-Rechner ist dafür nicht die richtige Größe.
Rechenbeispiel 2026: Paar mit 130.000 € Brutto, zwei Kinder
| Position | ohne Freibetrag | mit Freibetrag (2 × 9.756 €) |
|---|---|---|
| zu versteuerndes Einkommen (gerundet) | 102.000 € | 82.488 € |
| Einkommensteuer (Splitting, gerundet) | rund 21.800 € | rund 15.200 € |
| Steuerersparnis | – | rund 6.600 € |
| Kindergeld (2 × 3.108 €), hinzugerechnet | bleibt als Leistung | + 6.216 € |
| Vorteil Freibetrag | rund 400 € im Jahr |
Bei diesem Einkommen ist der Freibetrag günstiger – die Differenz kommt als Erstattung. Bei 100.000 € Brutto läge das Paar an der Schwelle, bei 90.000 € wäre das Kindergeld vorn. Die Prüfung läuft automatisch, sobald die Anlage Kind ausgefüllt ist; ein Antrag ist nicht nötig, ein Verzicht nicht möglich.
Wirkung beim Lohnsteuerabzug
In der Gehaltsabrechnung tauchen Kinderfreibeträge als Zahl in den ELStAM auf („ZKF 1,0“) – sie mindern aber nicht die Lohnsteuer, sondern nur Solidaritätszuschlag und Kirchensteuer. Bei 5.000 € brutto in Steuerklasse 3 mit einem Kind spart der Freibetrag rund 3 € Kirchensteuer im Monat; Soli fällt bei diesem Gehalt ohnehin nicht an. Die eigentliche Wirkung kommt erst mit dem Bescheid. Deshalb bringt es nichts, Kinderfreibeträge „auf die Lohnsteuerkarte“ eintragen zu lassen, um monatlich mehr netto zu haben – anders als beim Entlastungsbetrag für Alleinerziehende (Steuerklasse 2), der sofort wirkt. Was in der Abrechnung steht, erklärt der Beitrag Gehaltsabrechnung lesen.
Getrennte und unverheiratete Eltern
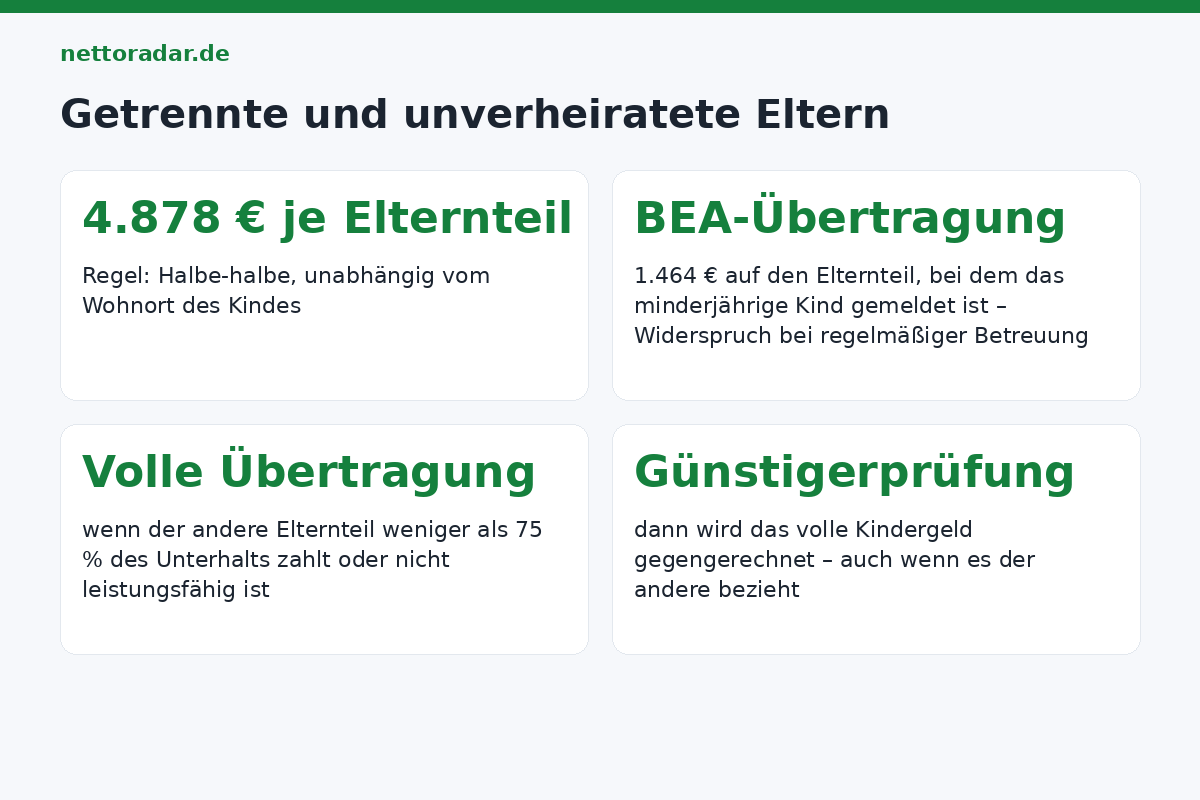
Jeder Elternteil erhält den halben Freibetrag (4.878 €) – unabhängig davon, bei wem das Kind lebt. Zwei Übertragungen sind möglich: Der BEA-Freibetrag (1.464 €) des anderen Elternteils kann auf Antrag dem Elternteil zugerechnet werden, bei dem das minderjährige Kind gemeldet ist – der andere kann widersprechen, wenn er das Kind regelmäßig betreut oder Betreuungskosten trägt. Der gesamte Freibetrag geht auf einen Elternteil über, wenn der andere seiner Unterhaltspflicht zu weniger als 75 % nachkommt oder mangels Leistungsfähigkeit nicht unterhaltspflichtig ist. Bei der Günstigerprüfung wird dann das volle Kindergeld gegengerechnet, auch wenn es der andere Elternteil bezieht – ein Nachteil für betreuende Eltern mit hohem Einkommen. Wie der Unterhalt selbst berechnet wird, zeigt der Unterhaltsrechner.
Weitere Kinder-Steuervorteile, die unabhängig davon gelten
- Kinderbetreuungskosten: 80 % der Kosten für Kita, Hort, Tagesmutter bis 4.800 € je Kind unter 14 (seit 2025) als Sonderausgaben.
- Entlastungsbetrag für Alleinerziehende: 4.260 € plus 240 € je weiteres Kind – über Steuerklasse 2 sofort wirksam.
- Ausbildungsfreibetrag: 1.200 € für volljährige Kinder in Ausbildung, die auswärts wohnen.
- Schulgeld: 30 % bis 5.000 € für Privatschulen.
- Behinderten-Pauschbetrag des Kindes kann auf die Eltern übertragen werden.
Alle Familienwerte 2026 – Kindergeld, Freibeträge, Entlastungsbetrag – stehen gesammelt auf der Seite Zahlen des Jahres; die Übersicht zum Kindergeld im Ratgeber Kindergeld 2026.