Die Frist für die Steuererklärung 2025 ist am 31. Juli 2026 abgelaufen – wer abgeben musste und es nicht getan hat, sollte jetzt handeln, bevor der Verspätungszuschlag automatisch anläuft. Wer freiwillig abgibt, hat noch Jahre Zeit – und bekommt im Schnitt über 1.000 € zurück. Dieser Beitrag klärt, wer 2026 abgeben muss, welche Fristen für die Jahre 2025 und 2026 gelten, was bei verpasster Frist passiert, welche Pauschbeträge das Finanzamt ohne Beleg gewährt und was sich mit der Pendlerpauschale ab 2026 ändert.
Wer muss abgeben?
Angestellte, deren Lohnsteuer über die Abrechnung einbehalten wurde, sind grundsätzlich nicht verpflichtet – es sei denn, einer dieser Fälle nach § 46 Abs. 2 EStG liegt vor:
- Lohnersatzleistungen über 410 € im Jahr: Kurzarbeitergeld, Krankengeld, Elterngeld, Arbeitslosengeld, Mutterschaftsgeld (Progressionsvorbehalt).
- Ehepaare mit Steuerklassenkombination 3/5 oder 4 mit Faktor, wenn beide Arbeitslohn hatten.
- Arbeitslohn von mehreren Arbeitgebern gleichzeitig (Steuerklasse 6).
- Eingetragener Freibetrag in den ELStAM (außer Pauschbeträge für Behinderte und Hinterbliebene), wenn der Arbeitslohn über 13.900 € (Ledige) bzw. 26.450 € (Paare) lag.
- Nebeneinkünfte über 410 €: Vermietung, Selbstständigkeit, Renten, Kapitalerträge ohne Abgeltungsteuer.
- Abfindung oder Vergütung für mehrere Jahre mit Fünftelregelung im Lohnsteuerabzug (bis 2024) bzw. Sonderfälle danach.
- Geschiedene, die im selben Jahr wieder geheiratet haben; Rentner, deren steuerpflichtige Einkünfte den Grundfreibetrag überschreiten; Selbstständige und Gewerbetreibende immer.
Ob die Steuerklasse eine Pflicht auslöst, erklärt der Ratgeber Steuerklassen 2026; die Krankengeld-Regel der Beitrag Krankengeld und Steuer.
Fristen für 2025 und 2026
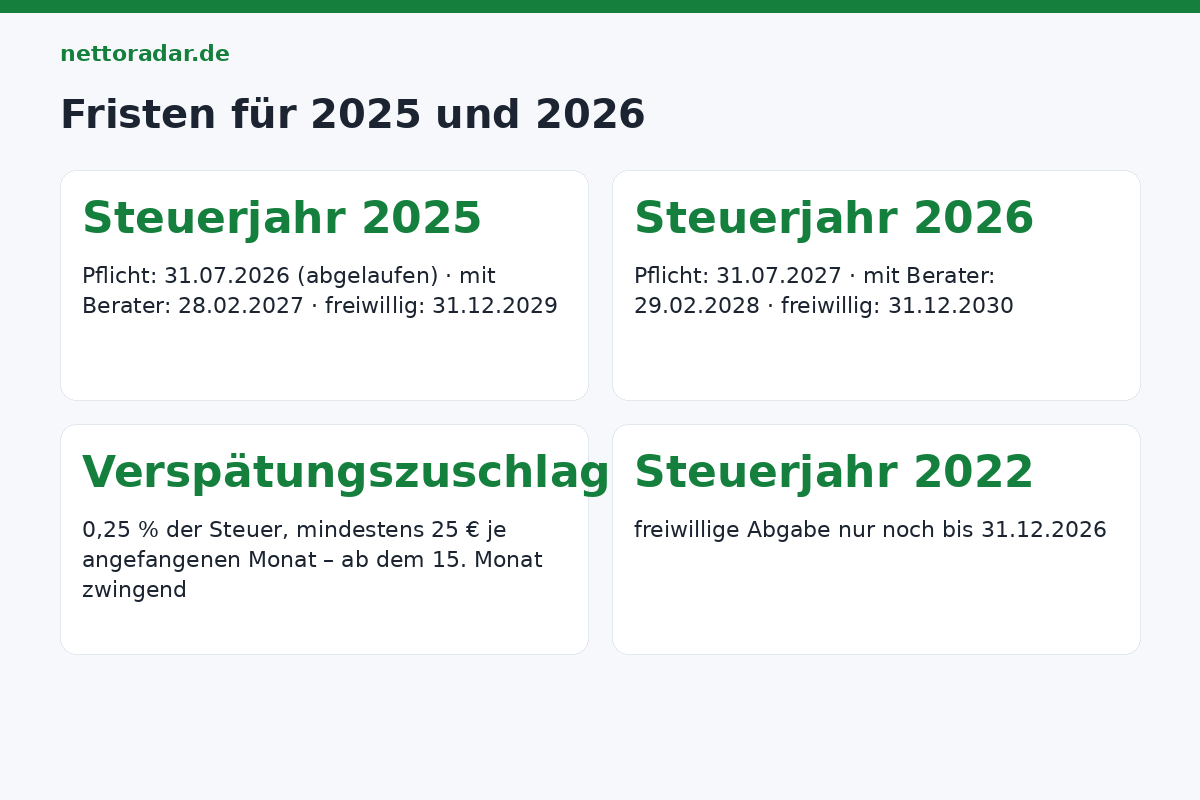
| Steuerjahr | Pflichtabgabe ohne Berater | mit Steuerberater / Lohnsteuerhilfeverein | freiwillige Abgabe bis |
|---|---|---|---|
| 2025 | 31. Juli 2026 (abgelaufen) | 28. Februar 2027 | 31. Dezember 2029 |
| 2026 | 31. Juli 2027 | 29. Februar 2028 | 31. Dezember 2030 |
Die Corona-bedingten Verlängerungen sind ausgelaufen; seit dem Steuerjahr 2024 gelten wieder die gesetzlichen Fristen des § 149 AO. Eine Fristverlängerung für Pflichtabgeber ist auf Antrag möglich, wird aber nur bei nachvollziehbaren Gründen (Krankheit, fehlende Unterlagen Dritter) und selten über wenige Monate gewährt – der Antrag muss vor Fristablauf gestellt werden.
„Wird die Steuererklärung nicht innerhalb von 14 Monaten nach Ablauf des Kalenderjahrs […] abgegeben, ist ein Verspätungszuschlag festzusetzen. […] Der Verspätungszuschlag beträgt für jeden angefangenen Monat der eingetretenen Verspätung 0,25 Prozent der […] festgesetzten Steuer, mindestens jedoch 25 Euro für jeden angefangenen Monat.“
§ 152 Abs. 2 und 5 Abgabenordnung (verkürzt)
Frist verpasst: Was jetzt passiert
Bei Pflichtabgabe setzt das Finanzamt nach dem 31. Juli 2026 einen Verspätungszuschlag fest – mindestens 25 € je angefangenen Monat, 0,25 % der festgesetzten Steuer, höchstens 25.000 €. In den ersten Monaten nach Fristablauf liegt es noch im Ermessen des Finanzamts; ab dem 15. Monat nach Jahresende (also ab 1. März 2027 für das Jahr 2025) ist der Zuschlag zwingend – außer die Steuer wird auf null festgesetzt oder es ergibt sich eine Erstattung (§ 152 Abs. 3 AO), dann bleibt er im Ermessen. Dazu kommen ein Erinnerungsschreiben, dann eine Schätzung der Besteuerungsgrundlagen (meist zu Ungunsten) und Zwangsgeld bis 25.000 €. Wer jetzt abgibt, kommt in der Regel mit 25 bis 50 € Zuschlag davon; wer wartet, riskiert Schätzung und mehrere hundert Euro. Nach einer Schätzung bleibt die Erklärung Pflicht – der Schätzbescheid wird dann korrigiert, Einspruchsfrist ein Monat.
Freiwillige Abgabe kennt keine Verspätung: Für 2025 bleibt Zeit bis Ende 2029, für 2022 nur noch bis Ende 2026 – wer für 2022 noch nicht abgegeben hat und eine Erstattung erwartet, hat bis zum 31. Dezember 2026 Zeit, danach ist das Jahr verloren.
Pauschbeträge 2026, die ohne Beleg gelten
| Pauschbetrag | Höhe | Wirkung |
|---|---|---|
| Arbeitnehmer-Pauschbetrag (Werbungskosten) | 1.230 € | automatisch; höhere Kosten nur mit Nachweis |
| Entfernungspauschale | 0,38 € je Kilometer ab dem 1. km (ab 2026); 2025: 0,30 € bis 20 km, 0,38 € ab 21. km | Arbeitstage × km × Satz; lohnt ab rund 15 km bei 220 Tagen |
| Homeoffice-Pauschale | 6 € je Tag, max. 1.260 € (210 Tage) | alternativ zur Entfernungspauschale am selben Tag |
| Sonderausgaben-Pauschbetrag | 36 € (72 € Paare) | automatisch |
| Sparer-Pauschbetrag | 1.000 € (2.000 € Paare) | Freistellungsauftrag bei der Bank |
| Behinderten-Pauschbetrag | 384 € (GdB 20) bis 2.840 € (GdB 100), 7.400 € bei Merkzeichen H/Bl | mit Nachweis des GdB |
| Umzugskostenpauschale (beruflich) | 964 € (Stand 03/2024), plus 643 € je weitere Person | zusätzlich zu Transportkosten |
| Verpflegungsmehraufwand | 14 € (über 8 Std.), 28 € (24 Std.) | Dienstreisen, Auswärtstätigkeit |
Die größte Position für Pendler ist die Entfernungspauschale: 20 km × 220 Tage × 0,38 € = 1.672 € ab 2026 – über dem Arbeitnehmer-Pauschbetrag, also wirksam. Für 2025 sind es noch 1.320 €. Die Details und die Mobilitätsprämie für Geringverdiener erklärt der Beitrag Pendlerpauschale 2026.
Was sich 2026 in der Erklärung ändert
- Entfernungspauschale 0,38 € ab dem ersten Kilometer (Steueränderungsgesetz 2025) – wirkt erstmals in der Erklärung für 2026, die 2027 abgegeben wird.
- Grundfreibetrag 12.348 € (2025: 12.096 €), Kinderfreibetrag 9.756 €.
- Kinderbetreuungskosten: 80 % bis 4.800 € je Kind (seit 2025).
- Fünftelregelung für Abfindungen nur noch in der Veranlagung, nicht mehr im Lohnsteuerabzug (seit 2025) – wer eine Abfindung erhielt, sollte deshalb abgeben.
- Vorausgefüllte Erklärung in ELSTER: Lohnsteuerbescheinigung, Rentenbezüge, Kranken- und Pflegebeiträge, Lohnersatzleistungen werden automatisch übernommen – Belegabruf lohnt vor dem Ausfüllen.
Ablauf: ELSTER, Software, Lohnsteuerhilfe
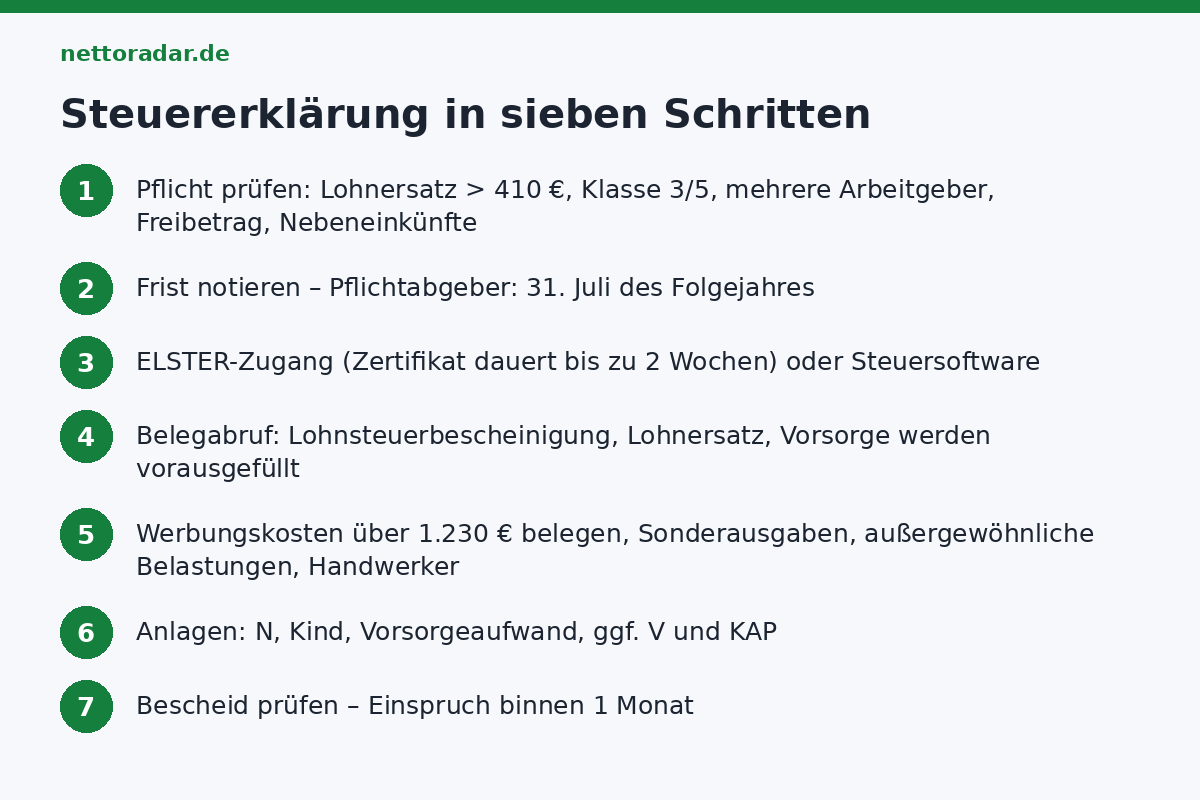
- Prüfen, ob eine Pflicht besteht – wenn ja, jetzt abgeben; wenn nein, lohnt sich die Abgabe fast immer (Durchschnittserstattung laut Statistischem Bundesamt über 1.000 €).
- ELSTER-Zugang einrichten (Zertifikat dauert bis zu zwei Wochen per Post) oder Steuersoftware nutzen, die über ELSTER übermittelt.
- Belege sammeln: Lohnsteuerbescheinigung, Bescheinigungen über Lohnersatzleistungen, Spendenquittungen, Handwerkerrechnungen (20 % bis 1.200 € Ermäßigung), Versicherungsbeiträge, Kinderbetreuung.
- Anlagen: N (Arbeitnehmer), Kind, Vorsorgeaufwand, Sonderausgaben, außergewöhnliche Belastungen, Haushaltsnahe Aufwendungen; bei Vermietung V, bei Kapitalerträgen KAP.
- Bescheid prüfen – innerhalb eines Monats Einspruch, wenn etwas fehlt; Lohnsteuerhilfevereine kosten je nach Einkommen 50 bis 400 € im Jahr und lohnen ab mittlerem Aufwand.
Welche Grundwerte in die Erklärung für 2026 einfließen, sammelt die Seite Zahlen des Jahres 2026; das Netto, von dem die Erstattung ausgeht, zeigt der Brutto-Netto-Rechner.