
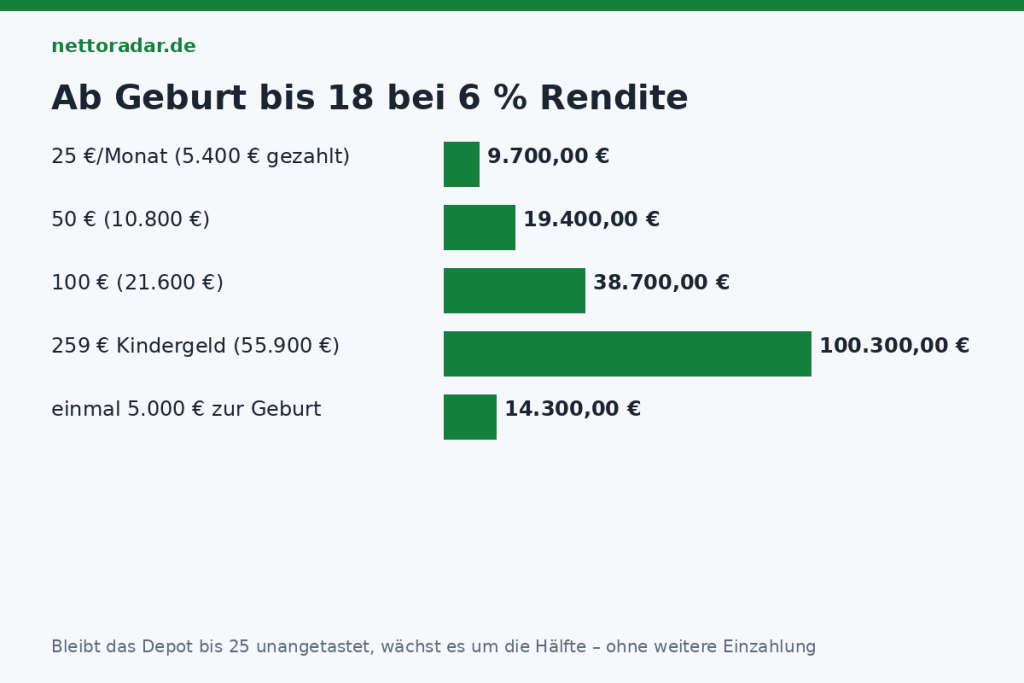
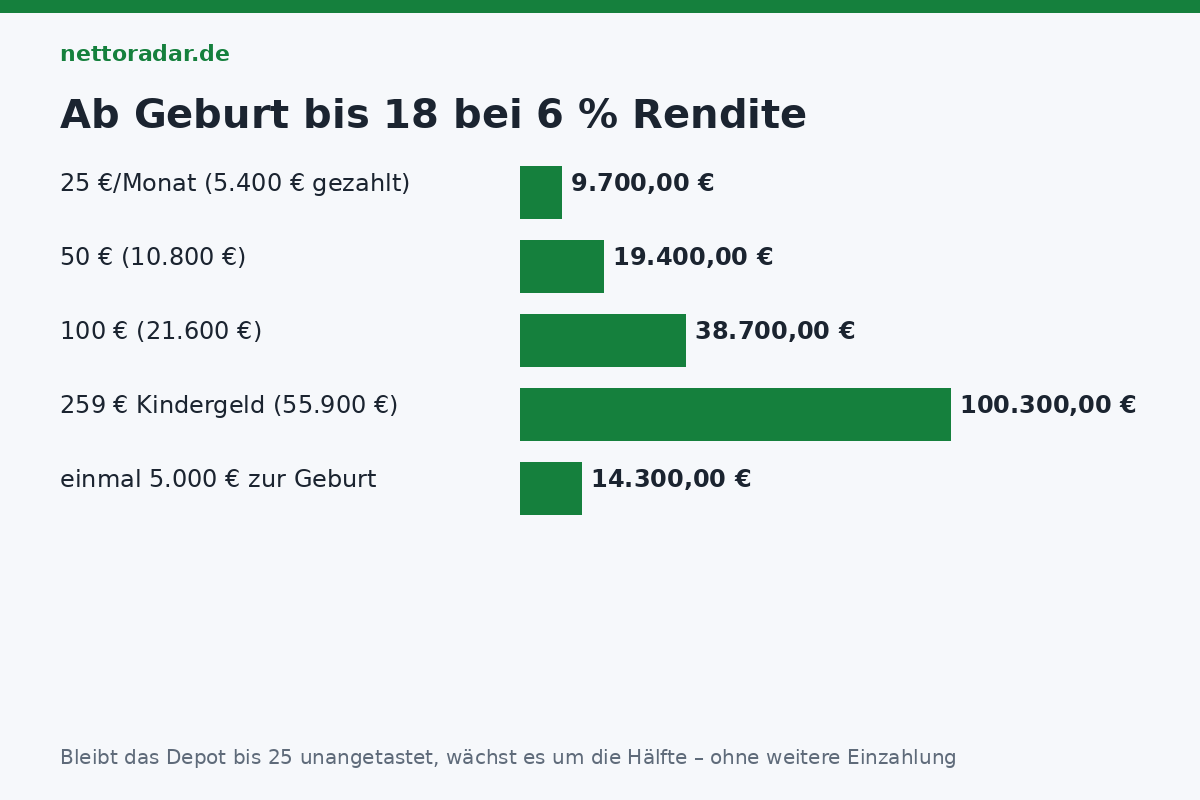
50 € im Monat ab der Geburt ergeben zum 18. Geburtstag rund 19.400 €, 100 € rund 38.700 € – und wer das Kindergeld von 259 € komplett anlegt, übergibt mit 18 gut 100.000 € (jeweils 6 % Rendite). Kein anderer Sparer hat so viel Zeit wie ein Kind. Die Fragen sind praktisch: Depot auf den Namen des Kindes oder der Eltern? Welche Steuervorteile bringt das Kinderdepot, welche Fallen (Familienversicherung, BAföG, Volljährigkeit)? Welcher ETF, welche Sparrate, welcher Anbieter? Dieser Beitrag beantwortet sie mit den Regeln 2026 und rechnet vor, was Großeltern, Patenonkel und Taufgeschenke im Depot über 18 Jahre bewirken.
Was die Zeit tut: Tabelle bis 18
| Sparrate ab Geburt | eingezahlt bis 18 | 4 % | 6 % | 8 % | … und mit 25 (ohne weitere Einzahlung, 6 %) |
|---|---|---|---|---|---|
| 25 € | 5.400 € | 7.900 € | 9.700 € | 12.000 € | 14.600 € |
| 50 € | 10.800 € | 15.800 € | 19.400 € | 24.000 € | 29.100 € |
| 100 € | 21.600 € | 31.600 € | 38.700 € | 48.000 € | 58.200 € |
| 259 € (Kindergeld) | 55.900 € | 81.900 € | 100.300 € | 124.400 € | 150.800 € |
| Einmal 5.000 € zur Geburt | 5.000 € | 10.100 € | 14.300 € | 20.000 € | 21.500 € |
Die letzte Spalte ist das Argument für Geduld: Bleibt das Depot nach dem 18. Geburtstag sieben Jahre unangetastet, wächst es um die Hälfte – ohne einen Euro Einzahlung. Wie die Formel dahinter funktioniert und was Kosten anrichten, erklärt der Beitrag Zinseszins und Sparplan.
„Die Eltern haben das Kindesvermögen zu verwalten. […] Geld des Kindes ist nach den Grundsätzen einer wirtschaftlichen Vermögensverwaltung anzulegen.“
§ 1638 und § 1642 BGB (Fassung seit 2023)
Depot auf den Namen des Kindes oder der Eltern?
| Junior-Depot (Kind ist Inhaber) | Elterndepot (Unterkonto „für das Kind“) | |
|---|---|---|
| Steuer | eigener Sparer-Pauschbetrag 1.000 € + eigener Grundfreibetrag 12.348 € – mit NV-Bescheinigung sind Erträge bis rund 13.400 € im Jahr steuerfrei | Erträge zählen bei den Eltern – Pauschbetrag meist schon ausgeschöpft |
| Eigentum | gehört dem Kind, unwiderruflich; ab 18 volle Verfügung | gehört den Eltern; Übertragung später ist Schenkung |
| Zugriff der Eltern | nur im Interesse des Kindes (Ausbildung, Führerschein), nicht für Familienurlaub oder eigene Schulden | jederzeit |
| BAföG / Grundsicherungsgeld | Vermögen des Kindes wird angerechnet (BAföG-Freibetrag 15.000 €) | zählt nicht als Kindesvermögen |
| Familienversicherung | Erträge über 565 € im Monat (2026) gefährden die beitragsfreie Mitversicherung | kein Einfluss |
| Schenkungsteuer | 400.000 € je Elternteil, 200.000 € je Großelternteil, 20.000 € Paten – alle 10 Jahre | – |
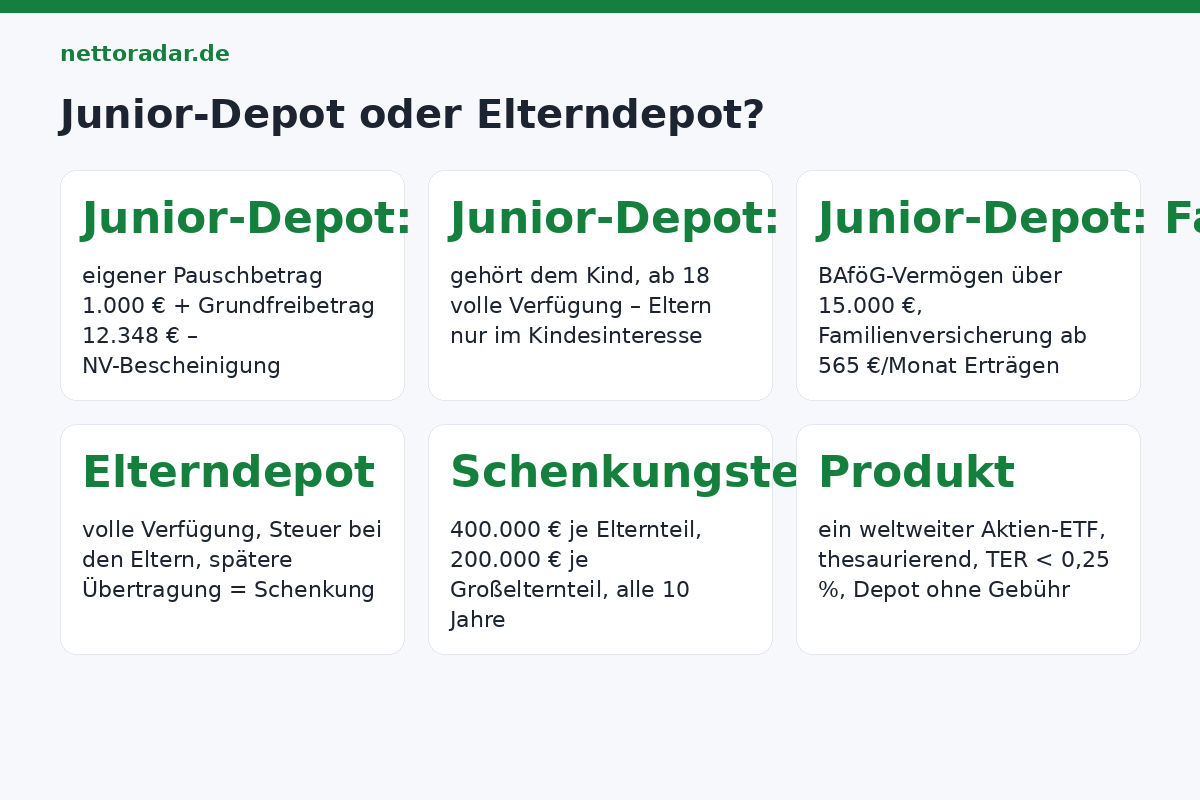
Faustregel: Junior-Depot, wenn die Eltern das Geld wirklich dem Kind widmen wollen und ihren eigenen Pauschbetrag ausgeschöpft haben; Elterndepot, wenn sie sich die Verfügung vorbehalten wollen – etwa weil sie nicht sicher sind, wie der 18-Jährige mit 40.000 € umgeht. Viele Familien kombinieren: ein Junior-Depot für Kindergeld-Anteile und Geschenke der Großeltern, ein Elterndepot als Reserve. Steuerlich lohnt das Junior-Depot ab etwa 20.000 € Depotwert, wenn Ausschüttungen und Vorabpauschale die 1.000 € der Eltern übersteigen würden.
Die NV-Bescheinigung: Zinsen und Dividenden komplett steuerfrei
Ein Kind ohne eigenes Einkommen bleibt mit Kapitalerträgen bis zum Grundfreibetrag steuerfrei. Damit die Bank keine Abgeltungsteuer abführt, beantragen die Eltern beim Finanzamt eine Nichtveranlagungsbescheinigung (Formular NV 1 A, gilt drei Jahre) und reichen sie beim Depotanbieter ein – oder stellen einen Freistellungsauftrag über 1.000 €, was bei kleinen Depots reicht. Beim Verkauf mit 18 oder später profitiert das Kind ebenfalls: Der Gewinn wird bei ihm besteuert, in Studienjahren ohne Einkommen oft zum Nullsatz. Die Grenze für die Familienversicherung (565 € Gesamteinkommen im Monat, Kapitalerträge nach Abzug des Pauschbetrags) wird erst bei sehr großen Depots relevant – 6.780 € Ausschüttung im Jahr entsprechen bei 2 % Ausschüttungsrendite rund 390.000 € Depotwert; thesaurierende ETFs umgehen das Problem. Das Kindergeld selbst bleibt unabhängig vom Vermögen; die Regeln stehen im Beitrag Kindergeld 2026.
Welcher ETF, welcher Anbieter
- Ein weltweiter Aktien-ETF (MSCI World, FTSE All-World, MSCI ACWI) – thesaurierend, TER unter 0,25 %, physisch replizierend. Ein Fonds genügt; „Kinder-Fonds“ oder Themen-ETFs sind Marketing.
- Junior-Depot ohne Depotgebühr und ohne Sparplangebühr – bei Direktbanken und Neobrokern Standard; Filialbanken verlangen oft 1,5 % Ausgabeaufschlag auf hauseigene Fonds, das kostet über 18 Jahre rund 10 % des Ergebnisses.
- Eröffnung: beide Sorgeberechtigten müssen unterschreiben (auch getrennt lebende), Geburtsurkunde, Ausweise, Steuer-ID des Kindes (kommt automatisch nach der Geburt per Post). Ein alleiniger Sorgeberechtigter legt den Sorgerechtsnachweis vor.
- Sparplan ab 1 bis 25 € Mindestrate; Großeltern können per Dauerauftrag auf das Verrechnungskonto einzahlen – jede Einzahlung ist eine Schenkung an das Kind, bei üblichen Beträgen ohne Meldung.
- Kinderkonto (Tagesgeld) daneben für Geldgeschenke, die in den nächsten Jahren gebraucht werden (Fahrrad, Klassenfahrt) – nicht ins Depot, wenn der Horizont unter fünf Jahren liegt; die Zinsen 2026 zeigt der Beitrag Tagesgeld und Festgeld 2026.
Die 18-Jahre-Frage
Mit dem 18. Geburtstag gehört das Junior-Depot dem Kind – rechtlich und praktisch: Der Anbieter schreibt das Kind an, die Eltern verlieren die Vollmacht. Das lässt sich nicht verhindern, nur vorbereiten: über Jahre erklären, was das Depot ist, das Kind ab 14 mit einem eigenen kleinen Sparplan üben lassen, und die Erwartung aussprechen (Ausbildung, Studium, Startkapital). Wer das Risiko nicht tragen will, spart im Elterndepot und überträgt später in Tranchen. Übrigens: Kapital im Junior-Depot ist beim BAföG Vermögen des Kindes – über 15.000 € wird der Überschuss auf die Förderung angerechnet (verteilt auf den Bewilligungszeitraum). Ein 40.000-€-Depot kann BAföG für zwei Jahre ausschließen; das ist bei der Depotwahl mitzudenken, verliert aber gegen die Rendite von 18 Jahren meist.
Zwei typische Pläne
- Familie mit 4.000 € netto: 100 € Kindergeld-Anteil ins Junior-Depot, 50 € Großeltern-Dauerauftrag, Geldgeschenke aufs Tagesgeld. Nach 18 Jahren rund 58.000 € im Depot (6 %) – ein Studium ohne Nebenjob oder das Eigenkapital für die erste Wohnung.
- Alleinerziehend, knappes Budget: 25 € im Monat, Kindergeld für den Alltag. Nach 18 Jahren 9.700 €, mit 25 Jahren 14.600 € – Führerschein und Ausbildungsstart ohne Kredit. Der Kinderzuschlag und Unterhaltsvorschuss bleiben davon unberührt; der Bereich Familie & Elterngeld erklärt sie.
Was die eigene Sparrate im Familienbudget bedeutet, zeigt der Brutto-Netto-Rechner – und die Erkenntnis, dass 50 € im Monat für ein Kind meist leichter zu finden sind als 500 € für den 18-Jährigen.
