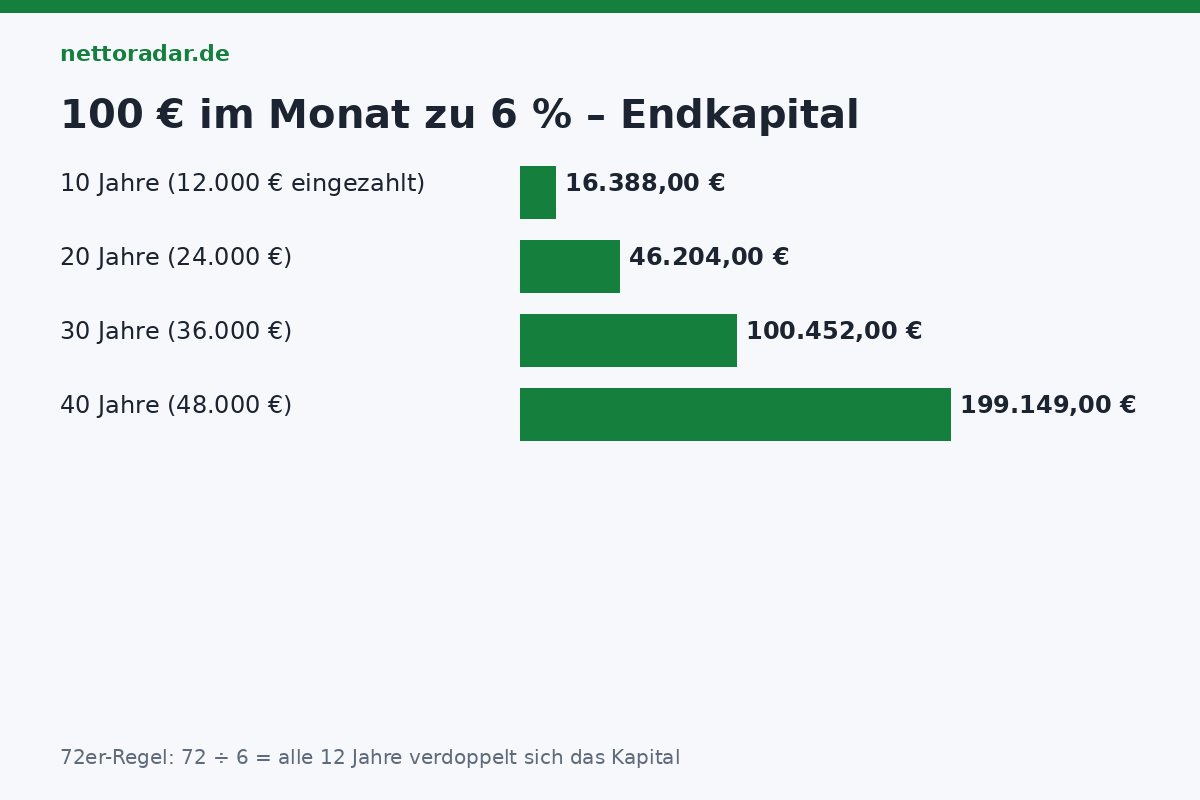
100 € im Monat, 30 Jahre, 6 Prozent Rendite: eingezahlt werden 36.000 €, am Ende stehen 100.452 € auf dem Konto. Zwei Drittel des Ergebnisses sind Zinsen auf Zinsen – nicht Sparleistung. Wer stattdessen zehn Jahre später anfängt, kommt mit denselben 100 € nur auf 46.204 €; wer zehn Jahre früher beginnt, auf 199.149 €. Dieser Beitrag zeigt die Zinseszinsformel für Einmalanlage und Sparplan, Tabellen von 2 bis 8 Prozent und 10 bis 40 Jahren, die 72er-Regel, die Wirkung von Kosten, Inflation und Abgeltungsteuer – und die drei Entscheidungen, die den Endbetrag wirklich bestimmen: Startzeitpunkt, Rendite, Kosten.
Die Formeln
- Einmalanlage: Endkapital = Startkapital × (1 + i)n. 10.000 € zu 6 % über 30 Jahre: 10.000 × 1,0630 = 10.000 × 5,74 = 57.435 €.
- Sparplan (monatlich): Endkapital = Rate × ((1 + i/12)n − 1) ÷ (i/12). 100 € zu 6 % über 360 Monate: 100 × (1,005360 − 1) ÷ 0,005 = 100 × 1.004,5 = 100.452 €.
- 72er-Regel: 72 ÷ Zinssatz = Jahre bis zur Verdopplung. Bei 6 % verdoppelt sich Kapital alle 12 Jahre, bei 4 % alle 18, bei 2 % alle 36 Jahre, bei 8 % alle 9.
„Der Zinseszins ist das achte Weltwunder. Wer ihn versteht, verdient ihn – wer ihn nicht versteht, bezahlt ihn.“
Albert Einstein zugeschrieben – belegt ist das Zitat nicht, richtig ist es trotzdem
Tabelle: 100 € im Monat
| Laufzeit | eingezahlt | 2 % (Sparbuch, Tagesgeld) | 4 % (Festgeld, Mischfonds) | 6 % (Aktien-ETF, Erwartung) | 8 % (historisch MSCI World, nominal) |
|---|---|---|---|---|---|
| 10 Jahre | 12.000 € | 13.272 € | 14.725 € | 16.388 € | 18.295 € |
| 20 Jahre | 24.000 € | 29.480 € | 36.677 € | 46.204 € | 58.902 € |
| 30 Jahre | 36.000 € | 49.273 € | 69.405 € | 100.452 € | 149.036 € |
| 40 Jahre | 48.000 € | 73.444 € | 118.196 € | 199.149 € | 349.101 € |
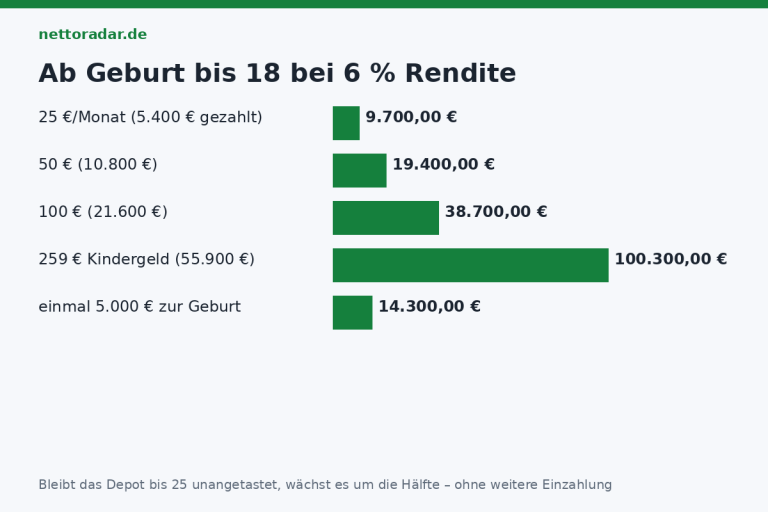
Für andere Raten proportional rechnen: 300 € im Monat ergeben das Dreifache (301.355 € nach 30 Jahren zu 6 %). Die Tabelle zeigt, was die Laufzeit tut: Von 30 auf 40 Jahre verdoppelt sich das Ergebnis bei 6 % fast – für nur 12.000 € mehr Einzahlung. Deshalb bringen 150 € ab 25 (298.724 €) mehr als 300 € ab 35 (301.355 €) – bei halber Einzahlung.
Kosten: der stille Gegner
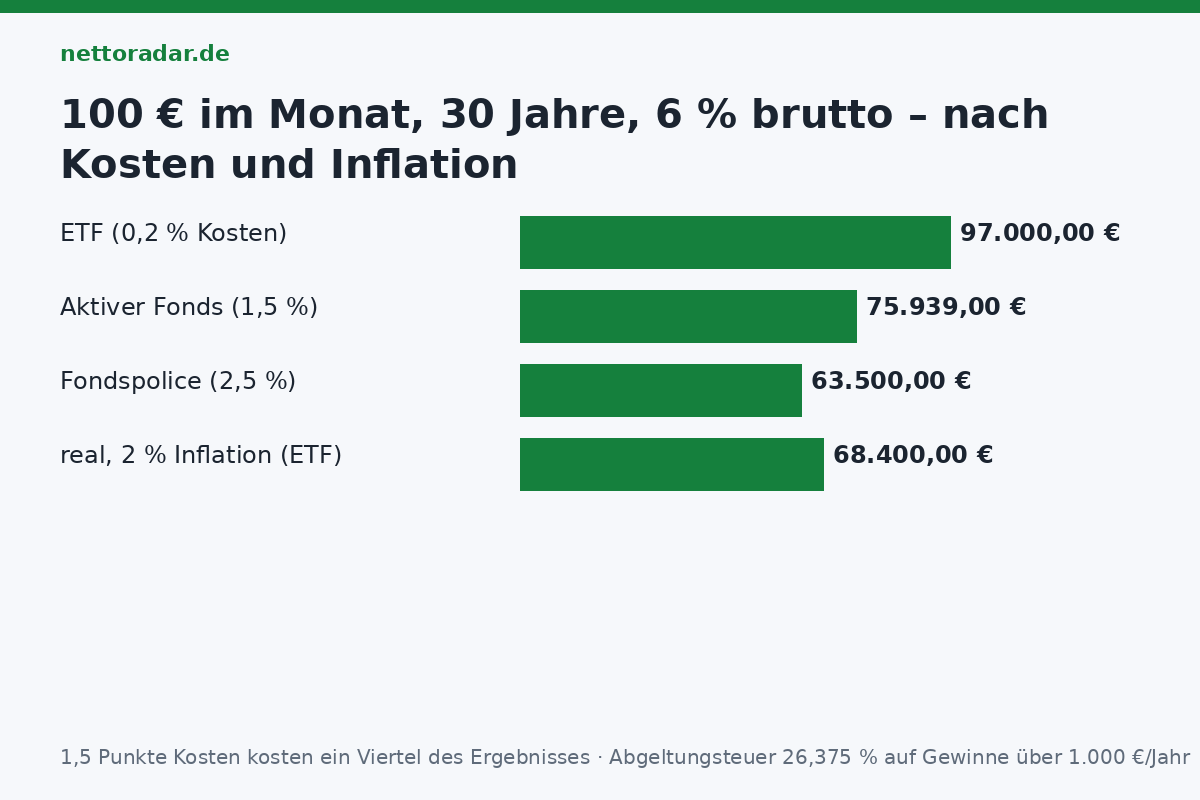
Die Rendite, die zählt, ist die nach Kosten. Ein weltweiter Aktien-ETF kostet 0,1 bis 0,2 % im Jahr, ein aktiv gemanagter Fonds 1,5 bis 2 %, eine fondsgebundene Rentenversicherung mit Abschlusskosten effektiv 2 bis 3 %. Bei 6 % Bruttorendite über 30 Jahre mit 100 € im Monat:
| Anlage | Kosten p. a. | Nettorendite | Endkapital nach 30 Jahren | Kostenwirkung |
|---|---|---|---|---|
| ETF-Sparplan | 0,2 % | 5,8 % | ≈ 97.000 € | – 3.500 € |
| Aktiver Fonds | 1,5 % | 4,5 % | 75.939 € | – 24.500 € |
| Fondspolice | 2,5 % | 3,5 % | ≈ 63.500 € | – 37.000 € |
1,5 Prozentpunkte Kosten kosten über 30 Jahre ein Viertel des Ergebnisses – der Zinseszins arbeitet auch gegen einen. Wer eine bestehende Anlage prüft, findet die Kostenquote im Basisinformationsblatt („Kosten im Zeitverlauf“). Bei Verträgen mit Zuschuss – Betriebsrente, VL – kann der Zuschuss die Kosten überkompensieren; die Rechnung dazu steht im Ratgeber Betriebliche Altersvorsorge 2026.
Inflation und Steuer
Inflation: 6 % nominal bei 2 % Inflation sind real 3,92 % (1,06 ÷ 1,02 − 1). Die 100.452 € nach 30 Jahren haben die Kaufkraft von heute rund 68.400 €. Das ist immer noch das Doppelte der Einzahlung – und der Grund, warum Sparbuch und Tagesgeld (2 bis 3 % 2026) auf lange Sicht keinen Vermögensaufbau leisten: Sie halten bestenfalls die Kaufkraft.
Abgeltungsteuer: 25 % plus Soli (26,375 %) auf Zinsen, Dividenden und Kursgewinne, oberhalb des Sparer-Pauschbetrags von 1.000 € (Ehepaare 2.000 €) im Jahr. Bei Aktienfonds und -ETFs sind 30 % der Erträge steuerfrei (Teilfreistellung), effektiv also 18,5 %. Beim Sparplan wird nicht jährlich der Zuwachs besteuert, sondern nur die Vorabpauschale (70 % des Basiszinses vom Jahresanfang auf den Fondswert, nur soweit der Fonds im Jahr gestiegen ist – meist einige Euro je 1.000 € Depotwert) – die eigentliche Steuer fällt beim Verkauf an. Auf 64.000 € Gewinn aus dem 100-€-Sparplan (100.452 − 36.000) wären das rund 11.800 € beim Verkauf auf einen Schlag; wer über Jahre verkauft und den Pauschbetrag nutzt, zahlt deutlich weniger. Details zum Pauschbetrag im Beitrag Tagesgeld und Festgeld 2026.
Sparplan oder Einmalanlage?
Wer 36.000 € heute hätte und sie auf einmal anlegt, kommt bei 6 % nach 30 Jahren auf rund 207.000 € – doppelt so viel wie mit demselben Betrag als Sparplan über 30 Jahre. Die Lehre ist nicht, auf die große Summe zu warten, sondern umgekehrt: Geld, das schon da ist (Erbschaft, Abfindung, Bonus), sollte nicht monatlich „in Raten“ investiert werden, sondern sofort – statistisch liegt die Einmalanlage in zwei von drei Fällen vorn. Der Sparplan ist das Werkzeug für Geld, das erst noch verdient wird. Und die Entnahme am Ende folgt derselben Formel rückwärts: 100.000 € zu 4 % Rendite erlauben 30 Jahre lang rund 480 € im Monat, bevor das Kapital aufgebraucht ist – ein Zahlenpaar, das bei der Rentenplanung neben der gesetzlichen Rente steht; wie die berechnet wird, erklärt der Ratgeber Rente berechnen 2026.
Drei Entscheidungen, die zählen
- Heute anfangen: Jedes Jahr Verzögerung kostet bei 6 % rund 6 % des Endergebnisses – wer mit 35 statt 25 beginnt, braucht die doppelte Rate für dasselbe Ziel. Ein kleiner Sparplan jetzt schlägt einen großen später.
- Renditequelle wählen: Für Geld, das länger als 10 bis 15 Jahre liegen kann, ist ein breit gestreuter Aktien-ETF die einzige Anlage mit realistischer Chance auf 6 % – mit Schwankungen von ±30 % in einzelnen Jahren. Für kürzere Ziele (Auto, Eigenkapital in 5 Jahren) Tages- und Festgeld.
- Kosten unter 0,5 % halten: Depot ohne Grundgebühr, Sparplan ohne Ausgabeaufschlag, ETF mit TER unter 0,25 %. Alles andere muss durch Zuschüsse (Arbeitgeber, Staat) gerechtfertigt sein.
Und die vierte, unspektakulärste: Rate an die Gehaltsentwicklung koppeln. Wer den Sparplan bei jeder Gehaltserhöhung um die Hälfte des Nettoplus anhebt, verdoppelt die Rate in zehn Jahren, ohne es zu merken. Was eine Erhöhung netto bringt, zeigt der Brutto-Netto-Rechner. Für Kinder gilt die Tabelle mit 40 Jahren Laufzeit – wie ein Junior-Depot funktioniert, erklärt der Beitrag ETF-Sparplan für Kinder.