Seit dem 17. März 2026 berechnet die Schufa die Bonität neu: Der alte Basisscore in Prozent und die sechs Branchenscores sind abgeschafft, an ihre Stelle tritt ein einziger Score von 100 bis 999 Punkten aus zwölf offengelegten Kriterien. Zum ersten Mal sehen Verbraucher denselben Wert wie Bank, Vermieter oder Händler – kostenlos im neuen Schufa-Account. Dieser Beitrag erklärt die zwölf Kriterien und ihre Gewichtung, die fünf Bonitätsklassen, warum manche mit tadelloser Zahlungshistorie in „akzeptabel“ gerutscht sind, wie man den Score in Monaten verbessert, welche Einträge wann gelöscht werden, wie Konditionsanfragen von Kreditanfragen zu unterscheiden sind und was die Übergangsfrist bis 2028 bedeutet.
Die zwölf Kriterien und ihre Punkte
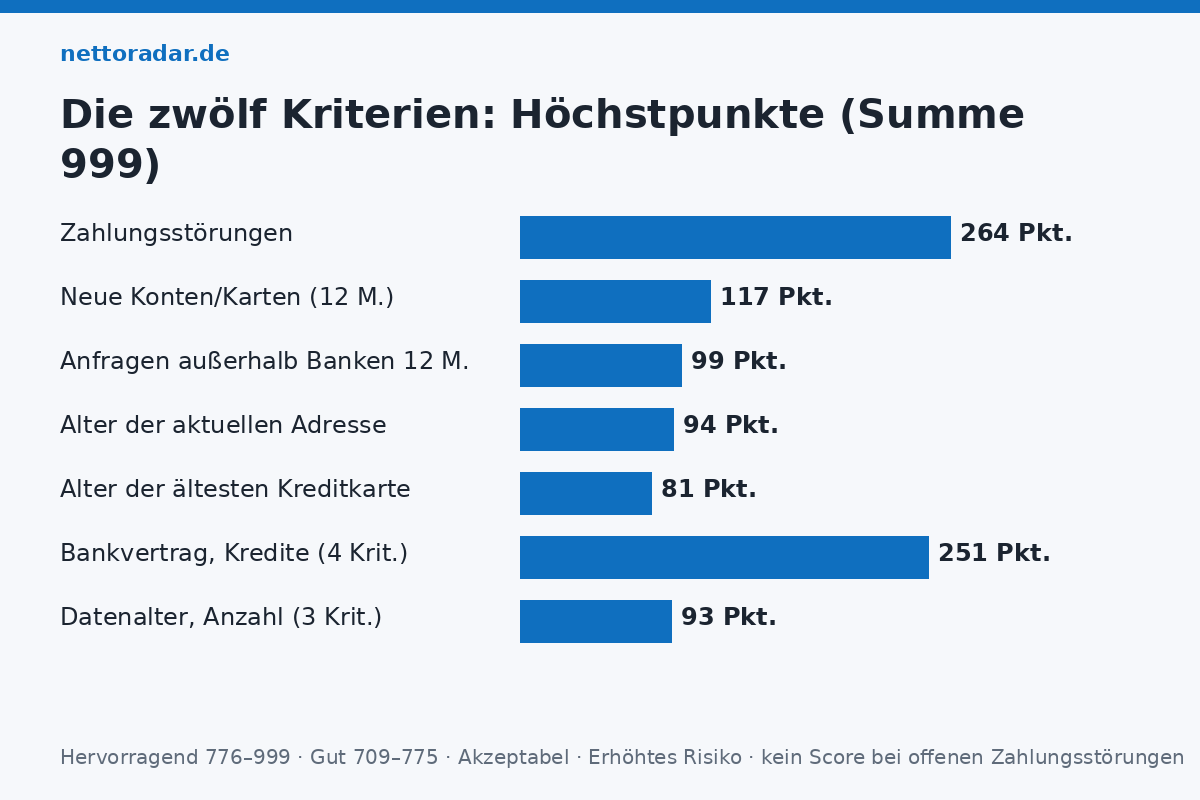
| # | Kriterium | max. Punkte | Was zählt |
|---|---|---|---|
| 1 | Zahlungsstörungen | 264 | offene oder erledigte Negativmerkmale – der größte Hebel (26 %) |
| 2 | Anfragen und Abschlüsse Girokonten/Kreditkarten (12 Monate) | 117 | viele neue Konten und Karten kosten Punkte |
| 3 | Anfragen außerhalb des Bankbereichs (12 Monate) | 99 | Händler, Mobilfunk, Energieversorger |
| 4 | Alter der aktuellen Adresse | 94 | häufige Umzüge kosten Punkte |
| 5 | Alter der ältesten Kreditkarte | 81 | alte Karten stabilisieren |
| 6 – 9 | Alter des ältesten Bankvertrags, Alter des ältesten Kredits, Anzahl laufender Kredite, Kredithöhe im Verhältnis zur Laufzeit | zusammen ≈ 251 | lange Beziehungen gut, viele parallele Kredite schlecht |
| 10 – 12 | Alter der ältesten Schufa-Daten, Anzahl Girokonten, Anzahl Kreditkarten | zusammen ≈ 93 | geringes Gewicht (9 %) |
| Summe | 999 |
Die Kriterien 1 bis 3 machen fast die Hälfte des Punktevolumens aus; die Kriterien 4 bis 9 sind fast alle eine Frage der Zeit – wer lange bei derselben Bank, derselben Adresse und derselben Kreditkarte bleibt, sammelt Punkte, ohne etwas zu tun. Die genaue Formel, wie die Punkte je Kriterium vergeben werden, bleibt Geschäftsgeheimnis; die Höchstwerte sind veröffentlicht.
„Die betroffene Person hat das Recht, nicht einer ausschließlich auf einer automatisierten Verarbeitung – einschließlich Profiling – beruhenden Entscheidung unterworfen zu werden.“
Art. 22 Abs. 1 DSGVO – Grundlage des EuGH-Urteils von 2023, das die Reform ausgelöst hat
Die Bonitätsklassen
| Klasse | Punkte | Bedeutung | Anteil der Bevölkerung (Schufa) |
|---|---|---|---|
| Hervorragend | 776 – 999 | beste Konditionen, kaum Ausfallrisiko | rund 62 % |
| Gut | 709 – 775 | Kredite und Verträge problemlos, ggf. leicht höherer Zins | rund 30 % |
| Akzeptabel | ca. 600 – 708 | Prüfung im Einzelfall, Zinsaufschlag, Kaution | |
| Erhöhtes Risiko | unter 600 | Ablehnungen wahrscheinlich | |
| Kein Score | – | offene Zahlungsstörungen – Schufa berechnet keinen Wert | rund 8 % |
Neu ist auch: Wer offene Zahlungsstörungen hat, bekommt keinen niedrigen Score, sondern gar keinen – die Störung selbst ist die Auskunft. Anteile sind Näherungswerte aus den Schufa-Angaben zur Einführung.
Warum gute Kunden schlechter dastehen können
Die neue Gewichtung belohnt Beständigkeit und bestraft Bewegung. Wer alle Rechnungen pünktlich zahlt, aber in den letzten zwölf Monaten umgezogen ist, zwei Neobank-Konten eröffnet und drei Handyverträge verglichen hat, verliert bei den Kriterien 2, 3 und 4 zusammen bis zu 310 Punkte – und landet trotz makelloser Historie in „akzeptabel“. Junge Menschen ohne alte Kreditkarte und ohne alten Bankvertrag starten strukturell niedriger. Die Schufa selbst nennt das den Preis der Transparenz: Die Kriterien waren vorher auch drin, nur unsichtbar.
Score verbessern: was wirkt, was nicht
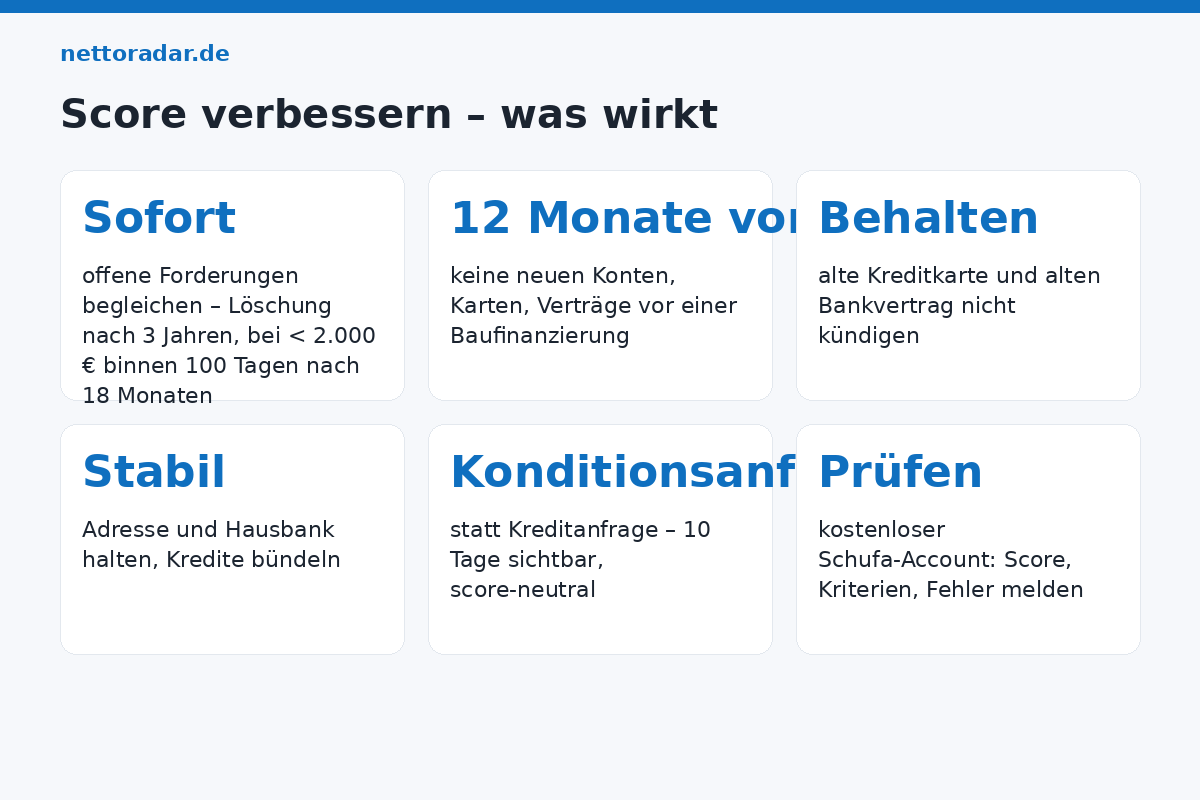
- Wirkt sofort: Offene Forderungen begleichen – erledigte Störungen zählen weniger als offene und werden nach drei Jahren (bei schneller Zahlung binnen 100 Tagen und unter 2.000 € seit 2023 nach 18 Monaten) gelöscht.
- Wirkt in Monaten: Keine neuen Konten, Karten oder Verträge in den zwölf Monaten vor einer Baufinanzierung; ungenutzte Kreditkarten und Konten nicht kündigen, wenn sie alt sind (Kriterium 5 und 6) – eine ungenutzte alte Karte ist wertvoll.
- Wirkt langsam: Adresse und Hausbank halten; Kredite zusammenfassen statt mehrere parallele Ratenkredite; Kreditrahmen der Karte nicht ausreizen.
- Wirkt nicht: Einkommen, Vermögen, Beruf, Alter, Wohngegend – die Schufa kennt sie nicht und wertet sie nicht; Geoscoring ist unzulässig. Auch Tagesgeldkonten und Depots werden nicht gemeldet.
- Fehler korrigieren: Rund 1 % der Einträge sind fehlerhaft (alte Adressen, erledigte Forderungen, Verwechslungen). Korrektur schriftlich bei der Schufa mit Nachweis; während der Prüfung wird der Eintrag gesperrt.
Konditionsanfrage statt Kreditanfrage
Eine Anfrage Kredit wird gespeichert, ist zwölf Monate für andere Banken sichtbar und zählt bei Kriterium 2; eine Anfrage Kreditkonditionen wird nur zehn Tage sichtbar und ist score-neutral. Vergleichsportale und seriöse Banken stellen Konditionsanfragen; bei der Hausbank sollte man es ausdrücklich verlangen. Wer für eine Umschuldung oder Baufinanzierung mehrere Angebote einholt, schützt so seinen Score – die Rechnung zur Umschuldung steht im Beitrag Sondertilgung und Umschuldung, die Kreditformel im Ratgeber Kreditrate berechnen.
Auskunft: kostenlos, sofort, ohne Datenkopie-Umweg
Der Schufa-Account (Web und App) zeigt seit März 2026 kostenlos den Score, die Punkte je Kriterium, alle gespeicherten Verträge und ein Erklär-Tool. Daneben bleibt die kostenlose Datenkopie nach Art. 15 DSGVO (schriftlich, Postversand, einige Wochen) – sie enthält zusätzlich, welche Unternehmen in den letzten zwölf Monaten angefragt haben. Für Vermieter gibt es die kostenpflichtige Bonitätsauskunft (29,95 €) ohne Vertragsdetails; viele Vermieter akzeptieren inzwischen auch den Screenshot der Bonitätsklasse aus dem Account. Bezahlte Abo-Modelle („meineSchufa plus“) sind für die reine Einsicht nicht mehr nötig.
Löschfristen
| Eintrag | Löschung |
|---|---|
| Kreditanfrage | 12 Monate (sichtbar für Dritte), Konditionsanfrage 10 Tage |
| Ratenkredit erledigt | 3 Jahre nach Rückzahlung |
| Girokonto, Kreditkarte gekündigt | sofort bzw. bei Kündigung |
| Mobilfunk-/Energievertrag beendet | sofort |
| Zahlungsstörung bezahlt | 3 Jahre; 18 Monate bei Forderungen unter 2.000 €, binnen 100 Tagen bezahlt (seit 2023) |
| Privatinsolvenz / Restschuldbefreiung | 6 Monate nach Restschuldbefreiung (BGH 2023) |
| Eintrag Schuldnerverzeichnis | 3 Jahre |
Übergang bis 2028
Nicht alle Vertragspartner nutzen den neuen Score sofort: Banken und Händler haben bis Ende 2028 Zeit umzustellen; im Sommer 2026 arbeitete etwa ein Drittel damit. Bis dahin kann es vorkommen, dass die Hausbank noch nach altem Verfahren bewertet, während der Account den neuen Score zeigt. Für Verbraucher ändert das nichts an den Hebeln: Wer die zwölf Kriterien pflegt, steht in beiden Systemen gut da. Und ein guter Score ist Geld wert – bei 20.000 € Ratenkredit über fünf Jahre liegen zwischen 6 und 9 % Zins rund 1.700 €, bei einer Baufinanzierung zwischen „hervorragend“ und „akzeptabel“ oft 0,3 bis 0,5 Prozentpunkte – bei 300.000 € über zehn Jahre mehr als 10.000 €. Was vom Gehalt für die Rate bleibt, rechnet der Brutto-Netto-Rechner.