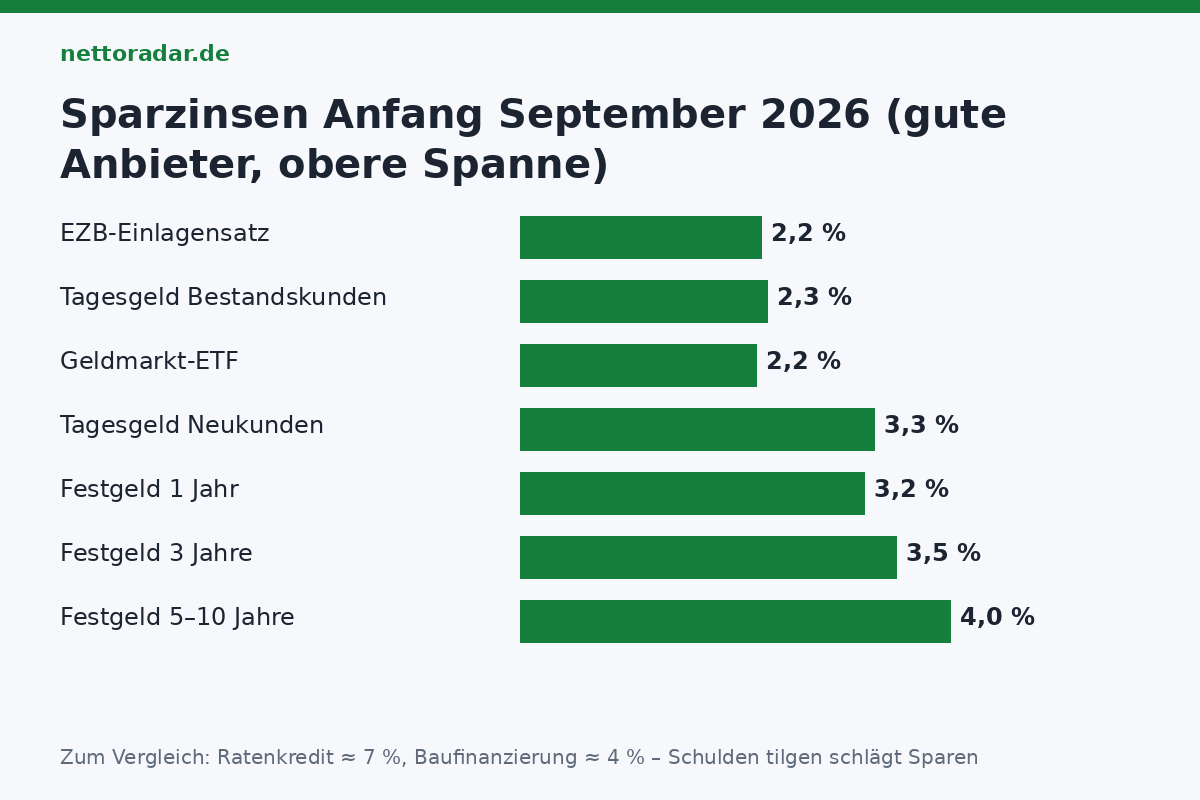
Nach der Zinserhöhung der EZB im Juni 2026 liegt der Einlagensatz bei 2,25 Prozent, und die Banken preisen vor der Sitzung am 10. September bereits die nächste ein: Tagesgeld bringt bei den besten Anbietern wieder rund 2,5 bis 3 Prozent, Festgeld je nach Laufzeit bis zu 4 Prozent – Zinsen deutlich über dem Leitzins, wie zuletzt Ende 2022. Dieser Beitrag erklärt, wo die Zinsen im September 2026 stehen, was Tagesgeld von Festgeld unterscheidet, wie Einlagensicherung, Sparer-Pauschbetrag (1.000 / 2.000 €), Freistellungsauftrag und Abgeltungsteuer funktionieren, wie viel von 3 Prozent netto und nach Inflation bleibt – und wann sich Zinshopping lohnt.
Wo die Zinsen stehen (September 2026)
| Anlage | typischer Zins (gute Anbieter) | Bindung | Bemerkung |
|---|---|---|---|
| Tagesgeld, Bestandskunden | 1,5 – 2,3 % | keine | Zins variabel, Änderung jederzeit |
| Tagesgeld, Neukundenaktion | 2,8 – 3,3 % | keine, Aktionszins 3 – 6 Monate | danach Bestandskundenzins |
| Festgeld 1 Jahr | 2,6 – 3,2 % | 12 Monate | – |
| Festgeld 3 Jahre | 2,9 – 3,5 % | 36 Monate | Zinsen jährlich oder am Ende |
| Festgeld 5 – 10 Jahre | 3,2 – 4,0 % | 60 – 120 Monate | Auslandsbanken über Zinsplattformen |
| Geldmarkt-ETF (€STR) | ≈ 2,2 % | keine, täglich handelbar | folgt dem EZB-Satz, Depot nötig |
| Sparbuch, Girokonto | 0 – 0,5 % | – | Kaufkraftverlust |
Der Ratenkredit kostet zum Vergleich rund 7 %, die Baufinanzierung 4 % – wer beides hat, sollte Schulden tilgen statt sparen; die Rechnung steht im Beitrag Sondertilgung und Umschuldung. Die Zinssätze ändern sich wöchentlich; die Spannen hier sind der Stand Anfang September 2026 vor der EZB-Sitzung.
„Einlagen sind bis zu einem Betrag von 100.000 Euro je Einleger und Institut gesichert.“
§ 8 Abs. 1 Einlagensicherungsgesetz (sinngemäß) – gilt für alle Banken mit Sitz in der EU nach der Richtlinie 2014/49/EU
Tagesgeld oder Festgeld?
- Tagesgeld für den Notgroschen (drei Monatsausgaben) und Geld mit unklarem Zeithorizont: täglich verfügbar, Zins variabel. Der beworbene Neukundenzins gilt meist nur 3 bis 6 Monate; danach lohnt der Wechsel („Zinshopping“) – bei 20.000 € bringt ein Prozentpunkt Unterschied 200 € im Jahr, der Wechsel dauert 15 Minuten.
- Festgeld für Geld mit festem Ziel (Eigenkapital in drei Jahren, Auto in zwei): Zins garantiert, keine vorzeitige Verfügung. Im September 2026, mit einer möglichen weiteren Zinserhöhung im Blick, spricht einiges für Laufzeiten bis 2 Jahre oder eine Zinstreppe: das Geld in drei Tranchen mit 1, 2 und 3 Jahren anlegen – jedes Jahr wird eine frei und kann zum dann aktuellen Zins neu angelegt werden.
- Nicht mehr als 100.000 € je Bank – das ist die gesetzliche Einlagensicherung. Deutsche Privatbanken und Sparkassen sichern darüber hinaus freiwillig; bei Auslandsbanken über Zinsplattformen gilt nur die Sicherung des Heimatlandes – bei Banken in kleineren Euro-Ländern sollte man die 100.000 € nicht ausreizen und die Bonität des Staates im Blick haben.
Sparer-Pauschbetrag und Freistellungsauftrag
Zinsen, Dividenden und Kursgewinne sind bis 1.000 € im Jahr (Ehepaare 2.000 €) steuerfrei – der Sparer-Pauschbetrag. Bei 3 % Zins entspricht das rund 33.000 € Anlage (Paare 67.000 €). Damit die Bank die Steuer nicht abführt, braucht sie einen Freistellungsauftrag; der Pauschbetrag lässt sich auf mehrere Banken verteilen (Summe max. 1.000 €). Ohne Auftrag zieht die Bank 26,375 % ab – die Steuer holt man dann nur über die Steuererklärung (Anlage KAP) zurück. Wer wenig verdient (Rentner, Studierende), kann mit einer Nichtveranlagungsbescheinigung vom Finanzamt Zinsen über 1.000 € steuerfrei kassieren, solange das Gesamteinkommen unter dem Grundfreibetrag bleibt. Alles zur Abgabe steht im Beitrag Steuererklärung 2026.
Was von 3 % Zinsen bleibt
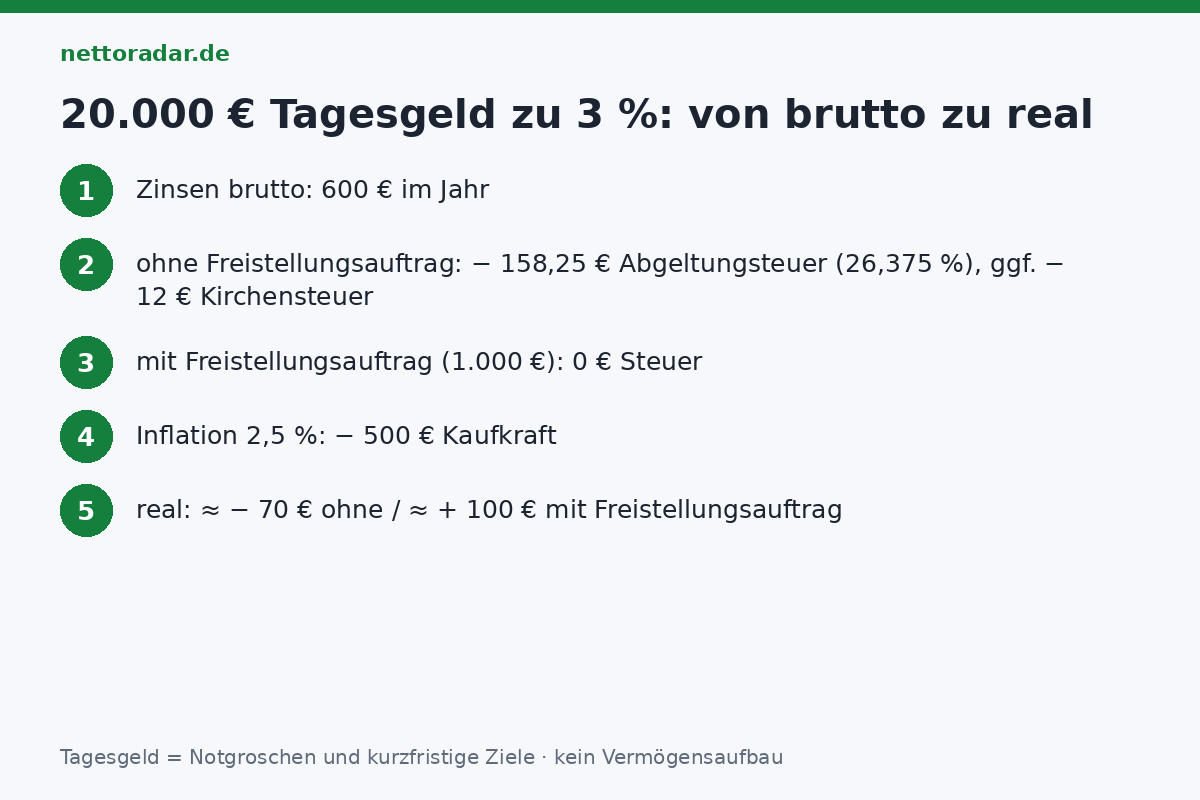
| Anlage 20.000 € Tagesgeld, 3,0 %, Alleinstehend | ohne Freistellung | mit Freistellungsauftrag 1.000 € |
|---|---|---|
| Zinsen brutto im Jahr | 600 € | 600 € |
| Abgeltungsteuer 25 % + Soli 5,5 % darauf (26,375 %) | – 158,25 € | 0 € |
| Kirchensteuer (8 / 9 %, dann 24,45 / 24,51 % Abgeltungsteuer) | – ca. 12 € | 0 € |
| Zinsen netto | ≈ 430 € (2,15 %) | 600 € (3,0 %) |
| Inflation 2,5 % (Kaufkraftverlust auf 20.000 €) | – 500 € | – 500 € |
| Realer Ertrag | ≈ – 70 € | ≈ + 100 € |
Die Tabelle erklärt, warum Tagesgeld auch bei 3 % kein Vermögensaufbau ist: Nach Steuer und Inflation bleibt real nichts oder ein kleines Minus. Für Geld, das länger als zehn Jahre liegen kann, zeigt der Beitrag Zinseszins und Sparplan die Alternative. Für den Notgroschen und kurzfristige Ziele ist Tagesgeld trotzdem richtig – dort zählt Verfügbarkeit, nicht Rendite.
Checkliste Tagesgeld / Festgeld
- Einlagensicherung: EU-Bank, max. 100.000 € je Institut; bei Plattformen prüfen, in welchem Land die Bank sitzt.
- Zinsgutschrift: monatlich oder vierteljährlich ist besser als jährlich (Zinseszins im Jahr); bei mehrjährigem Festgeld jährliche Ausschüttung wählen, um den Pauschbetrag jedes Jahr zu nutzen – bei Auszahlung am Ende fallen alle Zinsen in ein Steuerjahr.
- Freistellungsauftrag beim Eröffnen einstellen, Verteilung auf Banken jährlich prüfen.
- Aktionszins: Datum des Ablaufs notieren; Wechsel ist Schufa-neutral (Tagesgeldkonten werden nicht gemeldet).
- Kündigungsfristen: manche „Tagesgelder“ sind Kündigungsgelder mit 3 Monaten Frist – Kleingedrucktes lesen.
- Gemeinschaftskonto: Ehepaare erhalten 200.000 € Sicherung und 2.000 € Pauschbetrag auf einem Konto.
Wer 2026 neu anlegt, hat eine seltene Konstellation: Sparzinsen über dem Leitzins, eine möglicherweise weiter steigende Kurve, aber Inflation, die den Ertrag auffrisst. Die Antwort ist keine Zinsjagd, sondern Aufteilung – Notgroschen auf Tagesgeld, Ziele der nächsten fünf Jahre auf Festgeld-Treppe, der Rest langfristig in breit gestreute Aktien. Was nach Steuern und Sozialabgaben zum Sparen bleibt, zeigt der Brutto-Netto-Rechner.