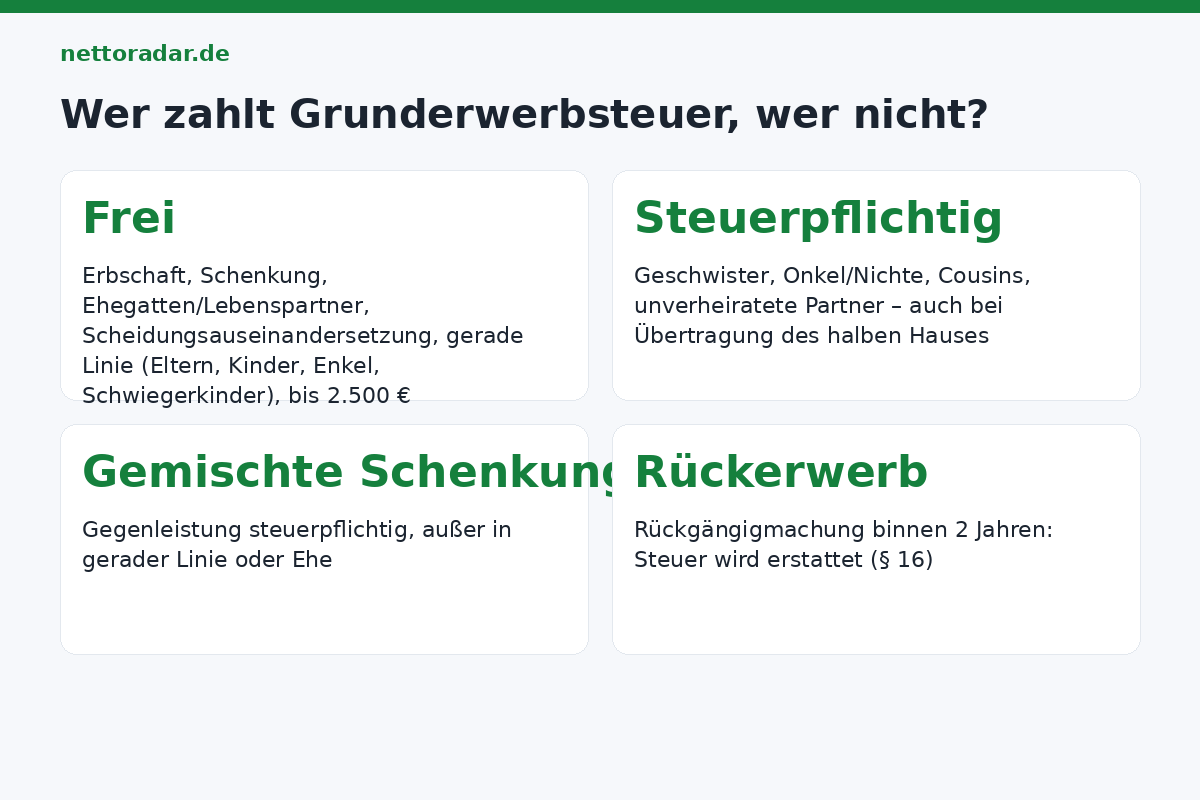
Nicht jeder Eigentumswechsel kostet Grunderwerbsteuer. Wer erbt, wer beschenkt wird, wer das Haus vom Ehepartner oder den Eltern übernimmt, wer bei der Scheidung ausgezahlt wird – für diese Fälle sieht § 3 GrEStG Befreiungen vor, die im Alltag oft übersehen oder falsch eingeschätzt werden. Dieser Beitrag geht die Ausnahmen 2026 durch, erklärt die Tücken bei gemischten Schenkungen, Geschwistern und unverheirateten Paaren und zeigt, wo stattdessen Erbschaft- oder Schenkungsteuer wartet.
Die Befreiungen des § 3 GrEStG
| Fall | Grunderwerbsteuer | Rechtsgrundlage |
|---|---|---|
| Erbschaft (auch Vermächtnis, Erbauseinandersetzung unter Miterben) | frei | § 3 Nr. 2 und Nr. 3 |
| Schenkung unter Lebenden | frei (ggf. Schenkungsteuer) | § 3 Nr. 2 |
| Erwerb zwischen Ehegatten / Lebenspartnern | frei – auch Kauf | § 3 Nr. 4 |
| Vermögensauseinandersetzung nach Scheidung | frei | § 3 Nr. 5 |
| Erwerb zwischen Verwandten in gerader Linie (Eltern, Kinder, Enkel), auch Stief- und Schwiegerkinder | frei – auch Kauf | § 3 Nr. 6 |
| Kaufpreis bis 2.500 € | frei | § 3 Nr. 1 |
| Erwerb zwischen Geschwistern, Onkel/Nichte, unverheirateten Partnern | steuerpflichtig | – |
„Von der Besteuerung sind ausgenommen: […] der Grundstückserwerb von Todes wegen und Grundstücksschenkungen unter Lebenden im Sinne des Erbschaftsteuer- und Schenkungsteuergesetzes, […] der Grundstückserwerb durch den Ehegatten des Veräußerers, […] der Grundstückserwerb durch Personen, die mit dem Veräußerer in gerader Linie verwandt sind.“
§ 3 Nr. 2, 4, 6 Grunderwerbsteuergesetz (verkürzt)
Erbschaft: frei, aber nicht kostenlos
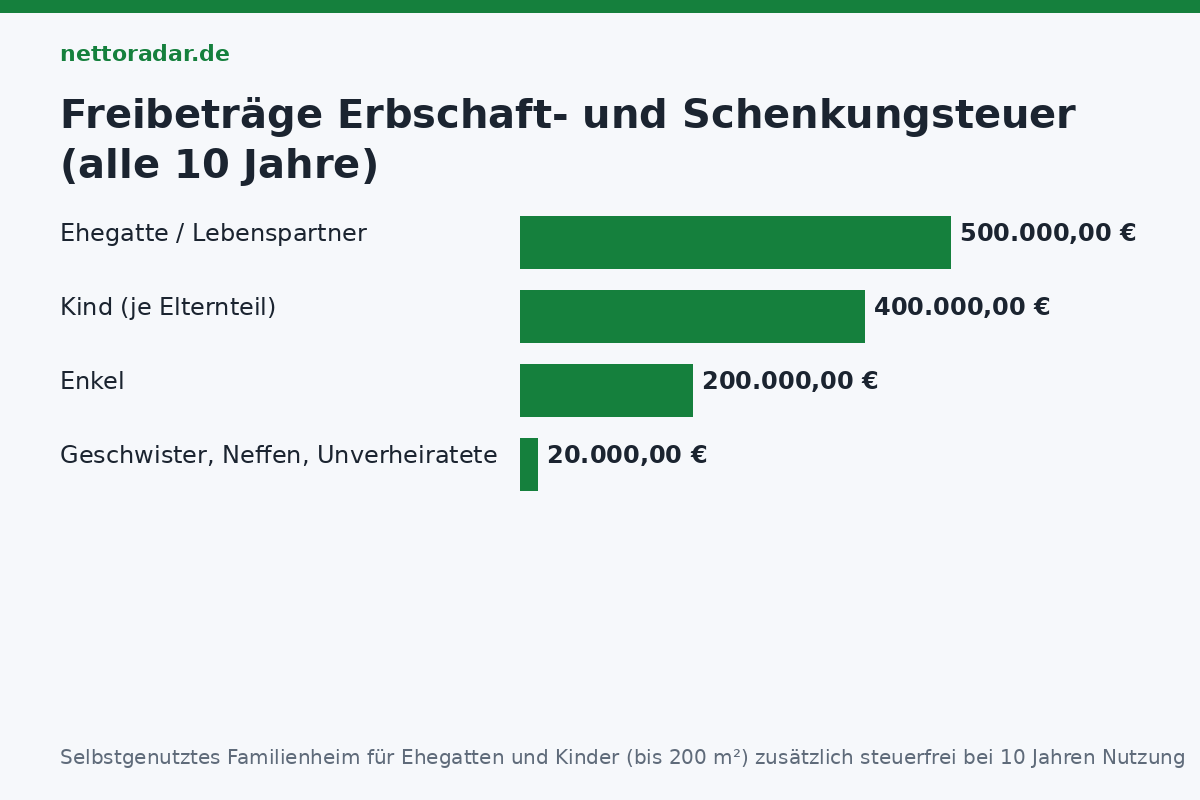
Der Übergang durch Erbfall löst keine Grunderwerbsteuer aus – auch nicht, wenn Miterben die Immobilie untereinander aufteilen und sich gegenseitig auszahlen (§ 3 Nr. 3: Erwerb eines zum Nachlass gehörenden Grundstücks durch Miterben zur Teilung). Kauft dagegen ein Miterbe den Anteil eines anderen, nachdem die Erbengemeinschaft bereits auseinandergesetzt ist, fällt die Steuer an. An die Stelle der Grunderwerbsteuer tritt die Erbschaftsteuer mit ihren Freibeträgen: 500.000 € für Ehegatten, 400.000 € je Kind, 200.000 € je Enkel, 20.000 € für Geschwister und alle anderen. Das selbstgenutzte Familienheim ist für Ehegatten und Kinder (bis 200 m²) zusätzlich steuerfrei, wenn es zehn Jahre selbst bewohnt wird. Grundbuchkosten fallen an, sind aber innerhalb von zwei Jahren nach dem Erbfall bei Vorlage des Erbscheins oder Testaments gebührenfrei.
Schenkung: Grunderwerbsteuer nein, Schenkungsteuer vielleicht
Die Übertragung eines Hauses zu Lebzeiten ohne Gegenleistung ist grunderwerbsteuerfrei. Was bleibt, ist die Schenkungsteuer mit denselben Freibeträgen wie bei der Erbschaft – alle zehn Jahre neu nutzbar. Eltern können Kindern damit alle zehn Jahre 400.000 € je Elternteil steuerfrei übertragen. Komplizierter wird es bei der gemischten Schenkung: Übernimmt der Beschenkte eine Gegenleistung – ein Darlehen, ein Wohnrecht für die Eltern, eine Pflegeverpflichtung, eine Ausgleichszahlung an Geschwister –, gilt die Grunderwerbsteuerbefreiung nur für den unentgeltlichen Teil. Ist der Beschenkte aber ein Kind (gerade Linie) oder der Ehegatte, greift ohnehin die Verwandtenbefreiung für den gesamten Erwerb. Steuerpflichtig wird die Gegenleistung nur bei Schenkungen außerhalb der geraden Linie, etwa an Geschwister oder den Lebensgefährten.
Ehegatten, Lebenspartner – und die Falle für Unverheiratete
Zwischen Ehegatten und eingetragenen Lebenspartnern ist jeder Grundstückserwerb steuerfrei, auch der Verkauf zum vollen Preis und die Übertragung eines Miteigentumsanteils. Die Befreiung gilt während der Ehe und – für die Vermögensauseinandersetzung – nach der Scheidung. Für unverheiratete Paare gibt es nichts davon: Überträgt ein Partner dem anderen die Hälfte des gemeinsam bewohnten Hauses, fällt auf den Wert der Hälfte Grunderwerbsteuer an – bei 400.000 € Hauswert in NRW 13.000 €. Und die Schenkungsteuer kennt für Unverheiratete nur 20.000 € Freibetrag bei 30 % Steuersatz. Wer gemeinsam kauft, sollte deshalb von Anfang an beide ins Grundbuch eintragen lassen; eine spätere Übertragung ist der teuerste Weg. Der Grunderwerbsteuer-Rechner zeigt den Betrag für den halben Kaufpreis.
Scheidung: Vermögensauseinandersetzung ist frei
Übernimmt ein Ehegatte im Zuge der Scheidung das gemeinsame Haus und zahlt den anderen aus, ist das grunderwerbsteuerfrei (§ 3 Nr. 5) – gleichgültig, ob im Scheidungsfolgenvertrag, in der Trennungsvereinbarung oder Jahre später, solange ein Zusammenhang mit der Scheidung besteht. Wichtig ist die Reihenfolge: Die Übertragung muss nach der Scheidung oder in deren Rahmen erfolgen; überträgt ein Partner das Haus während intakter Ehe an den anderen, gilt § 3 Nr. 4 – ebenfalls frei. Steuerpflichtig wird es nur, wenn der geschiedene Partner das Haus Jahre später an den früheren Ehegatten verkauft, ohne dass es Teil der Auseinandersetzung war. Auch die Übertragung an gemeinsame Kinder im Rahmen der Scheidung ist frei (gerade Linie).
Eltern, Kinder, Enkel: gerade Linie
Verwandte in gerader Linie – Großeltern, Eltern, Kinder, Enkel, auch Adoptivkinder, Stiefkinder und deren Ehegatten (Schwiegerkinder) – zahlen keine Grunderwerbsteuer, auch beim Kauf zum Marktpreis. Der Klassiker: Die Eltern verkaufen das Haus dem Sohn für 250.000 € unter Wert – grunderwerbsteuerfrei; der Unterschied zum Verkehrswert ist eine Schenkung, die mit 400.000 € Freibetrag ebenfalls frei bleibt. Nicht in gerader Linie: Geschwister, Neffen, Nichten, Onkel, Tanten, Cousins. Übertragungen unter Geschwistern – etwa wenn eines das Elternhaus übernimmt und die anderen auszahlt – sind steuerpflichtig, sofern sie nicht Teil einer Erbauseinandersetzung sind. Gestaltung: Die Eltern übertragen zu Lebzeiten direkt an das Kind, das das Haus behalten soll, und regeln die Geschwister über Ausgleichszahlungen (Schenkungsteuer beachten) statt über Grundstücksanteile.
Weitere Befreiungen und Sonderfälle
- Grundstückstausch zur Flurbereinigung, Erwerb durch Gemeinden im Rahmen der Bauleitplanung, Rückerwerb bei Rückgängigmachung des Kaufs innerhalb von zwei Jahren (§ 16 GrEStG) – die Steuer wird dann erstattet.
- Einbringung in eine Gesellschaft: Überträgt ein Gesellschafter ein Grundstück auf seine GmbH, fällt Grunderwerbsteuer an; bei Personengesellschaften greift eine anteilige Befreiung nach § 5 GrEStG mit zehnjähriger Behaltefrist.
- Vorweggenommene Erbfolge mit Nießbrauch: Der Nießbrauch ist keine Gegenleistung im grunderwerbsteuerlichen Sinn – bei Kindern ohnehin befreit, bei anderen Beschenkten mindert er die Bemessungsgrundlage nicht, sondern die Schenkungsteuer.
- Erbbaurecht: Die Verlängerung oder Übertragung eines Erbbaurechts ist steuerpflichtig; Erbschaft und Schenkung eines Erbbaurechts sind wie beim Grundstück befreit.
Kurz gesagt
Erbschaft, Schenkung, Ehe, Scheidung und gerade Linie sind frei – Geschwister und unverheiratete Paare nicht. Wo die Grunderwerbsteuer entfällt, wartet die Erbschaft- oder Schenkungsteuer mit Freibeträgen von 20.000 bis 500.000 €. Was beim regulären Kauf anfällt, zeigt der Ratgeber Kaufnebenkosten beim Hauskauf; die Steuerregeln für Familien sammeln wir im Bereich Steuern.