Null Euro Kfz-Steuer – für Elektroautos ist das seit Jahren Alltag, und die Bundesregierung hat die Befreiung 2025 verlängert: Wer bis Ende 2030 ein reines E-Auto zulässt, zahlt zehn Jahre nichts, längstens bis zum 31. Dezember 2035. Aber die Regel hat Ränder: Sie gilt nicht für Plug-in-Hybride, nicht für Wasserstoff-Verbrenner, sie wandert beim Halterwechsel mit, und nach ihrem Ende greift eine Gewichtssteuer, die je nach Fahrzeug 50 bis 100 € im Jahr kostet. Dieser Beitrag erklärt § 3d KraftStG 2026 mit allen Fristen, die Steuer nach Ablauf, die Behandlung von Gebrauchtwagen und Umbauten – und die Frage, ob die Steuerfreiheit einen Kauf rechtfertigt.
Die Regel: zehn Jahre, längstens bis 2035
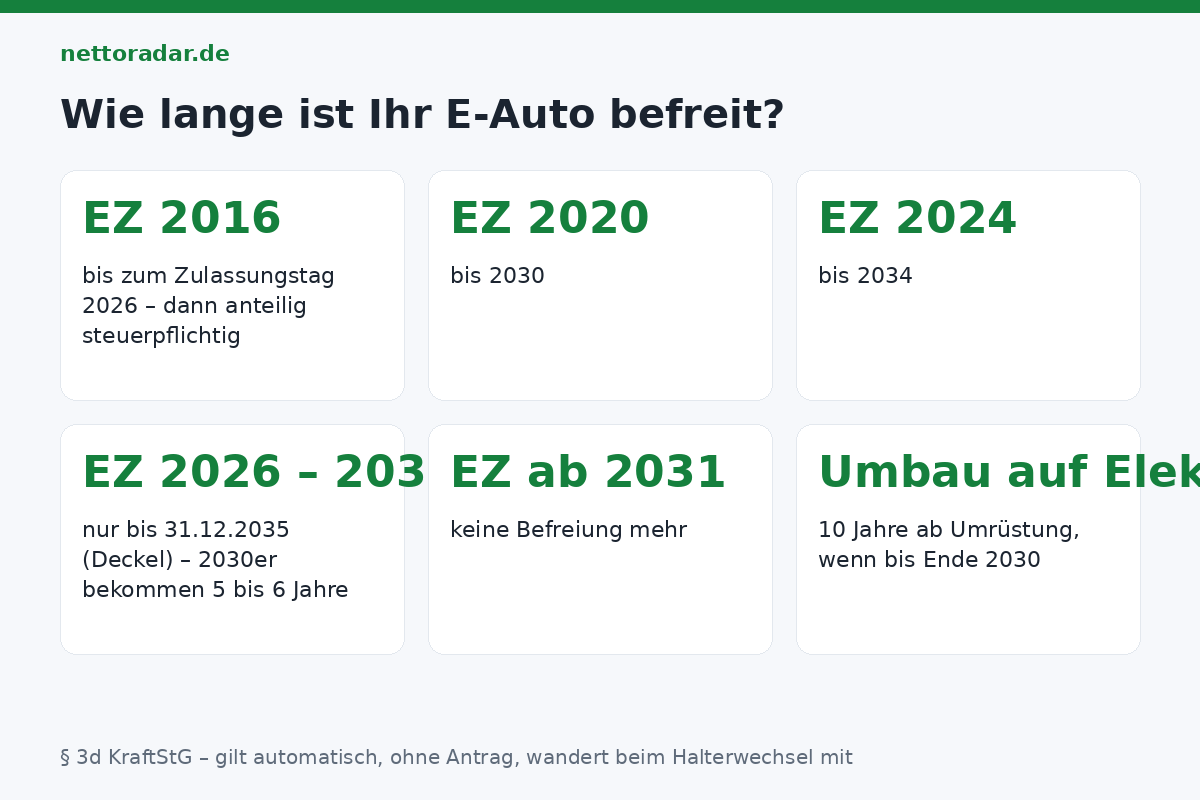
Nach § 3d KraftStG sind Elektrofahrzeuge – Fahrzeuge, die ausschließlich durch Elektromotoren angetrieben werden, gespeist aus Batterie oder Brennstoffzelle – bei Erstzulassung zwischen dem 18. Mai 2011 und dem 31. Dezember 2030 für zehn Jahre ab der Erstzulassung von der Steuer befreit, längstens bis zum 31. Dezember 2035. Die Befreiung gilt automatisch, ohne Antrag, und wird im Steuerbescheid des Zolls mit 0 € ausgewiesen.
| Erstzulassung | Befreit bis | Steuerpflichtig ab |
|---|---|---|
| 2016 | Zulassungstag 2026 | 2026 (anteilig) |
| 2020 | Zulassungstag 2030 | 2030 |
| 2024 | Zulassungstag 2034 | 2034 |
| 2026 | 31.12.2035 (Deckel) | 2036 |
| 2030 | 31.12.2035 (nur 5 bis 6 Jahre) | 2036 |
| ab 2031 | keine Befreiung | ab Zulassung |
Die zehn Jahre laufen taggenau: Ein am 15. März 2016 zugelassenes E-Auto wird ab dem 15. März 2026 steuerpflichtig, der erste Bescheid deckt dann die restlichen Monate des Jahres ab. Für Zulassungen ab 2026 greift der Deckel Ende 2035 – wer 2029 kauft, bekommt nur noch sechs Jahre. Die Grundlagen aller Fahrzeugtypen erklärt der Ratgeber Kfz-Steuer berechnen 2026.
„Das Halten von Elektrofahrzeugen ist von der Steuer befreit […] für Fahrzeuge, die in der Zeit vom 18. Mai 2011 bis zum 31. Dezember 2030 erstmals zugelassen werden, für die Dauer von zehn Jahren ab dem Tag der erstmaligen Zulassung, längstens jedoch bis zum 31. Dezember 2035.“
§ 3d Abs. 1 KraftStG (Fassung 2025, sinngemäß)
Was nach Ablauf gilt: die Gewichtssteuer
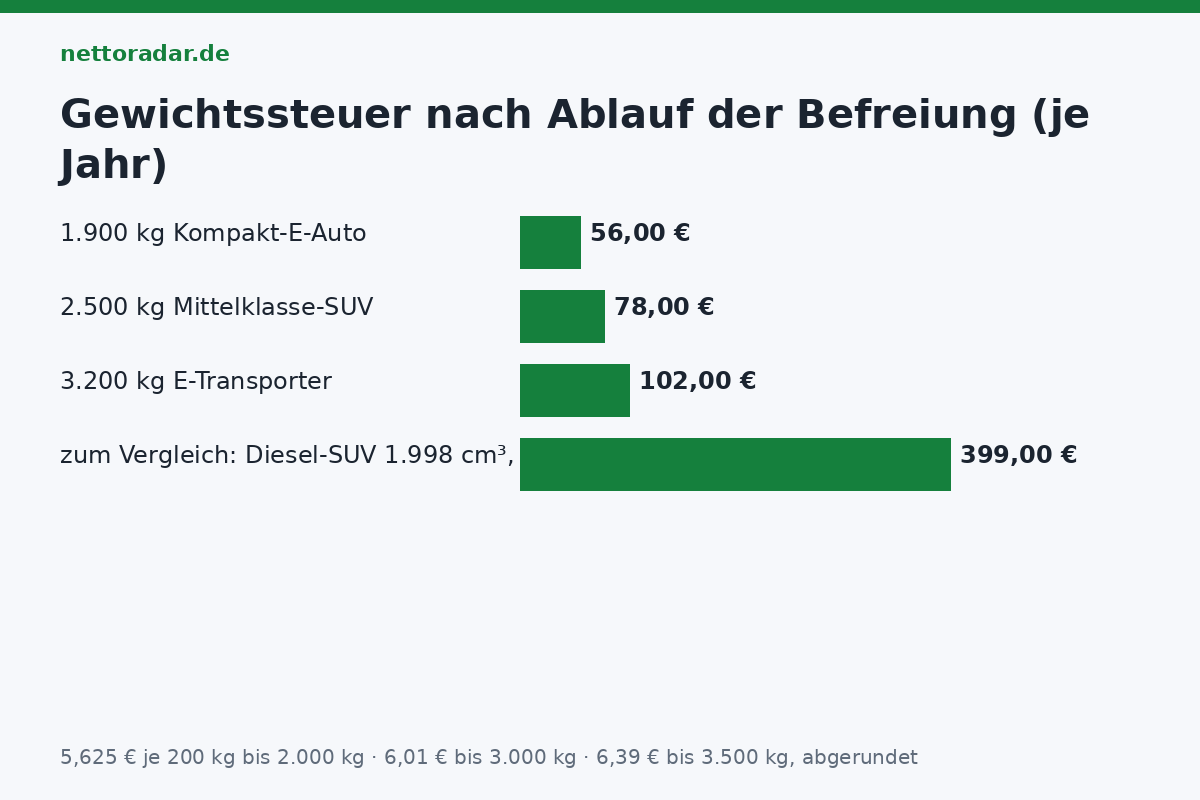
Elektroautos werden nach Ende der Befreiung nicht nach Hubraum (sie haben keinen) und nicht nach CO₂ (sie stoßen keines aus), sondern nach dem zulässigen Gesamtgewicht besteuert (§ 9 Abs. 2 KraftStG) – mit den halben Sätzen für sonstige Fahrzeuge:
| Gesamtgewicht | je angefangene 200 kg | Beispiel |
|---|---|---|
| bis 2.000 kg | 5,625 € | 1.900 kg (Kompakt-E-Auto): 10 × 5,625 = 56 € |
| 2.001 – 3.000 kg | 6,01 € | 2.500 kg (Mittelklasse-SUV): 13 × 6,01 = 78 € |
| 3.001 – 3.500 kg | 6,39 € | 3.200 kg (E-Transporter): 16 × 6,39 = 102 € |
Der Satz gilt für das gesamte Gewicht, nicht bandweise; das Ergebnis wird auf volle Euro abgerundet. Ein Elektroauto zahlt damit nach Ablauf der Befreiung etwa so viel wie ein Kleinwagen-Benziner – und deutlich weniger als ein vergleichbarer Diesel-SUV mit 400 € im Jahr. Den Betrag für Ihr Fahrzeug und Ihr Zulassungsjahr zeigt der Kfz-Steuer-Rechner im Reiter „Pkw Elektro“ – inklusive Hinweis, bis wann die Befreiung läuft.
Was nicht befreit ist
- Plug-in-Hybride: haben einen Verbrenner und werden wie Benziner besteuert – Hubraum-Sockel plus CO₂-Anteil. Wegen der niedrigen WLTP-Werte (oft 20 bis 50 g/km) fällt meist nur der Sockel an: 1.984 cm³ = 40 € im Jahr.
- Range-Extender-Fahrzeuge mit Verbrennungsmotor als Stromerzeuger: nach der Verwaltungspraxis nicht befreit, wenn der Verbrenner die Räder mittelbar antreibt.
- Wasserstoff-Verbrenner: nicht befreit; Brennstoffzellenfahrzeuge (Strom aus Wasserstoff) dagegen schon.
- Elektro-Nutzfahrzeuge über 3,5 t und E-Busse: eigene Regeln, teils Befreiung bis 2030 nach § 3d Abs. 2 für Nutzfahrzeuge mit Erstzulassung bis 2025.
- Elektroroller und L-Klasse-Fahrzeuge: Leichtkrafträder bis 125 cm³-Äquivalent sind ohnehin steuerfrei, größere E-Motorräder fallen unter die Befreiung.
Gebrauchtwagen, Halterwechsel, Umbau
Die Befreiung hängt am Fahrzeug, nicht am Halter: Wer 2026 ein E-Auto mit Erstzulassung 2021 kauft, übernimmt die Restbefreiung bis 2031. Beim Gebrauchtkauf lohnt deshalb der Blick auf Feld B – ein 2019 zugelassenes Modell ist nur noch bis 2029 befreit, ein 2024 zugelassenes bis 2034. Auch Umrüstungen profitieren: Wird ein Verbrenner nachträglich auf reinen Elektroantrieb umgebaut (Eintragung in die Zulassungsbescheinigung), beginnt ab dem Tag der Umrüstung eine zehnjährige Befreiung, sofern sie bis Ende 2030 erfolgt. Ein Umbau zurück auf Verbrenner beendet die Befreiung sofort.
Rechnet sich die Steuerfreiheit?
Steuerlich spart ein Elektroauto gegenüber einem vergleichbaren Benziner rund 100 bis 250 € im Jahr, gegenüber einem Diesel 200 bis 400 € – über zehn Jahre also 1.000 bis 4.000 €. Das ist ein Argument, aber selten das entscheidende: Größer sind die Unterschiede bei Kraftstoff- und Stromkosten, Versicherung, Wartung und Wertverlust. Für Dienstwagenfahrer wiegt die 0,25-%-Regel bei der Versteuerung des geldwerten Vorteils (für E-Autos bis 100.000 € Bruttolistenpreis seit 2025) deutlich schwerer als die Kfz-Steuer – bei einem 50.000-€-Fahrzeug sind das 125 € statt 500 € monatlich zu versteuern. Was das netto ausmacht, lässt sich mit dem Brutto-Netto-Rechner vergleichen, indem man den geldwerten Vorteil zum Brutto addiert.
Praxis: Bescheid, Halterwechsel, Saisonkennzeichen
Auch befreite Fahrzeuge erhalten vom Hauptzollamt einen Steuerbescheid – über 0 € – und brauchen ein SEPA-Mandat; beim Halterwechsel wird das Fahrzeug automatisch neu veranlagt, die Restbefreiung läuft weiter. Ein Saisonkennzeichen ändert an der Befreiung nichts, verkürzt aber die Versicherungsdauer. Wer sein E-Auto abmeldet und später wieder zulässt, verliert keine Befreiungsmonate: Die zehn Jahre laufen ab der Erstzulassung, nicht ab der aktuellen Zulassung.
Ausblick
Die Verlängerung bis 2035 ist beschlossen und in Kraft; eine weitere Verlängerung über 2030 hinaus für Neuzulassungen ist nicht vorgesehen. Die Gewichtssteuer für Elektroautos wird politisch diskutiert – als Ersatz für wegbrechende Kraftstoffsteuern ist auch eine fahrleistungsabhängige Abgabe im Gespräch. Für Käufer bis 2030 ändert das nichts an der Befreiung; für die Zeit danach sollte man mit einem Betrag rechnen, der über der heutigen Gewichtssteuer liegt. Wie sich Diesel und Benziner heute steuerlich schlagen, zeigt der Beitrag Kfz-Steuer Diesel vs. Benziner.