Krankengeld ist steuerfrei – und trotzdem kommt nach einem Krankheitsjahr häufig eine Nachzahlung vom Finanzamt. Der Grund heißt Progressionsvorbehalt: Das Krankengeld erhöht den Steuersatz auf das übrige Einkommen, ohne selbst besteuert zu werden. Dieser Beitrag erklärt den Mechanismus mit einem Rechenbeispiel 2026, die Pflicht zur Steuererklärung, die Wirkung bei Ehepaaren und die Abzüge, die sich in einem Krankheitsjahr besonders lohnen.
Steuerfrei, aber nicht steuerneutral
Lohnersatzleistungen – Krankengeld, Arbeitslosengeld, Elterngeld, Kurzarbeitergeld, Mutterschaftsgeld, Übergangsgeld – sind nach § 3 Nr. 1 EStG steuerfrei. Nach § 32b EStG werden sie aber bei der Ermittlung des Steuersatzes berücksichtigt: Das Finanzamt rechnet die Leistung dem zu versteuernden Einkommen hinzu, ermittelt den Durchschnittssteuersatz auf diese Summe und wendet ihn auf das tatsächlich steuerpflichtige Einkommen an. Das Krankengeld selbst bleibt unversteuert – aber das Gehalt aus den gesunden Monaten wird mit einem höheren Satz belegt als ohne Krankengeld.
„Hat ein […] Steuerpflichtiger Krankengeld […] bezogen, so ist auf das nach § 32a Absatz 1 zu versteuernde Einkommen ein besonderer Steuersatz anzuwenden. Der besondere Steuersatz ist der Steuersatz, der sich ergibt, wenn bei der Berechnung der Einkommensteuer das nach § 32a Absatz 1 zu versteuernde Einkommen vermehrt […] um die [Leistungen] wird.“
§ 32b Abs. 1 und 2 Einkommensteuergesetz (verkürzt)
Rechenbeispiel 2026
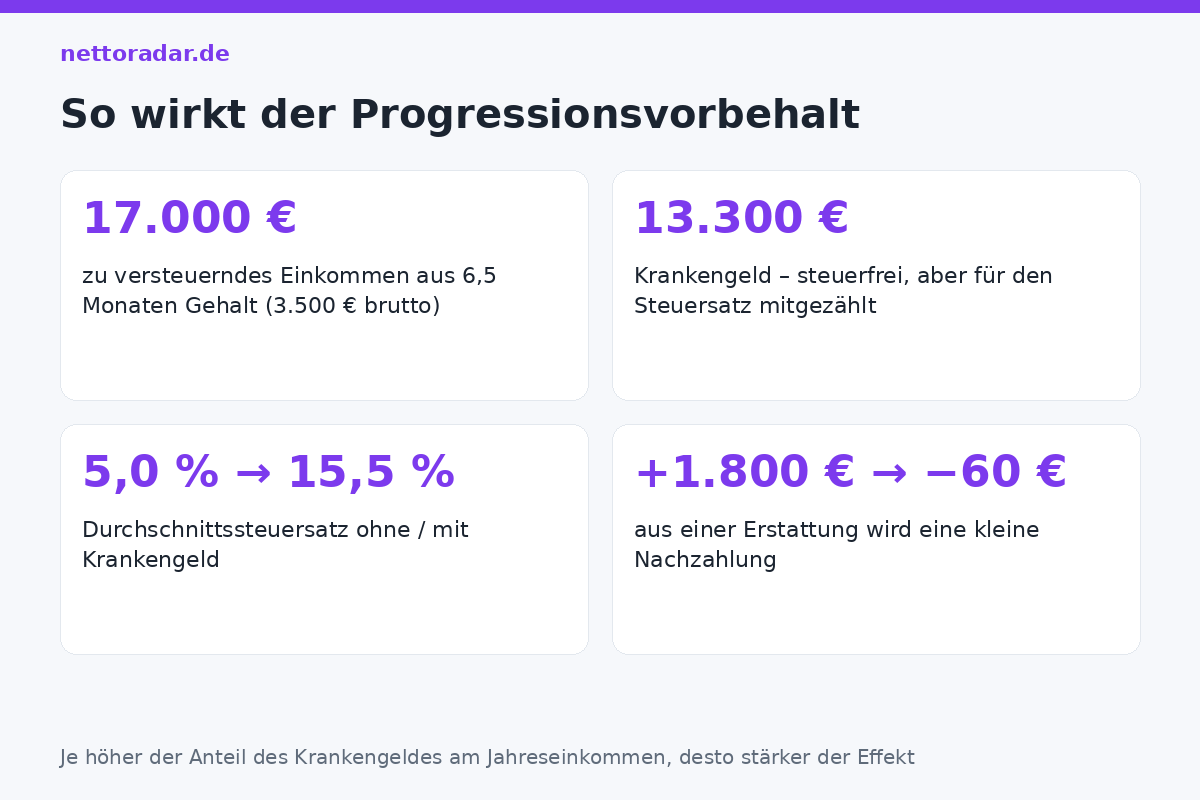
Angestellte, Steuerklasse 1, 3.500 € brutto. Sie ist ab Mitte Mai bis Jahresende krank: fünf Monate Gehalt (17.500 € brutto) plus sechs Wochen Entgeltfortzahlung (5.250 €), danach Krankengeld für rund 190 Tage – laut Krankengeld-Rechner 70 € brutto pro Tag, also etwa 13.300 € Brutto-Krankengeld (die Sozialversicherungsabzüge spielen steuerlich keine Rolle; in der Bescheinigung der Kasse steht der Bruttobetrag).
| Position | ohne Progressionsvorbehalt | mit Progressionsvorbehalt |
|---|---|---|
| Bruttolohn (6,5 Monate) | 22.750 € | 22.750 € |
| zu versteuerndes Einkommen (nach Pauschbeträgen und Vorsorge, gerundet) | 17.000 € | 17.000 € |
| Krankengeld (steuerfrei) | – | 13.300 € |
| Einkommen für die Satzermittlung | 17.000 € | 30.300 € |
| Durchschnittssteuersatz | rund 5,0 % | rund 15,5 % |
| Einkommensteuer auf 17.000 € | rund 850 € | rund 2.700 € |
| einbehaltene Lohnsteuer (6,5 × 405,50 €) | 2.636 € | 2.636 € |
| Ergebnis | Erstattung rund 1.800 € | Nachzahlung rund 60 € |
Ohne Krankengeld gäbe es eine Erstattung, weil der Lohnsteuerabzug ein volles Jahresgehalt unterstellte. Mit Progressionsvorbehalt wird das Gehalt der gesunden Monate mit dem Satz eines 30.300-€-Einkommens besteuert – die Erstattung verschwindet, es bleibt eine kleine Nachzahlung. Die Beträge sind gerundet; je nach Werbungskosten, Sonderausgaben und Kirchensteuer verschiebt sich das Ergebnis. Die Faustregel: Je höher der Anteil des Krankengeldes am Jahreseinkommen, desto stärker der Effekt. Wer das ganze Jahr Krankengeld bezieht und kein anderes Einkommen hat, zahlt dagegen keine Steuer – es gibt nichts, worauf der höhere Satz wirken könnte.
Pflicht zur Steuererklärung
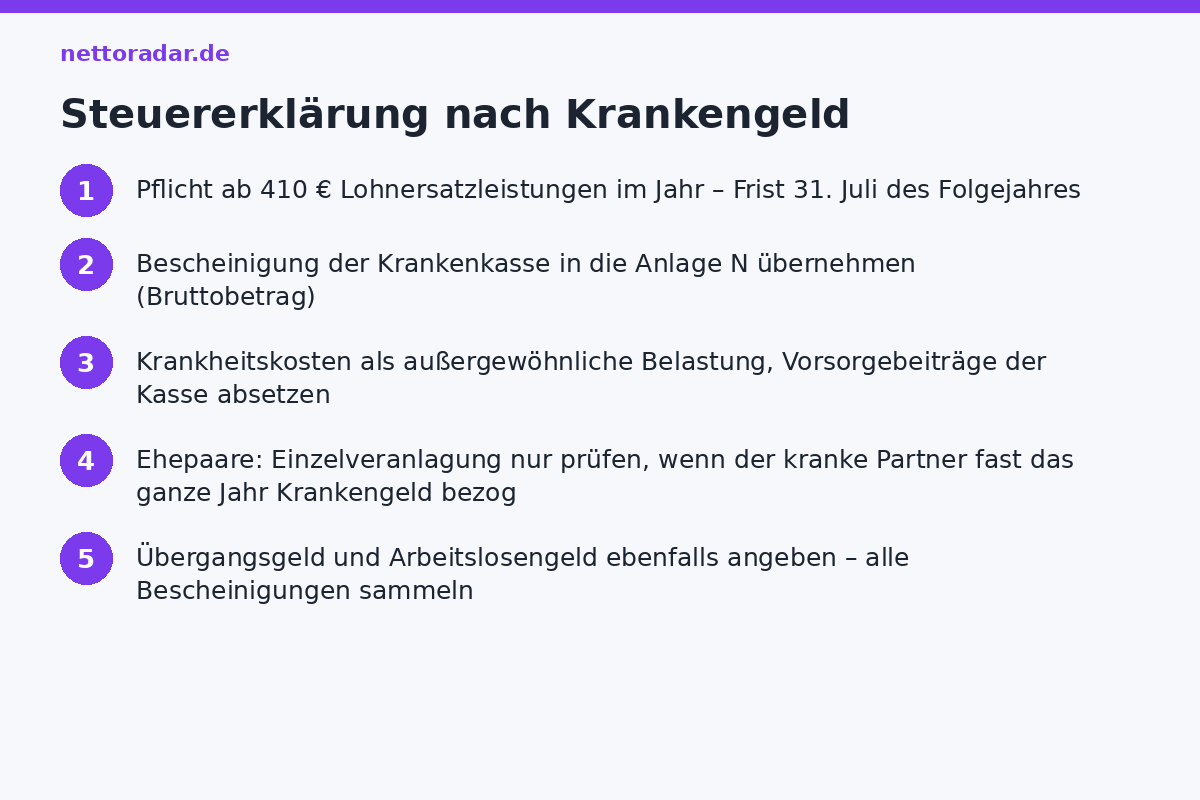
Wer im Jahr mehr als 410 € Lohnersatzleistungen bezogen hat, muss eine Einkommensteuererklärung abgeben (§ 46 Abs. 2 Nr. 1 EStG) – auch wer sonst nie eine abgibt. Die Frist endet am 31. Juli des Folgejahres (mit Steuerberater oder Lohnsteuerhilfeverein Ende Februar des übernächsten Jahres). Die Krankenkasse meldet den Betrag elektronisch an das Finanzamt und schickt eine Bescheinigung; er gehört in die Anlage N (Zeile „Lohnersatzleistungen“) bzw. in den Hauptvordruck. Wer die Erklärung nicht abgibt, riskiert Schätzung und Verspätungszuschlag von mindestens 25 € je Monat.
Ehepaare: Der Effekt trifft beide
Bei Zusammenveranlagung wird das Krankengeld des einen Partners dem gemeinsamen Einkommen für die Satzermittlung hinzugerechnet – der höhere Satz wirkt auf das Gehalt beider. Bei 3/5 kommt hinzu, dass der Partner in Klasse 3 ohnehin zu wenig Lohnsteuer gezahlt hat; die Nachzahlung kann dann vierstellig werden. Die Einzelveranlagung (§ 26a EStG) hilft nur selten: Sie vermeidet zwar den Progressionseffekt beim gesunden Partner, verzichtet aber auf den Splittingvorteil. Ob sie sich lohnt, zeigt eine Vergleichsrechnung in jeder Steuersoftware – meist lohnt sie erst, wenn der kranke Partner fast das ganze Jahr Krankengeld bezog und der andere gut verdient. Warum die Steuerklasse das Krankengeld selbst beeinflusst (90 % des Nettos), erklärt der Ratgeber Krankengeld 2026.
Was die Nachzahlung senkt
- Krankheitskosten als außergewöhnliche Belastung: Zuzahlungen, Fahrten zur Behandlung, Brille, Zahnersatz, Medikamente – abzüglich der zumutbaren Belastung (1 bis 7 % des Einkommens, in einem Krankheitsjahr mit niedrigem Einkommen entsprechend gering).
- Werbungskosten: Fahrten zur Arbeit in den gesunden Monaten, Arbeitsmittel, Fortbildung – über 1.230 € wirken sie voll.
- Vorsorgeaufwendungen: Die während des Krankengeldbezugs von der Kasse abgeführten Renten- und Arbeitslosenversicherungsbeiträge sind absetzbar (sie stehen in der Bescheinigung).
- Behinderten-Pauschbetrag, wenn ein Grad der Behinderung festgestellt wurde – ab GdB 20 rückwirkend für das ganze Jahr.
- Sonderausgaben: Kirchensteuer, Spenden, Kinderbetreuung – wie üblich.
Sozialversicherung: Was die Kasse abführt
Die Abzüge vom Krankengeld (Renten-, Arbeitslosen-, Pflegeversicherung) sind keine Steuern, sondern Beiträge – sie sichern Rentenpunkte (auf 80 % des Regelentgelts) und den Anspruch auf Arbeitslosengeld nach dem Krankengeld. Steuerlich sind die Rentenbeiträge Vorsorgeaufwendungen, die Arbeitslosen- und Pflegebeiträge sonstige Vorsorgeaufwendungen (im Rahmen der Höchstbeträge). Krankenversicherungsbeiträge zahlt die Kasse nicht ab, weil sie selbst der Träger ist.
Übergangsgeld, Rente, Arbeitslosengeld
Alle Nachfolgeleistungen unterliegen ebenfalls dem Progressionsvorbehalt: Übergangsgeld während der Reha, Arbeitslosengeld nach der Aussteuerung, nicht dagegen die Erwerbsminderungsrente – sie ist regulär steuerpflichtig mit dem Besteuerungsanteil des Rentenbeginns (2026: 84 %). Wer im selben Jahr Krankengeld, Übergangsgeld und Arbeitslosengeld bezogen hat, addiert alle Beträge; die Bescheinigungen kommen von Krankenkasse, Rentenversicherung und Agentur für Arbeit getrennt. Was nach den 78 Wochen finanziell folgt, beschreibt der Beitrag Krankengeld: 78 Wochen und dann?; alle Steuerwerte 2026 stehen auf der Seite Zahlen des Jahres.
Kurz gesagt
Krankengeld ist steuerfrei, hebt aber den Steuersatz auf das übrige Einkommen. Ab 410 € ist die Erklärung Pflicht. Bei halbem Krankheitsjahr und mittlerem Gehalt verwandelt sich eine Erstattung von rund 1.800 € in eine kleine Nachzahlung; Krankheitskosten und Vorsorgebeiträge mildern das ab.