Zwischen Minijob und Vollzeit liegt eine Zone, in der die Sozialversicherung bewusst nachlässig rechnet: der Übergangsbereich von 603,01 bis 2.000 €, umgangssprachlich Midijob. Wer hier verdient, zahlt deutlich weniger Beiträge als der Prozentsatz vermuten lässt – bei 800 € brutto nur 61 € statt 174 € – und bekommt trotzdem den vollen Versicherungsschutz und volle Rentenpunkte. Dieser Beitrag erklärt die Formel mit dem Faktor F 2026, zeigt die Entlastung für jeden Verdienst und nennt die Fälle, in denen der Übergangsbereich nicht gilt.
Wofür der Übergangsbereich gedacht ist
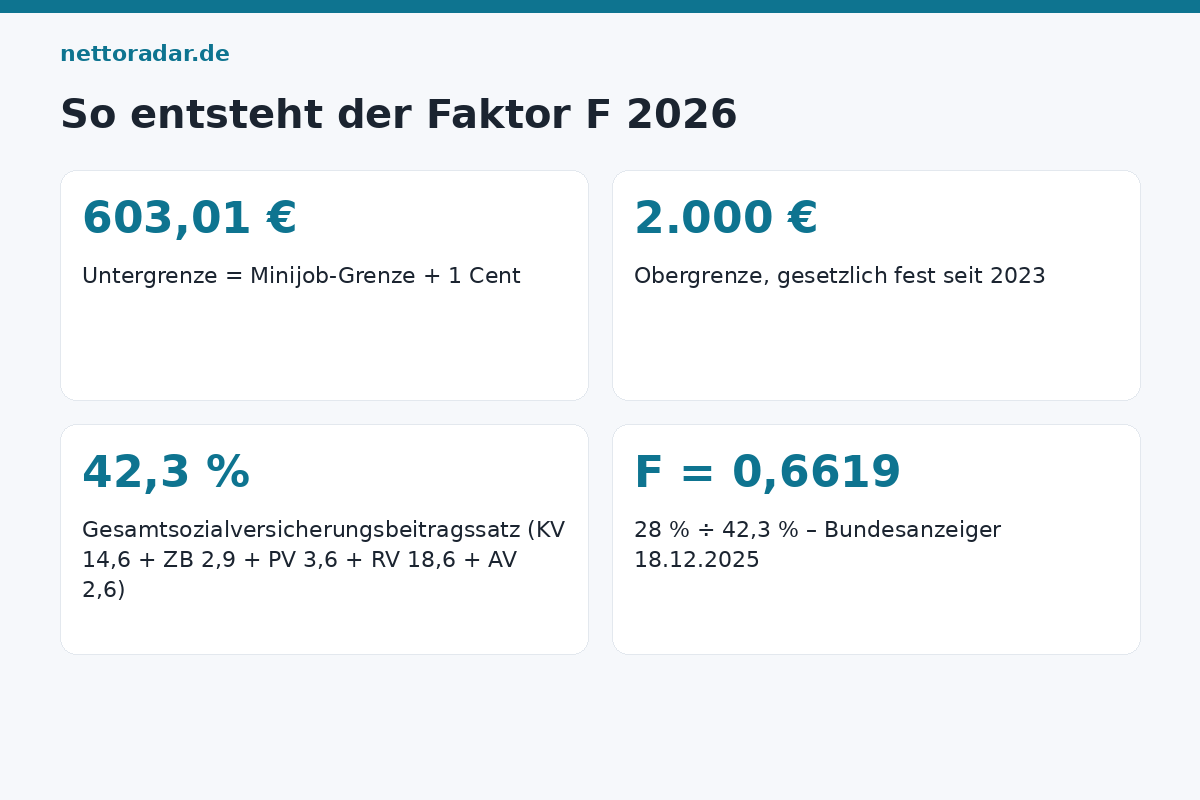
Ohne die Regel gäbe es an der Minijob-Grenze eine Klippe: Bei 603 € zahlt der Beschäftigte fast nichts, bei 604 € plötzlich 21 % Sozialabgaben – rund 130 € weniger netto für einen Euro mehr brutto. Der Übergangsbereich (§ 20 Abs. 2 und 2a SGB IV) glättet diese Klippe. Beiträge werden nicht vom tatsächlichen Entgelt berechnet, sondern von einer reduzierten beitragspflichtigen Einnahme, die bei 603,01 € nahe null beginnt und bei 2.000 € das volle Entgelt erreicht. Die Obergrenze von 2.000 € ist seit 2023 fest im Gesetz; die Untergrenze folgt der Minijob-Grenze und liegt 2026 bei 603,01 €. Was unterhalb gilt, steht im Ratgeber Minijob 2026.
Die Formel mit dem Faktor F
Der Faktor F ist der Kern der Rechnung: 28 % geteilt durch den Gesamtsozialversicherungsbeitragssatz des Jahres. 2026 beträgt dieser 42,3 % (14,6 % KV + 2,9 % Zusatzbeitrag + 3,6 % PV + 18,6 % RV + 2,6 % AV), also F = 0,6619, bekanntgegeben im Bundesanzeiger vom 18. Dezember 2025. Daraus ergeben sich zwei Formeln:
- Beitragspflichtige Einnahme gesamt (für den Gesamtbeitrag): 1,145937223 × Entgelt − 291,8744452
- Beitragspflichtige Einnahme Arbeitnehmer (für Ihren Anteil): 1,431639227 × Entgelt − 863,2784538
Der Arbeitgeber zahlt die Differenz zwischen Gesamtbeitrag und Arbeitnehmerbeitrag – also mehr als seine übliche Hälfte. Bei 800 € brutto beträgt die beitragspflichtige Einnahme 624,88 € (gesamt) und 282,03 € (Arbeitnehmer). Ihr Rentenbeitrag: 282,03 € × 9,3 % = 26,23 € statt 74,40 €.
„Übersteigt das Arbeitsentgelt die Geringfügigkeitsgrenze und überschreitet es regelmäßig im Monat 2.000 Euro nicht, […] wird für die Berechnung des Gesamtbeitrags eine beitragspflichtige Einnahme zugrunde gelegt, die sich […] nach der Formel F × G + ([2.000 ÷ (2.000 − G)] − [G ÷ (2.000 − G)] × F) × (AE − G) berechnet.“
§ 20 Abs. 2 und 2a SGB IV (verkürzt)
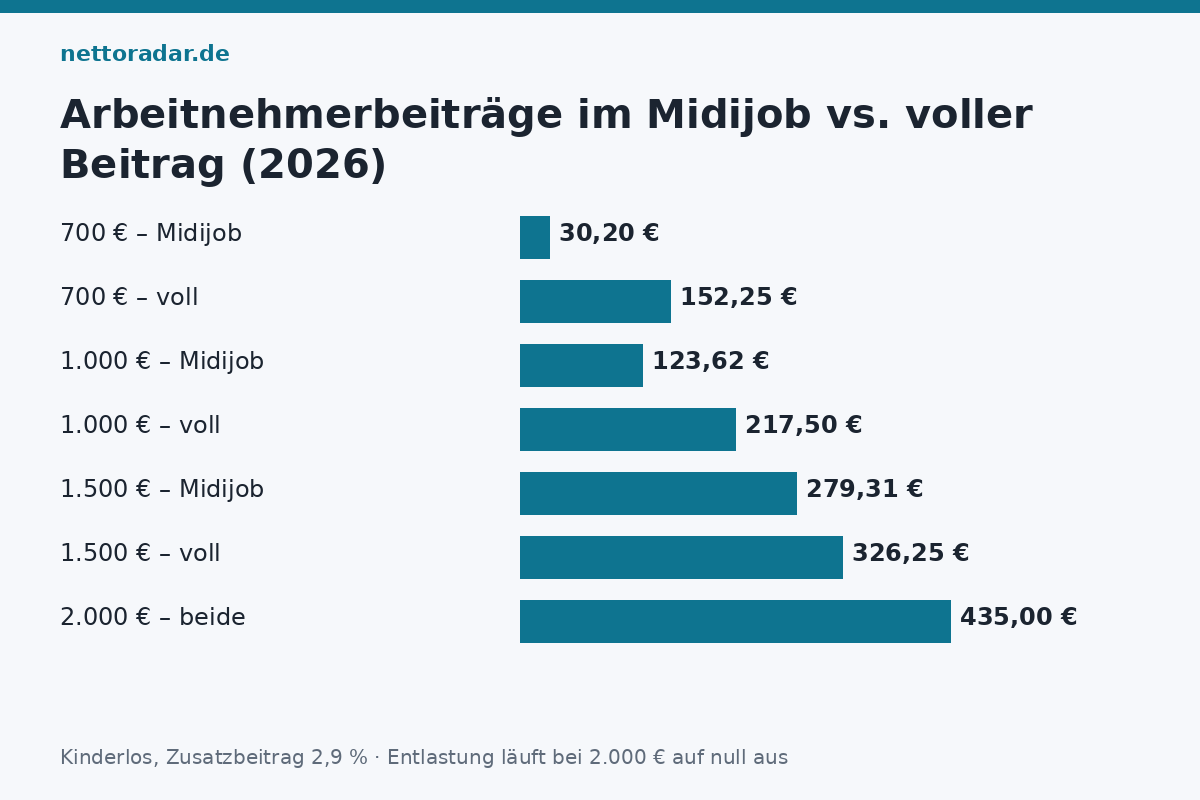
Die Entlastung in Zahlen (2026)
| Brutto | AN-Beiträge Midijob | AN-Beiträge ohne Regel | Ersparnis | AG-Beiträge Midijob | Netto (Klasse 1) |
|---|---|---|---|---|---|
| 700 € | 30,20 € | 152,25 € | 122,05 € | 188,71 € | 669,80 € |
| 800 € | 61,35 € | 174,00 € | 112,65 € | 206,72 € | 738,65 € |
| 1.000 € | 123,62 € | 217,50 € | 93,88 € | 242,78 € | 876,38 € |
| 1.200 € | 185,90 € | 261,00 € | 75,10 € | 278,81 € | 1.014,10 € |
| 1.500 € | 279,31 € | 326,25 € | 46,94 € | 332,89 € | 1.211,44 € |
| 1.800 € | 372,73 € | 391,50 € | 18,77 € | 386,94 € | 1.374,86 € |
| 2.000 € | 435,00 € | 435,00 € | 0,00 € | 423,00 € | 1.476,84 € |
Kinderlos, Zusatzbeitrag 2,9 %, keine Kirchensteuer. Lohnsteuer fällt in Klasse 1 erst ab rund 1.450 € an; bei 1.500 € sind es 9,25 €. Die Netto-Kurve ist stetig: Es gibt keinen Betrag, bei dem mehr Brutto weniger Netto bedeutet. Jeden Wert für Ihre Situation – Steuerklasse, Kinder, Bundesland – liefert der Brutto-Netto-Rechner, der den Übergangsbereich automatisch anwendet, etwa auf der Seite 1.200 € brutto in netto.
Volle Rente aus dem vollen Brutto
Der wichtigste Unterschied zum Minijob: Obwohl die Beiträge reduziert sind, werden die Rentenpunkte aus dem tatsächlichen Arbeitsentgelt berechnet (§ 70 Abs. 1a SGB VI). Ein Jahr mit 1.000 € brutto bringt rund 0,24 Entgeltpunkte – etwa 9,70 € Monatsrente – für 26 € Rentenbeitrag im Monat. Dasselbe gilt für das Arbeitslosengeld: Bemessungsentgelt ist das volle Brutto (§ 151 SGB III). Krankengeld wird ebenfalls aus dem vollen Entgelt berechnet. Der Übergangsbereich ist damit die einzige Zone im deutschen Sozialrecht, in der Beschäftigte mehr Leistung bekommen, als sie beitragen – finanziert vom Arbeitgeber und der Solidargemeinschaft.
Wann der Übergangsbereich nicht gilt
- Auszubildende, Praktikanten, dual Studierende, Freiwilligendienste: Beiträge werden immer vom vollen Entgelt berechnet (§ 20 Abs. 2a Satz 9 SGB IV). Eine Azubi-Vergütung von 1.200 € kostet 261 € Sozialabgaben, nicht 186 €.
- Mehrere Beschäftigungen: Maßgeblich ist das Gesamtentgelt. Zwei Jobs mit je 1.200 € liegen zusammen über 2.000 € – kein Übergangsbereich in beiden.
- Minijob neben Hauptjob: Der Minijob bleibt geringfügig, der Hauptjob wird nach seinem eigenen Entgelt beurteilt.
- Einmalzahlungen: Weihnachtsgeld wird auf das Jahr verteilt; überschreitet das regelmäßige Entgelt dadurch 2.000 €, entfällt die Regel für alle Monate.
- Kurzarbeit, Elternzeit-Teilzeit: Für Kurzarbeitergeld gilt das Sollentgelt, für Teilzeit in Elternzeit das reduzierte Entgelt – der Übergangsbereich greift dann regulär.
Verzicht auf die Entlastung?
Bis 2022 konnten Beschäftigte auf die Gleitzonenregel in der Rentenversicherung verzichten, um volle Beiträge und damit – so die damalige Logik – volle Rentenpunkte zu bekommen. Seit die Rentenpunkte ohnehin aus dem vollen Entgelt berechnet werden, ist der Verzicht abgeschafft. Es gibt keinen Grund mehr, freiwillig mehr zu zahlen.
Für Arbeitgeber: Mehrkosten und Meldung
Der Arbeitgeber trägt im Übergangsbereich einen überproportionalen Anteil – bei 800 € brutto 206,72 € statt 169,20 €, also 37,52 € mehr im Monat. Die Beschäftigung wird mit dem Kennzeichen „Midijob“ (Übergangsbereich) in der Meldung an die Krankenkasse markiert; die Lohnsoftware wendet die Formeln dann automatisch an. Fehler entstehen fast nur bei falscher Kennzeichnung oder bei Azubis, die fälschlich in den Übergangsbereich gestellt werden – beides fällt bei der Betriebsprüfung der Rentenversicherung auf.
Steuern im Midijob
Steuerlich ist der Midijob ein ganz normales Arbeitsverhältnis: Lohnsteuer nach Steuerklasse, keine Pauschsteuer, Steuererklärung nach den üblichen Regeln. In Klasse 1 bis 4 bleibt bis rund 1.450 € brutto alles steuerfrei; in Klasse 5 werden bei 1.500 € rund 153 €, in Klasse 6 rund 175 € einbehalten. Die Vorsorgepauschale wird nach dem Programmablaufplan vom vollen Brutto berechnet, nicht von den reduzierten Beiträgen – ein kleiner Vorteil, der die Lohnsteuer im Midijob leicht senkt. Wie Stunden und Verdienst zusammenhängen, rechnet der Stundenrechner: 1.200 € beim Mindestlohn sind 86,3 Stunden im Monat, knapp 20 pro Woche.
Kurz gesagt
603,01 bis 2.000 €, Faktor F 0,6619, reduzierte Arbeitnehmerbeiträge bei voller Leistung – der Übergangsbereich ist die beste Beitragszone im System. Nur Azubis und Mehrfachbeschäftigte über 2.000 € Gesamtentgelt bleiben außen vor.