„Rente mit 63“ ist ein Sammelbegriff für zwei sehr verschiedene Dinge: die abschlagsfreie Rente nach 45 Versicherungsjahren, die für die meisten Jahrgänge längst nicht mehr mit 63 beginnt, und die Rente nach 35 Jahren, die mit 63 möglich ist – gegen bis zu 14,4 % lebenslangen Abschlag. Dieser Beitrag zeigt für jeden Jahrgang von 1958 bis 1970, wann welche Rente beginnt, rechnet den Abschlag in Euro und Rentenjahre um, erklärt, welche Zeiten zu den 35 und 45 Jahren zählen, und nennt die Wege, den Abschlag zu vermeiden oder auszugleichen.
Drei Altersrenten, drei Grenzen
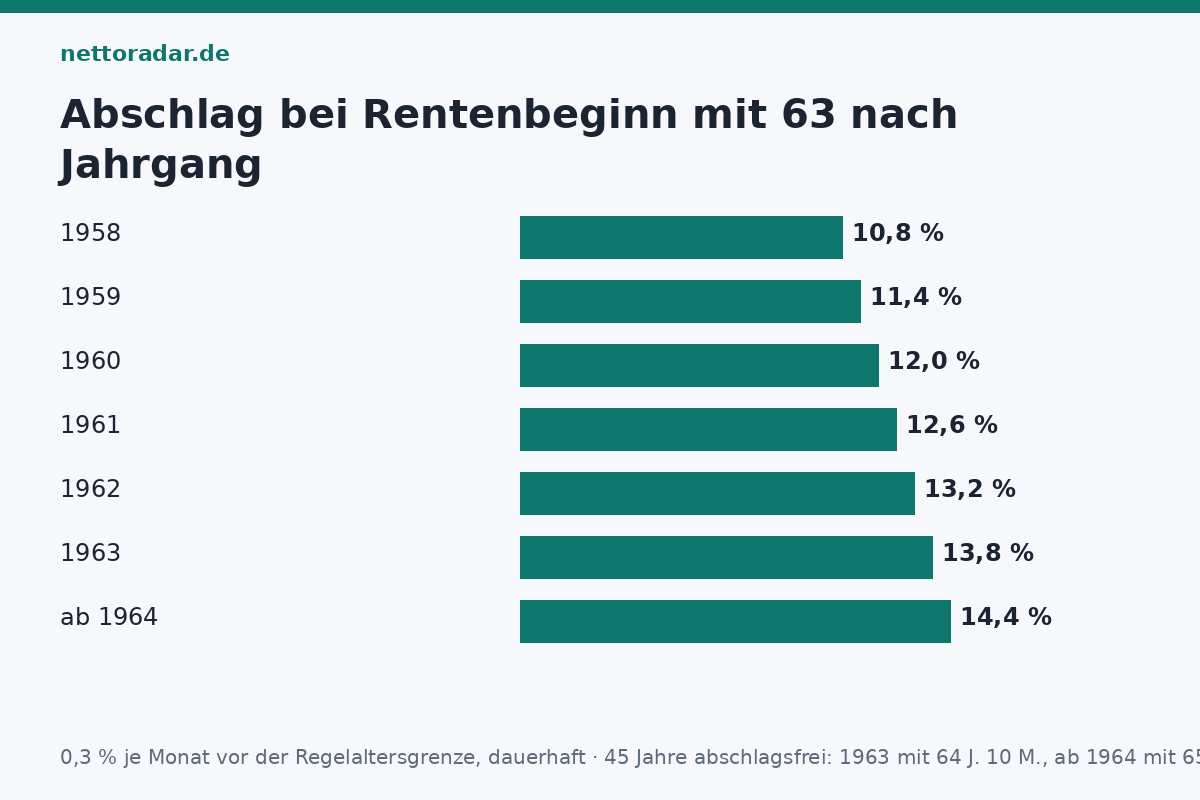
| Geburtsjahr | Regelaltersrente (5 Jahre) | Besonders langjährig (45 Jahre), abschlagsfrei | Langjährig (35 Jahre), frühestens mit 63 | Abschlag bei Beginn mit 63 |
|---|---|---|---|---|
| 1958 | 66 Jahre | 64 Jahre | 63 | 10,8 % |
| 1959 | 66 J. 2 M. | 64 J. 2 M. | 63 | 11,4 % |
| 1960 | 66 J. 4 M. | 64 J. 4 M. | 63 | 12,0 % |
| 1961 | 66 J. 6 M. | 64 J. 6 M. | 63 | 12,6 % |
| 1962 | 66 J. 8 M. | 64 J. 8 M. | 63 | 13,2 % |
| 1963 | 66 J. 10 M. | 64 J. 10 M. | 63 | 13,8 % |
| ab 1964 | 67 Jahre | 65 Jahre | 63 | 14,4 % |
2026 erreicht der Jahrgang 1963 das 63. Lebensjahr – für ihn liegt die abschlagsfreie Rente nach 45 Jahren bei 64 Jahren und 10 Monaten, die Regelaltersrente bei 66 Jahren und 10 Monaten. Die echte „Rente mit 63“ ohne Abschlag gab es nur für Jahrgänge bis 1952. Wie die Rente aus Punkten und Rentenwert entsteht, erklärt der Ratgeber Rente berechnen 2026.
„Versicherte haben Anspruch auf Altersrente für langjährig Versicherte, wenn sie das 67. Lebensjahr vollendet und die Wartezeit von 35 Jahren erfüllt haben. Die vorzeitige Inanspruchnahme dieser Altersrente ist nach Vollendung des 63. Lebensjahres möglich.“
§ 36 SGB VI
Der Abschlag in Euro
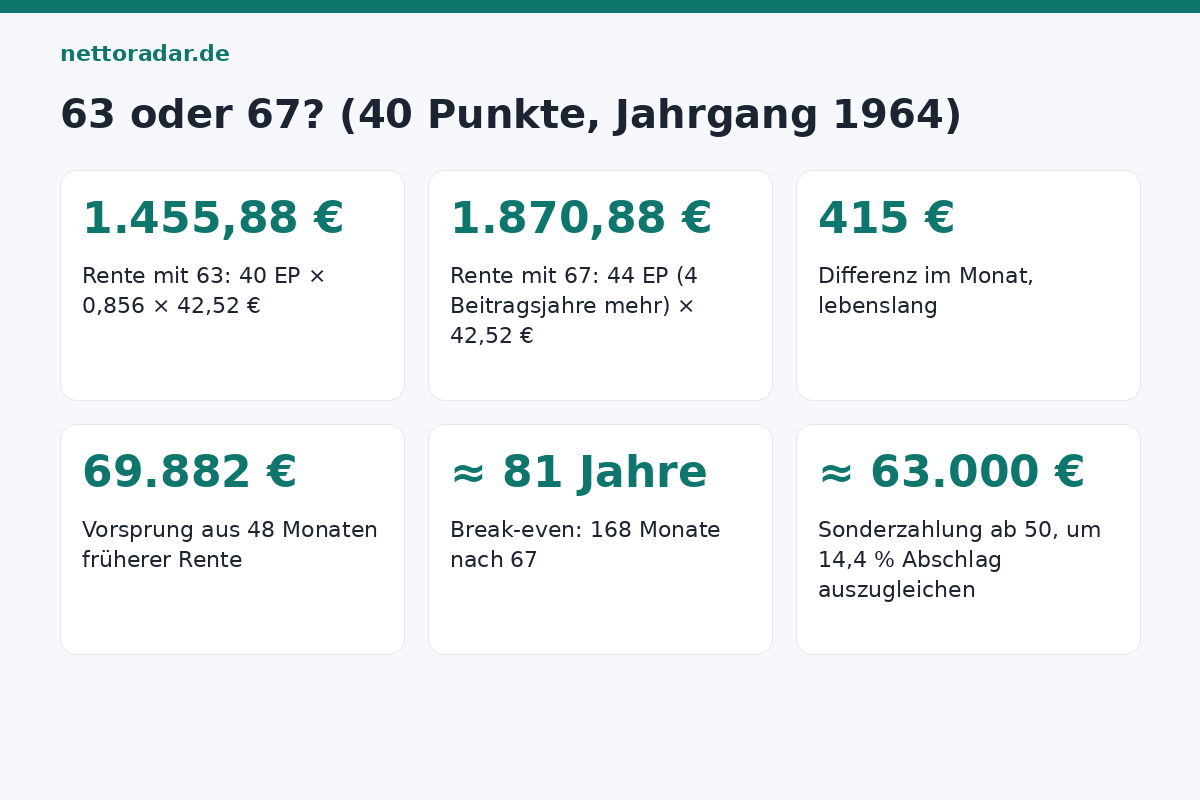
Je Monat vor der Regelaltersgrenze 0,3 % – nicht bis zum Regelalter, sondern dauerhaft, auch über die Regelaltersgrenze hinaus. Bei 40 Entgeltpunkten (1.700,80 € brutto ab Regelalter, Rentenwert 42,52 €):
| Rentenbeginn (Jahrgang 1964) | Monate früher | Abschlag | Monatsrente brutto | Verlust je Monat |
|---|---|---|---|---|
| 67 | 0 | 0 % | 1.700,80 € | – |
| 66 | 12 | 3,6 % | 1.639,57 € | 61,23 € |
| 65 | 24 | 7,2 % | 1.578,34 € | 122,46 € |
| 64 | 36 | 10,8 % | 1.517,11 € | 183,69 € |
| 63 | 48 | 14,4 % | 1.455,88 € | 244,92 € |
Hinzu kommt, dass die Jahre bis 67 nicht mehr eingezahlt werden – bei Durchschnittsverdienst vier Punkte weniger, weitere 170 €. Der tatsächliche Unterschied zwischen Rente mit 63 und mit 67 liegt für diesen Versicherten bei rund 415 € brutto im Monat. Dafür bekommt er die Rente 48 Monate länger. Rechnerisch gleicht sich das ab etwa dem 81. Lebensjahr aus (1.455,88 × 48 = 69.882 € Vorsprung, geteilt durch 415 € Differenz = 168 Monate = 14 Jahre nach 67) – wer älter als 81 wird, hätte mit 67 mehr bekommen; wer früher stirbt, hat mit 63 gewonnen. Steuern und Krankenversicherung verschieben die Grenze leicht, ändern aber das Bild nicht.
Welche Zeiten zählen: 35 gegen 45 Jahre
| Zeit | 35 Jahre (langjährig) | 45 Jahre (besonders langjährig) |
|---|---|---|
| Pflichtbeiträge aus Beschäftigung, Selbstständigkeit | ja | ja |
| Kindererziehung (3 bzw. 2,5 Jahre), Kinderberücksichtigung bis 10 | ja | ja |
| Pflege von Angehörigen | ja | ja |
| Krankengeld, Übergangsgeld | ja | ja |
| Arbeitslosengeld I | ja | ja – aber nicht in den letzten 2 Jahren vor Rentenbeginn (außer bei Insolvenz/Geschäftsaufgabe) |
| Grundsicherungsgeld / Arbeitslosenhilfe / ALG II | ja (Anrechnungszeit) | nein |
| Freiwillige Beiträge | ja | ja, wenn mindestens 18 Jahre Pflichtbeiträge vorliegen |
| Schule, Studium ab 17 (bis 8 Jahre) | ja | nein |
| Minijob ohne eigenen Beitrag | anteilig | anteilig (bis 2012: nur mit Aufstockung) |
| Wehr-/Zivildienst, Freiwilligendienste | ja | ja |
Die häufigste Enttäuschung: Wer kurz vor der Rente arbeitslos wird, dem fehlen die letzten 24 Monate für die 45 Jahre – der Gesetzgeber wollte die „Frührente über die Arbeitslosigkeit“ ausschließen. Wer 44 Jahre und zehn Monate hat, kann fehlende Monate mit freiwilligen Beiträgen (2026: mindestens 112,16 € im Monat, 18,6 % der Minijob-Grenze) auffüllen, sofern 18 Jahre Pflichtbeiträge vorliegen – aber nur für Zeiten, die noch nicht abgelaufen sind. Der Versicherungsverlauf aus der Rentenauskunft zeigt den Stand; strittige Zeiten (Ausbildung, Auslandsjahre, Selbstständigkeit) sollte man fünf Jahre vor dem geplanten Beginn klären.
Abschlag vermeiden: Sonderzahlungen ab 50
Ab dem 50. Lebensjahr darf man Beiträge einzahlen, die den Abschlag einer geplanten vorzeitigen Rente ausgleichen (§ 187a SGB VI) – bis zu zweimal im Jahr, verteilt auf mehrere Jahre. Kosten 2026: Um den Abschlag von 14,4 % auf 40 Punkte auszugleichen, braucht es 40 × 14,4 % ÷ 85,6 % = 6,73 Punkte à rund 9.400 € (Beitrag für einen Punkt 2026: 18,6 % von 50.493 €) – etwa 63.000 €. Die Zahlung ist als Altersvorsorgeaufwand steuerlich absetzbar (Höchstbetrag 2026 rund 30.000 € im Jahr, Paare doppelt), was den Nettoaufwand um ein Drittel senkt. Wer dann doch bis 67 arbeitet, bekommt die Punkte trotzdem gutgeschrieben – als höhere Rente. Für Gutverdiener mit hohem Steuersatz ist das eine der besten verfügbaren Anlagen; die Rentenversicherung berechnet den genauen Betrag auf Antrag (Formular V0210).
Weiterarbeiten neben der Frührente
Seit 2023 gibt es keine Hinzuverdienstgrenzen mehr bei vorgezogenen Altersrenten – wer mit 63 die Rente bezieht und weiterarbeitet, behält beides. Beiträge aus der Beschäftigung erhöhen die Rente jährlich zum 1. Juli, der Abschlag bleibt. Seit 2026 kommt die Aktivrente hinzu: Wer nach der Regelaltersgrenze weiterarbeitet, verdient bis 2.000 € im Monat steuerfrei – Frührentner vor der Regelaltersgrenze profitieren nicht; die Regeln stehen im Beitrag Aktivrente 2026. Wer stattdessen über 67 hinaus ohne Rente arbeitet, bekommt 0,5 % Zuschlag je Monat – der Aufschub um ein Jahr bringt 6 % plus ein weiteres Beitragsjahr.
Schwerbehinderung, Bergbau, Frauen vor 1952
Schwerbehinderte (GdB 50, 35 Jahre Wartezeit) gehen zwei Jahre früher als die Regelaltersgrenze abschlagsfrei (Jahrgang 1964: 65) und mit bis zu 10,8 % Abschlag ab 62. Die Altersrenten für Frauen und wegen Arbeitslosigkeit gab es nur bis Jahrgang 1951. Wer Erwerbsminderungsrente bezieht, wechselt zur Regelaltersgrenze in die Altersrente – der Abschlag der EM-Rente bleibt; die Regeln dazu stehen im Beitrag Erwerbsminderungsrente 2026.
Antrag
Drei Monate vor dem Wunschtermin bei der Deutschen Rentenversicherung – online, bei der Beratungsstelle oder über die Versichertenältesten. Rückwirkend wird die Altersrente nur für drei Monate gezahlt. Vor dem Antrag lohnt die Kontenklärung und eine Rentenauskunft mit Berechnung für drei Varianten (63, 45-Jahre-Grenze, Regelalter) – die Rentenversicherung erstellt sie kostenlos.