Seit 2005 wird die gesetzliche Rente schrittweise in die „nachgelagerte Besteuerung“ überführt: Beiträge werden während des Berufslebens steuerfrei gestellt, dafür ist die Rente später steuerpflichtig. Wer 2026 in Rente geht, muss 84 Prozent seiner Rente versteuern – die restlichen 16 Prozent sind als Rentenfreibetrag lebenslang steuerfrei. Ob tatsächlich Steuer anfällt, hängt vom Grundfreibetrag (12.348 €) und den absetzbaren Kranken- und Pflegebeiträgen ab: Eine reine gesetzliche Rente bleibt bei Rentenbeginn 2026 bis rund 1.450 € im Monat steuerfrei. Dieser Beitrag erklärt den Besteuerungsanteil nach Rentenbeginn, die Falle der festen Freibeträge bei Rentenerhöhungen, die Grenzen für Alleinstehende und Ehepaare, Betriebs- und Privatrenten, Werbungskosten und die Abgabepflicht.
Der Besteuerungsanteil nach Rentenbeginn
Maßgeblich ist das Jahr, in dem die Rente erstmals gezahlt wird – nicht das laufende Jahr. Der Anteil gilt lebenslang; er stieg von 50 % (Rentenbeginn bis 2005) in Zweiprozentschritten bis 2020 (80 %), in Einprozentschritten bis 2022 (82 %) und seit dem Wachstumschancengesetz nur noch um 0,5 Punkte jährlich – 100 % werden erst bei Rentenbeginn 2058 erreicht.
| Rentenbeginn | Besteuerungsanteil | Rentenfreibetrag | Rentenbeginn | Besteuerungsanteil | Rentenfreibetrag |
|---|---|---|---|---|---|
| bis 2005 | 50 % | 50 % | 2022 | 82 % | 18 % |
| 2010 | 60 % | 40 % | 2023 | 82,5 % | 17,5 % |
| 2015 | 70 % | 30 % | 2024 | 83 % | 17 % |
| 2018 | 76 % | 24 % | 2025 | 83,5 % | 16,5 % |
| 2020 | 80 % | 20 % | 2026 | 84 % | 16 % |
| 2021 | 81 % | 19 % | 2027 | 84,5 % | 15,5 % |
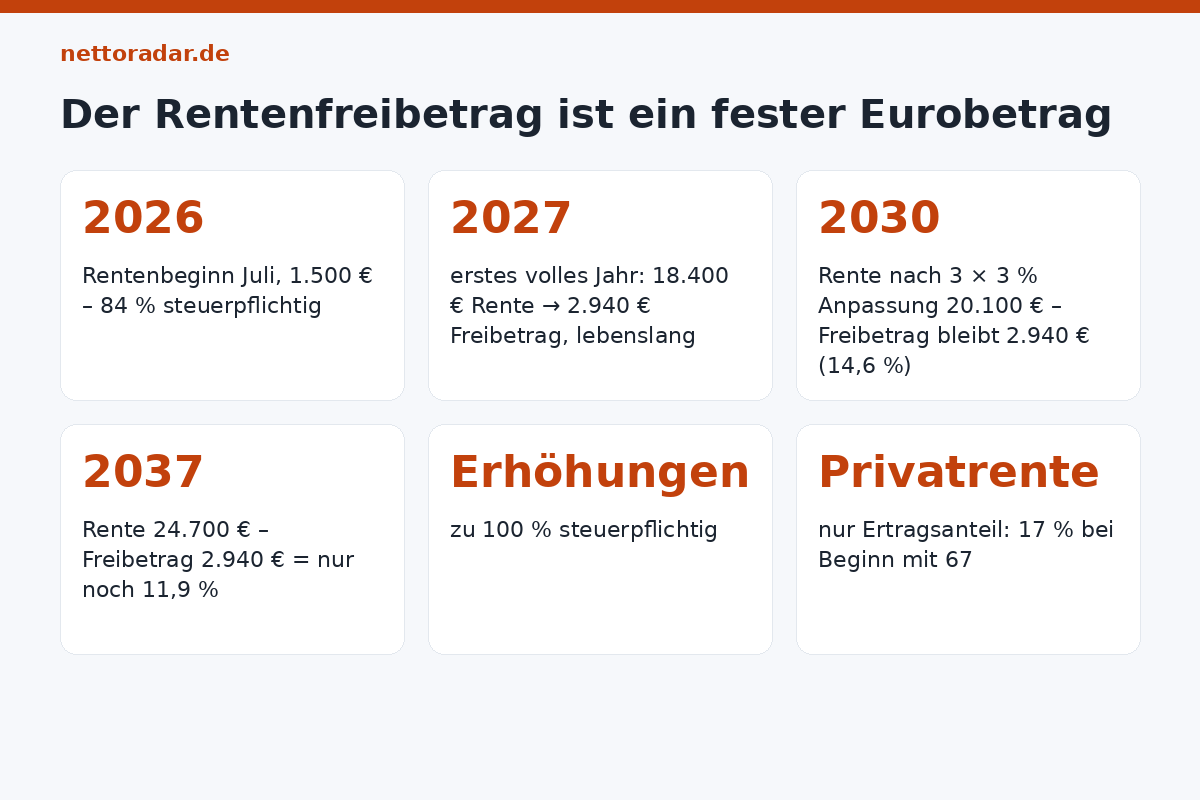
Der Rentenfreibetrag wird nicht als Prozentsatz fortgeschrieben, sondern im Jahr nach Rentenbeginn einmalig als fester Eurobetrag festgeschrieben: Wer im Juli 2026 mit 1.500 € in Rente geht, hat 2027 (erstes volles Jahr, Rente nach Anpassung Juli 2027 leicht höher) eine Jahresrente von etwa 18.400 €; 16 % davon – rund 2.940 € – bleiben lebenslang steuerfrei, egal wie die Rente steigt. Jede spätere Rentenerhöhung ist zu 100 % steuerpflichtig. Das ist die Mechanik, mit der Rentner nach zehn Jahren Anpassungen in die Steuerpflicht wachsen; die Rechnung dazu steht im Beitrag Rentenerhöhung 2026.
„Der Besteuerungsanteil ist in Prozent der Rente für das Jahr des Rentenbeginns […] festgelegt. […] Der Unterschiedsbetrag zwischen dem Jahresbetrag der Rente und dem der Besteuerung unterliegenden Anteil der Rente ist der steuerfreie Teil der Rente. Dieser gilt ab dem Jahr, das dem Jahr des Rentenbeginns folgt, für die gesamte Laufzeit des Rentenbezugs.“
§ 22 Nr. 1 Satz 3 Buchst. a Doppelbuchst. aa EStG (verkürzt)
Ab welcher Rente Steuer anfällt (2026)
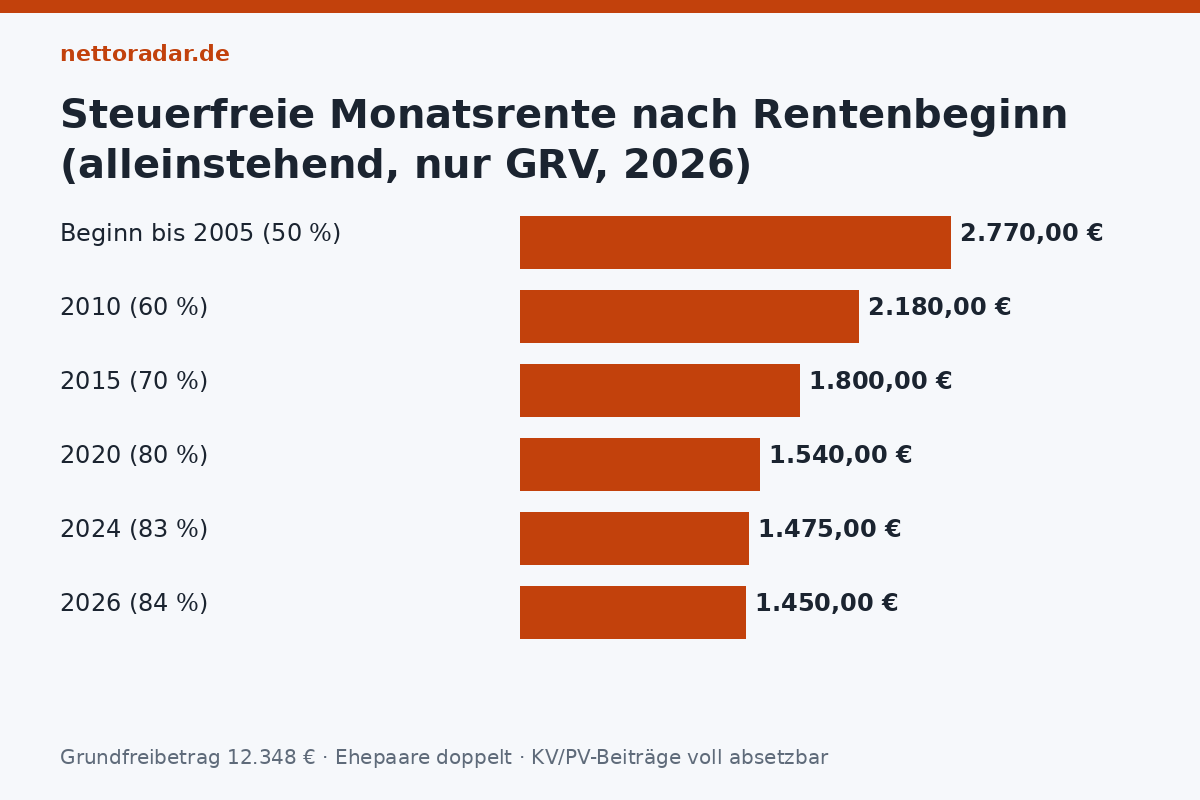
Steuerpflichtig ist nicht die Bruttorente, sondern: Rente × Besteuerungsanteil − Werbungskosten-Pauschbetrag 102 € − Kranken-/Pflegebeiträge (voll absetzbar, 12,35 % der Rente) − Sonderausgaben-Pauschbetrag 36 €. Steuer fällt an, sobald dieses zu versteuernde Einkommen 12.348 € (Alleinstehende) bzw. 24.696 € (Ehepaare) übersteigt.
| Rentenbeginn | Anteil | Steuerfrei bis (Monatsrente, alleinstehend, nur GRV) | Ehepaar, beide Renten zusammen |
|---|---|---|---|
| 2005 oder früher | 50 % | ca. 2.770 € | ca. 5.540 € |
| 2010 | 60 % | ca. 2.180 € | ca. 4.360 € |
| 2015 | 70 % | ca. 1.800 € | ca. 3.600 € |
| 2020 | 80 % | ca. 1.540 € | ca. 3.080 € |
| 2024 | 83 % | ca. 1.475 € | ca. 2.950 € |
| 2026 | 84 % | ca. 1.450 € | ca. 2.900 € |
Die Grenzen gelten für Rentner ohne weitere Einkünfte; die Anpassungen seit Rentenbeginn sind vereinfacht mitgerechnet. Wer darüber liegt, zahlt nur auf den übersteigenden Teil – bei 1.700 € Monatsrente (Beginn 2026) rund 340 € Steuer im Jahr, bei 2.000 € rund 870 €, bei 2.500 € rund 1.900 €; die Rechnung Schritt für Schritt steht im Beitrag Rente brutto netto. Der Grundfreibetrag steigt 2027 auf 12.516 € – die Grenzen wachsen mit, aber langsamer als die Renten.
Betriebsrente, Riester, Rürup, Privatrente: vier verschiedene Regeln
| Rentenart | Besteuerung | Beispiel 300 € im Monat |
|---|---|---|
| Gesetzliche Rente, Rürup (Basisrente), berufsständische Versorgung | Besteuerungsanteil nach Rentenbeginn (2026: 84 %) | 252 € steuerpflichtig |
| Betriebsrente aus Entgeltumwandlung, Direktversicherung nach 2005, Riester | zu 100 % steuerpflichtig (Beiträge waren steuerfrei/gefördert) | 300 € steuerpflichtig – plus voller KV-Beitrag über 197,75 € Freibetrag |
| Pensionen (Beamte), Betriebsrenten aus Direktzusage | 100 % abzüglich Versorgungsfreibetrag (Beginn 2026: 12,8 %, max. 960 € + Zuschlag 288 € im Jahr) | 300 € − 62,40 € = 237,60 € |
| Private Rentenversicherung (aus versteuertem Einkommen), Sofortrente | nur der Ertragsanteil: Beginn mit 65: 18 %, mit 67: 17 %, mit 60: 22 % | 51 € steuerpflichtig (Beginn 67) |
Die Reihenfolge ist für die Planung entscheidend: Eine Privatrente aus versteuertem Geld ist im Alter fast steuerfrei, eine Betriebsrente aus Entgeltumwandlung wird voll besteuert und verbeitragt – ihr Vorteil liegt allein in der Steuerersparnis während des Berufslebens. Wer mehrere Renten kombiniert, sollte die Summe mit dem Beitrag zur Krankenversicherung rechnen; die Betriebsrentenregeln stehen im Bereich Sparen & Kredit.
Was Rentner absetzen können
- Werbungskosten: Pauschbetrag 102 € – oder höhere tatsächliche Kosten (Rentenberatung, Kontoführung, Gewerkschaftsbeitrag, Fahrten zur Rentenberatung).
- Sonderausgaben: Kranken- und Pflegebeiträge in voller Höhe (Basisabsicherung), Spenden, Kirchensteuer.
- Außergewöhnliche Belastungen: Krankheitskosten, Pflegeheim (nach zumutbarer Belastung), Behinderten-Pauschbetrag (GdB 50: 1.140 €, GdB 100: 2.840 €).
- Haushaltsnahe Dienstleistungen und Handwerker: 20 % der Arbeitskosten, bis 4.000 € bzw. 1.200 € direkt von der Steuer – für Rentner mit Haus oft der größte Posten.
- Altersentlastungsbetrag: für Einkünfte neben Renten und Pensionen (Zinsen, Mieten, Arbeitslohn) ab dem Jahr nach dem 64. Geburtstag – bei Erreichen 2026: 12,8 % der Einkünfte, höchstens 608 € im Jahr, lebenslang eingefroren.
Steuererklärung: Pflicht, Fristen, Vereinfachungen
Abgabepflicht besteht, wenn der Gesamtbetrag der Einkünfte den Grundfreibetrag übersteigt – für Rentenbeginn 2026 grob ab 1.250 € Monatsrente (der Sonderausgabenabzug wirkt erst nach der Abgabe). Das Finanzamt erhält von der Rentenversicherung jährlich die Rentenbezugsmitteilung und schreibt säumige Rentner an – oft für mehrere Jahre rückwirkend, mit Verspätungszuschlag. Wer nur gesetzliche Rente hat, kann in ELSTER die vorausgefüllte Erklärung nutzen (Rente, Beiträge, Krankenversicherung sind bereits eingetragen) oder in Brandenburg, Bremen, Mecklenburg-Vorpommern und Sachsen die zweiseitige „Erklärung zur Veranlagung von Alterseinkünften“. Die Frist für 2025 endet am 31. Juli 2026 (mit Steuerberater 28. Februar 2027); Details im Beitrag Steuererklärung 2026. Wer regelmäßig Steuer zahlt, setzt das Finanzamt auf Vorauszahlungen (quartalsweise) – die Rentenversicherung behält keine Steuer ein. Eine Alternative für Arbeitnehmer im Rentenalter bietet die Aktivrente ab 2026: bis 2.000 € Arbeitslohn im Monat steuerfrei, ohne Progressionsvorbehalt – der Beitrag Aktivrente 2026 erklärt die Bedingungen.
Kurz gesagt
Rentenbeginn 2026 → 84 % steuerpflichtig, 16 % lebenslanger Freibetrag in Euro. Steuer fällt bei reiner gesetzlicher Rente ab rund 1.450 € im Monat an (Ehepaare 2.900 €), und nur auf den Teil darüber. Erhöhungen sind voll steuerpflichtig; Betriebsrenten aus Entgeltumwandlung zu 100 %, Privatrenten nur mit dem Ertragsanteil. Abgabe ist Pflicht ab etwa 1.250 € – das Finanzamt weiß Bescheid.