Seit dem 1. Januar 2026 gilt die Aktivrente: Wer die Regelaltersgrenze erreicht hat und als Arbeitnehmer weiterarbeitet, bekommt bis zu 2.000 € Bruttolohn im Monat steuerfrei – ohne Progressionsvorbehalt, also ohne Auswirkung auf den Steuersatz der Rente. Sozialabgaben fallen weiterhin an, Selbstständige und Frührentner vor der Regelaltersgrenze sind ausgeschlossen. Dieser Beitrag erklärt, wer profitiert, wie der Freibetrag in der Lohnabrechnung umgesetzt wird, was von 2.000 und 3.000 € Gehalt netto bleibt, wie Minijob, Teilzeit und Rente zusammenspielen, welche Fallstricke es bei Ehepaaren und Steuererklärung gibt – und warum die Aktivrente den Rentenaufschub nicht ersetzt.
Voraussetzungen
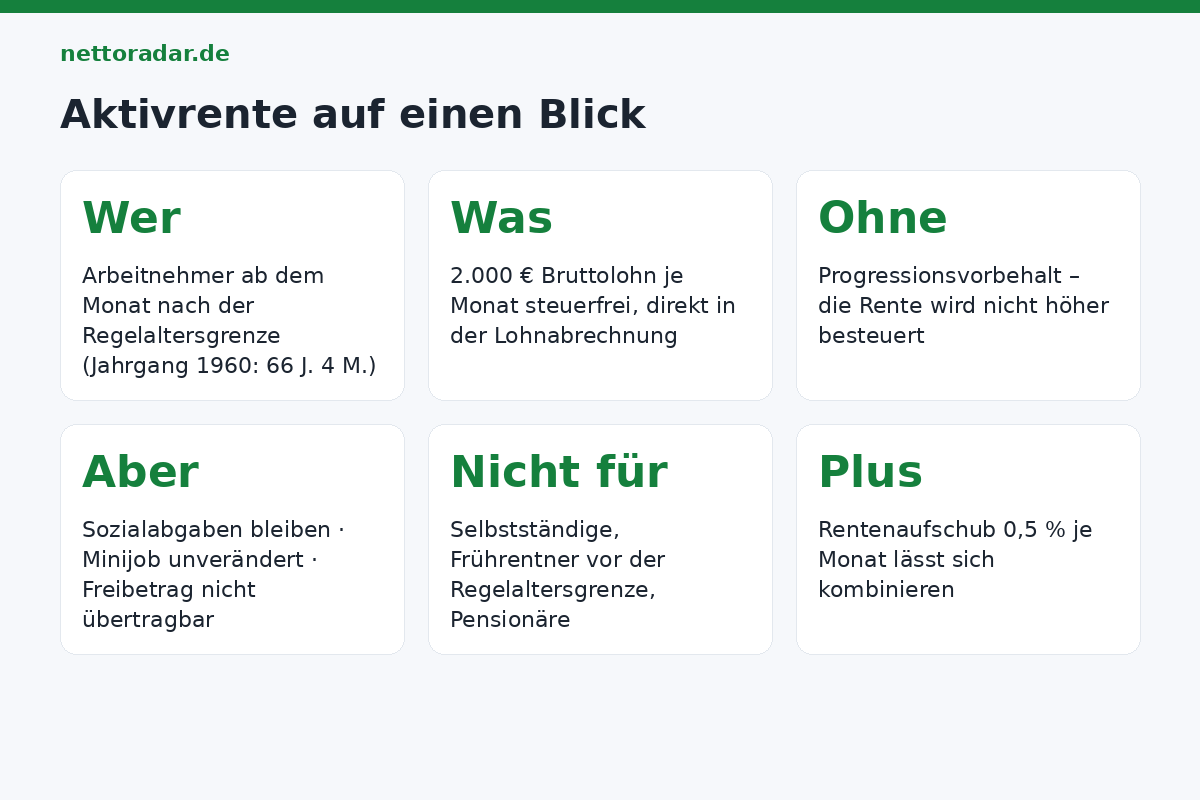
- Regelaltersgrenze erreicht: Jahrgang 1960 → 66 Jahre und 4 Monate, 1961 → 66/6, ab 1964 → 67. Der Freibetrag gilt ab dem Monat nach Erreichen der Grenze. Ob Sie die Rente tatsächlich beziehen, spielt keine Rolle – auch wer sie aufschiebt, bekommt den Freibetrag.
- Einkünfte aus nichtselbständiger Arbeit (§ 19 EStG): Gehalt, Lohn, Aushilfstätigkeit – auch beim bisherigen Arbeitgeber. Nicht begünstigt: Gewinne aus Selbstständigkeit oder Gewerbe, Honorare, Mieten, Kapitalerträge, die Rente selbst, Betriebsrenten, Beamtenpensionen.
- Sozialversicherungspflichtige Beschäftigung oder Minijob – bei pauschal versteuerten Minijobs läuft der Freibetrag allerdings ins Leere (siehe unten).
- Kein Freibetrag für Beamte im Ruhestand, Abgeordnete, Vorstände; auch nicht für Frührentner mit 63 – die Regeln zu deren Hinzuverdienst stehen im Beitrag Rente mit 63.
„Steuerfrei sind […] Einnahmen aus einer nichtselbständigen Tätigkeit bis zu 2.000 Euro monatlich, wenn der Arbeitnehmer die Regelaltersgrenze […] erreicht hat und die Tätigkeit sozialversicherungspflichtig ist.“
§ 3 Nr. 21 EStG in der Fassung des Aktivrentengesetzes (sinngemäß)
So funktioniert der Freibetrag
Der Arbeitgeber setzt die 2.000 € direkt in der Lohnabrechnung ab: Von 3.000 € brutto werden nur 1.000 € dem Lohnsteuerabzug unterworfen – die Ersparnis kommt monatlich, nicht erst mit der Steuererklärung. Der Freibetrag ist ein Monatsbetrag: Nicht ausgeschöpfte Beträge lassen sich nicht in andere Monate übertragen, Sonderzahlungen (Weihnachtsgeld) zählen im Auszahlungsmonat und sprengen dort die Grenze. Bei mehreren Arbeitgebern gilt der Freibetrag insgesamt einmal – beim zweiten Job (Steuerklasse VI) prüft das Finanzamt in der Veranlagung. Die Sozialabgaben – Kranken-, Pflege-, Arbeitslosen- und Rentenversicherung – bleiben unverändert auf das volle Brutto; wer über die Regelaltersgrenze hinaus arbeitet, ist ohnehin arbeitslosenversicherungsfrei und kann auf die Rentenversicherungspflicht verzichten (Beitrag des Arbeitgebers bleibt).
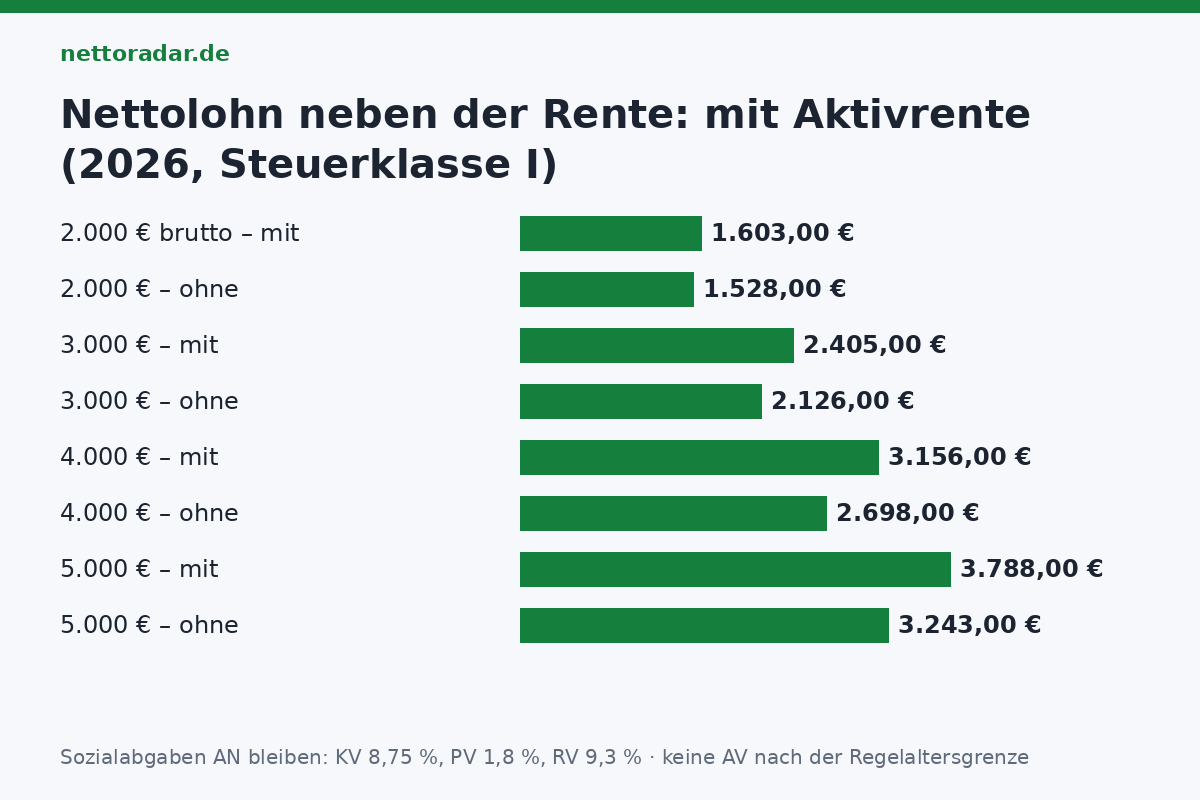
Was netto bleibt: 2026, Steuerklasse I, neben der Rente
| Bruttolohn | steuerpflichtig nach Freibetrag | Lohnsteuer (ca.) | Sozialabgaben AN (KV 8,75 %, PV 1,8 %, RV 9,3 %) | Netto mit Aktivrente | Netto ohne Aktivrente (ca.) |
|---|---|---|---|---|---|
| 1.000 € | 0 € | 0 € | 198,50 € | 801,50 € | 801,50 € |
| 2.000 € | 0 € | 0 € | 397,00 € | 1.603,00 € | 1.528 € |
| 3.000 € | 1.000 € | 0 € | 595,50 € | 2.404,50 € | 2.126 € |
| 4.000 € | 2.000 € | rund 50 € | 794,00 € | 3.156 € | 2.698 € |
| 5.000 € | 3.000 € | rund 220 € | 992,50 € | 3.788 € | 3.243 € |
Die Lohnsteuer auf den steuerpflichtigen Rest ist niedrig, weil der Grundfreibetrag (12.348 €) und die Vorsorgepauschale in der Lohnsteuertabelle wirken – die Rente kennt der Lohnsteuerabzug nicht. Das ist der Haken für die Jahressteuer: In der Veranlagung wird die Rente hinzugerechnet, und die 1.000 € steuerpflichtiger Restlohn treffen dann auf den Grenzsteuersatz der Rente. Bei 1.800 € Rente (Beginn 2026) und 3.000 € Aktivrentenlohn ergibt das rund 800 € Nachzahlung im Jahr – immer noch weit weniger als die rund 6.700 € zusätzliche Steuer, die ohne Aktivrente auf 36.000 € Lohn neben der Rente anfielen. Das reguläre Netto ohne Freibetrag rechnet der Brutto-Netto-Rechner; die Steuer auf die Rente selbst erklärt der Beitrag Rentenbesteuerung 2026.
Kein Progressionsvorbehalt – warum das wichtig ist
Steuerfreie Einnahmen wie Krankengeld oder Elterngeld erhöhen den Steuersatz auf das übrige Einkommen (Progressionsvorbehalt). Die Aktivrente ist davon ausdrücklich ausgenommen: Die 2.000 € werden bei der Berechnung des Steuersatzes für Rente und Restlohn nicht berücksichtigt. Ein Rentner mit 1.800 € Rente und 2.000 € Aktivrentenlohn versteuert nur die Rente – als hätte er den Job nicht. Für die Krankenversicherung der Rentner gilt das nicht: Der Lohn ist beitragspflichtig, die Rente ebenfalls, jeweils bis zur Beitragsbemessungsgrenze (5.812,50 €) zusammen.
Minijob, Teilzeit, Vollzeit – was sich lohnt
| Modell | Steuer | Sozialabgaben AN | Bewertung |
|---|---|---|---|
| Minijob 603 €, pauschal versteuert | 2 % Pauschsteuer zahlt der Arbeitgeber – Aktivrente ohne Wirkung | RV 3,6 % (befreiungsfähig), sonst keine | bis 603 € unverändert attraktiv; Aktivrente ändert nichts |
| Minijob 603 €, individuell versteuert | 0 € (Aktivrente) | wie oben | Vorteil nur, wenn der Arbeitgeber die 2 % nicht zahlen will |
| Teilzeit 2.000 € | 0 € | rund 397 € | Optimum: Freibetrag voll genutzt, keine Steuer |
| Teilzeit 2.500 € | 0 € | rund 496 € | Restlohn im Grundfreibetrag des Lohnsteuerabzugs; Nachzahlung möglich |
| Vollzeit 4.500 € | rund 130 € + Nachzahlung | rund 893 € | lohnt sich weiterhin – Ersparnis rund 500 € Lohnsteuer im Monat gegenüber 2025 |
Die Grenze von 2.000 € ist brutto, nicht netto; wer knapp darüber verdient, zahlt auf den Überschuss normalen Lohnsteuertarif – ein Nettoverlust entsteht nicht, der Anreiz flacht nur ab. Beim Minijob bleibt alles wie bisher; die Details stehen im Beitrag Minijob-Rentenversicherung. Der Arbeitgeber zahlt auf jeden Lohn seinen Sozialversicherungsanteil (ohne AV, mit RV) – die Aktivrente ist für ihn kostenneutral, weshalb viele Unternehmen die Regelung 2026 aktiv bewerben.
Rente aufschieben oder Aktivrente?
Wer über die Regelaltersgrenze hinaus arbeitet, hat zwei Hebel, die sich kombinieren lassen: den steuerfreien Lohn und den Aufschub der Rente mit 0,5 % Zuschlag je Monat (6 % im Jahr) plus zusätzlichen Entgeltpunkten. Beispiel: Rente 1.800 €, Vollzeitlohn 4.000 €. Variante A – Rente beziehen und Aktivrente nutzen: rund 1.580 € Nettorente + 3.156 € Nettolohn = 4.740 €. Variante B – Rente ein Jahr aufschieben: 3.156 € Nettolohn, dafür ab dem Folgejahr 1.800 × 1,06 + rund 34 € aus dem Beitragsjahr = 1.942 € brutto lebenslang, rund 125 € netto mehr im Monat – der Aufschub kostet 12 × 1.580 = 18.960 € Rente, die sich nach etwa 12,5 Jahren amortisieren. Wer den Lohn nicht braucht, fährt mit dem Aufschub bei langer Lebenserwartung besser; wer das Geld jetzt braucht, mit A. Wie Zuschlag und Punkte wirken, zeigt der Ratgeber Rente berechnen 2026. Hinzuverdienstgrenzen gibt es bei Altersrenten seit 2023 nicht mehr – die Rente wird durch den Lohn nicht gekürzt, anders als bei der EM-Rente (siehe Beitrag Erwerbsminderungsrente 2026).
Fallstricke
- Ehepaare: Der Freibetrag gilt je Person, die die Voraussetzungen erfüllt – der jüngere Partner unter der Regelaltersgrenze bekommt ihn nicht, auch nicht anteilig übertragen.
- Steuererklärung: Sie bleibt Pflicht, wenn Rente plus steuerpflichtiger Restlohn den Grundfreibetrag übersteigen; der steuerfreie Lohn wird in der Lohnsteuerbescheinigung ausgewiesen (Zeile für steuerfreie Bezüge). Wer mehrere Arbeitgeber hat, muss ohnehin abgeben.
- Selbstständige: Wer als Rentner freiberuflich weiterarbeitet, geht leer aus – eine Umwandlung in ein Anstellungsverhältnis beim bisherigen Auftraggeber kann sich lohnen, muss aber echt sein (Scheinselbstständigkeit umgekehrt).
- Befristung: Das Gesetz sieht eine Evaluation nach 2029 vor; ob der Freibetrag danach fortbesteht, ist offen. Wer heute plant, sollte mit der aktuellen Rechtslage rechnen und nicht mit Jahrzehnten.
- Grundsicherung im Alter, Wohngeld: Der steuerfreie Lohn ist sozialrechtlich Einkommen und wird angerechnet – mit den üblichen Erwerbstätigenfreibeträgen, nicht mit 2.000 €.
Kurz gesagt
Ab dem Monat nach der Regelaltersgrenze sind 2.000 € Bruttolohn im Monat steuerfrei – ohne Progressionsvorbehalt, direkt in der Lohnabrechnung. Sozialabgaben bleiben, Minijobs ändern sich nicht, Selbstständige und Frührentner sind ausgeschlossen. Bei 3.000 € brutto sind das rund 280 € netto mehr im Monat; wer die Rente zusätzlich aufschiebt, kombiniert beide Vorteile.