Die gesetzliche Rente ist eine Multiplikation mit vier Faktoren – und drei davon sind für fast jeden gleich. Was Ihre Rente von der Ihres Nachbarn unterscheidet, sind die Entgeltpunkte: ein Punkt für jedes Jahr mit Durchschnittsverdienst, mehr für höheres, weniger für niedrigeres Einkommen. Seit dem 1. Juli 2026 ist jeder Punkt 42,52 € Monatsrente wert. Dieser Ratgeber erklärt die Rentenformel Schritt für Schritt mit den Werten 2026, zeigt, wie viele Punkte typische Gehälter bringen, was Kindererziehung, Krankheit und Arbeitslosigkeit beitragen, und wie man die eigene Renteninformation liest.
Die Rentenformel
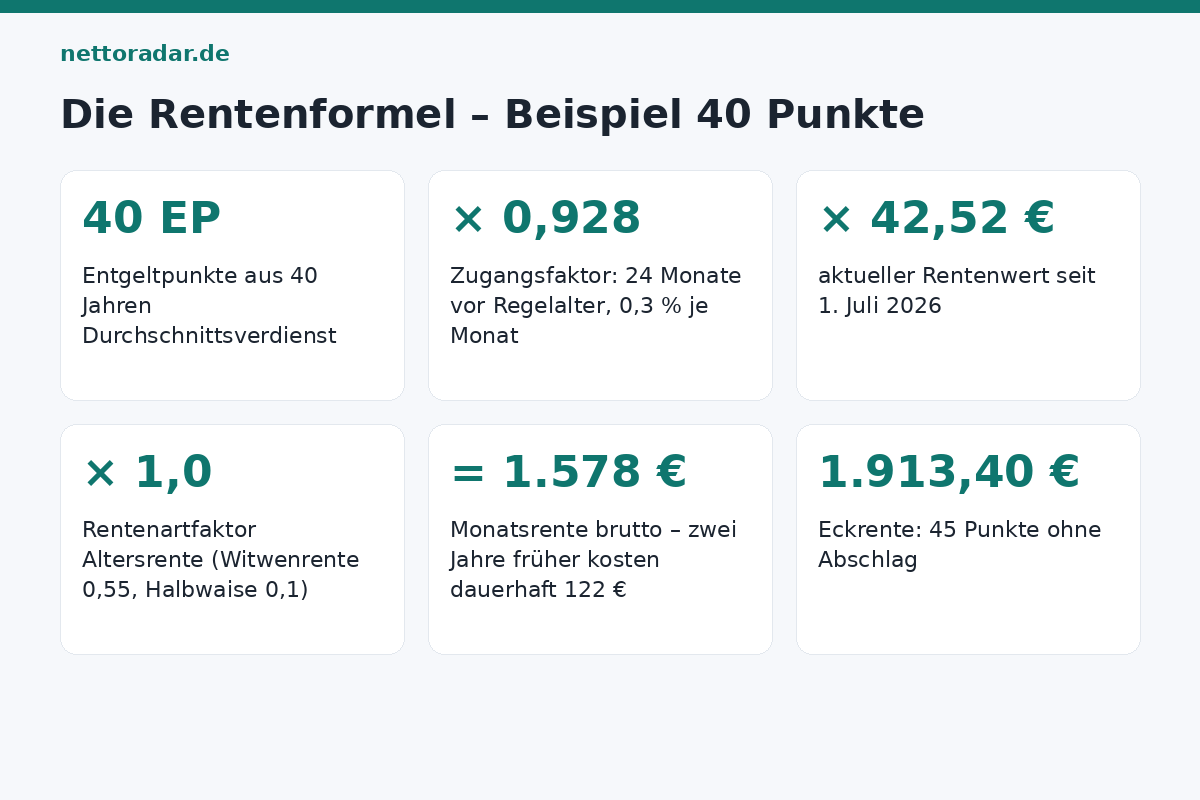
Monatsrente = Entgeltpunkte × Zugangsfaktor × aktueller Rentenwert × Rentenartfaktor (§ 64 SGB VI)
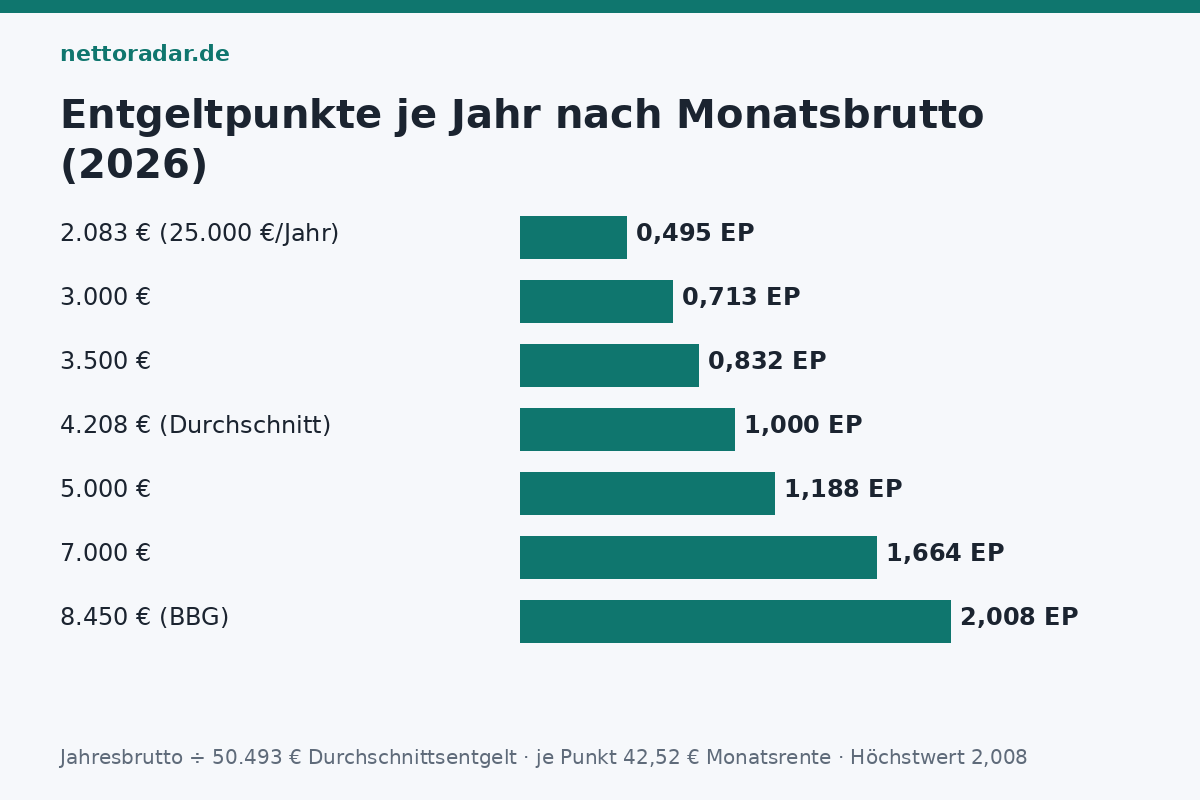
- Entgeltpunkte (EP): Ihr Jahresbrutto geteilt durch das Durchschnittsentgelt aller Versicherten. 2026 (vorläufig): 50.493 €. Wer 50.493 € verdient, bekommt 1,0 Punkte; wer 25.000 € verdient, 0,495; wer 101.400 € (Beitragsbemessungsgrenze 8.450 € × 12) verdient, 2,008 – mehr geht nicht, weil über der Bemessungsgrenze keine Beiträge gezahlt werden.
- Zugangsfaktor: 1,0 bei Rentenbeginn zur Regelaltersgrenze; je Monat früher minus 0,003 (0,3 %), je Monat später plus 0,005 (0,5 %).
- Aktueller Rentenwert: 42,52 € seit 1. Juli 2026 (davor 40,79 €), bundeseinheitlich, jährlich zum 1. Juli angepasst.
- Rentenartfaktor: 1,0 für Altersrente und volle Erwerbsminderungsrente, 0,5 für teilweise Erwerbsminderung, 0,55 für die große Witwenrente, 0,25 für die kleine, 0,1 für Halbwaisen.
„Der Monatsbetrag der Rente ergibt sich, wenn die unter Berücksichtigung des Zugangsfaktors ermittelten persönlichen Entgeltpunkte, der Rentenartfaktor und der aktuelle Rentenwert mit ihrem Wert bei Rentenbeginn miteinander vervielfältigt werden.“
§ 64 SGB VI
Was ein Jahr Arbeit bringt (2026)
| Jahresbrutto | Monatsbrutto | Entgeltpunkte | Monatsrente je Jahr (42,52 €) | nach 40 Jahren |
|---|---|---|---|---|
| 25.000 € | 2.083 € | 0,495 | 21,05 € | 842 € |
| 36.000 € | 3.000 € | 0,713 | 30,32 € | 1.213 € |
| 42.000 € | 3.500 € | 0,832 | 35,37 € | 1.415 € |
| 50.493 € | 4.208 € | 1,000 | 42,52 € | 1.701 € |
| 60.000 € | 5.000 € | 1,188 | 50,53 € | 2.021 € |
| 84.000 € | 7.000 € | 1,664 | 70,74 € | 2.830 € |
| 101.400 € (BBG) | 8.450 € | 2,008 | 85,39 € | 3.416 € |
Die „Eckrente“ – 45 Jahre Durchschnittsverdienst – beträgt seit Juli 2026 45 × 42,52 = 1.913,40 € brutto. Die theoretische Höchstrente mit 45 Jahren an der Bemessungsgrenze läge bei rund 3.840 €; tatsächlich erreichen sie nur wenige, weil die Bemessungsgrenze früher relativ niedriger lag. Was von der Bruttorente nach Kranken- und Pflegeversicherung bleibt, rechnet der Beitrag Rente brutto netto vor; das Gehalt, aus dem die Punkte entstehen, der Brutto-Netto-Rechner.
Punkte ohne Gehalt: Kinder, Krankheit, Arbeitslosigkeit
- Kindererziehung: Für Kinder ab 1992 drei Jahre je ein Punkt (2,9959 EP, „Mütterrente“ für Kinder vor 1992 bisher 2,5 Jahre) – rund 127 € Monatsrente je Kind, zusätzlich zu Punkten aus paralleler Arbeit bis zur Bemessungsgrenze. Das Rentenpaket 2025 sieht die Angleichung auf drei Jahre für alle Kinder ab 2027 vor.
- Kinderberücksichtigungszeit: bis zum 10. Geburtstag; niedrige Verdienste in dieser Zeit werden um 50 % aufgewertet (max. auf 1 EP), wenn 25 Jahre Versicherungszeit vorliegen.
- Krankengeld: Beiträge auf 80 % des Regelentgelts – etwa 0,8 Punkte je Jahr bei Durchschnittsverdienst.
- Arbeitslosengeld I: Beiträge auf 80 % des Bemessungsentgelts; Grundsicherungsgeld (früher Bürgergeld) bringt seit 2011 keine Punkte, zählt aber als Anrechnungszeit.
- Ausbildung: Berufsausbildung wird auf 0,75 EP je Jahr aufgewertet (bis 36 Monate); Schule und Studium ab 17 zählen bis zu acht Jahre als Anrechnungszeit ohne Punkte, aber für Wartezeiten.
- Pflege von Angehörigen: ab Pflegegrad 2 und zehn Stunden pro Woche zahlt die Pflegekasse Beiträge – je nach Pflegegrad 0,2 bis 1,0 EP je Jahr.
- Minijob: mit eigenem Rentenbeitrag 0,143 EP je Jahr bei 603 € – Details im Beitrag Minijob-Rentenversicherung.
Grundrente: Zuschlag für lange Versicherung mit wenig Punkten
Wer mindestens 33 Jahre Grundrentenzeiten hat (Beiträge, Kindererziehung, Pflege – keine Arbeitslosigkeit) und im Schnitt zwischen 0,3 und 0,8 EP je Jahr, bekommt seit 2021 automatisch einen Zuschlag: Die durchschnittlichen Punkte werden verdoppelt, höchstens auf 0,8, davon 12,5 % abgezogen, für bis zu 35 Jahre. Eine Verkäuferin mit 38 Jahren à 0,5 EP (19 EP, 808 € Rente) erhält einen Zuschlag von (0,8 − 0,5) × 0,875 = 0,2625 EP je Jahr für 35 Jahre = 9,19 EP – rund 390 € mehr im Monat, gekürzt um eine Einkommensanrechnung oberhalb eines Freibetrags, der an den Rentenwert gekoppelt ist. Der Zuschlag wird ohne Antrag berechnet; die Prüfung dauert bei Bestandsrenten Jahre.
Rentenbeginn: Alter und Zugangsfaktor
Die Regelaltersgrenze steigt bis 2031 auf 67: Jahrgang 1960 → 66 Jahre und 4 Monate, 1961 → 66/6, 1962 → 66/8, 1963 → 66/10, ab 1964 → 67. Wer früher geht, zahlt 0,3 % Abschlag je Monat – bei Rentenbeginn mit 63 und Regelalter 67 sind das 48 Monate = 14,4 %, dauerhaft. Wer später geht, bekommt 0,5 % Zuschlag je Monat plus die zusätzlichen Punkte. Welche Jahrgänge mit 35 oder 45 Jahren früher gehen können und was das kostet, steht im Beitrag Rente mit 63.
Renteninformation lesen
Ab 27 Jahren und fünf Beitragsjahren schickt die Rentenversicherung jährlich die Renteninformation. Die drei Beträge: erreichte Anwartschaft (Rente, wenn ab heute nichts mehr eingezahlt würde), Hochrechnung ohne Anpassung (wenn Sie bis zur Regelaltersgrenze wie im Schnitt der letzten fünf Jahre weiterzahlen) und dieselbe Hochrechnung mit 1 bzw. 2 % jährlicher Rentenanpassung. Alle Werte sind brutto und ohne Steuern. Ab 55 kommt alle drei Jahre die ausführliche Rentenauskunft mit Versicherungsverlauf – der Zeitpunkt, um Lücken zu prüfen (Kontenklärung): fehlende Schul- und Ausbildungszeiten, Kindererziehung, Krankheit. Die Digitale Rentenübersicht (rentenuebersicht.de) zeigt seit 2023 gesetzliche, betriebliche und private Ansprüche zusammen.
Rentenniveau und Ausblick
Das Rentenniveau – die Eckrente im Verhältnis zum Durchschnittslohn, jeweils vor Steuern – liegt bei 48 %; das Rentenpaket 2025 hat diese Haltelinie bis 2031 verlängert, weshalb die Anpassung 2026 mit 4,24 % höher ausfiel als die Lohnentwicklung allein ergeben hätte. Der Beitragssatz bleibt 2026 bei 18,6 % und soll nach den Projektionen ab 2027 steigen. Was die Erhöhung im Juli für laufende Renten bedeutet, zeigt der Beitrag Rentenerhöhung 2026; die steuerliche Seite der Beitrag Rentenbesteuerung 2026.