Außergewöhnliche Belastungen sind private Kosten, die Sie zwangsläufig tragen und die das Finanzamt trotzdem berücksichtigt: vor allem Krankheits-, Pflege- und Bestattungskosten sowie Unterhalt an bedürftige Angehörige. Bei den typischen Krankheitskosten gibt es einen Haken: Abziehbar ist nur der Teil, der über der zumutbaren Belastung liegt. Sie beträgt je nach Einkünften, Familienstand und Kinderzahl zwischen 1 und 7 Prozent und wird stufenweise berechnet. Pauschbeträge für Menschen mit Behinderung und pflegende Angehörige sowie Unterhalt bis 12.348 € (2026) gibt es dagegen ohne Eigenanteil. Wann und wie Sie die Erklärung abgeben, erklärt unser Pillar-Artikel Steuererklärung 2025 noch abgeben.
Das Wichtigste in Kürze
- Abziehbar sind zwangsläufige Kosten, die über das Übliche hinausgehen – eingetragen in der Anlage Außergewöhnliche Belastungen.
- Die zumutbare Belastung liegt zwischen 1 % (ab drei Kindern, geringe Einkünfte) und 7 % (Ledige ohne Kind, Einkünfte über 51.130 €) des Gesamtbetrags der Einkünfte.
- Seit einem Urteil des Bundesfinanzhofs von 2017 gilt jeder Prozentsatz nur für seinen Einkommensteil. Das spart gegenüber der früheren Methode oft mehrere Hundert Euro.
- Ohne Eigenanteil: Behinderten-Pauschbetrag (GdB 50: 1.140 €), Pflege-Pauschbetrag (600 bis 1.800 €) und Unterhalt nach § 33a EStG.
- Erstattungen der Krankenkasse, Beihilfe oder Versicherung müssen Sie vorher abziehen.
Was als außergewöhnliche Belastung gilt
Die Grundregel steht in § 33 des Einkommensteuergesetzes. Entscheidend sind zwei Merkmale: Die Kosten müssen größer sein als bei vergleichbaren Steuerzahlern, und Sie dürfen sich ihnen aus rechtlichen, tatsächlichen oder sittlichen Gründen nicht entziehen können.
„Erwachsen einem Steuerpflichtigen zwangsläufig größere Aufwendungen als der überwiegenden Mehrzahl der Steuerpflichtigen gleicher Einkommensverhältnisse, gleicher Vermögensverhältnisse und gleichen Familienstands (außergewöhnliche Belastung), so wird auf Antrag die Einkommensteuer dadurch ermäßigt, dass der Teil der Aufwendungen, der die dem Steuerpflichtigen zumutbare Belastung (Absatz 3) übersteigt, vom Gesamtbetrag der Einkünfte abgezogen wird.“
§ 33 Abs. 1 EStG
Daraus folgt: Kosten für Dinge, die jeder hat – Lebensmittel, normale Kleidung, Wohnen –, zählen nicht. Kosten, die beruflich veranlasst sind, gehören zu den Werbungskosten (siehe unseren Beitrag zur Werbungskosten-Pauschale von 1.230 €), Vorsorgebeiträge, Kirchensteuer und Spenden zu den Sonderausgaben. Außergewöhnliche Belastungen sind die letzte Stufe: private Ausgaben, die Sie nicht vermeiden konnten.
Zumutbare Belastung berechnen: die Prozentsätze
Grundlage ist der Gesamtbetrag der Einkünfte – nicht das Bruttogehalt. Bei Arbeitnehmern ist das grob der Bruttolohn minus Werbungskosten plus weitere Einkünfte wie Mieten oder Renten. Er steht im Steuerbescheid. Als Kinder zählen alle, für die Sie Kindergeld oder einen Kinderfreibetrag erhalten; ab einem Kind spielt die Veranlagungsart keine Rolle mehr.
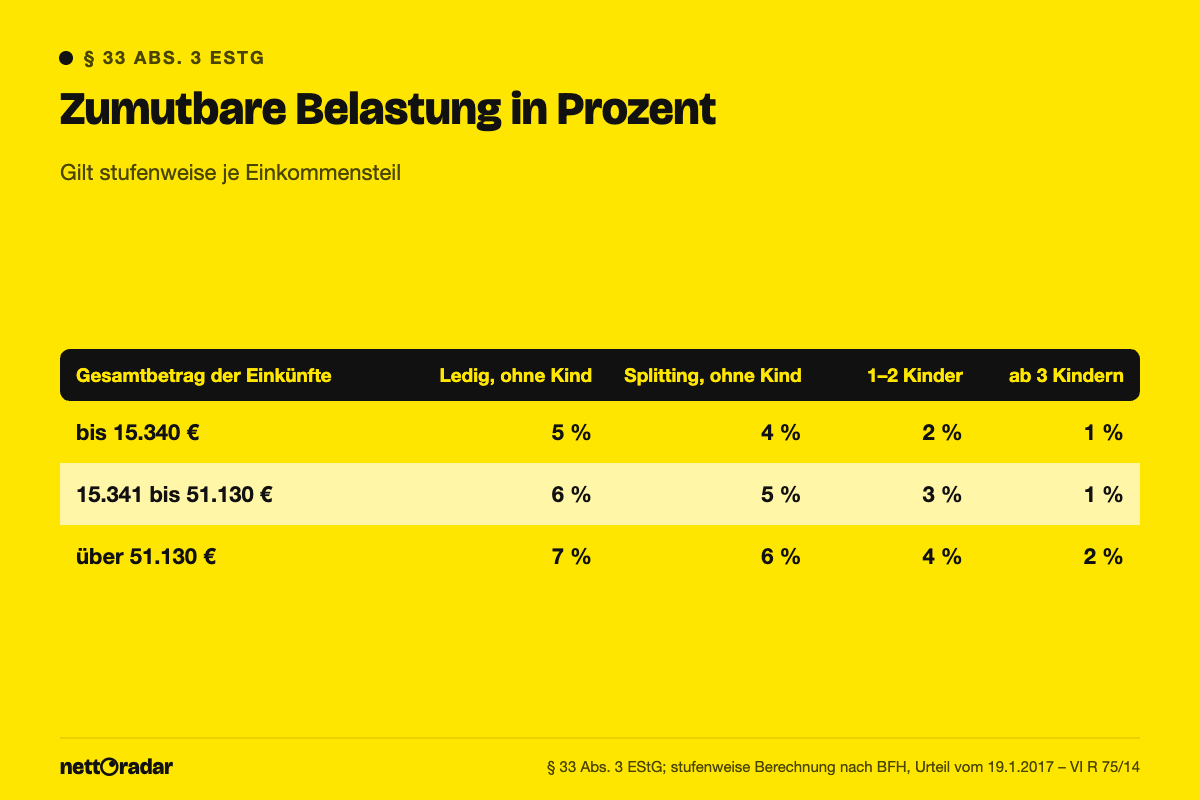
Bis 2016 haben die Finanzämter den Prozentsatz der höchsten erreichten Stufe auf die gesamten Einkünfte angewendet. Der Bundesfinanzhof hat am 19. Januar 2017 entschieden, dass stufenweise zu rechnen ist (Az. VI R 75/14): Der niedrige Satz gilt für die ersten 15.340 €, der mittlere für den Teil bis 51.130 € und nur der Rest wird mit dem höchsten Satz belastet. Das Finanzamt rechnet automatisch so; für die eigene Planung zeigt die folgende Tabelle, welcher Eigenanteil sich daraus ergibt.
| Gesamtbetrag der Einkünfte | Ledig, ohne Kind | Verheiratet, ohne Kind | 1–2 Kinder | ab 3 Kindern |
|---|---|---|---|---|
| 20.000 € | 1.046,60 € | 846,60 € | 446,60 € | 200,00 € |
| 30.000 € | 1.646,60 € | 1.346,60 € | 746,60 € | 300,00 € |
| 40.000 € | 2.246,60 € | 1.846,60 € | 1.046,60 € | 400,00 € |
| 60.000 € | 3.535,30 € | 2.935,30 € | 1.735,30 € | 688,70 € |
Krankheitskosten: was zählt und welche Nachweise nötig sind
Absetzbar sind Kosten, die der Heilung oder Linderung einer Krankheit dienen und die Sie selbst tragen: Zuzahlungen zu Medikamenten, Heilmitteln und Krankenhausaufenthalten, Eigenanteile bei Zahnersatz und Implantaten, Brillen und Kontaktlinsen, Hörgeräte, Physiotherapie, ärztlich verordnete Medikamente aus eigener Tasche sowie Fahrtkosten zu Ärzten und Therapien. Auch der vertraglich vereinbarte Selbstbehalt privat Versicherter zählt als Krankheitskosten; er unterliegt aber ebenfalls der zumutbaren Belastung.
Wichtig ist der Nachweis der Zwangsläufigkeit. Für Arznei-, Heil- und Hilfsmittel reicht in der Regel eine Verordnung von Arzt oder Heilpraktiker. Für bestimmte Maßnahmen verlangt § 64 der Einkommensteuer-Durchführungsverordnung ein amtsärztliches Gutachten oder eine Bescheinigung des Medizinischen Dienstes, ausgestellt vor Beginn der Behandlung – etwa für Kuren, psychotherapeutische Behandlungen ohne Kassenleistung oder wissenschaftlich nicht anerkannte Methoden. Wer das vergisst, kann die Kosten später meist nicht mehr geltend machen.
Ein praktischer Tipp: Weil die zumutbare Belastung pro Jahr gilt, lohnt es sich, planbare Ausgaben in ein Jahr zu legen. Zahnersatz, neue Brille und Hörgerät im selben Kalenderjahr bezahlt, überspringen die Hürde eher als verteilt auf drei Jahre. Maßgeblich ist das Datum der Zahlung.
Pflege: eigene Kosten, Heim und Pflege-Pauschbetrag
Pflegebedürftige können Kosten für ambulante Pflegedienste, Tagespflege und ein Pflegeheim absetzen, soweit die Pflegeversicherung sie nicht übernimmt. Bei Heimunterbringung zieht das Finanzamt eine Haushaltsersparnis ab, wenn der eigene Haushalt aufgelöst wurde; sie orientiert sich am Höchstbetrag für Unterhalt, 2026 also 12.348 € im Jahr. Den Teil der Pflegekosten, der wegen der zumutbaren Belastung steuerlich ins Leere läuft, können Sie als haushaltsnahe Dienstleistung angeben: 20 % der Kosten, höchstens 4.000 € Steuerermäßigung im Jahr.
Angehörige, die einen Menschen mit Pflegegrad unentgeltlich pflegen – in dessen Wohnung oder in der eigenen –, erhalten den Pflege-Pauschbetrag nach § 33b Abs. 6 EStG. Er gilt ohne Belege und ohne zumutbare Belastung. Teilen sich mehrere Personen die Pflege, wird der Betrag aufgeteilt. Leiten Sie das Pflegegeld nicht weiter, sondern behalten es für sich, gilt die Pflege als entgeltlich – eine Ausnahme besteht für Eltern behinderter Kinder.
| Pauschbetrag ohne Eigenanteil | Betrag pro Jahr |
|---|---|
| Pflege-Pauschbetrag Pflegegrad 2 | 600 € |
| Pflege-Pauschbetrag Pflegegrad 3 | 1.100 € |
| Pflege-Pauschbetrag Pflegegrad 4 oder 5 | 1.800 € |
| Behinderten-Pauschbetrag GdB 50 | 1.140 € |
| Unterhalt an Bedürftige 2026 (2025: 12.096 €) | bis 12.348 € plus Basis-KV/PV |
Menschen mit Behinderung können statt Einzelbelegen für die laufenden, typischen Mehraufwendungen den Behinderten-Pauschbetrag nach § 33b EStG nutzen. Er beginnt bei 384 € (GdB 20), beträgt 1.140 € bei GdB 50 und 2.840 € bei GdB 100; mit Merkzeichen H, Bl oder TBl sind es 7.400 €. Daneben gibt es eine Fahrtkostenpauschale von 900 € (GdB ab 80 oder ab 70 mit Merkzeichen G) beziehungsweise 4.500 € (Merkzeichen aG, Bl, TBl oder H). Einmalige Krankheitskosten wie eine Operation dürfen Sie zusätzlich als Krankheitskosten ansetzen.
Übernehmen erwachsene Kinder die Heimkosten der Eltern, ist die Abgrenzung schwieriger: Pflegebedingte Kosten fallen unter § 33, Unterkunft und Verpflegung gelten als Unterhalt nach § 33a. Hier lohnt eine genaue Aufstellung der Heimrechnung.
Bestattung und Unterhalt an Angehörige
Beerdigungskosten naher Angehöriger sind abziehbar, soweit Nachlass, Sterbegeld- und Lebensversicherungen sie nicht decken. Anerkannt werden die angemessenen Kosten der eigentlichen Bestattung – Grabstelle, Sarg oder Urne, Trauerfeier, Grabstein. Bewirtung der Trauergäste, Trauerkleidung und Reisekosten zählen nicht.
Unterstützen Sie gesetzlich unterhaltsberechtigte Angehörige – etwa Eltern mit kleiner Rente oder ein Kind ohne Kindergeldanspruch –, gilt § 33a Abs. 1 EStG. Absetzbar sind bis zu 12.348 € im Jahr 2026, zuzüglich übernommener Basisbeiträge zur Kranken- und Pflegeversicherung. Eine zumutbare Belastung gibt es nicht. Eigene Einkünfte und Bezüge der unterstützten Person über 624 € im Jahr mindern den Höchstbetrag, und ihr Vermögen darf höchstens rund 15.500 € betragen.
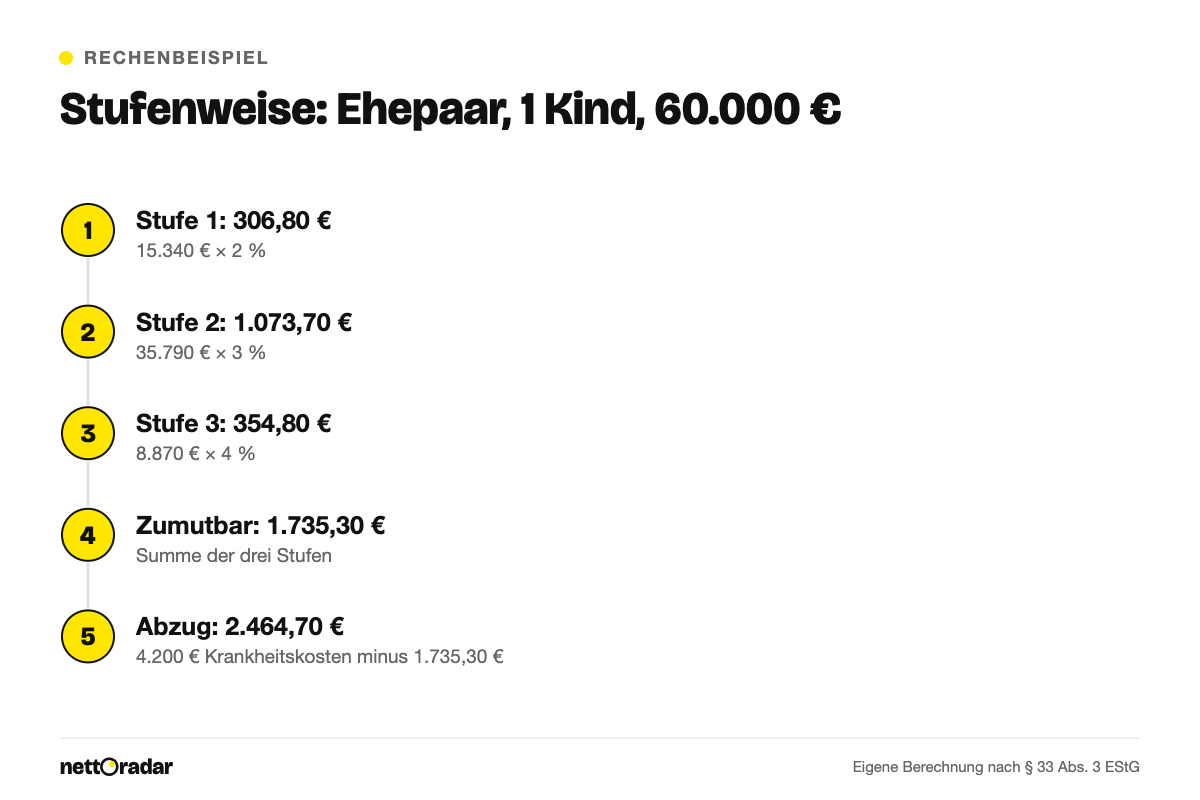
Rechenbeispiel: Ehepaar mit Kind und 4.200 € Krankheitskosten
Ein Ehepaar mit einem Kind hat einen Gesamtbetrag der Einkünfte von 60.000 €. Im Jahr fallen 4.200 € Eigenanteil für Zahnersatz, eine Gleitsichtbrille und Physiotherapie an, nach Abzug aller Erstattungen. Die zumutbare Belastung (Spalte „1–2 Kinder“) wird stufenweise berechnet:
- 15.340 € × 2 % = 306,80 €
- (51.130 € − 15.340 €) = 35.790 € × 3 % = 1.073,70 €
- (60.000 € − 51.130 €) = 8.870 € × 4 % = 354,80 €
Die zumutbare Belastung beträgt zusammen 1.735,30 €. Abziehbar sind 4.200 € − 1.735,30 € = 2.464,70 €. Bei einem angenommenen Grenzsteuersatz von 30 % sinkt die Steuer um rund 740 €. Nach der alten Methode wären 4 % auf die gesamten 60.000 € angefallen, also 2.400 € Eigenanteil und nur 1.800 € Abzug; die stufenweise Berechnung bringt 664,70 € mehr Abzug. Hätten die beiden die Brille ins Folgejahr verschoben, wären die Kosten dort womöglich komplett unter der Hürde geblieben.
Häufige Fragen
Lohnt sich eine Steuererklärung nur für Krankheitskosten?
Arbeitnehmer ohne Pflicht zur Abgabe können freiwillig bis zu vier Jahre rückwirkend abgeben. Gerade bei hohen Zahnarzt- oder Pflegekosten lohnt das oft; wie es geht, erklärt unser Beitrag zur Steuererklärung rückwirkend.
Muss ich alle Belege einreichen?
Nein. Belege werden nur auf Anforderung des Finanzamts vorgelegt. Bewahren Sie Rechnungen, Verordnungen und Erstattungsbescheide trotzdem geordnet auf.
Kann ich den Pflege-Pauschbetrag neben dem Pflegegeld nutzen?
Ja, wenn das Pflegegeld beim Pflegebedürftigen bleibt oder nachweislich für ihn verwendet wird. Behält die Pflegeperson es als Vergütung, entfällt der Pauschbetrag.
Wo trage ich außergewöhnliche Belastungen ein?
Seit dem Steuerjahr 2019 gibt es dafür die eigene Anlage Außergewöhnliche Belastungen, in ELSTER und in jeder Steuersoftware. Übersichten zu Fristen und Pauschbeträgen finden Sie im Ratgeber zur Steuererklärung 2026.