Wer einen Riester-Vertrag hat, braucht in der Steuererklärung die Anlage AV. Dort beantragen Sie den Sonderausgabenabzug von bis zu 2.100 € im Jahr (Eigenbeitrag plus Zulagen). Das Finanzamt prüft dann automatisch, ob die Steuerersparnis höher ist als die Zulagen von 175 € je Erwachsenem und 185 € oder 300 € je Kind – nur die Differenz wird zusätzlich erstattet. Bei 45.000 € Bruttolohn sind das im Steuerjahr 2026 rund 356 €. Daneben gibt es ein gutes Dutzend weiterer Anlagen. Diese Übersicht zeigt, wer welche braucht, was in die Anlage AV und die Anlage KAP gehört und welche Fristen Ende 2026 laufen.
Das Wichtigste in Kürze
- Pflicht für alle ist nur der Hauptvordruck. Arbeitnehmer brauchen zusätzlich meist Anlage N und Anlage Vorsorgeaufwand.
- Anlage AV: Riester-Beiträge inklusive Zulagen bis 2.100 € als Sonderausgaben; die Günstigerprüfung läuft automatisch.
- Anlage KAP lohnt sich bei niedrigem Steuersatz (Günstigerprüfung), bei Verlusten über mehrere Banken und bei nicht ausgeschöpftem Sparer-Pauschbetrag von 1.000 € (Paare 2.000 €).
- Fristen: Den Zulagenantrag für 2024 und die freiwillige Erklärung für 2022 müssen Sie bis 31.12.2026 einreichen; die Verlustbescheinigung für 2026 bis 15.12.2026 bei der Bank beantragen.
- Ab 1.1.2027 startet das Altersvorsorgedepot (beschlossenes Gesetz) mit neuer Zulagenlogik bis 540 € Grundzulage.
Alle wichtigen Anlagen: wer braucht was
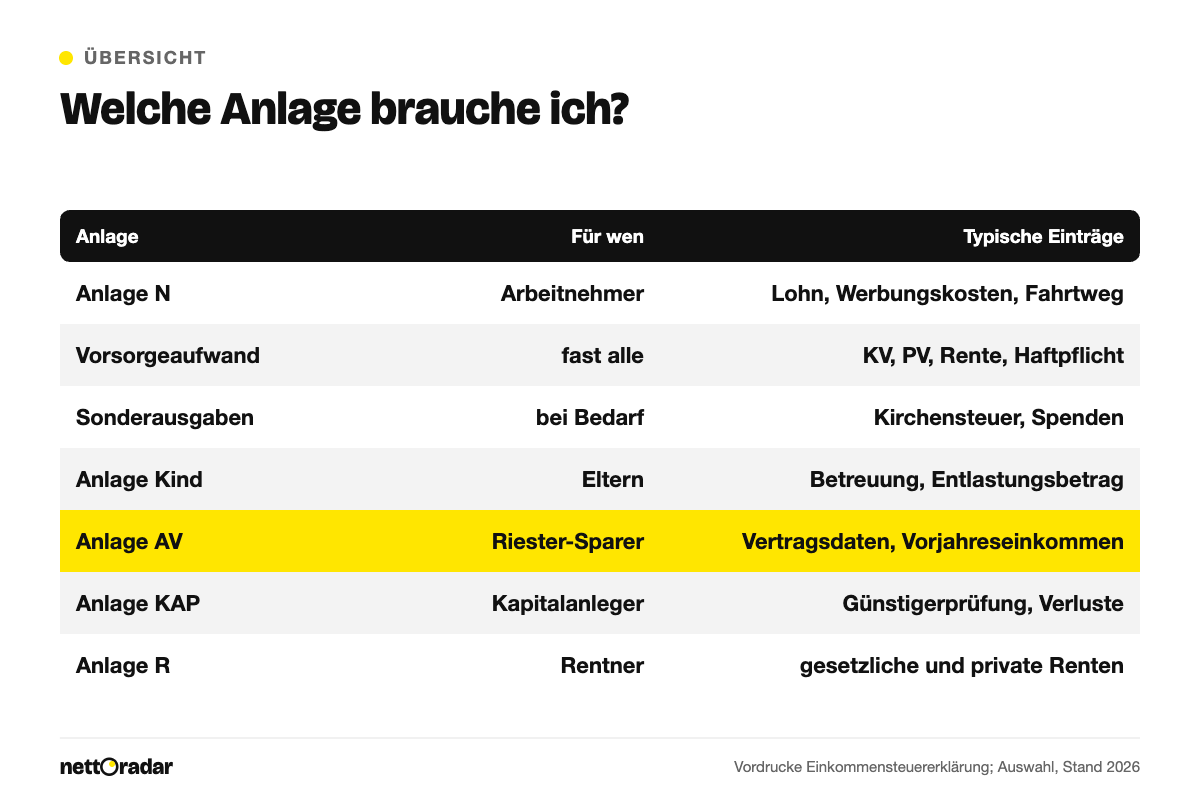
In ELSTER wählen Sie die Anlagen selbst aus. Leere Formulare müssen Sie nicht abgeben – es zählt nur, was für Ihre Einkünfte und Ausgaben relevant ist. Die folgende Tabelle ordnet die gängigen Vordrucke zu.
| Anlage | Wer braucht sie? | Was gehört hinein? |
|---|---|---|
| Hauptvordruck (ESt 1 A) | alle | persönliche Daten, Bankverbindung, Veranlagungsart |
| Anlage N | Arbeitnehmer | Lohn laut Lohnsteuerbescheinigung, Werbungskosten über der Pauschale von 1.230 € |
| Anlage Vorsorgeaufwand | fast alle | Kranken-, Pflege-, Renten-, Arbeitslosenversicherung, Haftpflicht, Rürup-Rente |
| Anlage Sonderausgaben | bei Bedarf | Kirchensteuer, Spenden, eigene Erstausbildung |
| Anlage Kind | Eltern | Kinderfreibetrag, Betreuungskosten (80 % bis 4.800 € je Kind), Entlastungsbetrag 4.260 € |
| Anlage AV | Riester-Sparer | Vertrag, begünstigter Personenkreis, Vorjahreseinkommen |
| Anlage KAP (KAP-BET, KAP-INV) | Kapitalanleger | Günstigerprüfung, Verluste, ausländische Fonds, fehlende Kirchensteuer |
| Anlage R (R-AUS, R-AV/bAV) | Rentner | gesetzliche, private und Betriebsrenten |
| Anlage V | Vermieter | Mieteinnahmen, AfA, Schuldzinsen, Instandhaltung |
| Anlage S oder G mit EÜR | Selbstständige, Gewerbetreibende | Gewinn laut Einnahmenüberschussrechnung |
| Haushaltsnahe Aufwendungen | Mieter und Eigentümer | Dienstleistungen 20 % bis 4.000 €, Handwerker 20 % bis 1.200 € Steuerabzug |
| Anlage Unterhalt | Unterstützer bedürftiger Angehöriger | Unterhalt bis 12.348 € (2026) plus übernommene KV/PV-Beiträge |
| Außergewöhnliche Belastungen | bei Krankheit, Behinderung, Pflege | Krankheitskosten, Behinderten-Pauschbetrag (GdB 50: 1.140 €) |
Was Sie als Sonderausgaben geltend machen können, erklärt unser Ratgeber Sonderausgaben absetzen 2026; zu Fahrtkosten, Arbeitsmitteln und Homeoffice-Pauschale siehe Werbungskosten über 1.230 €. Ob Sie überhaupt eine Erklärung abgeben müssen, steht im Überblick Steuererklärung 2026: Pflicht, Fristen, Pauschbeträge.
Anlage AV: So holen Sie die Riester-Förderung vollständig
Riester wird auf zwei Wegen gefördert: über Zulagen, die direkt in den Vertrag fließen, und über den Sonderausgabenabzug. Die Grundlage steht in § 10a EStG:
„In der inländischen gesetzlichen Rentenversicherung Pflichtversicherte können Altersvorsorgebeiträge (§ 82) zuzüglich der dafür nach Abschnitt XI zustehenden Zulage jährlich bis zu 2 100 Euro als Sonderausgaben abziehen“
§ 10a Abs. 1 Satz 1 Einkommensteuergesetz (EStG)
Die Zulagen betragen 175 € Grundzulage, 185 € je Kind mit Geburt vor 2008 und 300 € je Kind ab Geburtsjahr 2008; Sparer unter 25 erhalten einmalig 200 € Berufseinsteigerbonus. Volle Zulagen gibt es nur, wenn Sie den Mindesteigenbeitrag einzahlen: 4 % des rentenversicherungspflichtigen Vorjahreseinkommens, höchstens 2.100 €, abzüglich der Zulagen, mindestens 60 € im Jahr.
Die Beiträge tragen Sie nicht selbst ein. Der Anbieter meldet sie elektronisch an die Finanzverwaltung, sofern Sie eingewilligt haben – das ist bei neueren Verträgen Standard. In der Anlage AV geben Sie an, dass Sie zum begünstigten Personenkreis gehören (etwa als rentenversicherungspflichtiger Arbeitnehmer oder Beamter), und machen Angaben zum Vertrag und gegebenenfalls zum Vorjahreseinkommen. Ehepartner ohne eigene Pflichtversicherung sind mittelbar begünstigt: Sie erhalten die Zulage, wenn sie einen eigenen Vertrag mit mindestens 60 € Jahresbeitrag haben.
Wichtig ist die Reihenfolge: Erst wird die Zulage gutgeschrieben, dann rechnet das Finanzamt aus, ob der Sonderausgabenabzug mehr bringt. Ist die Steuerersparnis höher, erhalten Sie die Differenz mit dem Steuerbescheid. Die Zulage selbst müssen Sie beim Anbieter beantragen – am bequemsten per Dauerzulagenantrag. Die Frist dafür endet zwei Jahre nach dem Beitragsjahr: Zulagen für 2024 gehen verloren, wenn bis 31.12.2026 kein Antrag vorliegt.
Rechenbeispiel: Riester-Günstigerprüfung bei drei Einkommen
Annahmen für das Steuerjahr 2026: ledig, gesetzlich versichert, ohne Kirchensteuer, Werbungskostenpauschale 1.230 €, Sonderausgaben-Pauschbetrag 36 €, Vorsorgeaufwendungen aus den Arbeitnehmerbeiträgen. Der Sparer zahlt genau den Mindesteigenbeitrag; Vorjahres- und aktuelles Brutto sind gleich. Gerechnet ist der Einkommensteuertarif 2026 mit 12.348 € Grundfreibetrag; der Solidaritätszuschlag fällt in diesen Fällen nicht an.
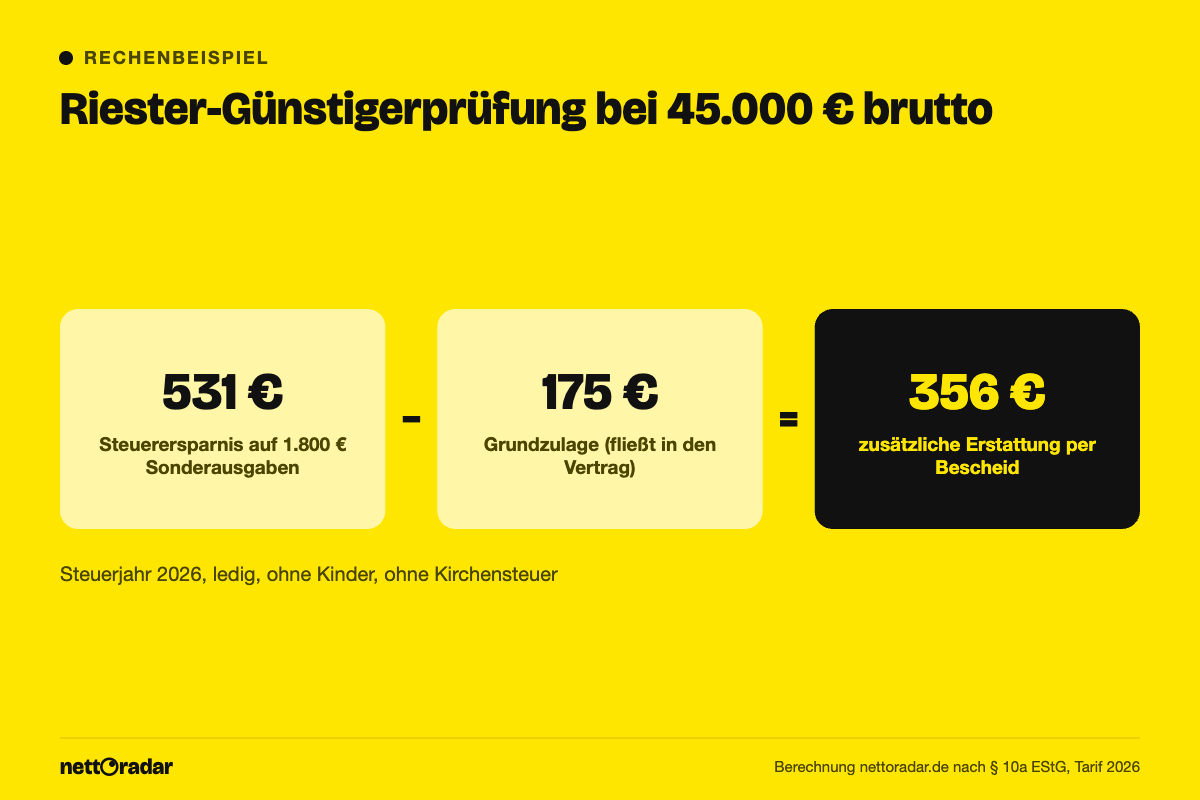
Bei 45.000 € brutto betragen 4 % genau 1.800 €. Davon kommen 175 € als Grundzulage vom Staat, der Eigenbeitrag liegt bei 1.625 €. Das zu versteuernde Einkommen von rund 34.700 € sinkt durch den Abzug um 1.800 €, die Einkommensteuer um 531 €. Abzüglich der Zulage erstattet das Finanzamt 356 € zusätzlich. Die Gesamtförderung von 531 € entspricht 29,5 % des Sparbeitrags.
| Brutto/Jahr | Sparbeitrag (4 %) | Eigenbeitrag | Steuerersparnis | Zulage | Erstattung extra |
|---|---|---|---|---|---|
| 30.000 € | 1.200 € | 1.025 € | 306 € | 175 € | 131 € |
| 45.000 € | 1.800 € | 1.625 € | 531 € | 175 € | 356 € |
| 60.000 € | 2.100 € | 1.925 € | 706 € | 175 € | 531 € |
| 45.000 € + 1 Kind (ab 2008) | 1.800 € | 1.325 € | 532 € | 475 € | 57 € |
Die Kindzeile gilt für einen nicht alleinerziehenden Elternteil, bei dem das Kindergeld günstiger ist als der Kinderfreibetrag. Mit Kind ändert sich das Bild: Die Kinderzulage von 300 € fließt in die Günstigerprüfung ein, die Steuererstattung schrumpft auf 57 €, die Förderung steigt aber insgesamt. Für Familien mit kleinerem Einkommen ist Riester deshalb vor allem ein Zulagenprodukt.
Anlage KAP: Wann sie Geld bringt
Kapitalerträge sind mit der Abgeltungsteuer von 25 % plus Solidaritätszuschlag (zusammen 26,375 %) und gegebenenfalls Kirchensteuer meist schon erledigt. Die Anlage KAP ist trotzdem in vier Fällen sinnvoll oder Pflicht.
Günstigerprüfung
Liegt Ihr persönlicher Steuersatz unter 25 %, beantragen Sie in der Anlage KAP die Günstigerprüfung. Das Finanzamt besteuert die Erträge dann mit dem individuellen Tarif und erstattet die zu viel einbehaltene Abgeltungsteuer. Das betrifft vor allem Rentner, Studierende und Teilzeitkräfte mit kleinem Einkommen.
Sparer-Pauschbetrag und Verluste
Der Sparer-Pauschbetrag beträgt 1.000 €, für zusammen veranlagte Paare 2.000 €. War der Freistellungsauftrag ungünstig verteilt und hat eine Bank Steuer einbehalten, obwohl der Pauschbetrag insgesamt nicht ausgeschöpft war, holen Sie das Geld über die Anlage KAP zurück. Verluste bei einer Bank lassen sich mit Gewinnen bei einer anderen nur verrechnen, wenn Sie bis 15. Dezember eine Verlustbescheinigung beantragen. Was bei Zinsen auf Tages- und Festgeld gilt, zeigt unser Ratgeber zu Zinsen, Sparerpauschbetrag und Abgeltungsteuer.
Pflichtfälle
Pflicht ist die Anlage KAP, wenn Kapitalerträge ohne Steuerabzug zugeflossen sind – etwa bei ausländischen Depots oder Privatdarlehen – und wenn Kirchensteuer nicht einbehalten wurde, weil Sie einen Sperrvermerk gesetzt haben.
Ab 2027: Altersvorsorgedepot statt neuer Riester-Verträge
Mit dem Altersvorsorgereformgesetz startet am 1.1.2027 das Altersvorsorgedepot. Die Förderung ist anders aufgebaut: 50 % Zulage auf Beiträge bis 360 € und 25 % auf Beiträge von 360 bis 1.800 €, zusammen höchstens 540 € Grundzulage im Jahr. Je Kind kommen 100 % Zulage auf bis zu 300 € Beitrag hinzu, für Berufseinsteiger einmalig 200 €. Einzahlen lassen sich 120 bis 6.840 € im Jahr. Für Ihre Beiträge bis Ende 2026 gilt die bisherige Riester-Förderung mit der Anlage AV. Ihre Erklärung für 2025 können Sie ohne Abgabepflicht noch bis Ende 2029 einreichen; wie das geht, zeigt Steuererklärung 2025 abgeben.
Häufige Fragen
Muss ich die Anlage AV jedes Jahr ausfüllen?
Nur wenn Sie den Sonderausgabenabzug nutzen wollen. Die Zulage bekommen Sie auch ohne Steuererklärung, sofern ein Zulagenantrag beim Anbieter vorliegt. Ohne Anlage AV verschenken Sie aber die zusätzliche Erstattung – bei mittleren Einkommen meist mehrere hundert Euro.
Was passiert, wenn ich zu wenig eingezahlt habe?
Liegt der Eigenbeitrag unter dem Mindesteigenbeitrag, werden die Zulagen anteilig gekürzt. Prüfen Sie jedes Jahr, ob 4 % des Vorjahreseinkommens abzüglich Zulagen noch zur Sparrate passen, etwa nach einer Gehaltserhöhung.
Lohnt sich die Anlage KAP, wenn die Bank alles richtig abgerechnet hat?
Meist nur bei der Günstigerprüfung. Bei einem persönlichen Steuersatz über 25 % und korrekt genutztem Freistellungsauftrag bringt sie in der Regel nichts.