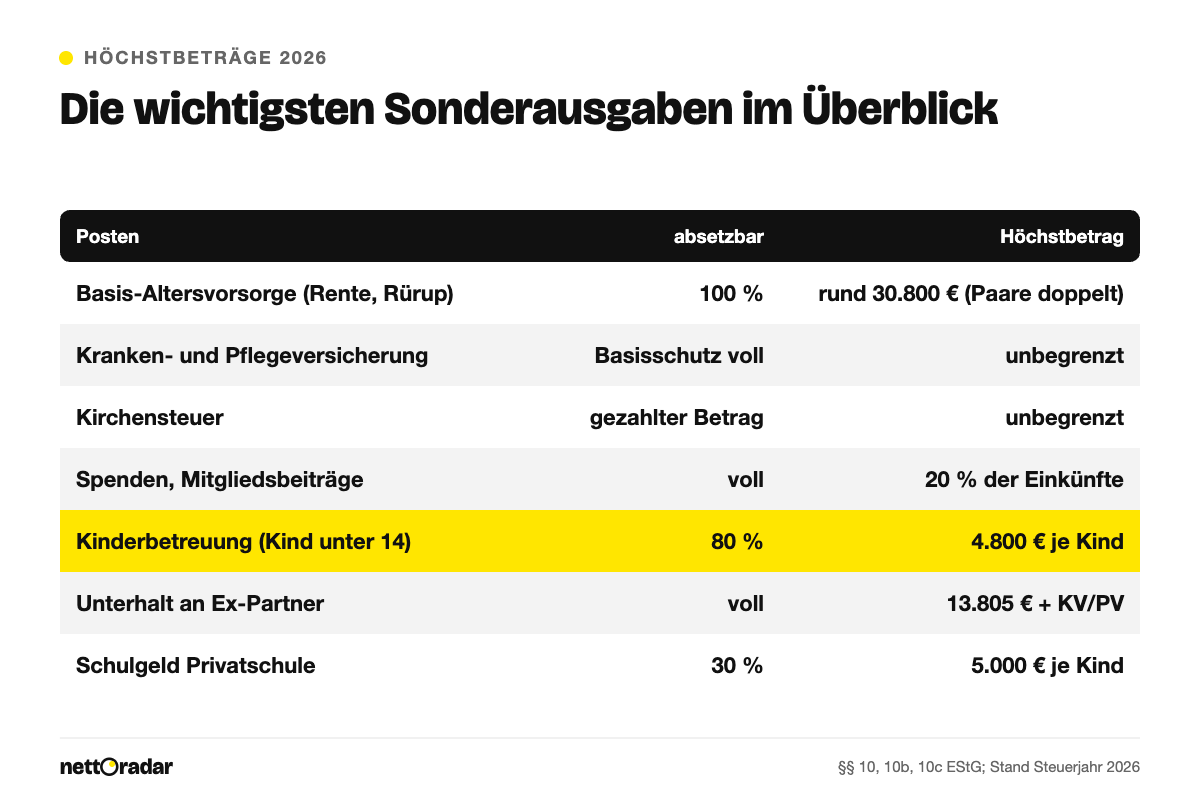
Sonderausgaben sind private Ausgaben, die der Staat aus sozial- oder gesellschaftspolitischen Gründen steuerlich fördert: Beiträge zur Altersvorsorge und Krankenversicherung, die Kirchensteuer, Spenden, Kinderbetreuungskosten, Unterhalt an den geschiedenen Partner und einige mehr. Für 2026 gelten großzügige Grenzen – Beiträge zur gesetzlichen Rente sind inzwischen zu 100 Prozent abziehbar, Kinderbetreuungskosten seit 2025 zu 80 Prozent bis 4.800 € je Kind. Viele Arbeitnehmer verschenken trotzdem Geld, weil sie die Posten nicht vollständig angeben. Dieser Beitrag gehört zur Serie um den Hauptbeitrag Steuererklärung 2025 noch abgeben und zeigt alle Höchstbeträge, die Unterschiede zu Werbungskosten und ein Rechenbeispiel.
Das Wichtigste in Kürze
- Ohne Nachweis zieht das Finanzamt nur einen Pauschbetrag von 36 € ab, für Ehepaare 72 €.
- Altersvorsorgebeiträge zur gesetzlichen Rente, zu berufsständischen Versorgungswerken und Rürup-Verträgen sind seit 2023 voll abziehbar, abzüglich des steuerfreien Arbeitgeberanteils.
- Kranken- und Pflegeversicherung für den Basisschutz sind unbegrenzt absetzbar; andere Versicherungen nur im Rahmen eines Höchstbetrags, der meist schon ausgeschöpft ist.
- Kirchensteuer und Spenden mindern die Steuer direkt über den Grenzsteuersatz – Spenden bis 300 € reicht der Kontoauszug als Nachweis.
- Kinderbetreuung für Kinder unter 14: 80 Prozent der Kosten, höchstens 4.800 € je Kind.
Sonderausgaben und Werbungskosten: der Unterschied
Werbungskosten hängen mit dem Beruf zusammen und mindern die Einkünfte aus nichtselbständiger Arbeit. Sonderausgaben sind privat veranlasst, werden aber trotzdem vom Gesamtbetrag der Einkünfte abgezogen. Für beide gibt es Pauschalen. Bei den Sonderausgaben ist sie besonders klein:
„Für Sonderausgaben nach § 10 Absatz 1 Nummer 4, 5, 7 und 9 sowie Absatz 1a und nach § 10b wird ein Pauschbetrag von 36 Euro abgezogen (Sonderausgaben-Pauschbetrag), wenn der Steuerpflichtige nicht höhere Aufwendungen nachweist.“
§ 10c Satz 1 Einkommensteuergesetz
Deshalb lohnt es sich fast immer, Kirchensteuer, Spenden und Betreuungskosten einzeln anzugeben: Schon die Kirchensteuer eines Durchschnittsverdieners liegt weit über 36 €. Wie Sie bei den beruflichen Ausgaben über die Pauschale von 1.230 € kommen, zeigt der Beitrag Werbungskosten 2026.
Vorsorgeaufwendungen: Rente, Kranken- und Pflegeversicherung
Beiträge zur Basisaltersvorsorge – gesetzliche Rentenversicherung, landwirtschaftliche Alterskasse, berufsständische Versorgungswerke und Rürup-Verträge – sind seit 2023 zu 100 Prozent abziehbar. Die Obergrenze orientiert sich am Höchstbeitrag zur knappschaftlichen Rentenversicherung und liegt 2026 bei rund 30.800 € für Alleinstehende, für Ehepaare beim Doppelten. Bei Arbeitnehmern wird der steuerfreie Arbeitgeberanteil abgezogen. Für Angestellte ist das meist kein Thema, weil die Lohnsteuer die Beiträge bereits berücksichtigt; für Selbstständige mit Rürup-Vertrag kann der Abzug dagegen fünfstellig sein.
Beiträge zur Kranken- und Pflegeversicherung sind abziehbar, soweit sie den Basisschutz betreffen – bei gesetzlich Versicherten fast der gesamte Beitrag, bei privat Versicherten der in der Beitragsbescheinigung ausgewiesene Basisanteil. Daneben gibt es einen Höchstbetrag von 1.900 € für Arbeitnehmer und 2.800 € für Selbstständige für sonstige Vorsorge wie Arbeitslosen-, Haftpflicht-, Unfall- oder Risikolebensversicherung. Weil schon die Basisbeiträge zur Krankenversicherung diesen Betrag meist übersteigen, wirken sich zusätzliche Versicherungen in der Praxis selten aus. Eintragen sollten Sie sie trotzdem; das Finanzamt rechnet automatisch.
Kirchensteuer und Spenden
Die im Jahr gezahlte Kirchensteuer ist ohne Begrenzung abziehbar, abzüglich Erstattungen. Sie steht auf der Lohnsteuerbescheinigung und wird vom Finanzamt automatisch übernommen. Spenden und Mitgliedsbeiträge an gemeinnützige Organisationen sind bis zu 20 Prozent des Gesamtbetrags der Einkünfte abziehbar. Bei Beträgen bis 300 € pro Zuwendung genügt als Nachweis der Kontoauszug oder ein Zahlungsbeleg, darüber braucht es eine Zuwendungsbestätigung. Spenden an politische Parteien werden anders behandelt: Die Hälfte des Betrags bis 1.650 € (Ehepaare 3.300 €) wird direkt von der Steuer abgezogen.
Kinderbetreuungskosten: 80 Prozent bis 4.800 €
Seit dem Steuerjahr 2025 können Eltern 80 Prozent der Betreuungskosten für Kinder unter 14 Jahren absetzen, höchstens 4.800 € je Kind; bis 2024 waren es zwei Drittel bis 4.000 €. Begünstigt sind Kita- und Kindergartengebühren, Tagesmutter, Hort, Babysitter und Au-pair (anteilig), nicht aber Verpflegung, Nachhilfe oder Sport- und Musikunterricht. Voraussetzung: Es gibt eine Rechnung, und der Betrag wurde auf das Konto des Anbieters überwiesen – Barzahlungen erkennt das Finanzamt nicht an. Den vollen Höchstbetrag erreicht, wer mindestens 6.000 € im Jahr für ein Kind zahlt. Was Kitas je nach Bundesland kosten, zeigt der Beitrag Kita-Gebühren 2026.
Weitere Sonderausgaben
- Unterhalt an den geschiedenen oder getrennt lebenden Ehepartner bis 13.805 € im Jahr plus dessen Kranken- und Pflegeversicherung, wenn der Empfänger zustimmt und den Betrag versteuert (Realsplitting).
- Schulgeld für Privatschulen: 30 Prozent, höchstens 5.000 € je Kind; Verpflegung und Betreuung zählen nicht.
- Kosten der ersten Berufsausbildung oder eines Erststudiums bis 6.000 € im Jahr.
- Riester-Beiträge bis 2.100 € einschließlich Zulagen, wenn die Steuerersparnis höher ist als die Zulage.
- Ausgleichszahlungen im Rahmen des Versorgungsausgleichs nach einer Scheidung.
Rechenbeispiel: Was eine Familie zurückbekommt
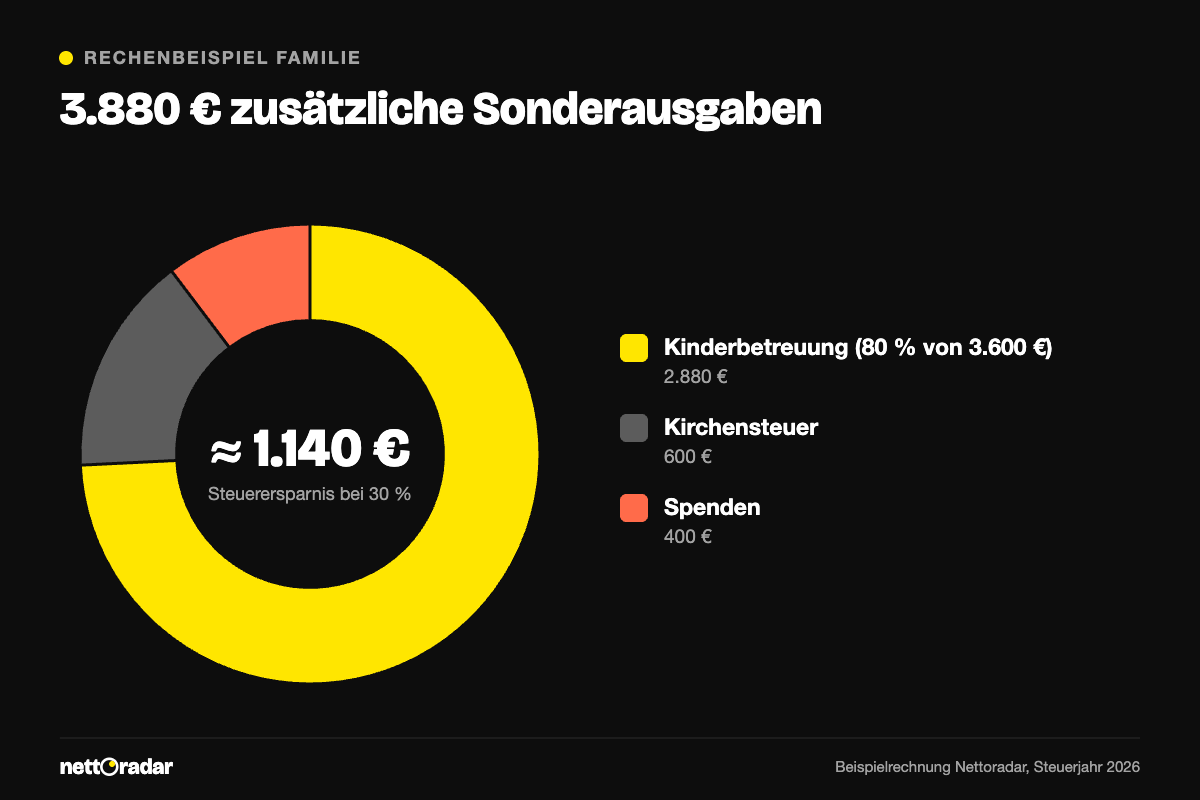
Ein Ehepaar mit einem dreijährigen Kind zahlt 300 € Kita-Beitrag im Monat, also 3.600 € im Jahr, zusätzlich 70 € Essensgeld. Es zahlt 600 € Kirchensteuer und spendet 400 € an gemeinnützige Organisationen.
| Posten | Ausgaben | absetzbar |
|---|---|---|
| Kita-Beitrag (ohne Essensgeld) | 3.600 € | 2.880 € (80 %) |
| Kirchensteuer | 600 € | 600 € |
| Spenden | 400 € | 400 € |
| Summe | 4.600 € | 3.880 € |
| statt Pauschbetrag | 72 € |
Die zusätzlichen 3.808 € mindern das zu versteuernde Einkommen. Beim gemeinsamen Grenzsteuersatz von 30 Prozent ergibt das rund 1.140 € weniger Einkommensteuer, dazu einen kleineren Betrag bei Kirchensteuer und Solidaritätszuschlag. Nach der alten Regel mit zwei Dritteln wären für die Kita nur 2.400 € absetzbar gewesen – die Reform bringt der Familie also gut 140 € zusätzlich.
Wo die Posten in der Steuererklärung stehen
Die Sonderausgaben verteilen sich auf mehrere Formulare. Kirchensteuer, Spenden, Unterhalt an den Ex-Partner und Ausbildungskosten gehören in die Anlage Sonderausgaben. Beiträge zu Renten-, Kranken-, Pflege- und sonstigen Versicherungen stehen in der Anlage Vorsorgeaufwand; viele Werte sind dort über die elektronischen Meldungen von Arbeitgeber und Krankenkasse bereits vorausgefüllt. Kinderbetreuungskosten und Schulgeld gehören in die Anlage Kind – für jedes Kind eine eigene. Riester-Beiträge stehen in der Anlage AV, welche Anlage wofür gedacht ist, erklärt der Beitrag Anlage AV, KAP, Vorsorgeaufwand. Wer ELSTER nutzt, kann die vorausgefüllten Daten mit einem Klick übernehmen und muss nur ergänzen, was nicht gemeldet wird: Spenden, Betreuungskosten und Unterhalt.
Ein häufiger Fehler: Erstattungen werden vergessen. Bekommen Sie Kirchensteuer zurück oder erstattet die Krankenkasse Beiträge, etwa über einen Bonustarif, mindert das den Abzug im Jahr der Erstattung. Bonuszahlungen für gesundheitsbewusstes Verhalten bis 150 € pro Person gelten dabei nach Verwaltungsauffassung nicht als Beitragserstattung.
Häufige Fragen
Kann ich Sonderausgaben auch ohne Pflicht zur Steuererklärung geltend machen?
Ja, mit einer freiwilligen Erklärung bis zu vier Jahre rückwirkend. Wie das geht, zeigt der Beitrag Steuererklärung rückwirkend.
Sind Krankheitskosten Sonderausgaben?
Nein. Selbst getragene Krankheitskosten, Zuzahlungen oder Pflegekosten gehören zu den außergewöhnlichen Belastungen und wirken erst über der zumutbaren Belastung – mehr dazu im Beitrag Außergewöhnliche Belastungen 2026.
Wer darf bei getrennten Eltern die Kita-Kosten absetzen?
Der Elternteil, der die Kosten getragen hat und zu dessen Haushalt das Kind gehört. Zahlen beide, kann jeder seinen Anteil ansetzen, zusammen aber höchstens 4.800 € je Kind.