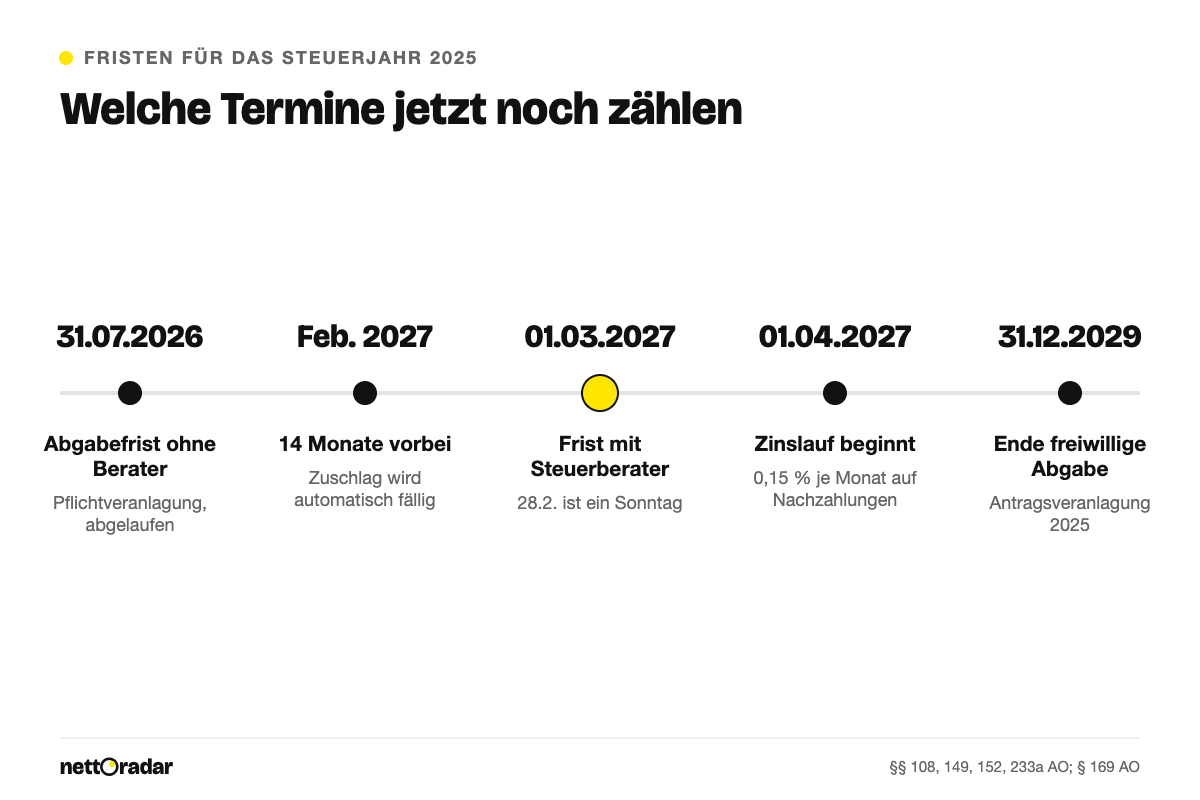
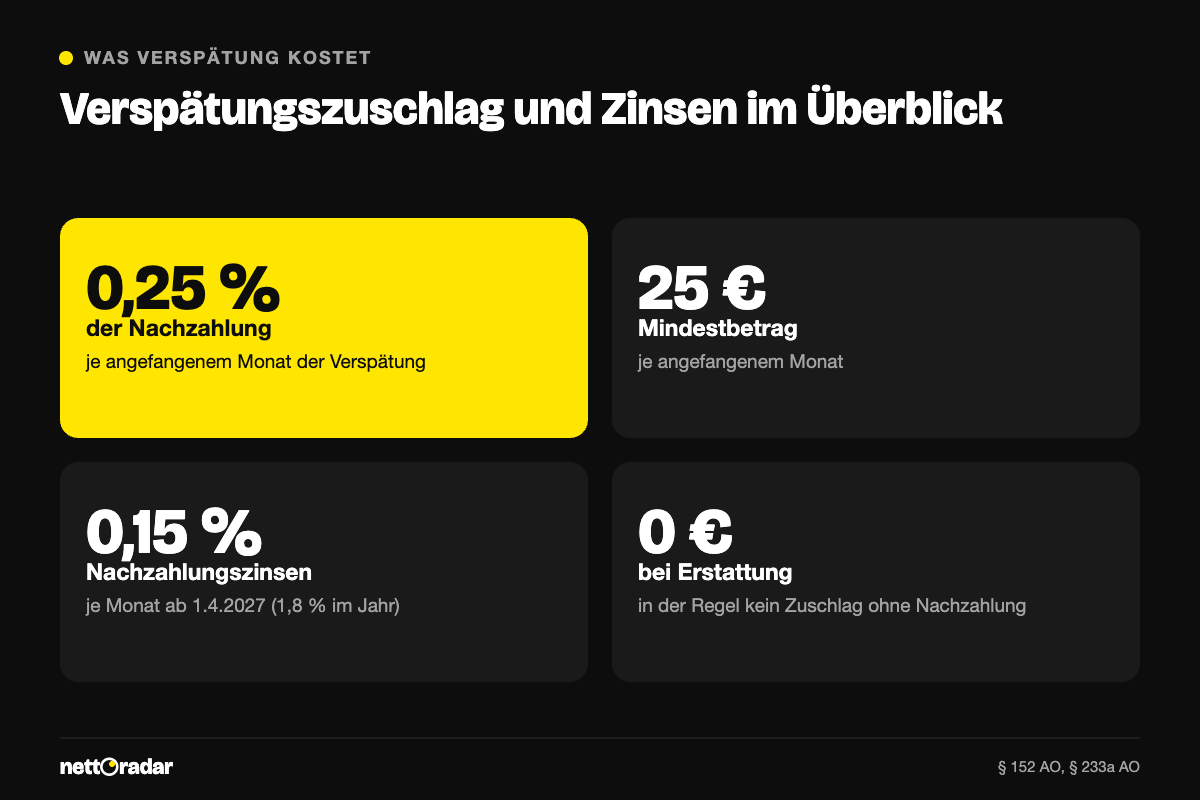
Die reguläre Frist für die Steuererklärung 2025 ist am 31. Juli 2026 abgelaufen – allerdings nur für alle, die zur Abgabe verpflichtet sind und keinen Steuerberater haben. Wer freiwillig abgibt, etwa weil er mit einer Erstattung rechnet, hat noch bis zum 31. Dezember 2029 Zeit. Wer dagegen abgeben muss und die Frist verpasst hat, sollte jetzt handeln: Das Finanzamt kann einen Verspätungszuschlag von 0,25 Prozent der Nachzahlung je Monat, mindestens 25 € je angefangenem Monat, festsetzen, Zwangsgeld androhen oder die Steuer schätzen. Dieser Überblick zeigt, welche Frist für Sie gilt, was die Verspätung kostet und wie Sie die Erklärung jetzt noch sauber abgeben.
Das Wichtigste in Kürze
- Pflichtveranlagung 2025 ohne Berater: Frist 31.07.2026, abgelaufen.
- Mit Steuerberater oder Lohnsteuerhilfeverein: Frist 01.03.2027, weil der 28. Februar 2027 ein Sonntag ist.
- Freiwillige Erklärung (Antragsveranlagung): vier Jahre Zeit, also bis 31.12.2029.
- Verspätungszuschlag nur, wenn eine Nachzahlung herauskommt; bei Erstattung fällt er nicht an.
- Wer die Frist verpasst hat, gibt am besten sofort ab oder beantragt mit Begründung eine Fristverlängerung.
Bin ich überhaupt zur Abgabe verpflichtet?
Arbeitnehmer mit nur einem Job und Steuerklasse I ohne Nebeneinkünfte müssen in der Regel keine Erklärung abgeben – die Lohnsteuer gilt dann als Abgeltung. Pflicht wird die Erklärung nach § 46 EStG und § 25 EStG vor allem in diesen Fällen:
- Nebeneinkünfte ohne Lohnsteuerabzug von mehr als 410 € im Jahr, etwa aus Vermietung oder freiberuflicher Tätigkeit,
- Lohnersatzleistungen von mehr als 410 € – Arbeitslosengeld, Kurzarbeitergeld, Krankengeld, Elterngeld, Mutterschaftsgeld,
- Ehepaare mit Steuerklassenkombination III/V oder IV/IV mit Faktor,
- mehrere Arbeitsverhältnisse gleichzeitig (Steuerklasse VI),
- ein beim Finanzamt eingetragener Freibetrag (oberhalb bestimmter Lohngrenzen),
- Abfindungen, die mit der Fünftelregelung besteuert wurden,
- Selbstständige, Gewerbetreibende sowie Rentner mit steuerpflichtigem Einkommen über dem Grundfreibetrag,
- eine ausdrückliche Aufforderung durch das Finanzamt.
Warum Lohnersatzleistungen zur Pflicht führen und oft eine Nachzahlung auslösen, erklärt der Beitrag Krankengeld und Steuer: Progressionsvorbehalt. Eine Übersicht über alle Abgabegründe und Pauschbeträge bietet der Ratgeber Steuererklärung 2026: Wer abgeben muss.
Die Fristen für das Steuerjahr 2025
| Fall | Frist | Rechtsgrundlage |
|---|---|---|
| Pflichtveranlagung, selbst erstellt | 31.07.2026 | § 149 Abs. 2 AO |
| Pflichtveranlagung mit Steuerberater/Lohnsteuerhilfeverein | 01.03.2027 | § 149 Abs. 3 AO, § 108 Abs. 3 AO |
| Freiwillige Erklärung (Antragsveranlagung) | 31.12.2029 | § 169 Abs. 2 AO |
| Freiwillige Erklärung für 2022 | 31.12.2026 | § 169 Abs. 2 AO |
Das Finanzamt darf Erklärungen von beratenen Steuerpflichtigen auch vorzeitig anfordern; dann gilt eine Frist von vier Monaten ab Bekanntgabe der Anordnung. Wer für 2022 noch Geld zurückholen will, muss sich beeilen: Diese Erklärung muss bis Silvester 2026 beim Finanzamt sein. Wie das geht, zeigt der Beitrag Steuererklärung rückwirkend für vier Jahre.
Verspätungszuschlag: So wird er berechnet
Der Verspätungszuschlag ist kein Bußgeld, sondern ein Druckmittel. Bis 14 Monate nach Ablauf des Steuerjahres – für 2025 also bis Ende Februar 2027 – liegt er im Ermessen des Finanzamts. Danach wird er automatisch festgesetzt. Die Berechnung regelt § 152 AO:
„Für Steuererklärungen, die sich auf ein Kalenderjahr oder einen gesetzlich bestimmten Zeitpunkt beziehen, beträgt der Verspätungszuschlag für jeden angefangenen Monat der eingetretenen Verspätung 0,25 Prozent der um die festgesetzten Vorauszahlungen und die anzurechnenden Steuerabzugsbeträge verminderten festgesetzten Steuer, mindestens jedoch 25 Euro für jeden angefangenen Monat der eingetretenen Verspätung.“
§ 152 Abs. 5 Satz 2 Abgabenordnung
Bemessungsgrundlage ist also die festgesetzte Steuer abzüglich Vorauszahlungen und bereits einbehaltener Lohnsteuer – die tatsächliche Nachzahlung. Ergibt sich keine Nachzahlung, wird der Zuschlag nicht automatisch festgesetzt, und in der Praxis verzichten die Finanzämter dann darauf. Die Obergrenze liegt bei 25.000 €.
| Beispiel | Nachzahlung | Verspätung | Zuschlag |
|---|---|---|---|
| Ehepaar mit III/V | 1.200 € | 4 Monate (Abgabe Ende November) | 100 € (4 × 25 € Minimum) |
| Nebenjob als Freiberufler | 3.600 € | 6 Monate | 150 € (6 × 25 €) |
| Vermietung und Kapitalerträge | 15.000 € | 4 Monate | 150 € (4 × 37,50 €) |
| Arbeitnehmer mit Krankengeld | Erstattung 400 € | beliebig | in der Regel 0 € |
Erst bei Nachzahlungen über 10.000 € liegt der prozentuale Zuschlag über dem Mindestbetrag. Für die meisten Arbeitnehmer heißt das: Jeder angefangene Monat kostet 25 €, egal wie klein die Nachzahlung ist. Kommt die Erklärung so spät, dass die Steuer erst nach dem 31. März 2027 festgesetzt wird, laufen zusätzlich Nachzahlungszinsen von 0,15 Prozent je Monat.
Rechenbeispiel: Was die späte Abgabe kostet – und was sie bringt
Ein Verspätungszuschlag ist ärgerlich, wird aber oft von den Abzügen aufgewogen, die viele Nachzügler gar nicht ansetzen. Angenommen, eine Arbeitnehmerin in Steuerklasse V muss wegen der Kombination III/V abgeben und reicht die Erklärung für 2025 Ende November 2026 ein – vier angefangene Monate zu spät. Sie fährt 25 Kilometer zur Arbeit, an 140 Tagen ins Büro, an 80 Tagen arbeitet sie im Homeoffice.
- Entfernungspauschale 2025: 20 km × 0,30 € + 5 km × 0,38 € = 7,90 € je Bürotag, mal 140 Tage = 1.106 €.
- Homeoffice-Pauschale: 80 Tage × 6 € = 480 €.
- Arbeitsmittel und Kontoführung: rund 150 €.
- Summe Werbungskosten: 1.736 € – das sind 506 € mehr als die Pauschale von 1.230 €.
Beim gemeinsamen Grenzsteuersatz des Paares von etwa 30 Prozent mindern die zusätzlichen Werbungskosten die Steuer um rund 150 €. Damit ist der Verspätungszuschlag von 100 € mehr als ausgeglichen. Das Beispiel zeigt auch: Wer pünktlich abgegeben hätte, wäre noch besser gefahren – und wer ohnehin regelmäßig nachzahlt, sollte für 2026 einen Freibetrag oder die Steuerklasse prüfen.
Frist verpasst: So gehen Sie jetzt vor
- Sofort abgeben statt warten. Jeder weitere angefangene Monat erhöht einen möglichen Zuschlag. Über ELSTER sind die Daten von Arbeitgeber, Krankenkasse und Rentenversicherung bereits vorausgefüllt abrufbar.
- Fristverlängerung beantragen, wenn Unterlagen fehlen. Ein formloser Antrag beim Finanzamt mit Begründung – Krankheit, fehlende Belege, Auslandsaufenthalt – genügt. Wird er vor oder kurz nach Fristablauf gestellt und plausibel begründet, sieht das Finanzamt oft vom Zuschlag ab.
- Auf Erinnerungen reagieren. Nach dem Erinnerungsschreiben folgt meist die Androhung eines Zwangsgeldes. Das Finanzamt kann die Besteuerungsgrundlagen außerdem nach § 162 AO schätzen – erfahrungsgemäß nicht zu Ihren Gunsten.
- Gegen eine Schätzung Einspruch einlegen. Innerhalb eines Monats nach Bekanntgabe des Bescheids und mit der nachgereichten Erklärung als Begründung. Die Erklärung ersetzt dann die geschätzten Werte.
Was sich beim Nachholen besonders lohnt
Wer ohnehin abgeben muss, sollte die Gelegenheit nutzen, alle Abzüge mitzunehmen. Die drei größten Hebel für Arbeitnehmer:
- Werbungskosten über der Pauschale von 1.230 €: Schon ab etwa 19 Kilometern Arbeitsweg an 220 Tagen übersteigt die Entfernungspauschale für 2025 allein die Pauschale, für 2026 bereits ab etwa 15 Kilometern. Für 2025 galten noch 0,30 € für die ersten 20 und 0,38 € ab dem 21. Kilometer; seit 2026 gibt es 0,38 € ab dem ersten Kilometer. Details im Beitrag Werbungskosten 2026.
- Sonderausgaben: Kirchensteuer, Spenden, Kinderbetreuung, Unterhaltsleistungen und Vorsorgeaufwendungen – mit den Höchstbeträgen im Beitrag Sonderausgaben 2026.
- Außergewöhnliche Belastungen und Steuerermäßigungen: Krankheitskosten über der zumutbaren Belastung, Handwerkerleistungen mit 20 Prozent der Lohnkosten bis 1.200 € Steuerermäßigung und haushaltsnahe Dienstleistungen bis 4.000 € – mehr im Beitrag Außergewöhnliche Belastungen.
Häufige Fragen
Gibt es einen Verspätungszuschlag, wenn ich Geld zurückbekomme?
In der Regel nicht. Ohne Nachzahlung wird der Zuschlag nicht automatisch festgesetzt, und die Finanzämter verzichten in diesen Fällen praktisch immer darauf. Wer zur Abgabe verpflichtet ist, muss die Erklärung aber trotzdem einreichen; sonst drohen Zwangsgeld und Schätzung.
Kann ich den Verspätungszuschlag anfechten?
Ja, mit Einspruch innerhalb eines Monats. Erfolg haben Sie vor allem, wenn die Verspätung entschuldbar war, etwa wegen Krankheit, und der Zuschlag noch im Ermessen des Finanzamts lag.
Ich muss nicht abgeben – lohnt sich die Erklärung 2025 trotzdem?
Oft ja. Die große Mehrheit der Arbeitnehmer, die eine Erklärung einreichen, bekommt Geld zurück; die Lohn- und Einkommensteuerstatistik weist für sie regelmäßig durchschnittliche Erstattungen von rund 1.000 € aus. Sie haben dafür bis Ende 2029 Zeit, sollten aber nicht bis zuletzt warten, weil Belege verloren gehen.
Wie lange dauert die Bearbeitung?
Elektronisch eingereichte Erklärungen werden meist innerhalb von sechs bis acht Wochen bearbeitet. Im Herbst, wenn viele Nachzügler und Beratererklärungen eingehen, kann es länger dauern.