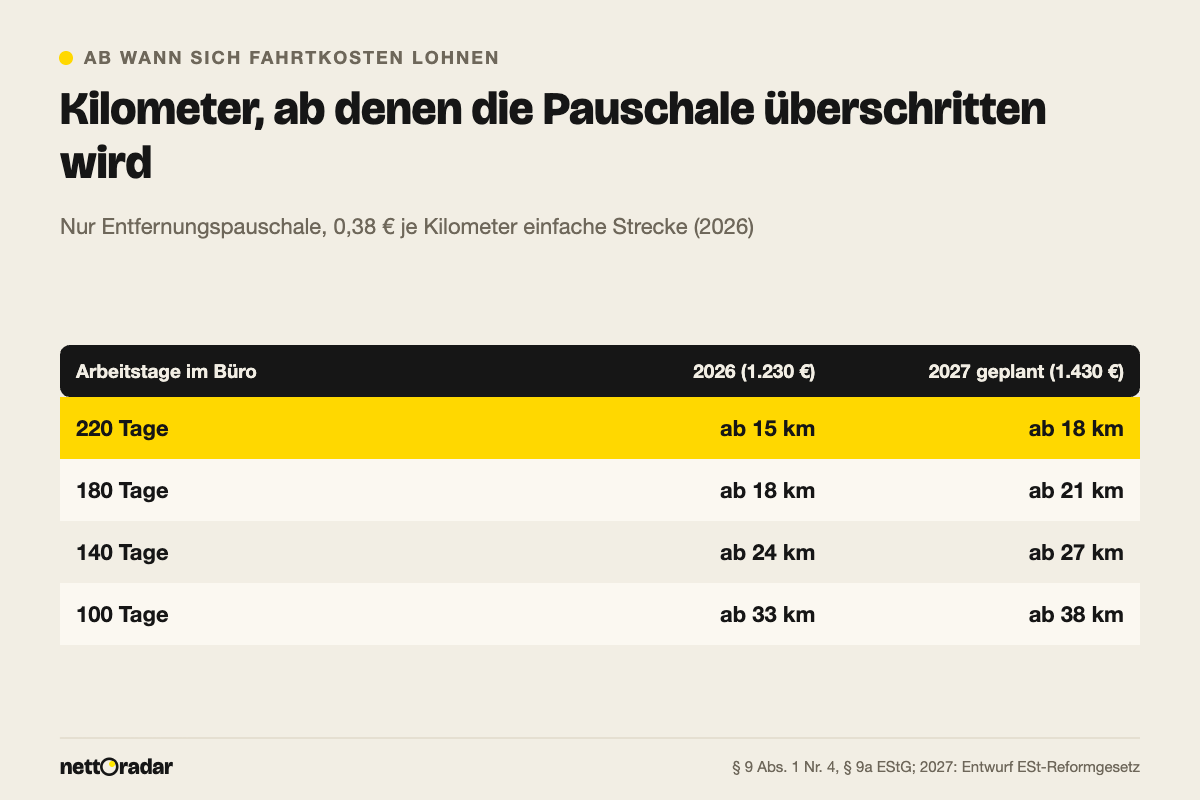
Jedem Arbeitnehmer zieht das Finanzamt automatisch 1.230 € Werbungskosten ab – auch wenn tatsächlich viel weniger angefallen ist. Mehr bringt eine Steuererklärung nur, wenn Ihre beruflichen Ausgaben diese Pauschale übersteigen. Das ist häufiger der Fall als gedacht: Seit 2026 gibt es die Entfernungspauschale von 0,38 € schon ab dem ersten Kilometer, und bei 220 Arbeitstagen reicht damit allein ein Arbeitsweg von 15 Kilometern. Dazu kommen Arbeitsmittel, Fortbildung, Homeoffice-Tage, Gewerkschaftsbeiträge und vieles mehr. Jeder Euro über der Pauschale senkt das zu versteuernde Einkommen; bei einem Grenzsteuersatz von 30 Prozent kommen 30 Cent zurück. Dieser Leitfaden ist Teil der Serie zur Steuererklärung 2025 und den Fristen 2026 und zeigt, welche Posten zählen und wie viel sie bringen.
Das Wichtigste in Kürze
- Arbeitnehmer-Pauschbetrag 2026: 1.230 € pro Jahr und Person, auch bei Ehepaaren für jeden einzeln. Für 2027 ist eine Anhebung auf 1.430 € geplant.
- Entfernungspauschale: 0,38 € je Kilometer der einfachen Strecke, seit 2026 ab dem ersten Kilometer.
- Homeoffice-Pauschale: 6 € je Tag, höchstens 1.260 € im Jahr.
- Arbeitsmittel bis 800 € netto (952 € brutto) und Computer samt Software sind sofort in voller Höhe absetzbar.
- Ab etwa 15 Kilometern Arbeitsweg an 220 Tagen lohnt sich die Einzelaufstellung schon ohne weitere Posten.
Wie die Pauschale funktioniert
Die Pauschale ist im Einkommensteuergesetz verankert und wird bereits beim monatlichen Lohnsteuerabzug berücksichtigt. Das bedeutet: Wer keine höheren Kosten hat, bekommt über die Steuererklärung für diesen Posten nichts zurück.
„Für Werbungskosten sind bei der Ermittlung der Einkünfte, wenn nicht höhere Werbungskosten nachgewiesen werden, folgende Pauschbeträge abzuziehen: 1. a) von den Einnahmen aus nichtselbständiger Arbeit vorbehaltlich Buchstabe b: ein Arbeitnehmer-Pauschbetrag von 1 230 Euro;“
§ 9a Satz 1 Nr. 1 Buchstabe a Einkommensteuergesetz
Entscheidend ist der Gesamtbetrag aller Werbungskosten. Setzen Sie in der Anlage N alle Posten an, rechnet das Finanzamt automatisch: Liegt die Summe über 1.230 €, gilt die Summe, sonst bleibt es bei der Pauschale. Sie können also nichts falsch machen, wenn Sie alles eintragen. Belege müssen Sie nicht mitschicken, aber aufbewahren und auf Nachfrage vorlegen.
Fahrten zur Arbeit: der größte Posten
Für jeden Arbeitstag, an dem Sie zur ersten Tätigkeitsstätte fahren, gibt es 0,38 € je Kilometer der kürzesten Straßenverbindung – egal ob mit Auto, Rad, Bahn oder zu Fuß. Für 2025 galten noch 0,30 € für die ersten 20 Kilometer, erst ab dem 21. Kilometer gab es 0,38 €. Die Neuregelung bringt vor allem Pendlern mit kurzen Wegen mehr. Wer mit öffentlichen Verkehrsmitteln fährt, kann höhere tatsächliche Ticketkosten ansetzen, wenn sie die Pauschale übersteigen. Ein steuerfreier Jobticket-Zuschuss des Arbeitgebers wird dagegen angerechnet. Alle Details und Sonderfälle wie Fahrgemeinschaften und Umwegstrecken stehen im Ratgeber Pendlerpauschale 2026 berechnen.
Homeoffice, Arbeitszimmer, Arbeitsmittel
Für jeden Tag, an dem Sie überwiegend zu Hause arbeiten, gibt es 6 € Homeoffice-Pauschale, höchstens für 210 Tage oder 1.260 € im Jahr. Für denselben Tag können Sie grundsätzlich nur Pendler- oder Homeoffice-Pauschale ansetzen; beides zusammen geht nur, wenn Ihnen beim Arbeitgeber kein Arbeitsplatz zur Verfügung steht. Ist das häusliche Arbeitszimmer der Mittelpunkt Ihrer gesamten beruflichen Tätigkeit, können Sie stattdessen die tatsächlichen Raumkosten oder eine Jahrespauschale von 1.260 € abziehen.
Arbeitsmittel sind alle Gegenstände, die Sie fast ausschließlich beruflich nutzen: Schreibtisch, Bürostuhl, Fachliteratur, Werkzeug, typische Berufskleidung. Kosten sie höchstens 800 € netto, also 952 € inklusive Umsatzsteuer, sind sie im Kaufjahr voll absetzbar; teurere Gegenstände werden über die Nutzungsdauer abgeschrieben. Für Computer, Laptops, Tablets, Zubehör und Software gilt seit 2021 eine Nutzungsdauer von einem Jahr – sie sind also unabhängig vom Preis sofort absetzbar. Wird ein Gerät auch privat genutzt, setzen Sie den beruflichen Anteil an; bei Computern akzeptieren Finanzämter häufig 50 Prozent ohne weiteren Nachweis.
Fortbildung, Reisen und die kleinen Posten
Fortbildungen zählen voll, wenn sie mit dem ausgeübten oder einem angestrebten Beruf zusammenhängen: Kursgebühren, Prüfungsgebühren, Lehrbücher, Fahrtkosten zum Kurs mit 0,30 € je gefahrenem Kilometer und bei mehr als acht Stunden Abwesenheit eine Verpflegungspauschale von 14 €. Auch eine zweite Ausbildung nach einer abgeschlossenen ersten zählt. Hinzu kommen viele kleine Posten, die sich summieren:
- Kontoführungsgebühren: 16 € pauschal, ohne Nachweis anerkannt.
- Beiträge zu Gewerkschaften und Berufsverbänden in voller Höhe.
- Telefon- und Internetkosten: 20 Prozent der Rechnung, höchstens 20 € im Monat, ohne Einzelnachweis.
- Bewerbungskosten für Mappen, Fotos und Fahrten zu Vorstellungsgesprächen, sofern der Arbeitgeber sie nicht erstattet.
- Beruflich veranlasste Umzüge mit einer Pauschale von 964 € für sonstige Umzugsauslagen zusätzlich zu den Transportkosten.
- Doppelte Haushaltsführung: Miete der Zweitwohnung bis 1.000 € im Monat, Heimfahrten einmal pro Woche.
Rechenbeispiel: Was die Einzelaufstellung bringt
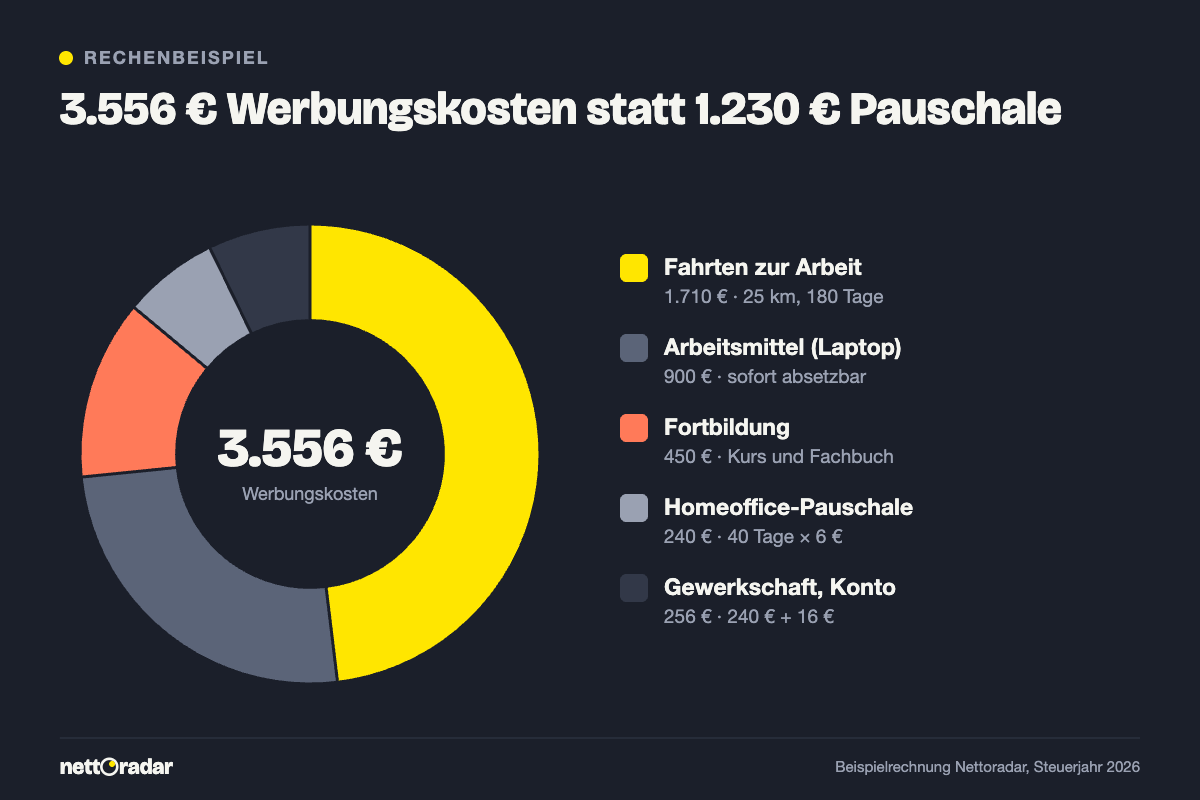
Eine Angestellte fährt an 180 Tagen 25 Kilometer ins Büro und arbeitet an 40 Tagen im Homeoffice. Sie hat einen Laptop für 900 € gekauft, eine Fortbildung für 450 € besucht und zahlt 240 € Gewerkschaftsbeitrag im Jahr.
| Posten | Rechnung | Betrag |
|---|---|---|
| Entfernungspauschale | 25 km × 0,38 € × 180 Tage | 1.710 € |
| Homeoffice-Pauschale | 40 Tage × 6 € | 240 € |
| Laptop (Nutzungsdauer 1 Jahr) | voller Kaufpreis | 900 € |
| Fortbildung | Kursgebühr und Buch | 450 € |
| Gewerkschaft und Kontoführung | 240 € + 16 € | 256 € |
| Summe Werbungskosten | 3.556 € | |
| Abzüglich bereits berücksichtigter Pauschale | −1.230 € | |
| Zusätzlich abziehbar | 2.326 € |
Bei einem Bruttogehalt von 4.000 € im Monat liegt ihr Grenzsteuersatz bei rund 30 Prozent. Die Erstattung beträgt damit etwa 700 €, mit Kirchensteuer etwas mehr. Ohne Laptop und Fortbildung wären es immer noch rund 300 €.
Werbungskosten schon im Gehalt nutzen
Wer jedes Jahr hohe Werbungskosten hat, muss nicht bis zur Steuererklärung warten. Ab einem Betrag von 600 € über der Pauschale können Sie beim Finanzamt einen Freibetrag eintragen lassen. Dann behält der Arbeitgeber jeden Monat weniger Lohnsteuer ein, und das Netto steigt sofort. Allerdings sind Sie dann zur Abgabe der Steuererklärung verpflichtet. Was ein Freibetrag beim Netto ausmacht, lässt sich mit dem Brutto-Netto-Rechner überschlagen.
Neben den Werbungskosten gibt es zwei weitere große Abzugsbereiche: Vorsorgeaufwendungen, Spenden, Kirchensteuer und Kinderbetreuung zählen als Sonderausgaben – die Höchstbeträge stehen im Beitrag Sonderausgaben 2026. Krankheits- und Pflegekosten können als außergewöhnliche Belastung zählen, wenn sie die zumutbare Belastung übersteigen; wie diese berechnet wird, zeigt der Beitrag Außergewöhnliche Belastungen 2026.
Häufige Fragen
Bekommen Ehepaare die Pauschale doppelt?
Ja, wenn beide Arbeitslohn beziehen. Der Arbeitnehmer-Pauschbetrag steht jedem Ehepartner einzeln zu; eine Übertragung ungenutzter Teile auf den anderen ist nicht möglich.
Muss ich Belege einreichen?
Nein, nur auf Anforderung des Finanzamts. Bewahren Sie Rechnungen, Kursnachweise und eine Aufstellung der Arbeitstage aber mindestens bis zur Bestandskraft des Bescheids auf.
Kann ich Werbungskosten für frühere Jahre nachholen?
Ja, wenn Sie nicht zur Abgabe verpflichtet waren, bis zu vier Jahre rückwirkend. Für das Jahr 2022 endet die Frist am 31. Dezember 2026 – wie Sie das Geld noch zurückholen, zeigt der Beitrag Steuererklärung rückwirkend.
Zählen Kosten, die der Arbeitgeber erstattet?
Nein. Was der Arbeitgeber steuerfrei ersetzt – etwa Reisekosten, ein Jobticket-Zuschuss oder ein gestellter Laptop –, dürfen Sie nicht zusätzlich als Werbungskosten ansetzen. Nur der Teil, den Sie selbst tragen, zählt.
Was ändert sich 2027?
Die Bundesregierung plant mit dem Einkommensteuerreformgesetz 2027, den Arbeitnehmer-Pauschbetrag auf 1.430 € anzuheben. Das Gesetz ist noch nicht beschlossen. Kommt es, lohnt sich die Einzelaufstellung erst ab höheren Kosten – für Pendler bei 220 Tagen ab etwa 18 Kilometern.