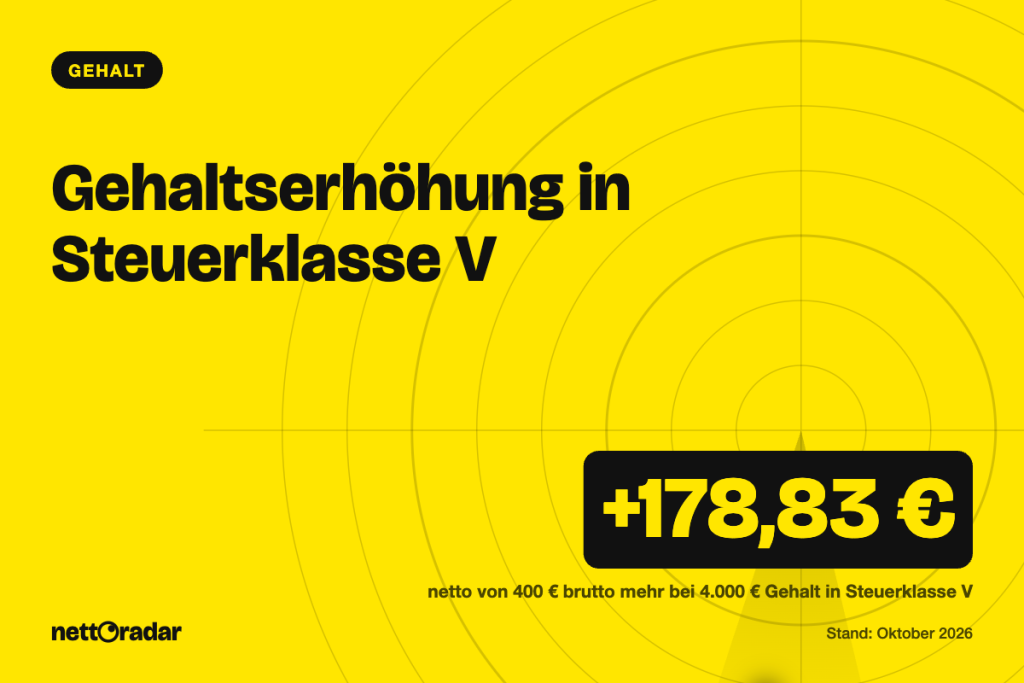
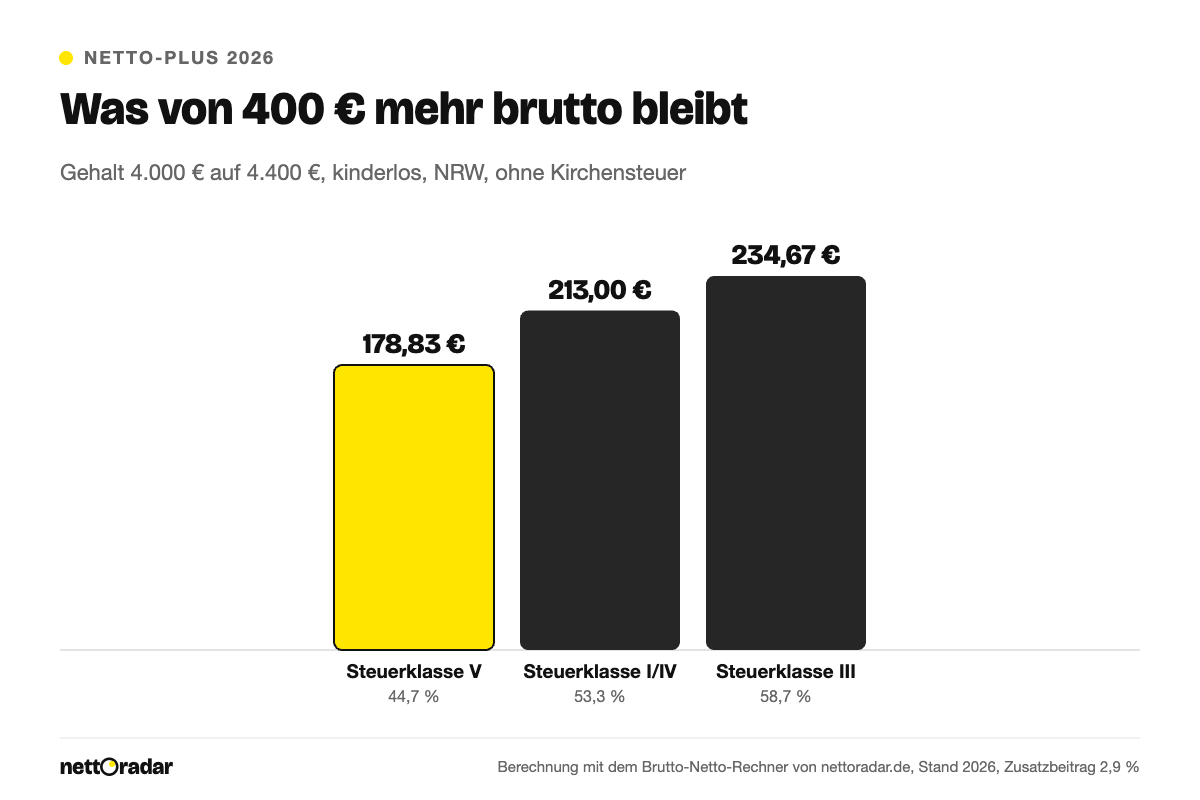
In Steuerklasse V bleibt von einer Gehaltserhöhung besonders wenig übrig: Steigt das Bruttogehalt 2026 von 4.000 € auf 4.400 €, kommen netto nur 178,83 € mehr an – in Steuerklasse I oder IV wären es 213,00 €, in Steuerklasse III sogar 234,67 €. Mehr als die Hälfte der Erhöhung geht an Lohnsteuer und Sozialversicherung. Endgültig verloren ist das Geld aber nicht immer, denn die Ehe wird am Jahresende gemeinsam veranlagt. Wie viel netto von typischen Erhöhungen in allen Steuerklassen bleibt, zeigt unser Pillar-Artikel Gehaltserhöhung netto berechnen. Hier geht es um den Sonderfall Steuerklasse V – und um die Frage, wann der Wechsel zu IV/IV sinnvoll ist.
Das Wichtigste in Kürze
- Bei 4.000 € brutto bleiben in Steuerklasse V 2.185,09 € netto. Eine Erhöhung um 10 % bringt 178,83 € mehr, in Steuerklasse I 213,00 €.
- Grund: In Steuerklasse V gibt es keinen Grundfreibetrag, der Grenzsteuersatz der Lohnsteuer liegt schon bei 3.000 € brutto um 30 %.
- Die Lohnsteuer ist nur eine Vorauszahlung. Paare mit III/V müssen eine Steuererklärung abgeben; dort gilt das Splitting, und zu viel Gezahltes kommt zurück.
- Verdient der Partner in Steuerklasse V nach der Erhöhung annähernd so viel wie der andere oder mehr, zahlt IV/IV monatlich mehr aus als III/V.
- Steuerklasse V wird nicht abgeschafft; es gibt dazu keinen Gesetzentwurf. Die Steuerklasse lässt sich mehrmals im Jahr wechseln.
Warum in Steuerklasse V die Hälfte verschwindet
Die Steuerklassen III und V sind als Paar gedacht. Wer in III eingestuft ist, bekommt beim Lohnsteuerabzug faktisch beide Grundfreibeträge (2026 je 12.348 €), wer in V ist, keinen. Steuerklasse V gibt es nur zusammen mit III und nur auf gemeinsamen Antrag beider Ehegatten oder eingetragenen Lebenspartner.
Die Folge: Schon der erste Euro Gehalt in Steuerklasse V wird besteuert, und die Lohnsteuertabelle steigt steil an. Bei 3.000 € brutto zieht der Arbeitgeber 625,66 € Lohnsteuer ab, in Steuerklasse I wären es 293,08 €. Für jede Erhöhung zählt aber vor allem der Grenzsteuersatz – der Anteil, den die Lohnsteuer vom nächsten Euro nimmt. Zwischen 4.000 € und 4.400 € steigt die Lohnsteuer in Steuerklasse V um 134,17 €, also um 33,5 % der Erhöhung. In Steuerklasse I sind es 100,00 € oder 25 %, in Steuerklasse III nur 78,33 € oder 19,6 %.
Dazu kommen die Sozialabgaben, die in jeder Steuerklasse gleich sind: Kinderlose zahlen 2026 bis zur Beitragsbemessungsgrenze 21,75 % Arbeitnehmeranteil (Kranken- 8,75 % bei 2,9 % Zusatzbeitrag, Pflege 2,4 %, Rente 9,3 %, Arbeitslosen 1,3 %). Von 400 € mehr gehen so 87 € an die Sozialkassen und 134,17 € an das Finanzamt, zusammen 221,17 € oder 55,3 %. Netto bleiben 178,83 €. Wie sich die Abzüge im Detail zusammensetzen, lässt sich im Brutto-Netto-Rechner für jede Steuerklasse nachvollziehen.
Netto-Plus nach Steuerklasse: die Tabelle
Die folgende Übersicht zeigt, was von Erhöhungen um 200 € und 400 € netto bleibt. Annahmen: kinderlos, Nordrhein-Westfalen, keine Kirchensteuer, durchschnittlicher Zusatzbeitrag 2,9 %, Rechenstand 2026.
| Gehalt vorher → nachher | Steuerklasse V | Steuerklasse I/IV | Steuerklasse III |
|---|---|---|---|
| 3.000 € → 3.200 € | +96,66 € | +112,33 € | +128,67 € |
| 3.000 € → 3.400 € | +191,16 € | +223,58 € | +254,50 € |
| 4.000 € → 4.200 € | +89,41 € | +107,09 € | +117,67 € |
| 4.000 € → 4.400 € | +178,83 € | +213,00 € | +234,67 € |
Auffällig: Bei 4.000 € Ausgangsgehalt bleibt in Steuerklasse V von 200 € mehr weniger als bei 3.000 €, weil der Grenzsteuersatz weiter gestiegen ist. Wer in V verhandelt, braucht also eine deutlich höhere Bruttoerhöhung, um netto spürbar mehr zu haben – Argumente und Zeitpunkt beschreibt unser Beitrag zur Gehaltsverhandlung 2026.
Was die Steuererklärung am Jahresende ausgleicht
Die Lohnsteuer ist nur eine monatliche Vorauszahlung. Ehepaare werden am Ende des Jahres gemeinsam veranlagt, und das Finanzamt berechnet die Einkommensteuer nach dem Splittingverfahren: Das gemeinsame zu versteuernde Einkommen wird halbiert, die Steuer darauf berechnet und verdoppelt. Für diese endgültige Steuer ist es egal, wer in welcher Steuerklasse war – das Gesetz behandelt das Paar als Einheit:
„Bei der Zusammenveranlagung von Ehegatten werden die Einkünfte, die die Ehegatten erzielt haben, zusammengerechnet, den Ehegatten gemeinsam zugerechnet und, soweit nichts anderes vorgeschrieben ist, die Ehegatten sodann gemeinsam als Steuerpflichtiger behandelt.“
§ 26b EStG
Paare mit III/V – oder mit IV und Faktor – sind deshalb zur Abgabe einer Steuererklärung verpflichtet.
Für die Gehaltserhöhung heißt das: Entscheidend ist nicht der Grenzsteuersatz der Steuerklasse V, sondern der Grenzsteuersatz des Paares. Im Splitting entspricht er näherungsweise dem eines Ledigen mit der Hälfte des gemeinsamen Einkommens. Bei einem Paar mit 3.000 € und 5.000 € brutto ist das ungefähr der Satz bei 4.000 €. Die tatsächliche Mehrsteuer ist damit meist kleiner als der Lohnsteuerabzug in V. Ob unterm Strich eine Erstattung oder eine Nachzahlung herauskommt, hängt aber vom ganzen Jahr ab – vom Gehaltsverhältnis, von Werbungskosten, Sonderausgaben und Kapitalerträgen.
Wann IV/IV besser ist
Die Kombination III/V ist so berechnet, dass sie bei einem Gehaltsverhältnis von etwa 60 zu 40 ungefähr die richtige Jahressteuer einbehält. Je näher die Gehälter beieinanderliegen, desto mehr Lohnsteuer wird im Jahr zu viel abgezogen; je weiter sie auseinanderliegen, desto höher ist das Risiko einer Nachzahlung. Eine Gehaltserhöhung des Partners in Steuerklasse V verschiebt das Verhältnis – und kann die Wahl kippen lassen.
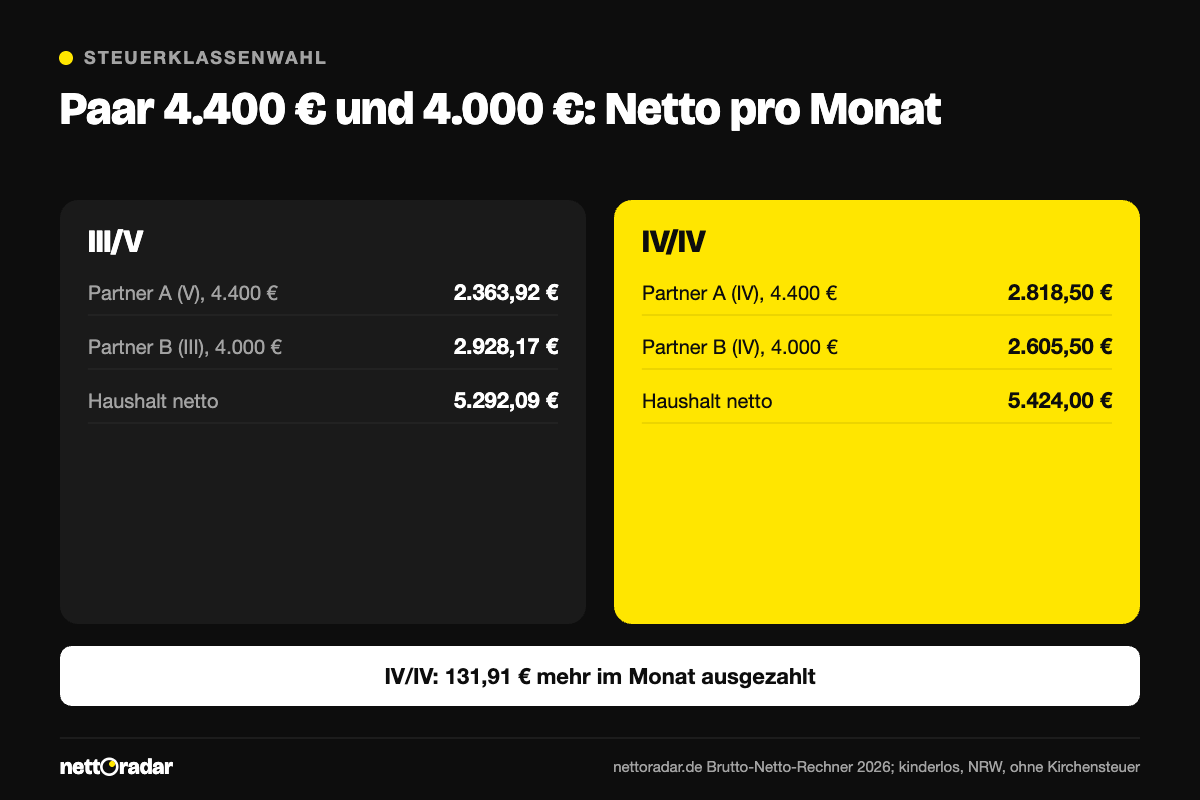
Die Zahlen aus dem Rechner zeigen das deutlich. Ein Paar mit 3.000 € (V) und 5.000 € (III) hat mit III/V 5.232,51 € netto im Monat, mit IV/IV 5.184,51 €. III/V bringt also 48,00 € mehr Liquidität. Steigt das Gehalt in V auf 3.400 €, schrumpft der Vorteil auf 15,58 €. Bei 4.000 € und 5.500 € liegen beide Varianten praktisch gleich auf (5.982,01 € gegenüber 5.988,00 €). Verdienen beide 4.000 €, zahlt IV/IV 97,74 € mehr aus, und wer in V nach der Erhöhung 4.400 € verdient, während der Partner in III bei 4.000 € bleibt, verliert mit III/V sogar 131,91 € im Monat.
Eine Alternative ist das Faktorverfahren: Beide nehmen Steuerklasse IV, das Finanzamt trägt einen Faktor kleiner als 1 ein, der den Splittingvorteil schon beim Lohnsteuerabzug verteilt. Damit entspricht die monatliche Lohnsteuer fast genau der späteren Jahressteuer, und keiner der Partner wird gegenüber dem anderen auf dem Gehaltszettel benachteiligt. Wie Faktor und Steuerklassenkombinationen genau funktionieren, erklärt unser Ratgeber zu Steuerklasse 3 und 5 oder 4/4 mit Faktor.
Rechenbeispiel: 400 € mehr für die Partnerin in Steuerklasse V
Jana verdient 3.000 € brutto und ist in Steuerklasse V, ihr Mann Tom verdient 5.000 € in Steuerklasse III. Beide sind kinderlos und nicht in der Kirche. Jana handelt eine Erhöhung um 400 € aus.
- Janas Netto steigt von 1.721,84 € auf 1.913,00 €, also um 191,16 €. Davon gehen 87,00 € an die Sozialversicherung und 121,84 € an Lohnsteuer.
- In Steuerklasse IV wären es 223,58 € mehr netto gewesen.
- Näherungsrechnung für die Jahressteuer: Das halbe gemeinsame Bruttogehalt steigt von 4.000 € auf 4.200 €. In diesem Bereich beträgt die Mehrsteuer für 200 € rund 49,41 €, für das Paar also rund 98,82 € im Monat statt 121,84 € Lohnsteuer.
- Die Differenz von rund 23 € im Monat, gut 270 € im Jahr, gleicht die Veranlagung aus – über eine höhere Erstattung oder eine geringere Nachzahlung.
Für den Haushalt bringt die Erhöhung damit näherungsweise 214 € netto im Monat, nicht nur 191 €. Wer den Ausgleich lieber sofort auf dem Konto hätte, kann zum Faktorverfahren wechseln. Bei Inflation von zuletzt 3,3 % sollte die Bruttoforderung trotzdem großzügig sein, denn real bleibt nach Abzügen deutlich weniger; Hintergründe dazu im Beitrag zum Inflationsausgleich im Gehalt.
Nebenwirkungen: Elterngeld, Arbeitslosengeld, Krankengeld
Lohnersatzleistungen richten sich nach dem Nettogehalt und damit auch nach der Steuerklasse. Wer in V ist, bekommt deshalb weniger. Ein Beispiel beim Krankengeld: Es beträgt 70 % des Bruttos, höchstens aber 90 % des Nettos. Bei 3.000 € brutto liegt das Krankengeld vor Abzug der Sozialbeiträge in Steuerklasse V bei 51,66 € pro Tag, in Steuerklasse IV bei 61,63 €.
Beim Elterngeld zählt die Steuerklasse, die im Bemessungszeitraum – meist den zwölf Monaten vor dem Mutterschutz – in der überwiegenden Zahl der Monate galt. Ein Wechsel muss also spätestens sieben Monate vor Beginn des Mutterschutzes wirksam sein – Details im Beitrag Elterngeld und Steuerklassenwechsel. Beim Arbeitslosengeld berücksichtigt die Agentur einen Wechsel im laufenden Jahr nur, wenn die neue Kombination zum Verhältnis der Gehälter passt oder das Arbeitslosengeld dadurch sinkt.
Häufige Fragen
Wird Steuerklasse V abgeschafft?
Nein. Die Pläne, III/V ab 2030 durch das Faktorverfahren zu ersetzen, wurden 2024 gestrichen. Einen neuen Gesetzentwurf gibt es nicht.
Wie oft dürfen wir die Steuerklasse wechseln?
Seit 2020 mehrmals im Jahr. Der Antrag läuft über ELSTER oder das Finanzamt und wirkt ab dem Folgemonat. Den Wechsel von III/V nach IV/IV kann auch ein Ehegatte allein beantragen.
Lohnt sich eine Gehaltserhöhung in Steuerklasse V überhaupt?
Ja. Netto bleibt in jedem Fall mehr, und nach der Veranlagung ist das Ergebnis für den Haushalt dasselbe wie mit jeder anderen Steuerklassenkombination. Zusätzlich steigen Rentenanwartschaften und Lohnersatzleistungen.