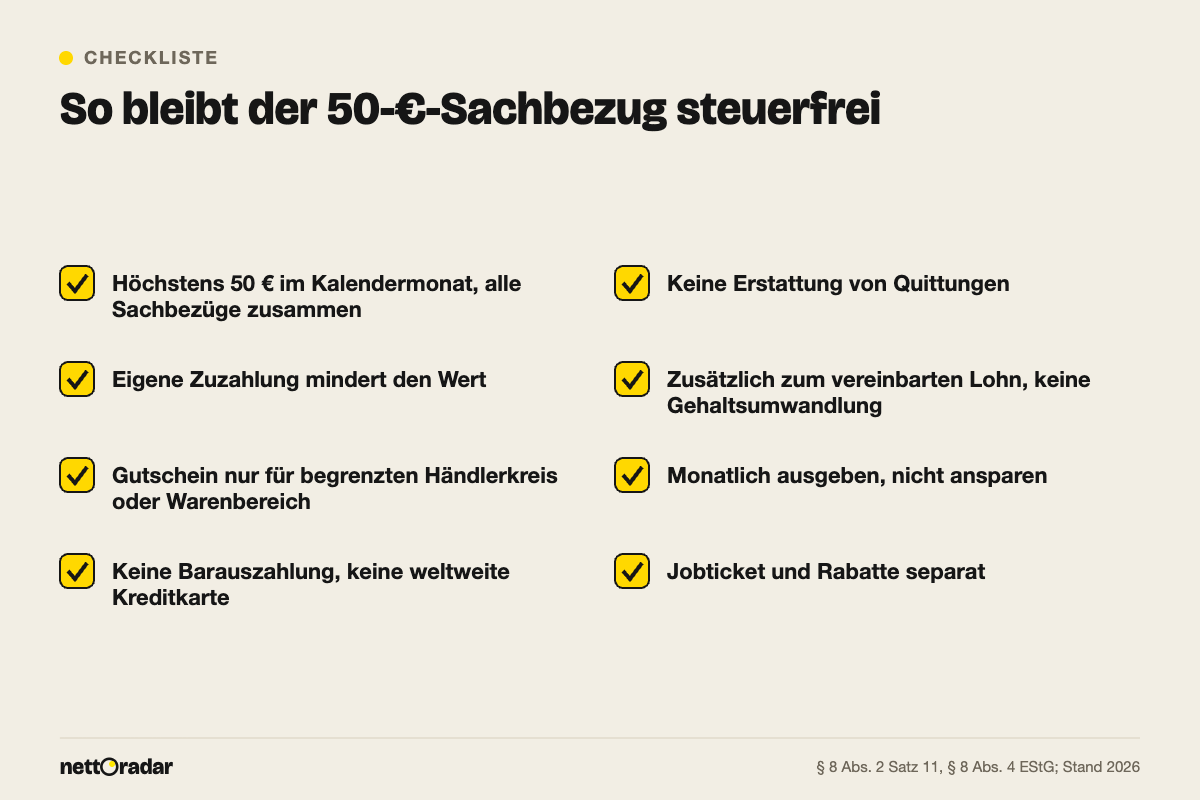
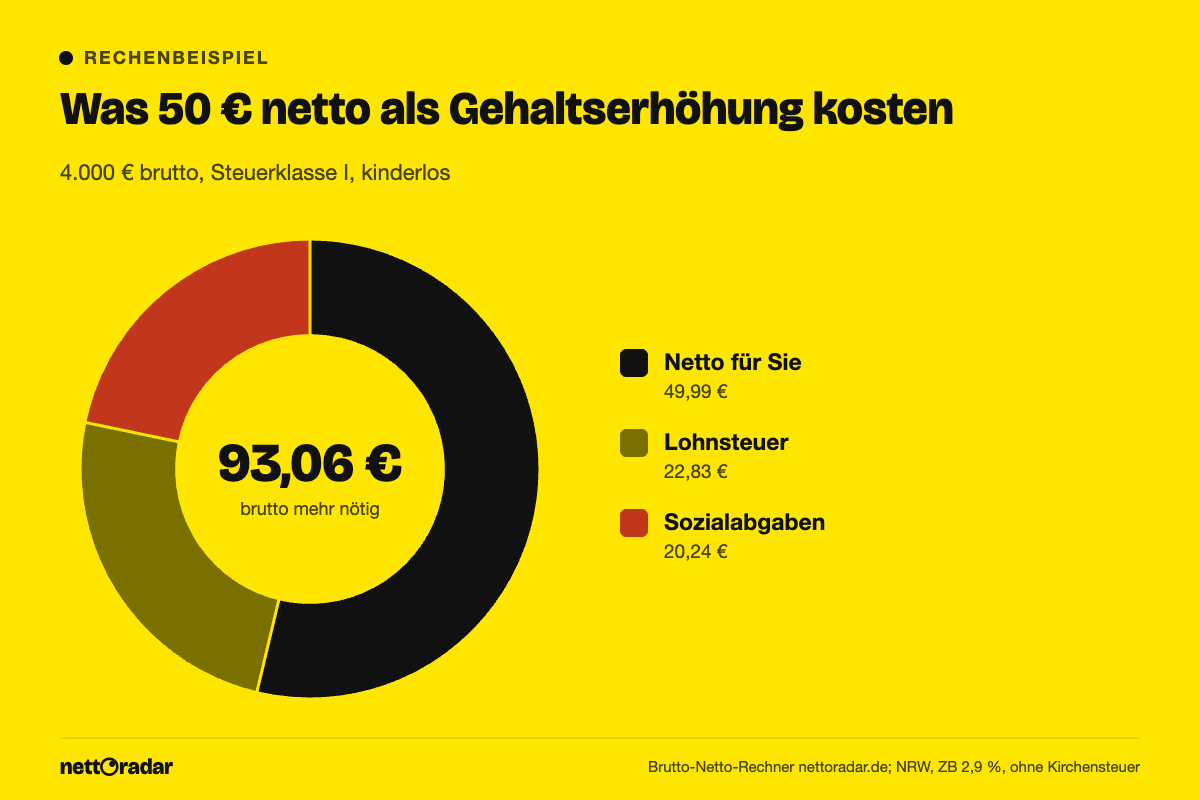
Arbeitgeber dürfen Ihnen 2026 jeden Monat Sachbezüge bis 50 € steuer- und beitragsfrei zukommen lassen – etwa als Warengutschein, Tankgutschein oder aufgeladene Karte für einen bestimmten Händlerkreis. Grundlage ist § 8 Abs. 2 Satz 11 EStG. Es handelt sich um eine Freigrenze, keinen Freibetrag: Schon bei 50,01 € im Monat wird der gesamte Betrag steuer- und beitragspflichtig. Für Sie ist der Sachbezug viel wert: Damit von einer Gehaltserhöhung 50 € netto übrig bleiben, müsste Ihr Bruttolohn bei 4.000 € in Steuerklasse 1 um 93,06 € steigen. Gutscheine zählen aber nur unter strengen Voraussetzungen als Sachbezug, und sie müssen zusätzlich zum vereinbarten Lohn gezahlt werden. Das Jobticket fällt unter eine eigene Steuerbefreiung und belastet die 50-€-Grenze nicht. Stand: Oktober 2026.
Das Wichtigste in Kürze
- 50 € pro Kalendermonat, also bis zu 600 € im Jahr. Was in einem Monat nicht genutzt wird, verfällt und lässt sich nicht übertragen.
- Freigrenze: Wird sie um einen Cent überschritten, ist der volle Betrag steuer- und sozialversicherungspflichtig.
- Gutscheine und Geldkarten sind nur steuerfrei, wenn sie die Kriterien des Zahlungsdiensteaufsichtsgesetzes erfüllen und zusätzlich zum ohnehin geschuldeten Lohn gewährt werden.
- Jobticket (§ 3 Nr. 15 EStG), Rabattfreibetrag (1.080 € im Jahr) und Aufmerksamkeiten bis 60 € zählen nicht zur 50-€-Grenze.
- 50 € Sachbezug entsprechen je nach Gehalt und Steuerklasse etwa 85 bis 112 € brutto mehr.
Die Regel im Gesetz: 50 € Freigrenze pro Monat
„Sachbezüge, die nach Satz 1 zu bewerten sind, bleiben außer Ansatz, wenn die sich nach Anrechnung der vom Steuerpflichtigen gezahlten Entgelte ergebenden Vorteile insgesamt 50 Euro im Kalendermonat nicht übersteigen; die nach Absatz 1 Satz 3 nicht zu den Einnahmen in Geld gehörenden Gutscheine und Geldkarten bleiben nur dann außer Ansatz, wenn sie zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden.“
§ 8 Abs. 2 Satz 11 Einkommensteuergesetz (EStG)
Drei Wörter in diesem Satz entscheiden über die Praxis. „Insgesamt“ heißt: Alle Sachbezüge eines Monats, die unter die Regel fallen, werden zusammengerechnet. Wer einen 50-€-Gutschein erhält und zusätzlich über den Arbeitgeber eine Firmenfitness-Mitgliedschaft für 30 € nutzt, kommt auf 80 € – und versteuert alles. „Kalendermonat“ heißt: Die Grenze gilt für jeden Monat einzeln. Ein Jahresgutschein über 600 € im Januar ist also nicht steuerfrei, auch wenn er rechnerisch der Jahressumme entspricht. „Nach Anrechnung der gezahlten Entgelte“ heißt: Zahlen Sie selbst etwas zu, zählt nur der Rest. Ein Gutschein über 55 € bleibt steuerfrei, wenn Sie 5 € dafür bezahlen.
Die Steuerfreiheit gilt auch für die Sozialversicherung. Ein Sachbezug innerhalb der Grenze taucht auf der Gehaltsabrechnung zwar auf, erhöht aber weder Lohnsteuer noch Beiträge. Wie Sie die Posten auf Ihrem Lohnzettel erkennen, erklärt unser Beitrag zur Gehaltsabrechnung.
Gutscheine und Geldkarten: Wann sie als Sachbezug gelten
Seit 2020 unterscheidet das Gesetz streng zwischen Geld und Sachbezug, die Übergangsfrist für Geldkarten endete 2021. Zum Geld zählen auch zweckgebundene Geldleistungen, nachträgliche Kostenerstattungen und Geldsurrogate. Ein Gutschein ist nur dann ein Sachbezug, wenn er ausschließlich zum Bezug von Waren oder Dienstleistungen berechtigt und die Kriterien des Zahlungsdiensteaufsichtsgesetzes (ZAG) für sogenannte begrenzte Netze erfüllt. In der Praxis sind das vor allem drei Fallgruppen:
- Begrenzter Kreis von Akzeptanzstellen: Gutscheine einer Ladenkette oder eines Onlineshops für dessen eigenes Sortiment, regionale City-Gutscheine, die nur in einer Stadt oder Region bei teilnehmenden Händlern gelten.
- Sehr begrenzte Waren- oder Dienstleistungspalette: etwa Karten nur für Kraftstoff und Ladestrom, nur für Bücher oder nur für Fitnessleistungen – auch bei mehreren Anbietern.
- Bestimmte soziale oder steuerliche Zwecke, wie sie das ZAG anerkennt.
Nicht begünstigt sind Prepaid-Kreditkarten mit weltweiter Akzeptanz, Karten mit Barauszahlungsfunktion oder Überweisungsfunktion, Gutscheine großer Plattformen mit nahezu unbegrenztem Sortiment verschiedener Händler sowie jede Form von Kostenerstattung. Das bedeutet auch: Reichen Sie eine Tankquittung ein und der Arbeitgeber erstattet die 50 €, ist das Geld und voll steuerpflichtig. Bei Gutscheinen, die bei einem fremden Händler eingelöst werden, gilt der Vorteil bereits mit der Übergabe als zugeflossen. Maßgeblich ist also der Monat der Übergabe, nicht der Einlösung.
Tankkarte, Tankgutschein und Ladestrom
Tankgutscheine sind die bekannteste Form des Sachbezugs. Steuerfrei ist ein Gutschein oder eine Tankkarte, mit der Sie bei einer bestimmten Tankstellenkette oder ausschließlich für Kraftstoff tanken können, bis 50 € im Monat. Der Gutschein darf auf einen Euro-Betrag oder eine Literzahl lauten. Wichtig ist, dass Sie selbst tanken und bezahlen über die Karte erfolgt – nicht umgekehrt. Ungünstig ist also das Modell „Sie tanken, legen den Beleg vor, die Firma zahlt zurück“: Seit 2020 ist eine solche nachträgliche Kostenerstattung ausdrücklich Geld.
Bei den derzeit hohen Spritpreisen – im September 2026 kostete E10 im Schnitt 2,266 € je Liter – reichen 50 € für gut 22 Liter. Für E-Autos gilt eine separate Regel: Ladestrom, den der Arbeitgeber im Betrieb kostenlos oder verbilligt zur Verfügung stellt, ist nach § 3 Nr. 46 EStG steuerfrei und belastet die 50-€-Grenze nicht.
Jobticket: eigene Steuerbefreiung neben den 50 €
Zuschüsse und Sachleistungen für Fahrten mit öffentlichen Verkehrsmitteln im Linienverkehr sind nach § 3 Nr. 15 EStG steuer- und beitragsfrei, wenn sie zusätzlich zum ohnehin geschuldeten Lohn gewährt werden. Das gilt für den Nahverkehr auch privat und für Bahnfahrten im Fernverkehr auf dem Weg zur Arbeit. Weil diese Befreiung unabhängig von § 8 Abs. 2 Satz 11 EStG ist, können Sie Jobticket und 50-€-Gutschein im selben Monat erhalten. Das Deutschlandticket kostet 2026 monatlich 63 €, ab Januar 2027 sind 66,80 € beschlossen.
Ein Haken: Der steuerfreie Arbeitgeberzuschuss wird auf die Entfernungspauschale angerechnet, die Sie in der Steuererklärung geltend machen. Wer weit pendelt, verliert dadurch einen Teil des Vorteils. Alternativ kann der Arbeitgeber das Jobticket pauschal mit 25 % versteuern; dann bleibt Ihre Pendlerpauschale ungekürzt, und diese Variante ist auch per Gehaltsumwandlung möglich. Wie die Entfernungspauschale von 0,38 € ab dem ersten Kilometer wirkt, zeigt unser Beitrag zur Pendlerpauschale 2026.
Die vier häufigsten Fallen
- Gehaltsumwandlung: Der Gutschein ersetzt einen Teil des bisherigen Gehalts. Seit 2020 ist gesetzlich geregelt, dass Leistungen nur dann zusätzlich sind, wenn sie nicht auf den Anspruch angerechnet, der Lohn nicht zugunsten der Leistung gekürzt und keine Gehaltserhöhung durch sie ersetzt wird. Eine Umwandlung macht den Gutschein steuerpflichtig.
- Überschreitung durch mehrere Leistungen: Gutschein plus Firmenfitness, Gutschein plus vergünstigte Waren eines Kooperationspartners – alles zählt zusammen.
- Falsche Karte: Eine „Benefit-Karte“ mit Kreditkartenfunktion und Barabhebung ist Geld, egal wie sie beworben wird.
- Sammeln: Wer drei Monate keinen Gutschein erhält und im vierten 200 €, zahlt auf die vollen 200 € Steuern und Beiträge.
Was nicht zur 50-€-Grenze zählt
| Leistung | Grenze | Rechtsgrundlage |
|---|---|---|
| Sachbezug (Gutschein, Tankkarte) | 50 € je Monat (Freigrenze) | § 8 Abs. 2 Satz 11 EStG |
| Rabatt auf eigene Waren des Arbeitgebers | 1.080 € je Jahr (Freibetrag) | § 8 Abs. 3 EStG |
| Aufmerksamkeit zu persönlichem Anlass | 60 € je Anlass | R 19.6 Lohnsteuer-Richtlinien |
| Jobticket, ÖPNV-Zuschuss | in voller Höhe | § 3 Nr. 15 EStG |
| Ladestrom im Betrieb | in voller Höhe | § 3 Nr. 46 EStG |
Der Rabattfreibetrag gilt nur für Waren und Dienstleistungen, die der Arbeitgeber nicht überwiegend für seine Beschäftigten herstellt oder vertreibt, also etwa für den Mitarbeiterrabatt im Autohaus oder bei einer Supermarktkette. Aufmerksamkeiten sind Sachgeschenke wie Blumen oder ein Buch zu Geburtstag, Hochzeit oder Geburt eines Kindes – Geld zählt nie dazu.
Rechenbeispiel: 50 € Sachbezug gegen Gehaltserhöhung
Ausgangslage: 4.000 € brutto, Steuerklasse 1, kinderlos, keine Kirchensteuer, Nordrhein-Westfalen, 2,9 % Zusatzbeitrag. Netto bleiben 2.605,50 €. Variante A: Der Arbeitgeber gibt zusätzlich einen Gutschein über 50 €. Ihr Netto plus Gutschein beträgt 2.655,50 €, der Arbeitgeber zahlt 50 € mehr. Variante B: Der Arbeitgeber erhöht das Bruttogehalt so, dass Sie ebenfalls 50 € mehr haben. Dafür sind 93,06 € brutto nötig, davon gehen 22,83 € Lohnsteuer und 20,24 € Sozialabgaben ab. Inklusive Arbeitgeberanteilen kostet das den Betrieb 112,74 € im Monat.
Aufs Jahr gerechnet: 600 € Sachbezug stehen 1.116,72 € Bruttoerhöhung gegenüber, für den Arbeitgeber 1.352,88 € Personalkosten. Die Differenz von gut 750 € erklärt, warum Sachbezüge bei Gehaltsgesprächen eine Rolle spielen – sie sind aber kein Ersatz für eine Erhöhung, denn sie erhöhen weder Rente noch Arbeitslosen- oder Elterngeld. Argumente für das Gespräch finden Sie unter Gehaltsverhandlung 2026, die Netto-Wirkung einer Erhöhung unter Gehaltserhöhung netto.
| Ausgangsgehalt | Brutto nötig für 50 € netto | Kosten Arbeitgeber |
|---|---|---|
| 2.500 €, Steuerklasse 1 | 86,67 € | 105,00 € |
| 3.000 €, Steuerklasse 1 | 88,81 € | 107,59 € |
| 4.000 €, Steuerklasse 1 | 93,06 € | 112,74 € |
| 4.000 €, Steuerklasse 3 | 84,76 € | 102,69 € |
| 4.000 €, Steuerklasse 5 | 111,71 € | 135,33 € |
| 5.000 €, Steuerklasse 1 | 97,97 € | 118,68 € |
Alle Werte mit dem Brutto-Netto-Rechner ermittelt (kinderlos, ohne Kirchensteuer, 2,9 % Zusatzbeitrag).
Häufige Fragen
Ist der Sachbezug von 50 € auch sozialversicherungsfrei?
Ja. Bleibt der Sachbezug innerhalb der Freigrenze steuerfrei, ist er auch kein beitragspflichtiges Arbeitsentgelt. Überschreiten Sie die Grenze, fallen Lohnsteuer und Beiträge auf den gesamten Betrag an.
Darf ich die 50 € für mehrere Monate sammeln?
Nein. Die Freigrenze gilt je Kalendermonat. Ein Gutschein über 150 € für ein Quartal ist voll steuerpflichtig, selbst wenn er rechnerisch nur 50 € pro Monat entspricht.
Kann mein Arbeitgeber einen Teil meines Gehalts in Gutscheine umwandeln?
Er kann, aber dann sind die Gutscheine steuer- und beitragspflichtig. Steuerfrei sind sie nur, wenn sie zusätzlich zum vereinbarten Lohn gezahlt werden. Das gilt auch für das Jobticket nach § 3 Nr. 15 EStG.
Zählt ein Geburtstagsgeschenk zur 50-€-Grenze?
Nicht, wenn es ein Sachgeschenk bis 60 € aus persönlichem Anlass ist. Dann gilt es als Aufmerksamkeit und bleibt neben dem monatlichen Sachbezug steuerfrei.