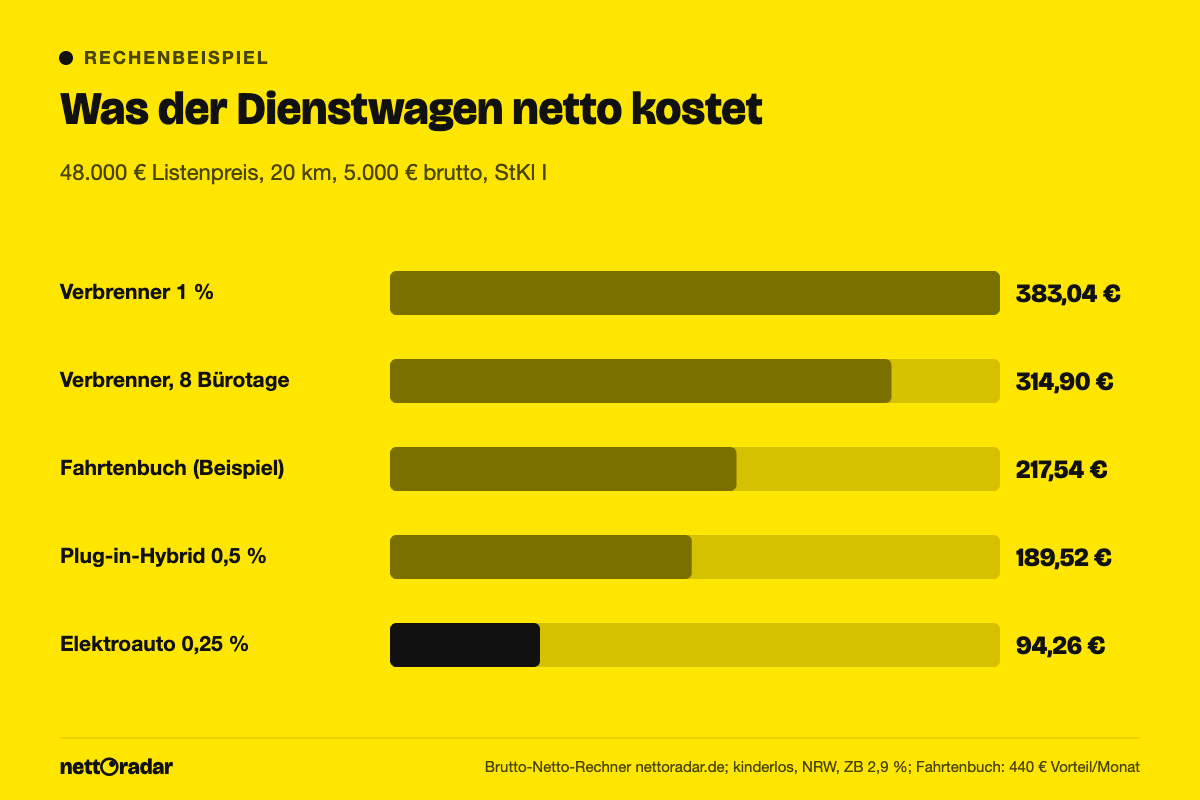
Wer einen Dienstwagen auch privat fahren darf, versteuert dafür nach der 1-%-Regel jeden Monat 1 % des Bruttolistenpreises als geldwerten Vorteil, dazu 0,03 % pro Kilometer des einfachen Arbeitswegs. Bei einem Verbrenner mit 48.000 € Listenpreis und 20 km Arbeitsweg sind das 768 € im Monat, die zum Gehalt hinzugerechnet werden. Bei 5.000 € brutto in Steuerklasse 1 kostet Sie das 383,04 € netto im Monat. Für einen Plug-in-Hybrid gilt die halbe Bemessungsgrundlage, für ein reines Elektroauto ein Viertel: Dann sinkt die Belastung auf 189,52 € beziehungsweise 94,26 €. Mit einem Fahrtenbuch versteuern Sie stattdessen nur den tatsächlichen Anteil der Privatfahrten. Alle Rechenbeispiele haben den Stand Oktober 2026 und sind mit dem Brutto-Netto-Rechner ermittelt.
Das Wichtigste in Kürze
- Pauschal: 1 % des Bruttolistenpreises pro Monat für Privatfahrten plus 0,03 % je Entfernungskilometer für den Arbeitsweg.
- Wer an höchstens 180 Tagen im Jahr ins Büro fährt, kann statt 0,03 % je Monat 0,002 % je Kilometer und Fahrt ansetzen.
- Plug-in-Hybride mit niedrigem Ausstoß oder ausreichender Reichweite: 0,5 %. Reine E-Autos: 0,25 % bis zu einer Listenpreisgrenze, darüber 0,5 %.
- Fahrtenbuch: Versteuert wird der Anteil der privaten Kilometer an den Gesamtkosten des Fahrzeugs. Das lohnt sich bei wenigen Privatfahrten.
- Der geldwerte Vorteil ist steuer- und sozialversicherungspflichtig. Die Pendlerpauschale können Sie trotzdem geltend machen.
So funktioniert die 1-%-Regel
Die Pauschalmethode stammt aus dem Einkommensteuergesetz und gilt für Unternehmer und Arbeitnehmer gleichermaßen. Für Beschäftigte verweist § 8 EStG auf die Regel für Betriebsvermögen:
„Für die private Nutzung eines betrieblichen Kraftfahrzeugs zu privaten Fahrten gilt § 6 Absatz 1 Nummer 4 Satz 2 entsprechend.“
§ 8 Abs. 2 Satz 2 Einkommensteuergesetz (EStG)
Maßgeblich ist der inländische Bruttolistenpreis bei Erstzulassung, einschließlich Sonderausstattung und Umsatzsteuer, abgerundet auf volle 100 €. Rabatte beim Kauf, ein günstiger Leasingvertrag oder das Alter des Fahrzeugs spielen keine Rolle: Auch für einen fünf Jahre alten Gebrauchtwagen zählt der Neupreis. Vom Ergebnis ziehen Sie eigene Zuzahlungen ab. Zahlen Sie Ihrem Arbeitgeber zum Beispiel 100 € Nutzungsentgelt im Monat, sinkt der geldwerte Vorteil im Beispiel von 768 € auf 668 € und Ihre Nettobelastung von 383,04 € auf 332,29 €.
Der Vorteil wird auf der Gehaltsabrechnung zum Bruttolohn addiert, versteuert und verbeitragt, aber nicht ausgezahlt. Bei 5.000 € brutto steigen dadurch die Lohnsteuer um 216,00 € und die Sozialabgaben um 167,04 €. Wie sich diese Posten auf der Abrechnung zeigen, erklärt der Beitrag zur Gehaltsabrechnung.
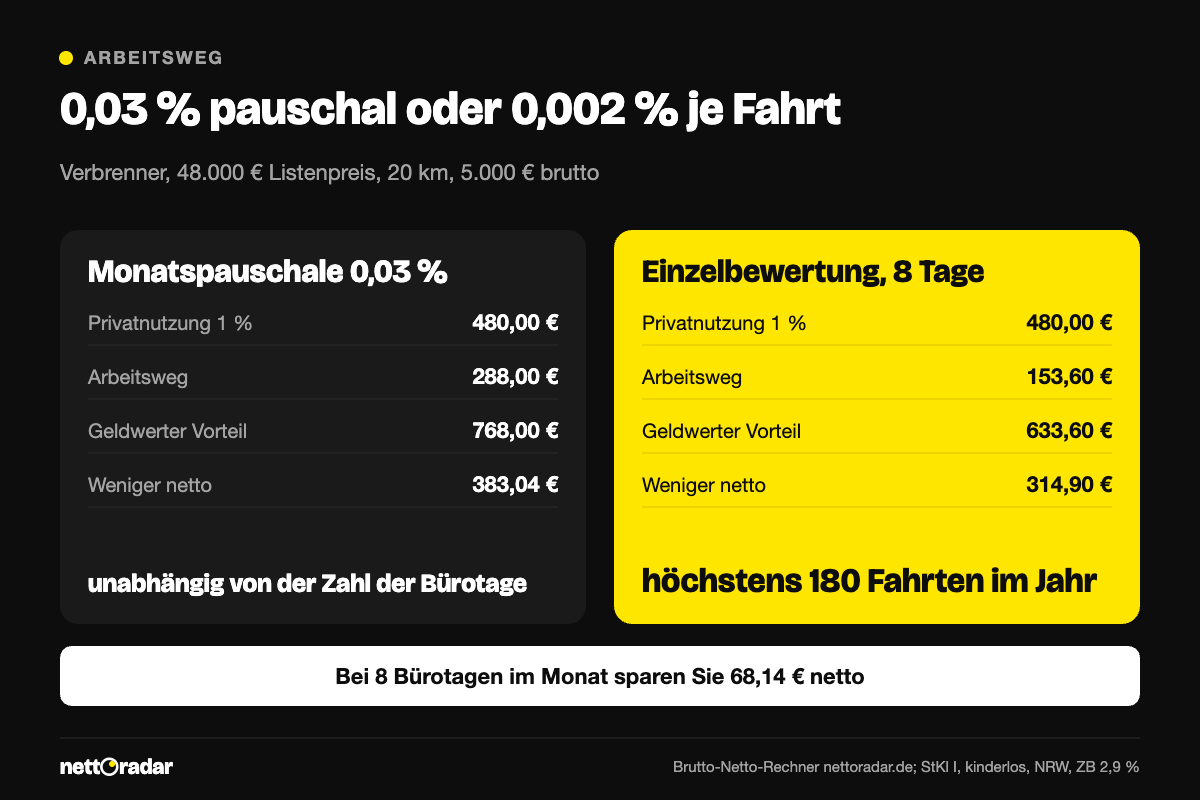
Arbeitsweg: 0,03 % pauschal oder 0,002 % je Fahrt
Können Sie den Wagen auch für die Fahrt zur ersten Tätigkeitsstätte nutzen, kommen monatlich 0,03 % des Listenpreises je Entfernungskilometer hinzu. Gezählt wird die einfache Strecke. Bei 48.000 € und 20 km sind das 48.000 € × 0,03 % × 20 = 288 € im Monat – unabhängig davon, ob Sie an 5 oder an 22 Tagen fahren.
Wer viel im Homeoffice arbeitet, kann die Einzelbewertung wählen: 0,002 % des Listenpreises je Entfernungskilometer und tatsächlicher Fahrt, höchstens für 180 Fahrten im Jahr. Das lohnt sich, sobald Sie im Monat seltener als an 15 Tagen ins Büro fahren, denn 15 × 0,002 % ergeben genau die 0,03 %. Bei 8 Bürotagen im Monat sinkt der Arbeitsweg-Anteil im Beispiel auf 48.000 € × 0,002 % × 20 × 8 = 153,60 €. Der gesamte Vorteil beträgt dann 633,60 € statt 768 €, die Nettobelastung 314,90 € statt 383,04 €. Sie sparen 68,14 € im Monat. Ihr Arbeitgeber muss die Tage dokumentieren, in der Regel über eine Erklärung von Ihnen.
Unabhängig davon dürfen Sie für den Arbeitsweg die Entfernungspauschale in der Steuererklärung ansetzen – auch mit Dienstwagen. Sie beträgt seit 2026 dauerhaft 0,38 € ab dem ersten Kilometer. Bei 20 km und 220 Arbeitstagen sind das 1.672 € Werbungskosten, 442 € mehr als der Arbeitnehmer-Pauschbetrag von 1.230 €. Einzelheiten zeigt unser Beitrag zur Pendlerpauschale 2026.
E-Auto 0,25 % und Plug-in-Hybrid 0,5 %
Für Elektro- und Hybridfahrzeuge wird nicht der volle Listenpreis angesetzt, sondern ein Teil davon. Die Kürzung wirkt auf beide Bestandteile, also auf die 1 % und auf die 0,03 %.
- Reine Elektroautos ohne CO₂-Ausstoß: ein Viertel des Listenpreises, also faktisch 0,25 %. Voraussetzung ist, dass der Bruttolistenpreis eine Grenze nicht übersteigt. Für seit 2024 angeschaffte Fahrzeuge liegt sie bei 70.000 €. Für Fahrzeuge, die nach dem 30. Juni 2025 angeschafft wurden, ist sie auf 100.000 € angehoben worden. Maßgeblich ist das Anschaffungsdatum; lassen Sie sich die Einstufung von Ihrer Lohnbuchhaltung bestätigen.
- Teurere Elektroautos oberhalb der Grenze: halber Listenpreis, also 0,5 %.
- Plug-in-Hybride: halber Listenpreis, wenn sie höchstens 50 g CO₂ je km ausstoßen oder eine Mindestreichweite rein elektrisch erreichen; für ab 2025 angeschaffte Fahrzeuge sind das 80 km. Hybride ohne diese Werte werden wie Verbrenner mit 1 % versteuert.
Was die Grenze ausmacht, zeigt ein E-Auto mit 80.000 € Listenpreis und 20 km Arbeitsweg. Wurde es 2024 angeschafft, liegt es über 70.000 €: Es gilt 0,5 %, der Vorteil beträgt 400 € + 240 € = 640 € im Monat, die Nettobelastung bei 5.000 € brutto 318,12 €. Wurde es im Herbst 2025 angeschafft, gilt 0,25 %: 200 € + 120 € = 320 €, netto 157,69 €. Die Differenz von gut 160 € im Monat bleibt über die gesamte Nutzungsdauer bestehen. Den laufenden Kostenvergleich der Antriebe unabhängig vom Dienstwagen finden Sie im Beitrag Elektroauto vs. Verbrenner.
Ladestrom, den der Arbeitgeber im Betrieb zur Verfügung stellt, ist nach § 3 Nr. 46 EStG steuerfrei. Laden Sie zu Hause auf eigene Kosten, kann der Arbeitgeber Ihnen diese steuerfrei erstatten; bei der Pauschalmethode sind die Kosten sonst bereits abgegolten.
Rechenbeispiele: Verbrenner, Hybrid und E-Auto im Vergleich
Annahmen: Bruttolistenpreis 48.000 €, einfacher Arbeitsweg 20 km, Bruttogehalt 5.000 €, Steuerklasse 1, kinderlos, keine Kirchensteuer, Nordrhein-Westfalen, Zusatzbeitrag 2,9 %. Ohne Dienstwagen bleiben 3.130,09 € netto.
| Antrieb | Privatnutzung | Arbeitsweg | Geldwerter Vorteil | Weniger netto pro Monat | Pro Jahr |
|---|---|---|---|---|---|
| Verbrenner (1 %) | 480,00 € | 288,00 € | 768,00 € | 383,04 € | 4.596,48 € |
| Plug-in-Hybrid (0,5 %) | 240,00 € | 144,00 € | 384,00 € | 189,52 € | 2.274,24 € |
| Elektroauto (0,25 %) | 120,00 € | 72,00 € | 192,00 € | 94,26 € | 1.131,12 € |
Die Nettobelastung hängt auch vom Gehalt ab. Bei 6.000 € brutto kostet derselbe Verbrenner nur 351,74 € im Monat, obwohl der Steuersatz höher ist: Oberhalb der Beitragsbemessungsgrenze von 5.812,50 € fallen auf den Vorteil keine Kranken- und Pflegebeiträge mehr an. In Steuerklasse 3 sind es bei 5.000 € brutto 329,71 €. Rechnen Sie Ihren Fall am besten selbst: Geben Sie im Rechner Ihr Bruttogehalt plus den geldwerten Vorteil ein und vergleichen Sie das Netto mit dem Wert ohne Dienstwagen, abzüglich des Vorteils.
Fahrtenbuch: wann es sich lohnt und was es verlangt
Beim Fahrtenbuch werden die tatsächlichen Gesamtkosten des Fahrzeugs ermittelt – Abschreibung oder Leasingrate, Kraftstoff, Versicherung, Kfz-Steuer, Wartung – und auf alle gefahrenen Kilometer verteilt. Versteuert wird der Anteil der privaten Fahrten einschließlich der Fahrten zur Arbeit. Ein Beispiel: Der Wagen kostet 12.000 € im Jahr und fährt 30.000 km, das sind 0,40 € je km. Sie fahren 4.400 km privat und 8.800 km zur Arbeit (20 km × 2 × 220 Tage). Der geldwerte Vorteil beträgt 13.200 km × 0,40 € = 5.280 € im Jahr oder 440 € im Monat. Netto kostet das 217,54 € statt 383,04 € – ein Vorteil von 165,50 € im Monat und 1.986 € im Jahr.
Für E-Autos wird auch beim Fahrtenbuch begünstigt: Abschreibung oder Leasingrate fließen nur zu einem Viertel beziehungsweise zur Hälfte in die Gesamtkosten ein. Die Finanzverwaltung stellt strenge Anforderungen an das Fahrtenbuch:
- Zeitnah und in geschlossener Form geführt; lose Zettel oder eine nachträglich änderbare Tabelle reichen nicht. Elektronische Fahrtenbücher sind zulässig, wenn spätere Änderungen ausgeschlossen oder protokolliert sind.
- Für dienstliche Fahrten: Datum, Kilometerstand zu Beginn und Ende, Reiseziel, Reisezweck und aufgesuchte Geschäftspartner.
- Für Privatfahrten genügen die Kilometer, für den Arbeitsweg ein kurzer Vermerk.
- Lückenlos für das gesamte Kalenderjahr; ein Wechsel der Methode ist nur zum Jahresbeginn oder bei einem Fahrzeugwechsel möglich.
Erkennt das Finanzamt das Fahrtenbuch nicht an, wird rückwirkend die 1-%-Regel angewendet. Ein Fahrtenbuch lohnt sich daher vor allem bei hohem Listenpreis, wenigen Privatkilometern und vergleichsweise niedrigen Fahrzeugkosten. Welche Kosten ein eigenes Auto im Monat verursacht, zeigt unser Ratgeber zu den Autokosten pro Monat.
Häufige Fragen
Was kostet ein Dienstwagen mit 1-%-Regel netto?
Das hängt von Listenpreis, Arbeitsweg, Gehalt und Steuerklasse ab. Bei 48.000 € Listenpreis, 20 km Arbeitsweg und 5.000 € brutto in Steuerklasse 1 sind es 383,04 € im Monat, als E-Auto 94,26 €.
Fallen die 0,03 % auch im Homeoffice an?
Ja, die 0,03 % sind eine Monatspauschale, unabhängig von der Zahl der Fahrten. Fahren Sie seltener als an 15 Tagen im Monat ins Büro, ist die Einzelbewertung mit 0,002 % je Fahrt günstiger, begrenzt auf 180 Fahrten im Jahr.
Kann ich mit Dienstwagen die Pendlerpauschale absetzen?
Ja. Die Entfernungspauschale von 0,38 € je Kilometer gilt unabhängig vom Verkehrsmittel. Sie wirkt sich aber nur aus, soweit Ihre Werbungskosten den Pauschbetrag von 1.230 € übersteigen. Versteuert der Arbeitgeber den Arbeitsweg-Anteil pauschal mit 15 %, mindert das Ihre abziehbaren Werbungskosten entsprechend.
Kann ich zwischen 1-%-Regel und Fahrtenbuch wechseln?
Nur für ein ganzes Kalenderjahr oder bei einem neuen Fahrzeug. Haben Sie ein ordnungsgemäßes Fahrtenbuch geführt, können Sie in der Steuererklärung die günstigere Methode wählen, auch wenn der Arbeitgeber im Lohnsteuerabzug pauschal gerechnet hat.