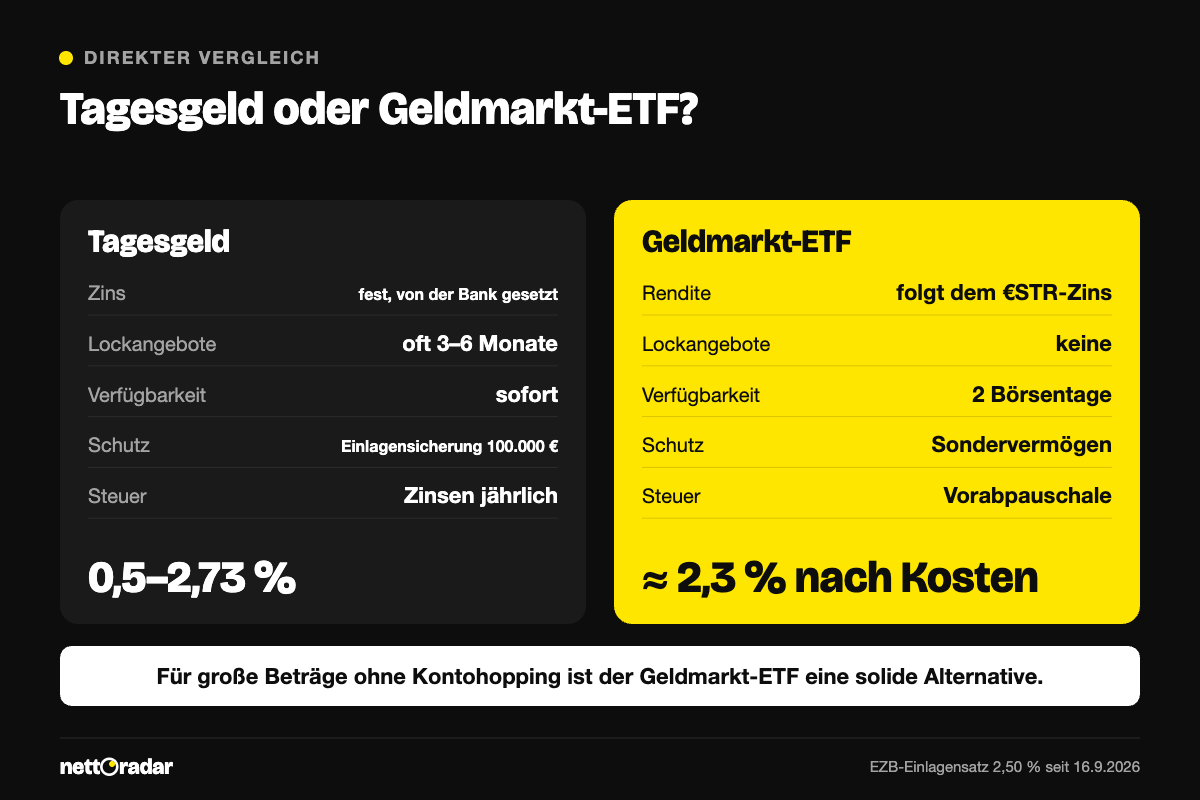
Ein Geldmarkt-ETF ist die einfachste Möglichkeit, für geparktes Geld ungefähr den Zins zu bekommen, den Banken untereinander zahlen. Er bildet den Euro-Kurzfristzins €STR ab, der dem Einlagensatz der Europäischen Zentralbank folgt. Seit dem 16. September 2026 liegt dieser bei 2,50 Prozent; ein Geldmarkt-ETF bringt damit nach Kosten derzeit rund 2,3 Prozent im Jahr – ohne Lockangebote, ohne Mindestlaufzeit und ohne regelmäßigen Kontowechsel. Für den Notgroschen ist er eine Ergänzung, kein Ersatz für das Tagesgeldkonto: Der Verkauf dauert zwei Börsentage, und die Rendite schwankt mit den Leitzinsen. Wie viel Reserve überhaupt sinnvoll ist, klärt der Hauptbeitrag Notgroschen 2026: Wie viel, wo anlegen, wann anfassen. Hier geht es um Funktion, Rendite, Steuer und Risiken des Geldmarkt-ETFs.
Das Wichtigste in Kürze
- Ein Geldmarkt-ETF legt in sehr kurzfristige Zinsanlagen an oder bildet den €STR über ein Tauschgeschäft (Swap) nach.
- Rendite Oktober 2026: etwa 2,4 Prozent vor und 2,3 Prozent nach laufenden Kosten von 0,1 bis 0,2 Prozent.
- Der ETF ist Sondervermögen und bei einer Pleite des Anbieters geschützt; eine Einlagensicherung wie beim Tagesgeld gibt es nicht.
- Thesaurierende Geldmarkt-ETFs unterliegen der Vorabpauschale; 2026 beträgt der Basiszins 3,20 Prozent. Eine Teilfreistellung gibt es nicht.
- Senkt die EZB die Zinsen, sinkt die Rendite sofort mit. In der Niedrigzinsphase bis 2022 lag sie sogar unter null.
Wie ein Geldmarkt-ETF funktioniert
Es gibt zwei Bauarten. Physisch replizierende Fonds kaufen kurz laufende Staats- und Unternehmensanleihen, Bankeinlagen und Geldmarktpapiere mit Laufzeiten von wenigen Tagen bis Monaten. Synthetische Fonds halten einen Korb anderer Wertpapiere und tauschen dessen Ertrag mit einer Bank gegen die €STR-Rendite. Beide Varianten verfolgen dasselbe Ziel: Der Anteilspreis steigt jeden Tag um den aufgelaufenen Tageszins – fast wie eine Linie ohne Ausschläge.
Der €STR ist der durchschnittliche Zins, zu dem große Banken im Euroraum über Nacht unbesichert Geld leihen. Er liegt in der Regel knapp unter dem EZB-Einlagensatz. Weil der ETF diesen Zins ohne Abschläge für Marketing oder Filialen weitergibt, liegt seine Rendite fast immer über dem Tagesgeld-Bestandszins vieler Hausbanken – und meist unter den besten Neukundenangeboten.
Rendite 2026: was realistisch ist
Zieht man von einem €STR von etwa 2,4 Prozent die laufenden Kosten (TER) von 0,1 bis 0,2 Prozent ab, bleiben rund 2,2 bis 2,3 Prozent. Dazu kommen gegebenenfalls Ordergebühren und der Unterschied zwischen An- und Verkaufskurs an der Börse. Wer per Sparplan bei einem Neobroker kauft, zahlt oft keine Gebühren; bei Einmalkäufen lohnen sich Beträge ab einigen tausend Euro.
| Zeitraum | EZB-Einlagensatz | ungefähre Geldmarkt-Rendite |
|---|---|---|
| 2015 bis Mitte 2022 | −0,1 bis −0,5 % | negativ |
| Herbst 2023 | 4,00 % | knapp 4 % |
| Juni 2026 | 2,25 % | gut 2,1 % |
| seit 16. September 2026 | 2,50 % | rund 2,4 % vor Kosten |
Die Tabelle zeigt die Kehrseite: Ein Geldmarkt-ETF garantiert keinen Zins. Senkt die EZB, sinkt die Rendite sofort; in der Negativzinsphase verloren Anleger jedes Jahr ein wenig. Die nächsten EZB-Sitzungen sind am 29. Oktober und 17. Dezember 2026. Wie die Konditionen nach der Dezember-Sitzung aussehen, beleuchtet der Beitrag Tagesgeld im Winter 2026.
Steuer: Vorabpauschale ohne Teilfreistellung
Die meisten Geldmarkt-ETFs schütten nicht aus, sondern legen die Erträge wieder an (thesaurierend). Damit trotzdem jedes Jahr Steuer anfällt, gibt es die Vorabpauschale. Sie wird im Januar für das Vorjahr berechnet und vom Verrechnungskonto abgebucht, soweit der Sparer-Pauschbetrag von 1.000 € (Ehepaare 2.000 €) bereits ausgeschöpft ist.
„Die Vorabpauschale ist der Betrag, um den die Ausschüttungen eines Investmentfonds innerhalb eines Kalenderjahres den Basisertrag für dieses Kalenderjahr unterschreiten.“
§ 18 Abs. 1 Satz 1 Investmentsteuergesetz
Der Basisertrag beträgt 70 Prozent des Basiszinses, multipliziert mit dem Wert des Fondsanteils zu Jahresbeginn. 2026 liegt der Basiszins bei 3,20 Prozent, der Basisertrag also bei 2,24 Prozent. Die Vorabpauschale ist aber auf den tatsächlichen Wertzuwachs begrenzt. Bei einem Geldmarkt-ETF mit 2,3 Prozent Rendite wird damit fast der gesamte Ertrag jedes Jahr versteuert – anders als bei Aktien-ETFs gibt es keine Teilfreistellung von 30 Prozent. Steuerlich entspricht der Geldmarkt-ETF damit weitgehend dem Tagesgeld: Erträge sind jährlich mit 26,375 Prozent Abgeltungsteuer und Solidaritätszuschlag steuerpflichtig, gegebenenfalls zuzüglich Kirchensteuer.
Rechenbeispiel: 20.000 € für ein Jahr
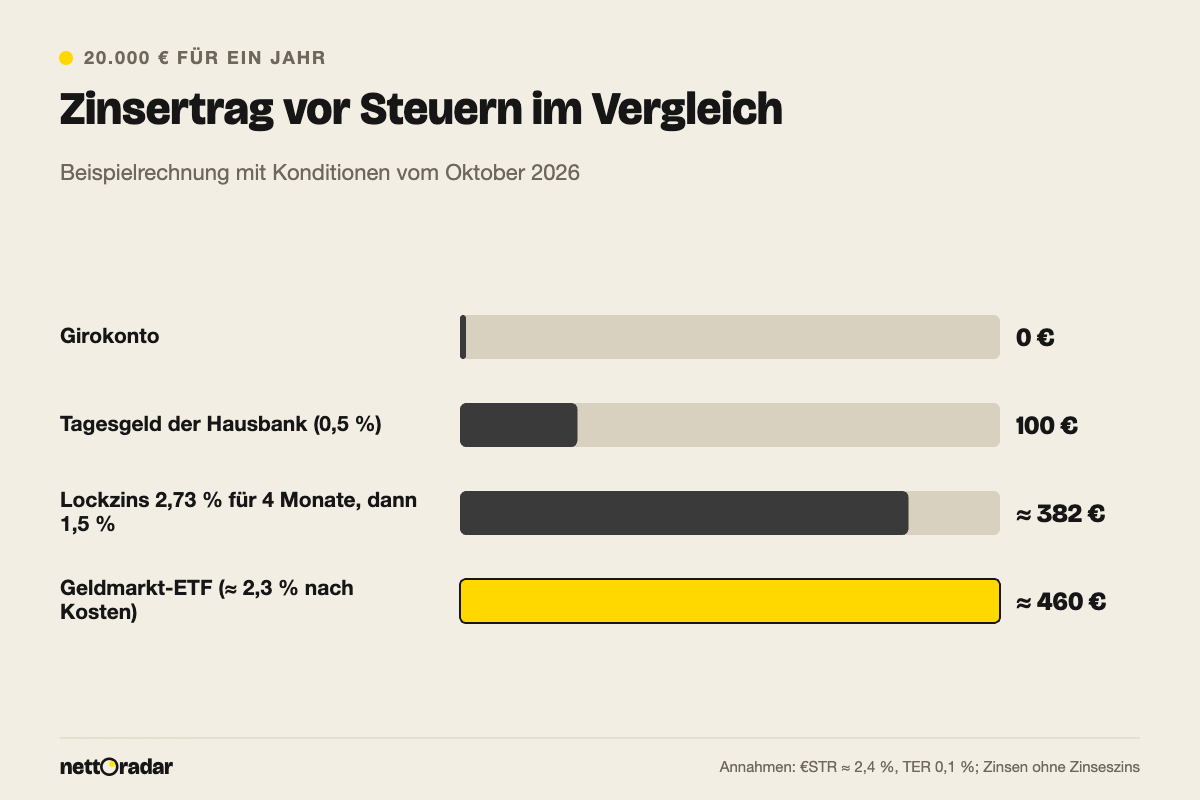
Ein Sparer parkt 20.000 € für ein Jahr, etwa für eine geplante Anschaffung. Vier Varianten:
- Girokonto: 0 € Zinsen.
- Tagesgeld der Hausbank mit 0,5 Prozent: 100 €.
- Neukundenangebot mit 2,73 Prozent für vier Monate, danach 1,5 Prozent: rund 382 €.
- Geldmarkt-ETF mit 2,3 Prozent nach Kosten: rund 460 €, sofern die EZB die Zinsen nicht senkt.
Alle Beträge liegen unter dem Sparer-Pauschbetrag, wenn keine anderen Kapitalerträge anfallen; mit Freistellungsauftrag bleiben sie steuerfrei. Wer jedes halbe Jahr das beste Tagesgeldangebot sucht, holt mit Tagesgeld etwa gleich viel heraus. Der Vorteil des ETFs ist die Bequemlichkeit, und bei Beträgen über 100.000 € spielt die Einlagensicherungsgrenze keine Rolle. Wie sich regelmäßige Einzahlungen mit Zins entwickeln, rechnet der Sparplan-Rechner.
Kauf und Verkauf in der Praxis
Ein Geldmarkt-ETF wird wie jeder andere ETF über ein Wertpapierdepot gekauft. Wer schon ein Depot für einen Aktien-ETF-Sparplan hat, braucht nichts Neues. Kaufen Sie während der Haupthandelszeit der Börse Xetra, dann sind die Spreads am kleinsten. Beim Verkauf wird der Erlös nach zwei Börsentagen auf dem Verrechnungskonto gutgeschrieben und kann von dort sofort aufs Girokonto überwiesen werden. Realistisch dauert es also drei bis vier Tage vom Verkaufsauftrag, bis das Geld auf dem Girokonto ist – über ein Wochenende auch länger.
Praktisch ist eine Zwei-Stufen-Lösung: zwei bis drei Monatsausgaben auf dem Tagesgeldkonto für sofortige Notfälle, alles darüber im Geldmarkt-ETF. Tagesgeld- und Festgeldkonditionen im Überblick, inklusive Freistellungsauftrag, liefert der Beitrag Tagesgeld und Festgeld 2026.
Risiken, die man kennen sollte
- Zinsänderungsrisiko: Die Rendite folgt der EZB nach oben wie nach unten. Fixe Zinsen gibt es nur beim Festgeld.
- Kontrahentenrisiko bei Swaps: Bei synthetischen ETFs ist das Risiko gegenüber der Swap-Bank nach EU-Fondsrecht auf 10 Prozent des Fondsvermögens begrenzt und in der Praxis meist besichert.
- Kein Einlagenschutz, aber Sondervermögen: Geht die Fondsgesellschaft pleite, gehört das Fondsvermögen weiter den Anlegern. Geht die Depotbank pleite, sind die Anteile ebenfalls geschützt.
- Währungsrisiko: Es gibt auch Geldmarkt-ETFs auf US-Dollar. Sie bringen höhere Zinsen, unterliegen aber Wechselkursschwankungen – für einen Euro-Notgroschen ungeeignet.
- Kleine Kursschwankungen: An einzelnen Tagen kann der Kurs minimal fallen, etwa durch Spreads. Über Wochen gerechnet steigt er stetig.
Für wen eignet er sich also? Für Sparer, die einen größeren Betrag zwischen einigen Monaten und wenigen Jahren parken und sich nicht um Tagesgeldaktionen kümmern wollen, sowie als „Parkplatz“ im Depot, etwa vor einer größeren ETF-Anlage. Für die erste Notreserve von zwei, drei Monatsausgaben bleibt das Tagesgeld die bessere Wahl, weil das Geld dort sofort verfügbar ist.
Häufige Fragen
Ist ein Geldmarkt-ETF dasselbe wie ein Geldmarktfonds?
Im Prinzip ja; der ETF ist ein börsengehandelter Geldmarktfonds mit sehr niedrigen Kosten. Aktiv verwaltete Geldmarktfonds von Banken verlangen oft deutlich höhere Gebühren, die einen großen Teil des Zinses aufzehren.
Woran erkenne ich einen geeigneten Geldmarkt-ETF?
An der Bezeichnung €STR, EUR Overnight Rate oder Money Market im Namen, der Währung Euro, niedrigen laufenden Kosten und einem großen Fondsvolumen. Die Wertpapierkennnummer finden Sie in jeder Fondssuche Ihres Brokers.
Lohnt sich ein Geldmarkt-ETF, wenn die EZB die Zinsen senkt?
Er bleibt dann eine flexible Parkposition, bringt aber weniger. Wer sich für ein bis zwei Jahre einen festen Zins sichern will, ist mit Festgeld besser bedient. Eine Mischung aus beidem gleicht Zinsrisiken aus.
Muss ich die Vorabpauschale selbst zahlen?
Die Bank bucht sie automatisch im Januar ab, wenn der Freistellungsauftrag ausgeschöpft ist. Halten Sie deshalb etwas Guthaben auf dem Verrechnungskonto bereit, sonst kann die Bank Fondsanteile verkaufen oder das Konto überziehen.