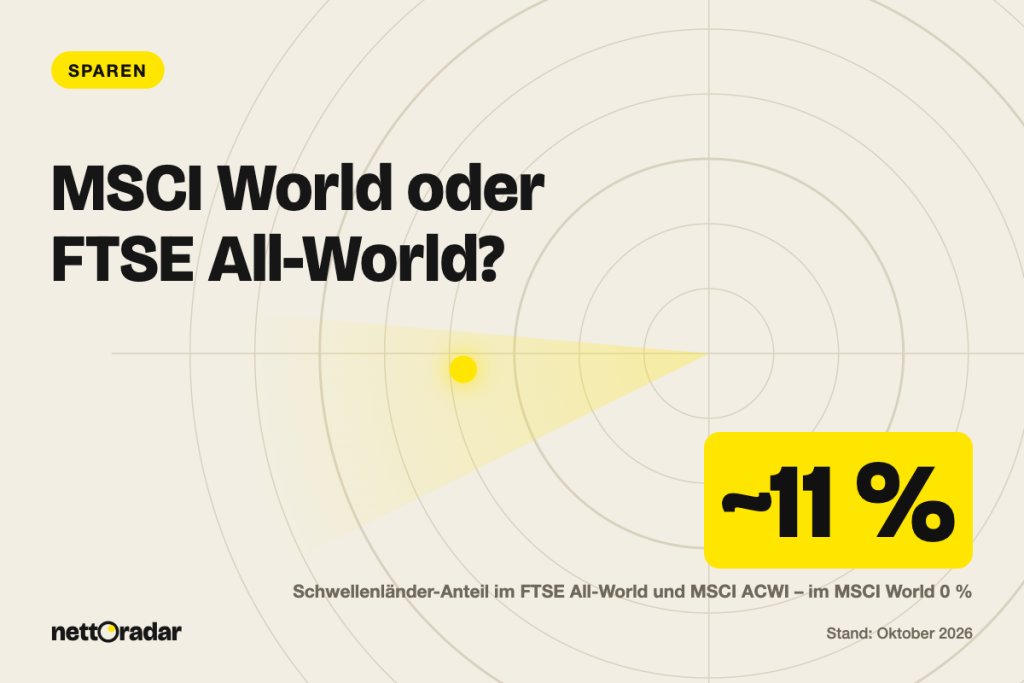
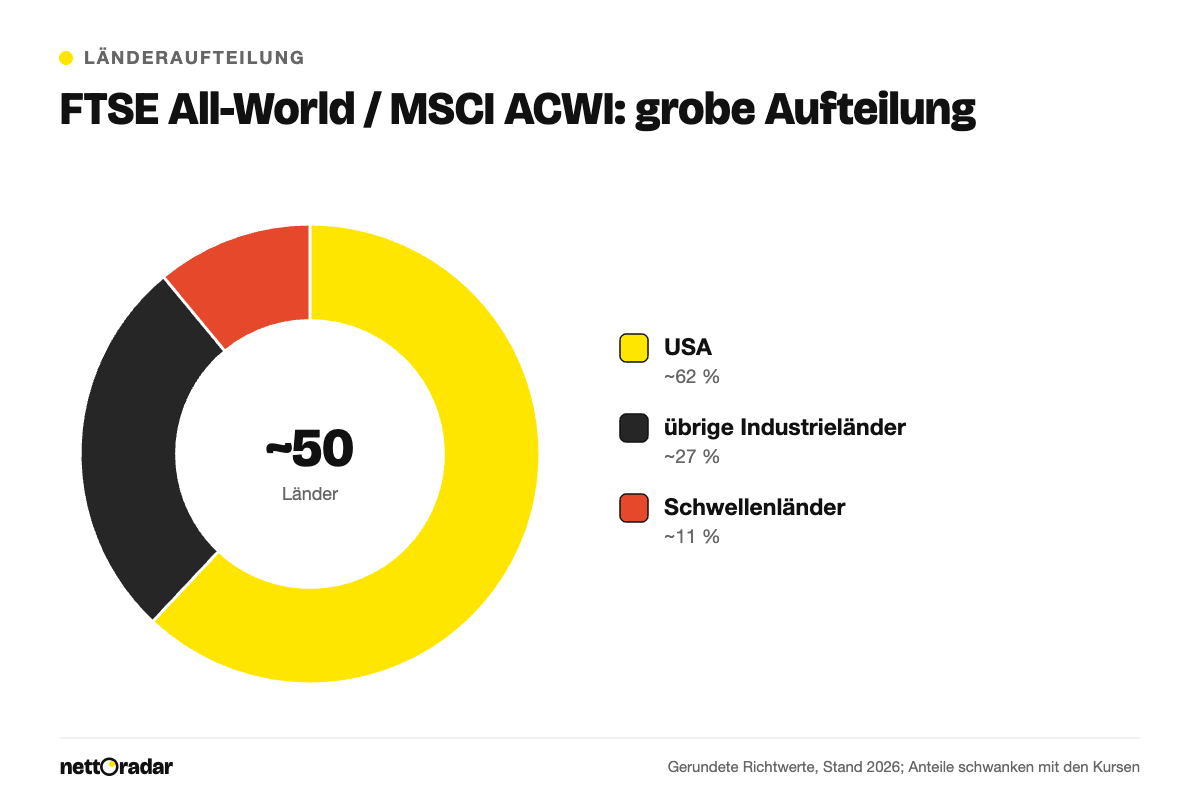
Der wichtigste Unterschied zwischen MSCI World und FTSE All-World: Der MSCI World enthält nur Aktien aus 23 Industrieländern, der FTSE All-World und der fast deckungsgleiche MSCI ACWI zusätzlich Schwellenländer wie China, Indien, Taiwan oder Brasilien mit einem Anteil von rund 10–11 %. Dadurch sinkt der USA-Anteil von etwa 70 % auf rund 60–65 %. Die laufenden Kosten passender ETFs liegen bei allen drei Indizes bei etwa 0,12–0,22 % pro Jahr. Für einen Sparplan ist jede der drei Varianten eine solide Basis; entscheidender als die Indexwahl sind Rate, Laufzeit und Durchhalten. Hier sehen Sie die Unterschiede in Zahlen (gerundet, Stand Oktober 2026) und was sie für Ihr Depot bedeuten.
Das Wichtigste in Kürze
- MSCI World: rund 1.300–1.400 große und mittelgroße Unternehmen aus 23 Industrieländern, USA-Anteil etwa 70 %.
- FTSE All-World und MSCI ACWI: Industrie- plus Schwellenländer, zusammen rund 47 bis 50 Länder, Schwellenländer-Anteil etwa 10–11 %.
- Alle drei Indizes enthalten keine Nebenwerte (Small Caps); die zehn größten Konzerne machen jeweils einen erheblichen Teil aus.
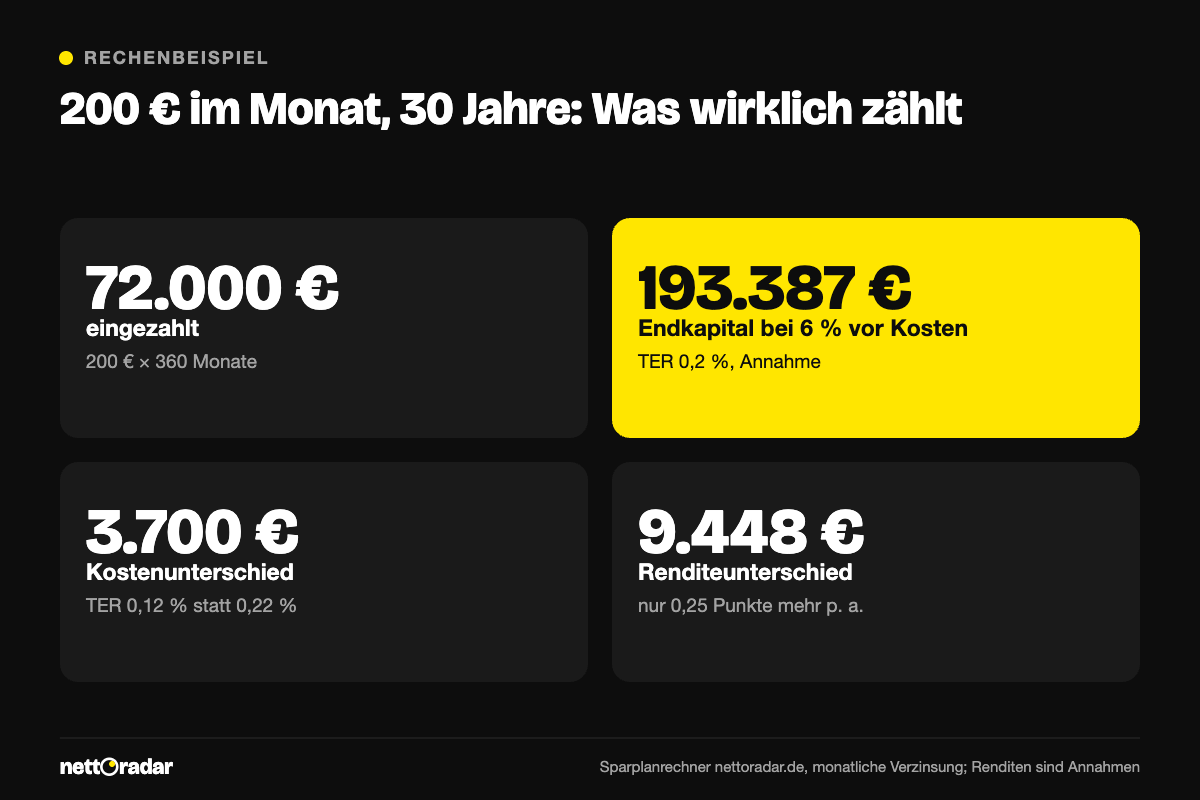
- Kosten: TER passender ETFs etwa 0,12–0,22 %; über 30 Jahre macht 0,1 Prozentpunkt bei 200 € Rate rund 3.700 € aus.
- Steuerlich gelten alle als Aktienfonds mit 30 % Teilfreistellung; die Vorabpauschale richtet sich 2026 nach dem Basiszins von 3,20 %.
Der Unterschied in Zahlen
Alle drei Indizes gewichten Unternehmen nach ihrem frei handelbaren Börsenwert. Große Konzerne haben daher viel Gewicht, und weil US-Unternehmen den Weltaktienmarkt dominieren, steht in jedem Welt-Index die USA mit großem Abstand vorn. Die folgende Tabelle zeigt die Eckdaten in gerundeten Größenordnungen; die genauen Werte ändern sich mit jeder Kursbewegung und jeder Indexanpassung.
| Merkmal | MSCI World | MSCI ACWI | FTSE All-World |
|---|---|---|---|
| Länder | 23 Industrieländer | Industrie- und Schwellenländer, rund 47 | rund 50 Länder |
| Anzahl Aktien (gerundet) | 1.300–1.400 | gut 2.500 | mehrere tausend |
| USA-Anteil | rund 70 % | rund 60–65 % | rund 60–65 % |
| Schwellenländer | 0 % | rund 10–11 % | rund 10–11 % |
| Laufende Kosten ETFs | ca. 0,12–0,20 % | ca. 0,17–0,22 % | ca. 0,15–0,22 % |
MSCI ACWI und FTSE All-World sind sich sehr ähnlich, aber nicht identisch. Die beiden Indexanbieter teilen einzelne Länder unterschiedlich ein: Südkorea gilt bei FTSE als Industrieland, bei MSCI als Schwellenland. Der FTSE All-World enthält außerdem mehr mittelgroße Werte und daher deutlich mehr Einzeltitel. Für Ihr Ergebnis spielt das kaum eine Rolle: Die Kursverläufe der beiden Indizes liegen über längere Zeiträume sehr nah beieinander.
Mehr Streuung – aber weniger, als die Titelzahl vermuten lässt
Die Schwellenländer bringen Volkswirtschaften mit hohem Wachstum, junger Bevölkerung und anderen Branchenschwerpunkten ins Depot. Sie reagieren teils anders auf Zinsen, Rohstoffpreise und den US-Dollar. Gleichzeitig sind sie politisch und wirtschaftlich riskanter, und ein großer Teil des Gewichts entfällt auf wenige Länder wie China, Taiwan und Indien.
Wichtig für die Erwartung: Ein Anteil von rund 11 % verändert das Risiko des Gesamtdepots nur wenig. Wer einen Welt-ETF hält, besitzt in jedem Fall überwiegend US-Aktien und vor allem große Technologiekonzerne. Die zehn größten Positionen machen in allen drei Indizes einen spürbaren Anteil aus, im MSCI World etwas mehr als im All-World. Wer gezielt breiter streuen möchte, kann einen Teil in Nebenwerte oder Regionen wie Europa investieren – das ist dann aber eine bewusste Abweichung vom Weltmarkt, keine Notwendigkeit.
Historische Renditen: Mal liegt der eine vorn, mal der andere
Langfristig lagen breite Weltaktienindizes in der Größenordnung von 6–8 % pro Jahr, mit großen Schwankungen und zwischenzeitlichen Einbrüchen von 40 % und mehr. In manchen Jahrzehnten liefen Schwellenländer deutlich besser, etwa in den 2000er-Jahren, in anderen klar schlechter, etwa in den 2010er-Jahren, als US-Technologiewerte den Markt anführten. Daraus lässt sich keine Vorhersage ableiten. Wer heute den MSCI World wählt, setzt implizit darauf, dass Industrieländer weiter vorn bleiben; wer den All-World wählt, verzichtet auf diese Wette und hält einfach den Weltmarkt.
Was für Sparpläne zählt
Für einen langfristigen Sparplan sind drei Punkte wichtiger als die Indexfrage. Erstens die Kosten: Unterschiede von 0,1 Prozentpunkten summieren sich zwar, sind aber klein gegenüber teuren aktiven Fonds mit 1,5 % und mehr. Zweitens die Sparplanfähigkeit beim Broker: Viele Anbieter führen bestimmte ETFs kostenlos aus, andere nicht. Drittens die Fondsgröße und die Art der Ertragsverwendung, also ob Dividenden ausgeschüttet oder automatisch wieder angelegt werden.
Ein-ETF-Lösung oder Kombination?
Ein einziger ETF auf FTSE All-World oder MSCI ACWI ist die einfachste Lösung: ein Sparplan, kein Umschichten. Alternativ kombinieren viele Anleger einen MSCI-World-ETF mit einem Schwellenländer-ETF, etwa im Verhältnis 90:10, was ungefähr der Marktgewichtung entspricht, oder 70:30, wenn sie Schwellenländer bewusst stärker gewichten wollen. Der Nachteil: Die Gewichte verschieben sich mit der Zeit, und Sie müssen regelmäßig ausgleichen. Wie Sie überhaupt mit einem Sparplan starten, Schritt für Schritt, erklärt unser Leitfaden zum ETF-Sparplan.
Steuern: kein Unterschied zwischen den Indizes
Steuerlich werden ETFs auf alle drei Indizes gleich behandelt. Entscheidend ist, dass der Fonds laut Anlagebedingungen dauerhaft überwiegend in Aktien investiert.
„Aktienfonds sind Investmentfonds, die gemäß den Anlagebedingungen fortlaufend mehr als 50 Prozent ihres Wertes oder ihres Aktivvermögens in Kapitalbeteiligungen anlegen.“
§ 2 Abs. 6 Satz 1 Investmentsteuergesetz
Damit sind 30 % der Erträge steuerfrei. Auf den Rest fallen 26,375 % Abgeltungsteuer inklusive Solidaritätszuschlag an, soweit der Sparer-Pauschbetrag von 1.000 € (Paare 2.000 €) ausgeschöpft ist. Bei thesaurierenden Fonds wird jährlich die Vorabpauschale fällig; für 2026 gilt ein Basiszins von 3,20 %.
Rechenbeispiel: 200 € im Monat über 30 Jahre
Annahmen: Sparrate 200 € am Monatsende, 30 Jahre Laufzeit, angenommene Rendite 6 % pro Jahr vor Kosten. Diese Annahme ist eine Rechengröße, keine Prognose. Gerechnet mit dem Sparplanrechner bei monatlicher Verzinsung.
- Eingezahlt: 200 € × 12 × 30 = 72.000 €.
- Endkapital bei TER 0,2 %: 193.386,74 €. Mit TER 0,12 % wären es 196.353,02 €, mit TER 0,22 % 192.653,41 € – der Kostenunterschied beträgt rund 3.700 €.
- Rendite statt Kosten: Bringt ein Index nur 0,25 Prozentpunkte pro Jahr mehr (6,25 statt 6 %), steigt das Endkapital um rund 9.448 €. Bei 0,5 Punkten mehr oder weniger liegt die Spanne zwischen 175.997 € und 212.828 €.
- Steuer beim Verkauf am Ende: 70 % des Ertrags von 121.386,74 € abzüglich 1.000 € Pauschbetrag, davon 26,375 % – rund 22.147 €. Es bleiben etwa 171.239 €.
Die Lehre aus der Rechnung: Ob MSCI World oder FTSE All-World besser abschneidet, entscheidet über einige tausend Euro – in welche Richtung, weiß heute niemand. Wer dagegen fünf Jahre früher anfängt oder die Rate um 50 € erhöht, verändert das Ergebnis sicher und deutlich stärker. Warum vor allem die letzten Jahre zählen, zeigt der Beitrag zum Zinseszins im Sparplan.
Welcher Index zu welchem Anleger passt
Wer möglichst wenig entscheiden und nie umschichten möchte, ist mit einem ETF auf den FTSE All-World oder den MSCI ACWI gut bedient: Er hält den gesamten investierbaren Weltmarkt großer und mittlerer Unternehmen in seinem natürlichen Gewicht. Wer dagegen die niedrigsten Kosten sucht und bewusst auf Schwellenländer verzichtet, wählt den MSCI World – das ist eine vertretbare Entscheidung, aber eben eine Wette auf die Industrieländer. Wer die Schwellenländer gezielt steuern will, kombiniert MSCI World und einen Schwellenländer-ETF und gleicht die Anteile etwa einmal im Jahr über die Sparrate aus, ohne zu verkaufen.
Ein Punkt wird oft missverstanden: das Währungsrisiko. Ein Welt-ETF wird an deutschen Börsen in Euro gehandelt, die Aktien im Fonds notieren aber überwiegend in US-Dollar und anderen Währungen. Verliert der Dollar gegenüber dem Euro, sinkt der Wert Ihrer Anteile entsprechend – unabhängig davon, in welcher Währung der ETF gelistet ist. Das gilt für alle drei Indizes gleichermaßen, beim MSCI World wegen des höheren US-Anteils etwas stärker. Über lange Zeiträume gleichen sich Währungsschwankungen erfahrungsgemäß teilweise aus; währungsgesicherte Varianten kosten meist mehr und lohnen sich für Sparpläne selten.
Häufige Fragen
Ist der MSCI World ein „echter“ Welt-ETF?
Nur eingeschränkt: Er bildet die Industrieländer ab und lässt rund ein Zehntel des Weltaktienmarkts außen vor. Für viele Anleger ist das trotzdem ausreichend breit.
Muss ich meinen MSCI-World-Sparplan wechseln?
Nein. Ein Wechsel ist bei einem laufenden Sparplan einfach – Sie richten künftige Raten auf einen anderen ETF – aber nicht nötig. Bestehende Anteile zu verkaufen löst Steuern aus und lohnt sich wegen des kleinen Unterschieds selten.
Welcher Index ist günstiger?
Die günstigsten MSCI-World-ETFs liegen bei etwa 0,12 % TER, All-World- und ACWI-ETFs meist bei 0,15–0,22 %. Neben der TER zählt die Tracking-Differenz, also wie genau der Fonds seinen Index tatsächlich abbildet.
Passt ein Welt-ETF auch für Kinder?
Ja, gerade bei 18 Jahren Anlagedauer. Konto, Steuern und Freibeträge für Kinder erklärt der Beitrag zum Junior-Depot.