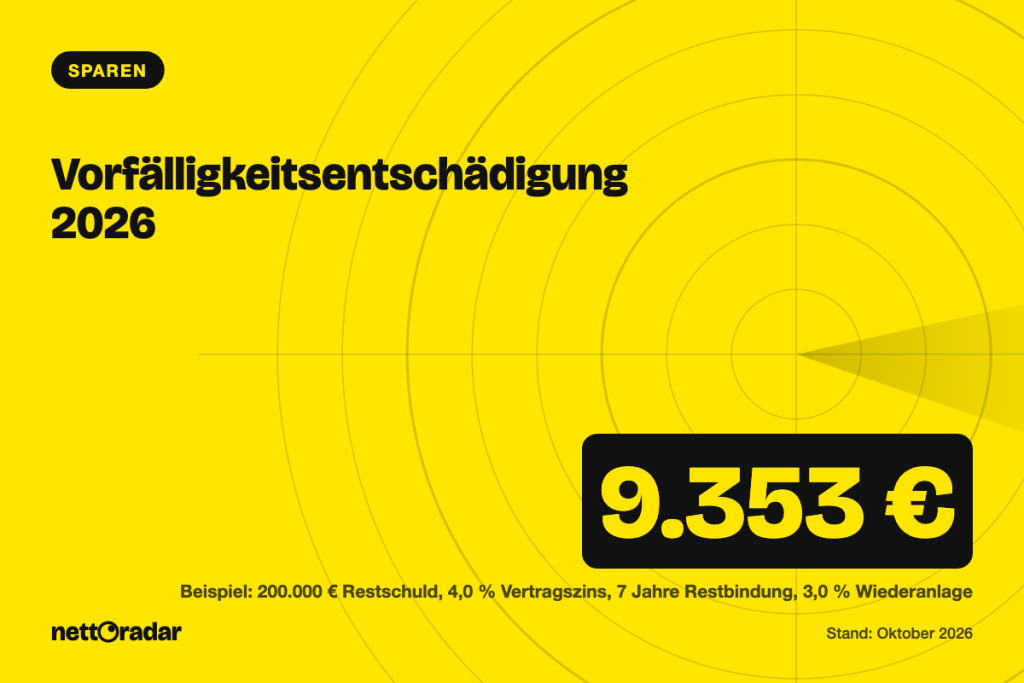
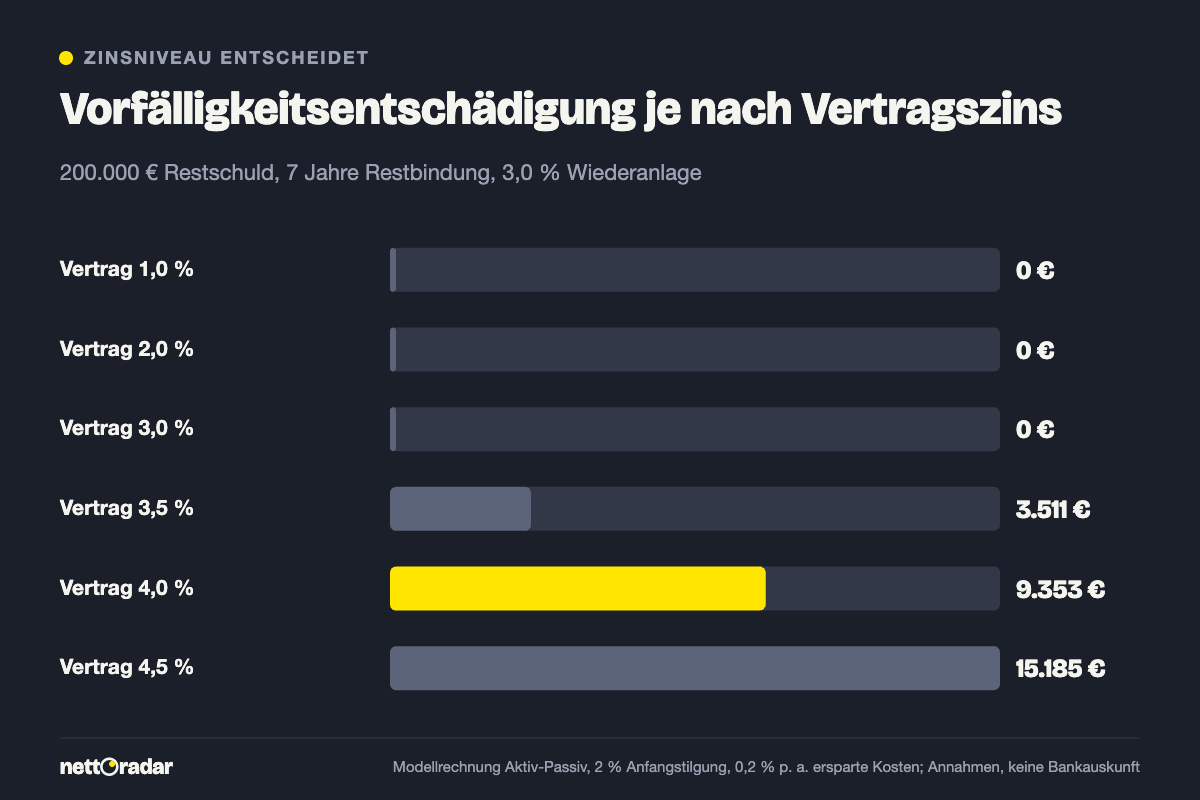
Die Vorfälligkeitsentschädigung berechnet die Bank aus der Differenz zwischen Ihrem Vertragszins und dem Zins, den sie heute bei Wiederanlage des zurückgezahlten Geldes erzielt – abgezinst auf heute und vermindert um ersparte Kosten. Liegt Ihr Vertragszins unter dem heutigen Niveau, ist die Entschädigung oft gering oder null: Viele Darlehen aus den Jahren 2016 bis 2021 mit 1–2 % Zins lassen sich 2026 rechnerisch fast ohne Entschädigung ablösen. Teuer wird es bei jüngeren Verträgen: Bei 200.000 € Restschuld, 4,0 % Vertragszins und sieben Jahren Restbindung kommen im Modell rund 9.353 € zusammen. Gar keine Entschädigung fällt zum Ende der Zinsbindung und nach zehn Jahren seit Auszahlung an. Für Wechsel zum Ende der Zinsbindung lesen Sie unseren Leitfaden zur Anschlussfinanzierung 2027.
Das Wichtigste in Kürze
- Eine Vorfälligkeitsentschädigung (VFE) verlangt die Bank nur, wenn Sie während einer laufenden Zinsbindung vorzeitig zurückzahlen.
- Rechtsgrundlagen sind § 490 Abs. 2 BGB (Kündigung bei berechtigtem Interesse, etwa Verkauf) und § 502 BGB für Verbraucherdarlehen.
- Nach zehn Jahren seit vollständiger Auszahlung können Sie mit sechs Monaten Frist kündigen – dann fällt keine VFE an (§ 489 BGB).
- Die Deckelung auf 1 % bzw. 0,5 % gilt nur für Ratenkredite (Allgemein-Verbraucherdarlehen), nicht für Baufinanzierungen.
- Bei unzureichenden Vertragsangaben ist die VFE ausgeschlossen; bereits gezahlte Beträge können Sie dann zurückfordern.
Wann die Bank eine Entschädigung verlangen darf
Ein Baukredit mit fester Zinsbindung lässt sich nicht einfach jederzeit kündigen. Ein vorzeitiges Ende ist möglich, wenn Sie ein berechtigtes Interesse haben, wenn die Bank einem Aufhebungsvertrag zustimmt oder wenn Sie ein gesetzliches Kündigungsrecht nutzen. Der wichtigste Fall in der Praxis ist der Verkauf der Immobilie, etwa wegen Scheidung, Umzug oder Erbteilung.
„Ein solches Interesse liegt insbesondere vor, wenn der Darlehensnehmer ein Bedürfnis nach einer anderweitigen Verwertung der zur Sicherung des Darlehens beliehenen Sache hat. Der Darlehensnehmer hat dem Darlehensgeber denjenigen Schaden zu ersetzen, der diesem aus der vorzeitigen Kündigung entsteht (Vorfälligkeitsentschädigung).“
§ 490 Abs. 2 Satz 2 und 3 Bürgerliches Gesetzbuch
Für Verbraucher konkretisiert § 502 BGB die Höhe: Die Bank darf eine angemessene Entschädigung für den unmittelbar mit der Rückzahlung zusammenhängenden Schaden verlangen. Die Grenzen von 1 % des zurückgezahlten Betrags (0,5 % bei weniger als einem Jahr Restlaufzeit) gelten dabei nur für Allgemein-Verbraucherdarlehen wie Ratenkredite – wie sich eine Umschuldung von Ratenkrediten rechnet, lesen Sie dort.
Keine Entschädigung fällt an, wenn die Zinsbindung regulär endet, wenn Sie nach § 489 BGB zehn Jahre nach Auszahlung kündigen, wenn Sie nur vertraglich vereinbarte Sondertilgungen leisten oder wenn eine im Darlehensvertrag verlangte Versicherung die Rückzahlung leistet. Wer den Verkauf ein Jahr vor dem Ende der Zinsbindung plant, kann oft mit der Bank vereinbaren, das Darlehen bis dahin weiterlaufen zu lassen, oder dem Käufer eine Schuldübernahme anbieten.
So berechnen Banken die Vorfälligkeitsentschädigung
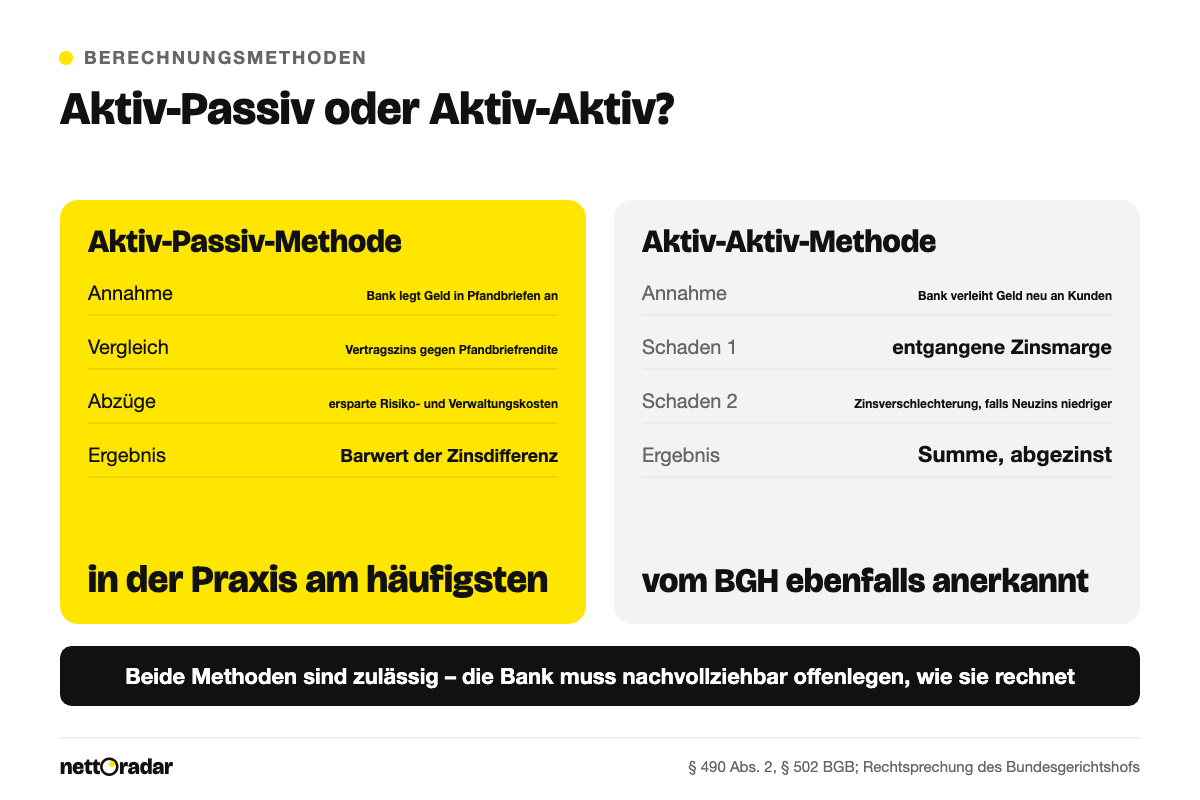
Die Bank darf nur den Schaden geltend machen, der bis zum frühestmöglichen regulären Ende entsteht – also bis zum Ende der Zinsbindung oder bis zum Termin, zu dem Sie nach § 489 BGB hätten kündigen können. Der Bundesgerichtshof hat dafür zwei Rechenwege grundsätzlich anerkannt.
Aktiv-Passiv-Methode
Die Bank tut so, als lege sie das zurückgezahlte Geld bis zum Ende der Zinsbindung in sicheren Hypothekenpfandbriefen mit passender Laufzeit an. Verglichen werden die Zahlungen, die Sie laut Vertrag noch geleistet hätten, mit dem Ertrag dieser Wiederanlage. Abgezogen werden ersparte Risiko- und Verwaltungskosten, denn die Bank muss Ihren Kredit nicht mehr betreuen und trägt kein Ausfallrisiko mehr. Die Differenz wird auf den Rückzahlungstag abgezinst. Diese Methode ist in der Praxis am verbreitetsten.
Aktiv-Aktiv-Methode
Hier unterstellt die Bank, dass sie das Geld als neuen Kredit an einen anderen Kunden vergibt. Der Schaden setzt sich aus dem Zinsmargenschaden (entgangener Gewinn) und gegebenenfalls einem Zinsverschlechterungsschaden zusammen, wenn neue Kredite niedriger verzinst sind als Ihr Vertrag. Auch hier werden Kosten abgezogen und der Betrag abgezinst. Lassen Sie sich die gewählte Methode und alle Parameter schriftlich nennen.
Nach der Rechtsprechung muss die Bank außerdem vertraglich vereinbarte Sondertilgungsrechte mindernd berücksichtigen: Hätten Sie jedes Jahr 5 % kostenlos tilgen dürfen, entfällt für diese Beträge der Schaden.
Rechenbeispiel: 200.000 € Restschuld, 4,0 % Vertragszins
Annahmen: Darlehen aus dem Jahr 2023 mit zehn Jahren Zinsbindung, Restschuld heute 200.000 €, Sollzins 4,0 %, Monatsrate 1.000 € (Zins plus 2 % Anfangstilgung), noch 84 Monate bis zum Ende der Bindung. Wiederanlagerendite für Pfandbriefe mit sieben Jahren Laufzeit: 3,0 %. Ersparte Risiko- und Verwaltungskosten: 0,2 % pro Jahr auf die jeweilige Restschuld. Alle Werte sind Modellannahmen; Ihre Bank verwendet tagesaktuelle Kurse.
- Vertragliche Zahlungen bis zum Ende der Bindung: 84 Raten à 1.000 € = 84.000 € plus die dann fällige Restschuld von 167.748,61 €. Darin stecken 51.748,61 € Zinsen. Die Restschuld lässt sich mit dem Kreditrechner nachvollziehen.
- Abzug ersparter Kosten: 0,2 % pro Jahr auf die durchschnittliche Restschuld von rund 184.816 € über sieben Jahre, also etwa 2.587 €.
- Abzinsung aller verbleibenden Zahlungen mit 3,0 % pro Jahr auf heute: Ihr Barwert übersteigt die Restschuld um rund 9.353 €.
- Kontrolle mit einer Faustformel: Zinsdifferenz 4,0 % − 3,0 % − 0,2 % = 0,8 Prozentpunkte × 184.816 € × 7 Jahre = rund 10.350 € ohne Abzinsung. Abgezinst bleibt weniger – das passt.
Die VFE entspricht damit etwa 4,7 % der Restschuld. Ohne Kostenabzug wären es rund 11.691 €, mit einem vertraglichen Sondertilgungsrecht von 5 % pro Jahr nur noch etwa 7.771 €. Wie stark die Wiederanlagerendite wirkt: Bei 2,5 % stiege die Entschädigung auf rund 15.453 €, bei 3,5 % fiele sie auf rund 3.450 €.
Warum Altverträge 2026 oft nichts kosten
Die Entschädigung ersetzt der Bank nur einen Zinsschaden. Liegt Ihr Vertragszins unter dem heutigen Wiederanlagezins, entsteht kein Schaden – die Bank kann das Geld sogar besser anlegen. Eine negative Entschädigung zahlt die Bank allerdings nicht aus; das Ergebnis ist dann null.
| Vertragszins | typischer Abschluss | VFE im Modell |
|---|---|---|
| 1,0 % | 2019–2021 | 0 € |
| 2,0 % | 2015–2016, Anfang 2022 | 0 € |
| 3,0 % | Mitte 2022 | 0 € |
| 3,5 % | 2022–2025 | 3.511 € |
| 4,0 % | 2023, 2026 | 9.353 € |
| 4,5 % | 2026, obere Spanne | 15.185 € |
Basis: 200.000 € Restschuld, sieben Jahre Restbindung, 3,0 % Wiederanlage, 0,2 % ersparte Kosten. Die Jahresangaben sind grobe Orientierung. Bei der Aktiv-Aktiv-Methode kann die Bank theoretisch auch bei gestiegenen Zinsen ihren Margenschaden ansetzen – fragen Sie nach, wenn trotz niedrigem Vertragszins eine Forderung kommt.
Rückforderung: fehlerhafte Angaben und Widerruf
Bereits gezahlte Entschädigungen lassen sich in zwei Konstellationen zurückholen. Erstens, wenn die Vertragsangaben nicht ausreichen: Nach § 502 Abs. 2 Nr. 2 BGB ist der Anspruch ausgeschlossen, wenn im Vertrag die Angaben über die Laufzeit, das Kündigungsrecht oder die Berechnung der Vorfälligkeitsentschädigung unzureichend sind. Zweitens, wenn der Vertrag wirksam widerrufen wurde, etwa wegen einer fehlerhaften Widerrufsbelehrung – dann wird er rückabgewickelt, und die VFE ist zu erstatten.
Die Spielräume sind kleiner geworden: Für Immobiliendarlehen aus der Zeit von September 2002 bis Juni 2010 ist das Widerrufsrecht im Juni 2016 per Gesetz erloschen. Bei Verträgen seit dem 21. März 2016 erlischt es spätestens zwölf Monate und 14 Tage nach Vertragsschluss, auch bei fehlerhafter Belehrung. Offene Fälle betreffen vor allem Verträge von Juni 2010 bis März 2016 und mangelhafte Angaben zur VFE-Berechnung. Ansprüche verjähren regelmäßig drei Jahre nach Ende des Jahres, in dem Sie von den Umständen Kenntnis erlangen. Eine Prüfung durch eine Verbraucherzentrale oder einen Fachanwalt kostet meist deutlich weniger als die strittige Summe.
Häufige Fragen
Kann ich die Vorfälligkeitsentschädigung selbst berechnen?
Näherungsweise ja: Zinsdifferenz zwischen Vertragszins und aktueller Pfandbriefrendite, abzüglich etwa 0,1–0,3 Prozentpunkten für ersparte Kosten, mal durchschnittliche Restschuld mal Restjahre – und dann etwas weniger wegen der Abzinsung.
Ist die Höhe verhandelbar?
Ja. Banken haben Spielraum bei Wiederanlagezins, Kostenpauschalen und Sondertilgungsrechten. Holen Sie eine Vergleichsberechnung ein und fragen Sie nach Alternativen wie Pfandtausch auf eine neue Immobilie oder Übernahme durch den Käufer.
Wann entfällt die Vorfälligkeitsentschädigung ganz?
Zum Ende der Zinsbindung, bei Kündigung nach zehn Jahren gemäß § 489 BGB, bei vereinbarten Sondertilgungen, bei Ablösung durch eine im Vertrag verlangte Versicherung und bei unzureichenden Vertragsangaben. Wer eine neue Finanzierung frühzeitig sichern will, findet beim Forward-Darlehen eine Option ohne VFE.