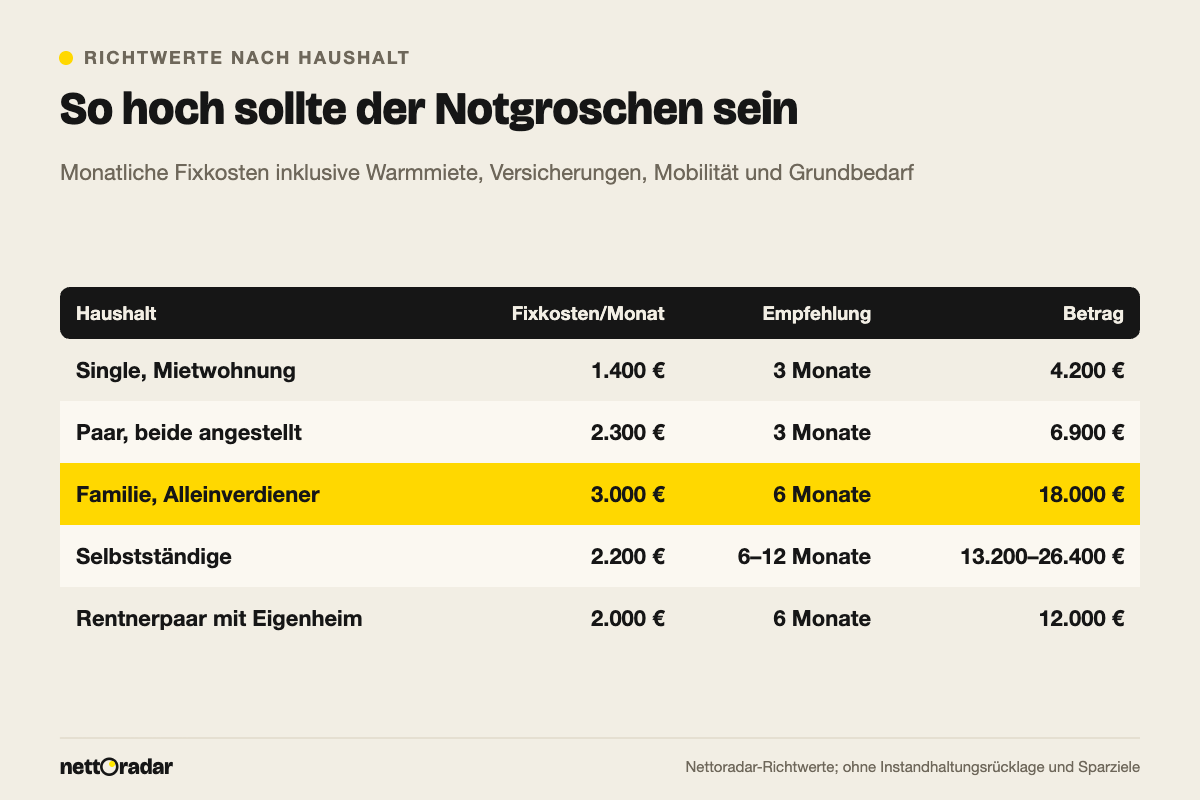
Ein Notgroschen ist Geld, das ausschließlich für unerwartete Ausgaben und Einkommensausfälle bereitliegt. Die bewährte Faustregel: drei bis sechs Monate Fixkosten – für einen Single mit 1.400 € festen Ausgaben also 4.200 bis 8.400 €, für eine Familie mit einem Verdiener eher 15.000 bis 20.000 €. Das Geld gehört auf ein Tagesgeldkonto, wo es täglich verfügbar ist und 2026 bis zu 2,73 Prozent Zinsen bringt. Erst wenn diese Reserve steht, lohnt es sich, langfristig in ETFs oder andere Anlagen zu investieren. Wie Sie die passende Höhe für Ihren Haushalt ermitteln, wo das Geld am besten liegt und wann Sie es antasten sollten, zeigt diese Rechnung.
Das Wichtigste in Kürze
- Richtwert: drei Monate Fixkosten für Angestellte mit sicherem Job, sechs Monate für Familien mit einem Einkommen, sechs bis zwölf Monate für Selbstständige.
- Maßstab sind Ihre Ausgaben, nicht Ihr Gehalt – wer sparsam lebt, braucht weniger Reserve.
- Der Notgroschen gehört auf ein Tagesgeldkonto mit Einlagensicherung, nicht ins Depot und nicht ins Festgeld.
- Einlagen sind gesetzlich bis 100.000 € pro Kunde und Bank geschützt.
- Nach jeder Entnahme wird der Notgroschen wieder aufgefüllt, bevor andere Sparziele weiterlaufen.
Wie viel? Die Rechnung in drei Schritten
Die Höhe ergibt sich aus Ihren monatlichen Fixkosten und dem Risiko, das Ihr Haushalt trägt. Gehen Sie so vor:
- Fixkosten addieren: Warmmiete oder Kreditrate, Strom, Internet und Handy, Versicherungen, Mobilität, Kinderbetreuung, Kreditraten, dazu ein realistischer Betrag für Lebensmittel und Drogerie. Die Vorlage dazu liefert der Beitrag Haushaltsbudget 2026.
- Risiko einschätzen: Unbefristeter Job mit Kündigungsschutz, zwei Verdiener und Anspruch auf Arbeitslosengeld senken das Risiko. Ein Verdiener, Probezeit, Befristung, Selbstständigkeit oder ein älteres Auto erhöhen es.
- Monate festlegen: drei Monate bei niedrigem Risiko, sechs bei mittlerem, bis zu zwölf bei hohem. Wer Wohneigentum hat, legt für Reparaturen am Haus eine eigene Rücklage an – sie ist kein Teil des Notgroschens.
Warum genügen bei Angestellten oft drei Monate? Weil das Arbeitslosengeld nach einem Jobverlust rund 60 Prozent des Nettos ersetzt. Der Notgroschen muss also nicht das ganze Einkommen auffangen, sondern die Lücke und die Wartezeit bis zur ersten Zahlung. Selbstständige haben diese Absicherung in der Regel nicht und brauchen deshalb mehr.
Wo anlegen: Tagesgeld, Geldmarkt-ETF oder Festgeld?
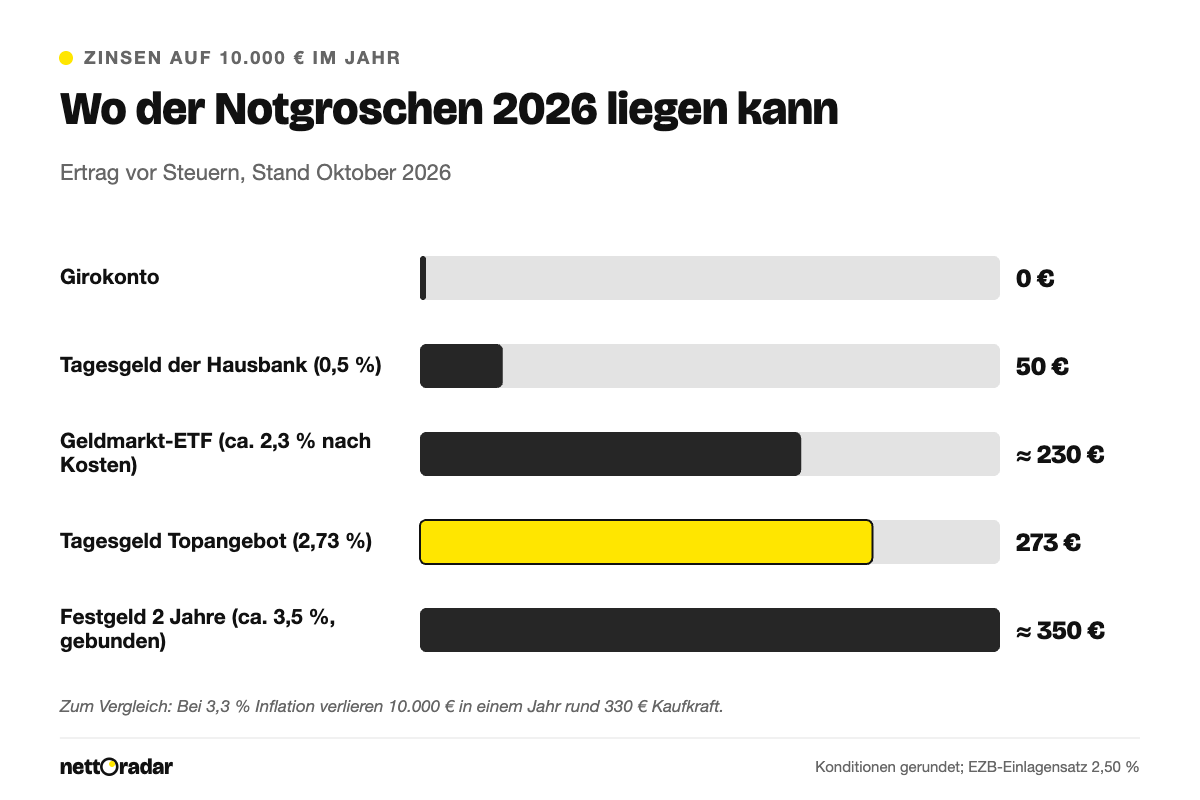
Für den Notgroschen gelten drei Anforderungen in dieser Reihenfolge: Sicherheit, Verfügbarkeit, Rendite. Die Möglichkeiten im Vergleich:
| Anlage | Verfügbarkeit | Zins/Rendite Okt. 2026 | Eignung |
|---|---|---|---|
| Girokonto | sofort | meist 0 % | nur für einen kleinen Puffer |
| Tagesgeld | täglich | bis 2,73 % (Neukunden) | erste Wahl |
| Geldmarkt-ETF | 2–3 Bankarbeitstage | rund 2,3 % nach Kosten | Ergänzung für größere Beträge |
| Festgeld | erst bei Fälligkeit | 2 Jahre ca. 3,5 % | ungeeignet, höchstens als Treppe |
| Aktien-ETF | 2–3 Tage, aber Kursrisiko | schwankend | ungeeignet |
Tagesgeld ist bei Banken mit Sitz in der EU gesetzlich abgesichert:
„Der Entschädigungsanspruch ist der Höhe nach begrenzt auf 100 000 Euro.“
§ 8 Abs. 1 Einlagensicherungsgesetz
Achten Sie bei Neukundenangeboten darauf, wie lange der Zins garantiert ist – oft nur drei bis sechs Monate. Danach fällt er häufig deutlich unter den EZB-Einlagensatz, der seit dem 16. September 2026 bei 2,50 Prozent liegt. Ein Geldmarkt-ETF bildet die Zinsen für Tagesgeld zwischen Banken ab, folgt dem Leitzins ohne Lockangebote und ist als Sondervermögen ebenfalls geschützt; allerdings dauert der Verkauf ein paar Tage. Wie er funktioniert und wie er besteuert wird, erklärt der Beitrag Geldmarkt-ETF statt Tagesgeld. Aktuelle Zinsen und Steuern für Spareinlagen fasst der Ratgeber Tagesgeld und Festgeld 2026 zusammen.
Inflation: Verliert der Notgroschen nicht an Wert?
Ja, ein wenig. Im September 2026 lag die Inflationsrate bei 3,3 Prozent, der beste Tagesgeldzins bei 2,73 Prozent – real verliert das Geld also leicht an Kaufkraft, bei einem Hausbank-Tagesgeld mit 0,5 Prozent sogar fast 3 Prozent im Jahr. Das ist der Preis für Sicherheit und Verfügbarkeit, und er ist bewusst gezahlt: Der Notgroschen soll nicht Rendite bringen, sondern verhindern, dass Sie im Ernstfall einen Dispokredit mit über 10 Prozent Zinsen ziehen oder Aktien in einem Kurstief verkaufen müssen. Gerade dieser zweite Punkt wird unterschätzt. Wer ohne Reserve in ETFs investiert, muss bei einer Autoreparatur möglicherweise genau dann verkaufen, wenn die Kurse gerade 20 Prozent im Minus liegen.
Den Kaufkraftverlust begrenzen Sie, indem Sie die Reserve nicht größer machen als nötig und regelmäßig – etwa einmal im Jahr – prüfen, ob die Höhe noch zu Ihren Fixkosten passt. Steigen Miete oder Energiekosten, wächst auch der Bedarf. Alles, was über den Notgroschen hinausgeht und in den nächsten fünf Jahren nicht gebraucht wird, gehört in eine renditestärkere Anlage.
Besondere Lebenslagen
Familien mit einem Verdiener brauchen mehr Reserve, weil ein Einkommensausfall den gesamten Haushalt trifft und Kinder laufende Kosten verursachen, die sich nicht kürzen lassen. Sechs Monate Fixkosten sind hier ein guter Richtwert. Selbstständige haben keinen Anspruch auf Arbeitslosengeld, schwankende Einnahmen und oft Steuervorauszahlungen, die quartalsweise fällig werden. Sie sollten Steuerrücklagen strikt vom Notgroschen trennen und für den privaten Bedarf sechs bis zwölf Monate vorhalten. Wer Wohneigentum besitzt, braucht zusätzlich eine Instandhaltungsrücklage – Faustwert ein bis zwei Prozent des Gebäudewerts pro Jahr. Rentner haben zwar ein sicheres Einkommen, aber mit steigendem Alter häufiger Ausgaben für Gesundheit, Pflege und Hilfsmittel; drei bis sechs Monate sind meist angemessen.
Wann der Notgroschen angefasst werden darf
Damit die Reserve im Ernstfall da ist, braucht sie klare Regeln. Bewährt hat sich die Unterscheidung zwischen echten Notfällen und planbaren Ausgaben:
- Ja: Jobverlust oder Kurzarbeit, Krankheit mit Einkommensausfall, eine Reparatur an Auto oder Waschmaschine, die nicht warten kann, eine unerwartete Nachzahlung für Heizkosten oder Steuern, ein Zahnersatz.
- Nein: Urlaub, Weihnachtsgeschenke, ein neues Handy, die jährliche Kfz-Versicherung – das sind planbare Ausgaben, für die ein eigenes Sparkonto oder monatliche Rücklagen gedacht sind.
Nach einer Entnahme hat das Auffüllen Vorrang vor allen anderen Sparzielen. Wer gleichzeitig einen ETF-Sparplan bespart, kann die Rate vorübergehend reduzieren. Und: Ein Notgroschen ist kein Ersatz für Versicherungen. Gegen existenzielle Risiken wie Haftungsschäden oder Berufsunfähigkeit schützen nur passende Policen – welche nötig sind, zeigt der Versicherungs-Check 2026.
Rechenbeispiel: In 30 Monaten zur Reserve
Ein Paar möchte 6.000 € Notgroschen aufbauen und legt jeden Monat 200 € auf ein Tagesgeldkonto mit 2,5 Prozent Zinsen. Nach 30 Monaten sind rund 6.180 € zusammen, davon etwa 180 € Zinsen. Mit 300 € im Monat ist das Ziel schon nach 20 Monaten erreicht. Eigene Varianten mit Sparrate, Zins und Laufzeit rechnet der Sparplan-Rechner.
Schneller geht es mit Sondereinnahmen: Wer Steuererstattung, Weihnachtsgeld oder Urlaubsgeld ganz oder teilweise auf das Notgroschen-Konto lenkt, verkürzt die Aufbauphase deutlich. Bei 6.000 € Guthaben und 2,73 Prozent Zins fallen rund 164 € Zinsen im Jahr an – weit unter dem Sparer-Pauschbetrag von 1.000 € für Alleinstehende. Mit einem Freistellungsauftrag bei der Bank bleiben sie steuerfrei.
Häufige Fragen
Ist ein Notgroschen von drei Nettogehältern dasselbe wie drei Monate Fixkosten?
Nicht ganz. Drei Nettogehälter sind in der Regel mehr, weil das Gehalt auch Sparraten und variable Ausgaben enthält. Wer seine Fixkosten kennt, kann die Reserve genauer bemessen und das überschüssige Geld rentabler anlegen.
Sollte ich mit Schulden einen Notgroschen ansparen?
Ein kleiner Puffer von ein bis zwei Monatsausgaben ist auch mit Schulden sinnvoll, damit keine neuen, teuren Kredite nötig werden. Darüber hinaus lohnt es sich meist mehr, einen Dispokredit mit über 10 Prozent Zinsen zu tilgen.
Gehört der Notgroschen aufs Gemeinschaftskonto?
Bei Paaren ist ein gemeinsames Tagesgeldkonto praktisch, weil beide im Notfall zugreifen können. Wer unverheiratet zusammenlebt, sollte schriftlich festhalten, wem welcher Anteil gehört – für den Fall einer Trennung.
Darf der Notgroschen bei mehreren Banken liegen?
Ja, und ab Beträgen nahe 100.000 € ist das wegen der Einlagensicherung sogar sinnvoll. Für typische Notgroschen reicht ein Konto bei einer Bank mit gutem Zins.
Zählt das Geld auf dem Notgroschenkonto beim Grundsicherungsgeld?
Ja, es ist Vermögen. Seit Juli 2026 gelten beim Grundsicherungsgeld Schonbeträge, die nach Alter gestaffelt sind; darüber hinaus muss Vermögen zuerst verbraucht werden.