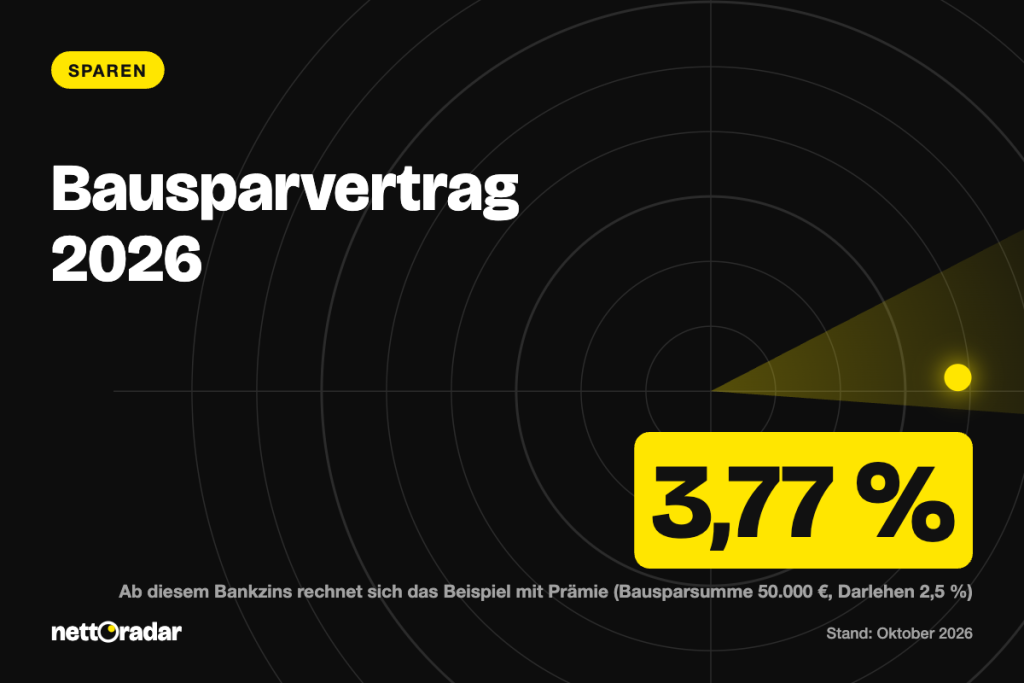
Ein Bausparvertrag lohnt sich 2026 wieder für Sparer, die in fünf bis zehn Jahren bauen, kaufen oder modernisieren wollen und einen festen Darlehenszins schätzen. Der Grund: Bauzinsen liegen bei rund 4,0–4,5 %, während Bauspartarife einen Darlehenszins schon heute festschreiben. In unserem Beispiel mit 50.000 € Bausparsumme, 200 € Monatsrate und 2,5 % Bauspardarlehenszins rechnet sich der Vertrag, wenn ein Bankkredit bei Zuteilung mehr als etwa 3,77 % kosten würde. Dazu kommen staatliche Zuschüsse: die Wohnungsbauprämie von 10 % auf bis zu 700 € (Paare 1.400 €) und die Arbeitnehmersparzulage von 9 % auf vermögenswirksame Leistungen bis 470 €. Gegen den Vertrag sprechen die Abschlussgebühr von meist 1–1,6 % der Bausparsumme und der niedrige Guthabenzins. Alle Tarifwerte im Text sind Beispielannahmen, Stand Oktober 2026.
Das Wichtigste in Kürze
- Ein Bausparvertrag ist Zinssicherung: Sie sparen niedrig verzinst und erhalten später ein Darlehen zu einem vorher festgelegten Zins.
- Wohnungsbauprämie: 10 % auf höchstens 700 € Sparleistung (Paare 1.400 €), also maximal 70 bzw. 140 € pro Jahr, bei einem zu versteuernden Einkommen bis 35.000 € (Paare 70.000 €).
- Arbeitnehmersparzulage: 9 % auf vermögenswirksame Leistungen bis 470 € im Jahr, also bis 42,30 €, Einkommensgrenze 40.000 € (Paare 80.000 €).
- Im Beispiel spart der Bausparvertrag gegenüber Tagesgeld plus Bankkredit zu 4,2 % rund 853 €; ohne Prämie sinkt der Vorteil auf etwa 137 €.
- Ohne konkrete Bau- oder Modernisierungsabsicht ist Bausparen meist schlechter als Tagesgeld oder ein ETF-Sparplan.
So funktioniert ein Bausparvertrag
Ein Bausparvertrag hat zwei Phasen. In der Sparphase zahlen Sie monatlich ein, bis ein Mindestguthaben erreicht ist, je nach Tarif meist 30–50 % der Bausparsumme. Zusätzlich muss eine sogenannte Bewertungszahl erreicht sein, die Sparbetrag und Spardauer gewichtet. Dann wird der Vertrag zugeteilt: Die Bausparkasse zahlt Guthaben und Darlehen aus, und in der Darlehensphase tilgen Sie mit fester Rate zum vereinbarten Zins. Einen verbindlichen Zuteilungstermin gibt es nicht; er hängt auch davon ab, wie viel Geld im Kollektiv aller Bausparer verfügbar ist.
„Bausparkassen sind Kreditinstitute, deren Geschäftsbetrieb darauf gerichtet ist, Einlagen von Bausparern (Bauspareinlagen) entgegenzunehmen und aus den angesammelten Beträgen den Bausparern für wohnungswirtschaftliche Maßnahmen Gelddarlehen (Bauspardarlehen) zu gewähren (Bauspargeschäft).“
§ 1 Abs. 1 Satz 1 Gesetz über Bausparkassen
Wohnungswirtschaftlich sind neben Bau und Kauf auch Modernisierung, energetische Sanierung, altersgerechter Umbau oder die Ablösung einer bestehenden Baufinanzierung. Gerade für Modernisierungen ist das interessant: Viele Bausparkassen vergeben Darlehen bis zu einer tarifabhängigen Grenze ohne Grundschuld, was Notar- und Grundbuchkosten spart. Ein Bausparvertrag lässt sich auch gezielt für die Anschlussfinanzierung nutzen, wenn die Zinsbindung eines Baukredits in einigen Jahren endet.
Kosten: Abschlussgebühr, Guthabenzins, Darlehenszins
Die Abschlussgebühr beträgt meist 1–1,6 % der Bausparsumme; bei 50.000 € sind das 500 bis 800 €. Sie wird in der Regel mit den ersten Sparraten verrechnet, sodass Ihr Guthaben anfangs bei null bleibt. Manche Tarife verlangen zusätzlich ein jährliches Kontoentgelt. Der Guthabenzins ist niedrig, oft nur 0,01–0,5 %, deutlich unter Tagesgeldzinsen von derzeit bis zu rund 2,73 %. Der Ausgleich liegt im Darlehenszins, der beim Abschluss festgelegt wird. Grundsätzlich gilt: Je niedriger der Darlehenszins, desto niedriger meist auch der Guthabenzins und desto höher oft die Gebühr. Vergleichen Sie Tarife deshalb immer als Gesamtpaket aus Gebühr, Spar- und Darlehenszins.
Staatliche Förderung 2026: Prämie und Sparzulage
Die Wohnungsbauprämie beantragen Sie einmal jährlich über die Bausparkasse. Sie beträgt 10 % auf eine Sparleistung von höchstens 700 € für Alleinstehende und 1.400 € für zusammenveranlagte Paare, sofern das zu versteuernde Einkommen 35.000 € beziehungsweise 70.000 € nicht übersteigt. Das zu versteuernde Einkommen liegt wegen Werbungskosten, Vorsorgeaufwendungen und Freibeträgen meist deutlich unter dem Bruttogehalt. Die Prämie wird erst ausgezahlt, wenn Sie das Geld wohnungswirtschaftlich verwenden. Ausnahme: Wer bei Vertragsabschluss jünger als 25 Jahre war, darf nach sieben Jahren einmal frei verfügen.
Zahlt Ihr Arbeitgeber vermögenswirksame Leistungen in den Bausparvertrag, gibt es zusätzlich 9 % Arbeitnehmersparzulage auf bis zu 470 € im Jahr, bei einem zu versteuernden Einkommen bis 40.000 € (Paare 80.000 €). Für dieselben Beiträge gibt es nicht beide Förderungen; wer VL und zusätzliche eigene Beiträge einzahlt, kann sie aber nebeneinander erhalten. Wie VL funktionieren und welche Anlageformen gefördert werden, steht im Beitrag zu vermögenswirksamen Leistungen 2026.
Rechenbeispiel: Bausparvertrag gegen Tagesgeld plus Bankkredit
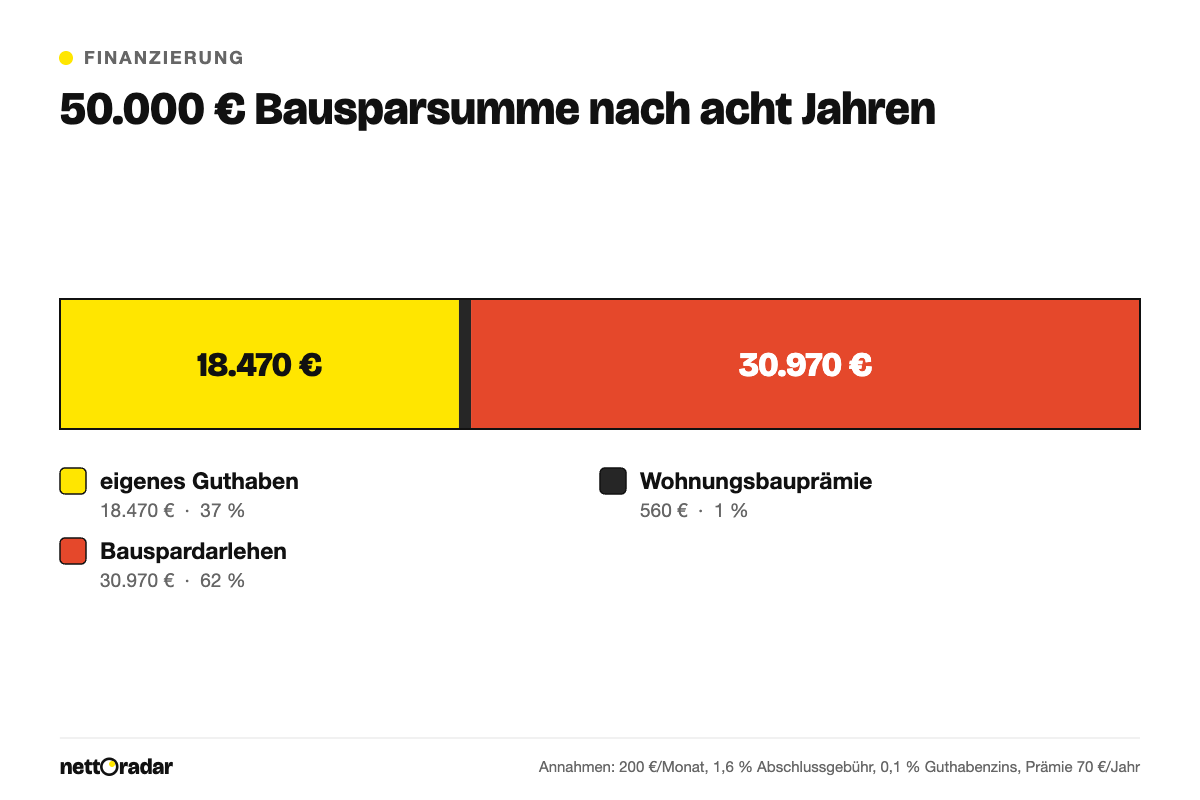
Annahmen: Eine alleinstehende Sparerin plant in acht Jahren eine Modernisierung für 50.000 €. Variante A ist ein Bausparvertrag über 50.000 € mit 1,6 % Abschlussgebühr (800 €), 0,1 % Guthabenzins und 2,5 % Darlehenszins. Variante B: dieselbe Rate auf Tagesgeld mit durchschnittlich 2,0 % Zins und anschließend ein Bankkredit. In beiden Varianten werden acht Jahre lang 200 € im Monat gespart und danach 300 € im Monat getilgt. Ihr zu versteuerndes Einkommen liegt unter der Grenze von 35.000 €, die Wohnungsbauprämie beträgt also 70 € pro Jahr. Die Tagesgeldzinsen bleiben im Sparer-Pauschbetrag. Darlehen und Laufzeiten sind mit dem Kreditrechner gerechnet (monatliche Annuität).
| Posten | A: Bausparvertrag | B: Tagesgeld + Bank 4,2 % |
|---|---|---|
| Eingezahlt in 8 Jahren | 19.200 € | 19.200 € |
| Gebühr / Zinsen / Prämie | −800 € / +69,94 € / +560 € | – / +1.602,55 € / – |
| Eigenkapital nach 8 Jahren | 19.029,94 € | 20.802,55 € |
| Darlehen | 30.970,06 € zu 2,5 % | 29.197,45 € zu 4,2 % |
| Tilgungsdauer bei 300 € | 9 Jahre 9 Monate | 10 Jahre |
| Darlehenszinsen | 3.937,44 € | 6.563,44 € |
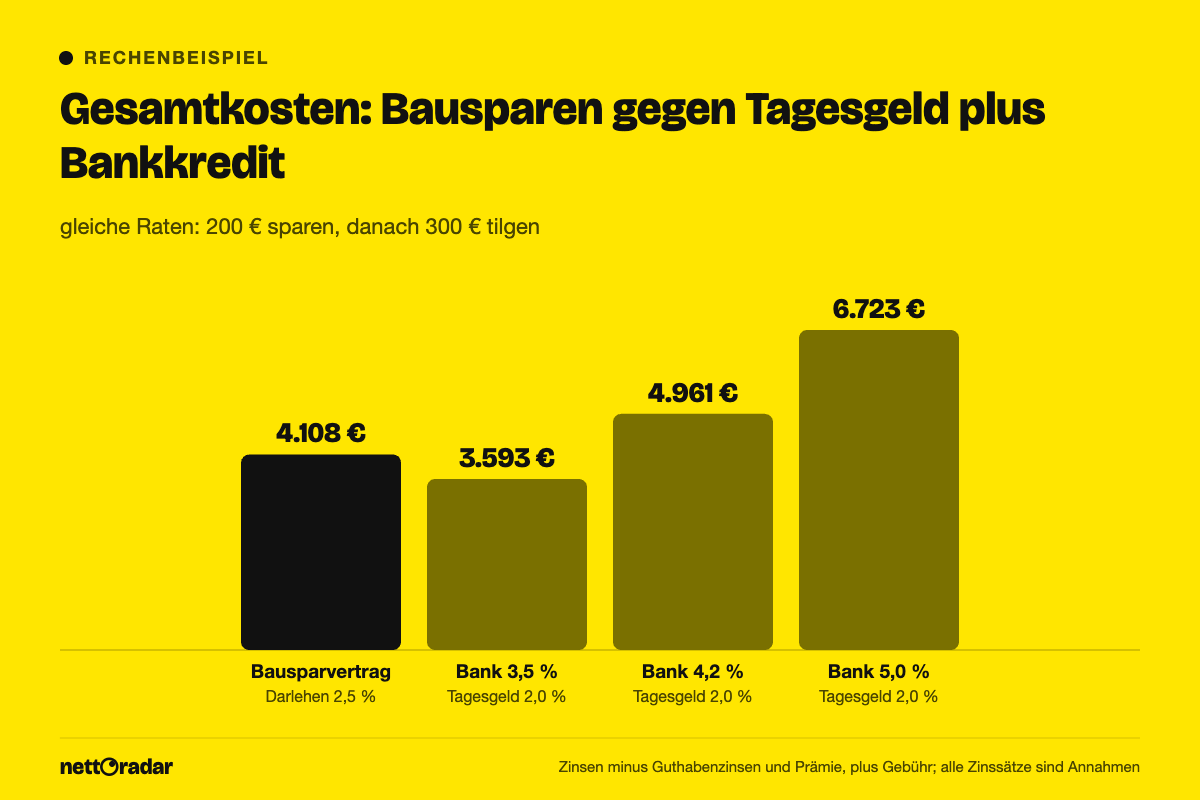
| Nettokosten gesamt | 4.107,50 € | 4.960,89 € |
Die Nettokosten ergeben sich als Darlehenszinsen plus Gebühr minus Guthabenzinsen und Prämie: Bei A sind das 3.937,44 + 800 − 69,94 − 560 = 4.107,50 €, bei B 6.563,44 − 1.602,55 = 4.960,89 €. Der Bausparvertrag ist hier also rund 853 € günstiger und zudem drei Monate früher getilgt. Ohne Wohnungsbauprämie wären es nur noch rund 137 € Vorteil. Die Schwelle, ab der sich Variante A lohnt, liegt bei einem Bankzins von etwa 3,77 % mit Prämie und etwa 4,13 % ohne Prämie. Kostet der Bankkredit dagegen nur 3,5 %, ist Variante B um rund 515 € günstiger; bei 5,0 % spart der Bausparer rund 2.615 €.
Wann sich ein Bausparvertrag lohnt – und wann nicht
Sinnvoll ist er, wenn drei Bedingungen zusammenkommen: ein konkretes Vorhaben in fünf bis zehn Jahren, ein Darlehenszins im Tarif deutlich unter dem heutigen Bankniveau und eine Bausparsumme, die zum Vorhaben passt. Dann kaufen Sie mit Gebühr und niedrigem Guthabenzins eine Versicherung gegen steigende Zinsen. Wer Anspruch auf Wohnungsbauprämie oder Arbeitnehmersparzulage hat, verbessert die Rechnung zusätzlich. Für kleinere Modernisierungen ohne Grundschuld kann das Bauspardarlehen auch gegenüber Ratenkrediten interessant sein, die im Schnitt bei rund 7,92 % effektiv liegen.
Wenig sinnvoll ist Bausparen als reine Geldanlage: Bei 0,1 % Guthabenzins verlieren Sie gegenüber Tagesgeld und erst recht gegenüber einem langfristigen Aktiensparplan. Auch eine zu hohe Bausparsumme ist teuer, weil die Gebühr auf die gesamte Summe anfällt. Und wenn Sie ohnehin eine große Baufinanzierung brauchen, deckt der Bausparvertrag meist nur einen Teil ab. Wie viel Immobilie Ihr Einkommen insgesamt trägt, zeigt der Beitrag zur Baufinanzierung 2026.
Häufige Fragen
Wie hoch sollte die Bausparsumme sein?
Orientieren Sie sich am Vorhaben und an Ihrer späteren Tilgungsrate. Für eine Modernisierung reichen oft 30.000–60.000 €; bei einer Anschlussfinanzierung entspricht die Summe ungefähr der erwarteten Restschuld.
Kann ich das Bauspardarlehen ablehnen?
Ja. Sie können nach Zuteilung nur das Guthaben auszahlen lassen und auf das Darlehen verzichten. Die Abschlussgebühr erhalten Sie dann aber nicht zurück, und eine Prämie gibt es nur bei wohnungswirtschaftlicher Verwendung.
Dürfen Bausparkassen alte Verträge kündigen?
Ja, in bestimmten Fällen. Nach Rechtsprechung des Bundesgerichtshofs dürfen Bausparkassen Verträge kündigen, die seit mehr als zehn Jahren zuteilungsreif sind, ohne dass das Darlehen abgerufen wurde. Ist die Bausparsumme voll angespart, darf die Bausparkasse ebenfalls kündigen.
Lohnt sich ein Bausparvertrag für Kinder?
Nur bedingt. Die Prämie ist bei Abschluss vor dem 25. Geburtstag nach sieben Jahren frei verwendbar, der Guthabenzins aber niedrig. Für langfristigen Vermögensaufbau ist ein ETF-Sparplan für Kinder meist ertragreicher.