Grunderwerbsteuer fällt auf den Kaufpreis des Grundstücks samt Gebäude an – nicht auf alles, was im Kaufvertrag steht. Wer Einbauküche, Markise und Instandhaltungsrücklage im Vertrag gesondert ausweist, senkt die Bemessungsgrundlage legal; wer Grundstück und Hausbau richtig trennt, spart bei einem Neubau fünfstellige Beträge. Dieser Beitrag erklärt die drei anerkannten Wege 2026, den Weg, den der Bundesfinanzhof 2020 geschlossen hat, die Grenzen, die das Finanzamt zieht, und die Gestaltungen, die nicht funktionieren.
Weg 1: Bewegliches Inventar herausrechnen
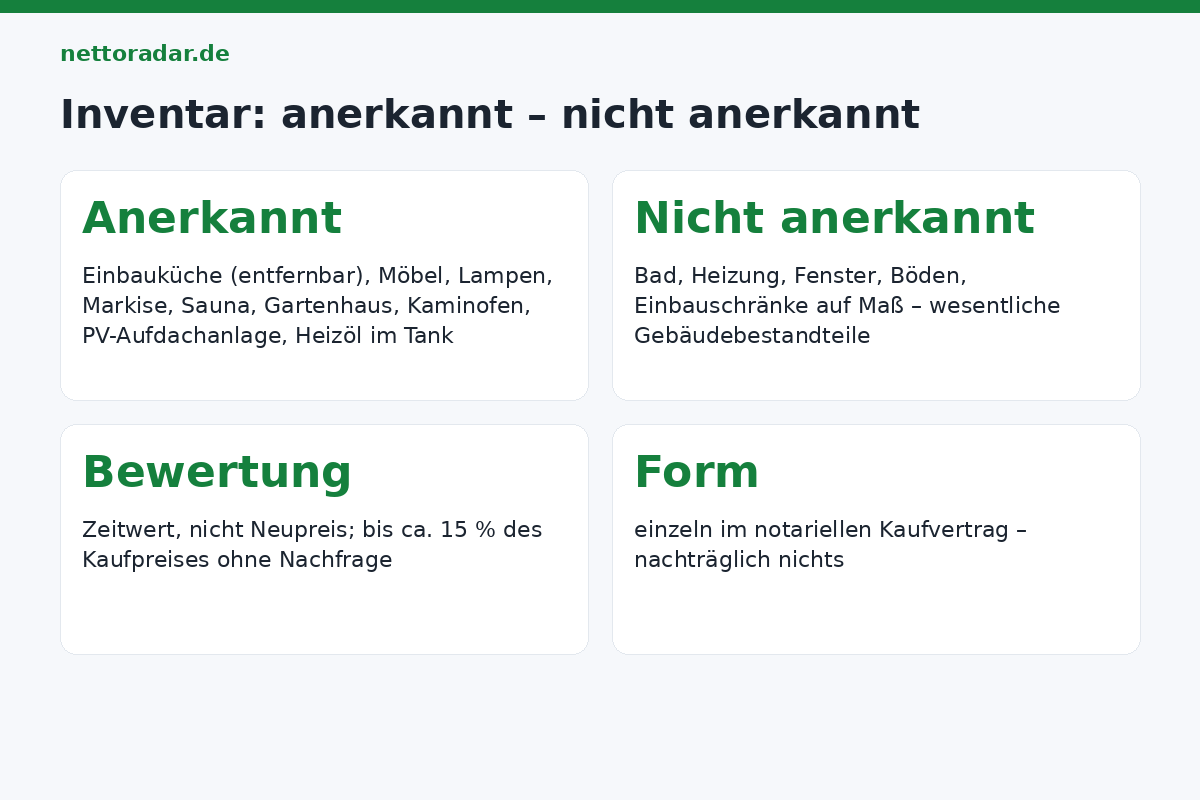
Bemessungsgrundlage ist die Gegenleistung für das Grundstück (§ 8 GrEStG). Bewegliche Sachen, die mitverkauft werden, gehören nicht dazu – vorausgesetzt, sie sind kein wesentlicher Bestandteil des Gebäudes. Anerkannt sind typischerweise: Einbauküche (sofern nicht fest mit dem Gebäude verbunden und ohne Zerstörung entfernbar), Möbel, Lampen, Gardinen, Markise, Sauna, Gartenhaus, Gartengeräte, Rasenmäher, Kaminofen (freistehend), Heizöl im Tank, Photovoltaikanlage auf dem Dach (Aufdachanlage als Betriebsvorrichtung). Nicht anerkannt: fest eingebaute Badezimmereinrichtung, Heizungsanlage, Fenster, Fußböden, Einbauschränke, die auf Maß gefertigt und fest verbunden sind.
Die Regeln: Der Wert muss realistisch sein – Zeitwert, nicht Neupreis; das Finanzamt akzeptiert in der Praxis Inventaranteile bis etwa 15 % des Kaufpreises ohne Nachfrage, darüber verlangt es Belege (Rechnungen, Fotos, Gutachten). Der Betrag muss im notariellen Kaufvertrag einzeln aufgeführt sein – eine nachträgliche Vereinbarung wird nicht anerkannt. Und: Der Inventarwert mindert auch die Beleihung – Banken finanzieren nur den Grundstückswert; bei knappem Eigenkapital kann ein hoher Inventaranteil die Finanzierung erschweren.
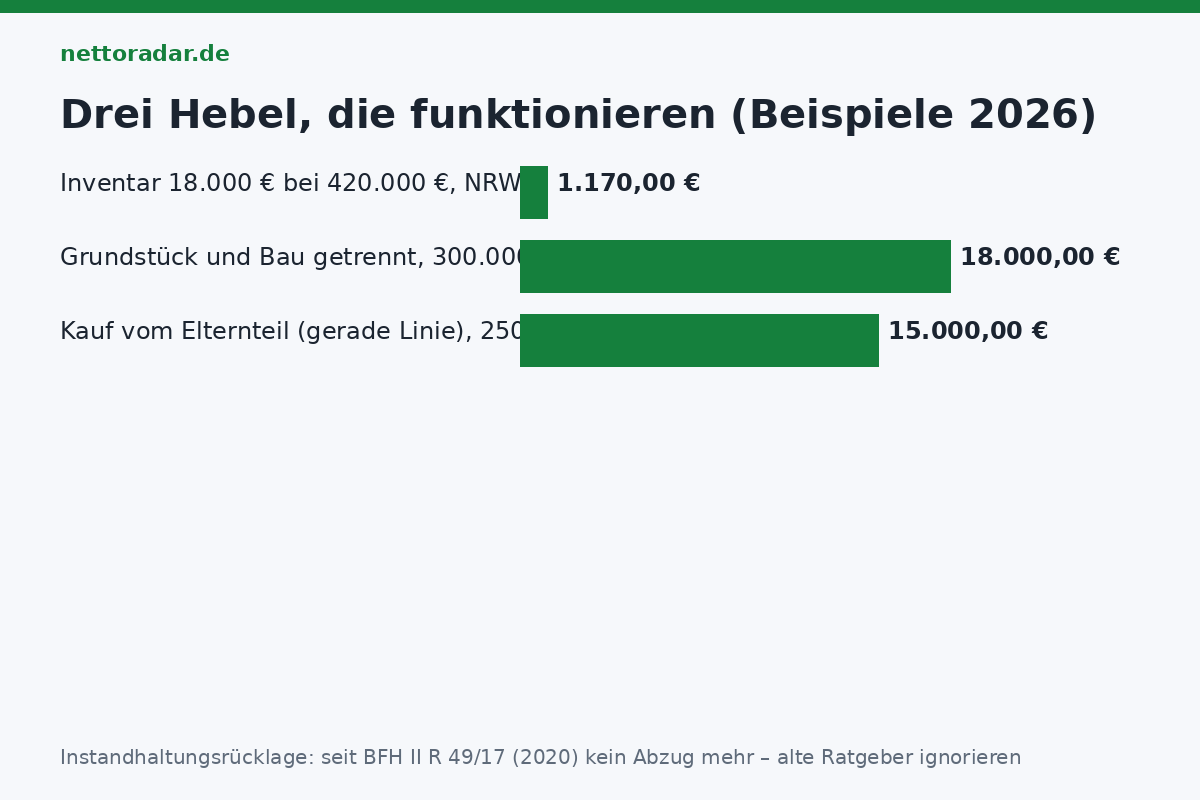
| Beispiel (NRW, 6,5 %) | ohne Ausweis | mit Inventar 18.000 € |
|---|---|---|
| Kaufpreis laut Vertrag | 420.000 € | 402.000 € + 18.000 € Inventar |
| Grunderwerbsteuer | 27.300 € | 26.130 € |
| Ersparnis | 1.170 € |
Den Effekt für jeden Betrag zeigt der Grunderwerbsteuer-Rechner mit dem Feld „Mitverkauftes Inventar“; die Sätze aller Länder stehen im Ratgeber Kaufnebenkosten beim Hauskauf.
Instandhaltungsrücklage: ein Weg, der seit 2020 geschlossen ist
Lange galt: Beim Kauf einer Eigentumswohnung wird der Anteil des Verkäufers an der Instandhaltungsrücklage (Erhaltungsrücklage) gesondert ausgewiesen und bleibt grunderwerbsteuerfrei. Der Bundesfinanzhof hat das mit Urteil vom 16. September 2020 (II R 49/17) beendet: Die Rücklage gehört dem Verband der Wohnungseigentümer, nicht dem Verkäufer – sie kann nicht mitverkauft werden, und der gesamte Kaufpreis ist Gegenleistung für das Sondereigentum. Auch eine gesonderte Vereinbarung im Vertrag ändert daran nichts; die Finanzverwaltung wendet das Urteil seit 2021 bundesweit an. Wer diesen Tipp noch in älteren Ratgebern findet, sollte ihn ignorieren – die Ersparnis existiert nicht mehr.
Weg 3: Grundstück und Bau getrennt erwerben
Der größte Hebel liegt beim Neubau. Kauft man ein Grundstück und lässt darauf bauen, ist nur der Grundstückspreis steuerpflichtig – die Bauleistung nicht. Kauft man dagegen vom Bauträger „Grundstück mit schlüsselfertigem Haus“, fällt die Steuer auf den Gesamtpreis an. Die Grenze zieht die Rechtsprechung mit dem einheitlichen Vertragswerk: Bestehen zwischen Grundstückskauf und Bauvertrag objektiv sachliche Zusammenhänge – derselbe Anbieter, Verpflichtung zum Bau mit einem bestimmten Unternehmen, fertige Planung bei Vertragsschluss –, rechnet das Finanzamt beides zusammen. Um das zu vermeiden: Grundstück von einem unabhängigen Verkäufer erwerben, Bauunternehmen frei wählen, Bauvertrag zeitlich nach dem Grundstückskauf und ohne Bindung schließen. Beispiel: Grundstück 150.000 €, Baukosten 300.000 € in Hessen (6,0 %) – bei Trennung 9.000 € Steuer, beim Bauträger 27.000 €.
„Ergibt sich aus weiteren Vereinbarungen, die mit dem Grundstückskaufvertrag in einem rechtlichen oder zumindest objektiv sachlichen Zusammenhang stehen, dass der Erwerber das beim Abschluss des Kaufvertrags unbebaute Grundstück in bebautem Zustand erhält, bezieht sich der grunderwerbsteuerrechtliche Erwerbsvorgang auf diesen einheitlichen Erwerbsgegenstand.“
Bundesfinanzhof, ständige Rechtsprechung, u. a. Urteil vom 08.03.2017, II R 38/14 (sinngemäß)
Weg 4: Erwerb unter Verwandten oder in Ehe
Erwerbe zwischen Ehegatten, Lebenspartnern und Verwandten in gerader Linie (Eltern–Kinder, Großeltern–Enkel) sind steuerfrei (§ 3 Nr. 4 und 6 GrEStG) – auch bei entgeltlichem Kauf. Wer das Elternhaus kauft, zahlt keine Grunderwerbsteuer; wer es vom Bruder kauft, schon (Geschwister sind Seitenlinie). Die Fälle und Grenzen erklärt der Beitrag Grunderwerbsteuer bei Schenkung, Erbschaft und Scheidung.
Was nicht funktioniert
- Kaufpreis drücken, Rest bar: Steuerhinterziehung und Nichtigkeit des Kaufvertrags (§ 311b BGB) – das Grundbuchamt trägt nur den beurkundeten Preis ein.
- Fantasie-Inventarwerte: Eine zehn Jahre alte Küche für 25.000 € akzeptiert kein Finanzamt; es schätzt den Zeitwert und verlangt Nachweise.
- Share Deal für Privatkäufer: Der Kauf von Anteilen an einer grundbesitzenden Gesellschaft ist seit 2021 erst unter 90 % steuerfrei und nur für Gesellschaften relevant.
- Nachträgliche Aufteilung: Was nicht im notariellen Vertrag steht, existiert für das Finanzamt nicht.
- Erbbaurecht statt Kauf: Auch die Bestellung eines Erbbaurechts ist steuerpflichtig – Bemessungsgrundlage ist der kapitalisierte Erbbauzins.
Weitere Kaufnebenkosten senken
Notar und Grundbuch lassen sich nur über die Grundschuldhöhe steuern: Wer 300.000 € Darlehen braucht, sollte keine 400.000-€-Grundschuld „auf Vorrat“ bestellen. Die Maklerprovision ist verhandelbar. Und wer die Immobilie vermietet, setzt Grunderwerbsteuer, Notar und Makler über die Abschreibung ab – bei Selbstnutzung geht das nicht. Die laufenden Kosten nach dem Kauf – Grundsteuer, Versicherung, Instandhaltung – behandeln wir im Bereich Haushalt & Kosten.
Kurz gesagt
Inventar realistisch bewerten und im Vertrag ausweisen (bis 15 % unproblematisch), beim Neubau Grundstück und Bau trennen, Erwerb unter Verwandten nutzen – die Instandhaltungsrücklage ist seit 2020 kein Sparposten mehr. Alles muss im notariellen Vertrag stehen – nachträglich geht nichts.