Seit dem 1. Januar 2025 wird die Grundsteuer nach neuen Regeln erhoben – und 2026 ist das erste Jahr, in dem die meisten Eigentümer und Mieter die Folgen komplett sehen: neue Bescheide, neue Hebesätze, in vielen Städten deutliche Erhöhungen trotz des Versprechens der „Aufkommensneutralität“. Ein typisches Einfamilienhaus zahlt 2026 zwischen 300 und 900 € im Jahr, eine Eigentumswohnung 150 bis 500 € – Mieter über die Nebenkosten mit. Dieser Beitrag erklärt die drei Bescheide und ihre Fristen, die Rechenformel des Bundesmodells und der Ländermodelle, Beispiele mit Hebesätzen 2026, wann Einspruch oder Widerspruch lohnt (und gegen welchen Bescheid), die Nachweismöglichkeit eines niedrigeren Verkehrswerts nach BFH, die Grundsteuer C und die Umlage auf Mieter.
Drei Bescheide, zwei Behörden
| Bescheid | Von wem | Inhalt | Rechtsmittel, Frist |
|---|---|---|---|
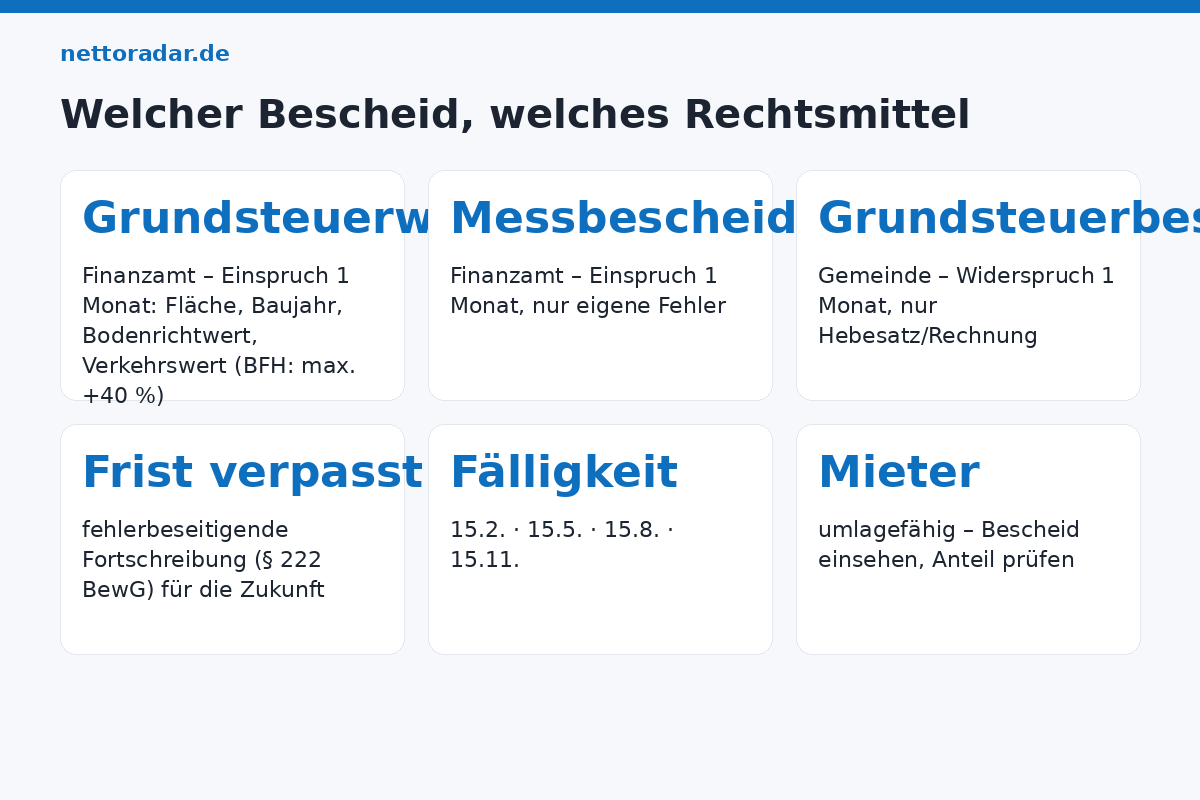
| 1. Grundsteuerwertbescheid (Bundesmodell) / Äquivalenzbetragsbescheid (Ländermodelle) | Finanzamt | Wert bzw. Fläche und Bodenrichtwert zum 1.1.2022 | Einspruch, 1 Monat |
| 2. Grundsteuermessbescheid | Finanzamt | Wert × Steuermesszahl = Messbetrag | Einspruch, 1 Monat – nur wegen Fehlern in diesem Bescheid |
| 3. Grundsteuerbescheid | Gemeinde | Messbetrag × Hebesatz = Jahressteuer, Fälligkeit (15.2., 15.5., 15.8., 15.11.) | Widerspruch bzw. Klage, 1 Monat – nur wegen Hebesatz oder Rechenfehler |
Die häufigste Fehlentscheidung: Widerspruch bei der Gemeinde gegen einen Wert, den das Finanzamt festgesetzt hat. Der Grundsteuerbescheid der Gemeinde ist ein Folgebescheid – Einwände gegen Fläche, Bodenrichtwert oder Mietniveau gehören in den Einspruch gegen Bescheid 1. Wer die Frist dort versäumt hat, kann eine fehlerbeseitigende Fortschreibung beantragen (§ 222 BewG) – sie wirkt für die Zukunft, nicht rückwirkend.
„Die Grundsteuer ist […] unter Berücksichtigung der Verhältnisse zu Beginn des Kalenderjahres festzusetzen. […] Die Gemeinde bestimmt, mit welchem Hundertsatz des Steuermessbetrags oder des Zerlegungsanteils die Grundsteuer zu erheben ist (Hebesatz).“
§ 9 und § 25 Grundsteuergesetz (verkürzt)
Die Formel – Bundesmodell und Ländermodelle
Bundesmodell (Berlin, Brandenburg, Bremen, Mecklenburg-Vorpommern, NRW, Rheinland-Pfalz, Saarland, Sachsen, Sachsen-Anhalt, Schleswig-Holstein, Thüringen): Grundsteuerwert (aus Bodenrichtwert, Fläche, Baujahr, statistischer Nettokaltmiete nach Mietniveaustufe) × Steuermesszahl 0,31 ‰ (Wohngrundstücke; Nichtwohn 0,34 ‰) × Hebesatz. Sachsen (0,36 ‰ Wohn) und Saarland (0,34 ‰) haben eigene Messzahlen; Berlin und NRW haben 2025 differenzierte Hebesätze für Wohn- und Nichtwohngrundstücke erlaubt, um Wohnen zu entlasten.
Ländermodelle: Bayern (reines Flächenmodell: 0,04 € je m² Grund + 0,50 € je m² Wohnfläche, Wohnen −30 %), Hamburg (Fläche + Wohnlage), Niedersachsen und Hessen (Fläche × Lagefaktor), Baden-Württemberg (Bodenwert: Fläche × Bodenrichtwert × 1,3 ‰, Wohnen −30 %). In den Flächenmodellen spielt der Wert des Hauses keine Rolle – eine Villa und ein Reihenhaus gleicher Fläche zahlen dasselbe.
Beispiele 2026
| Objekt | Modell | Messbetrag | Hebesatz 2026 (Beispiel) | Grundsteuer/Jahr | vorher (2024) |
|---|---|---|---|---|---|
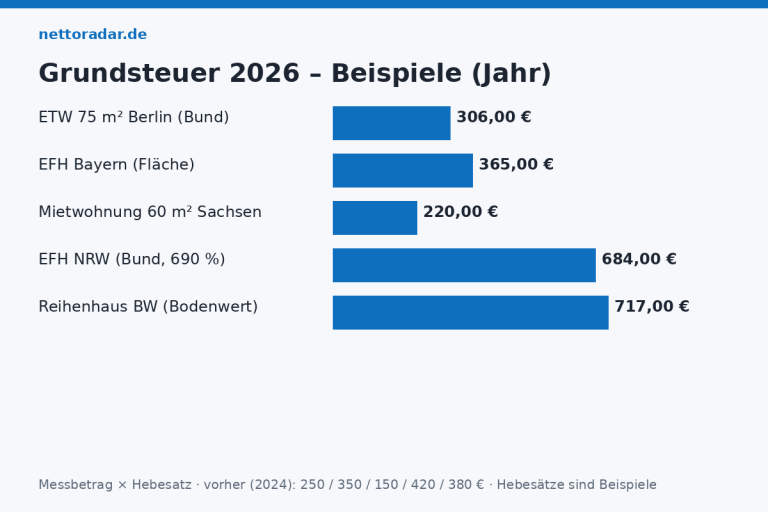
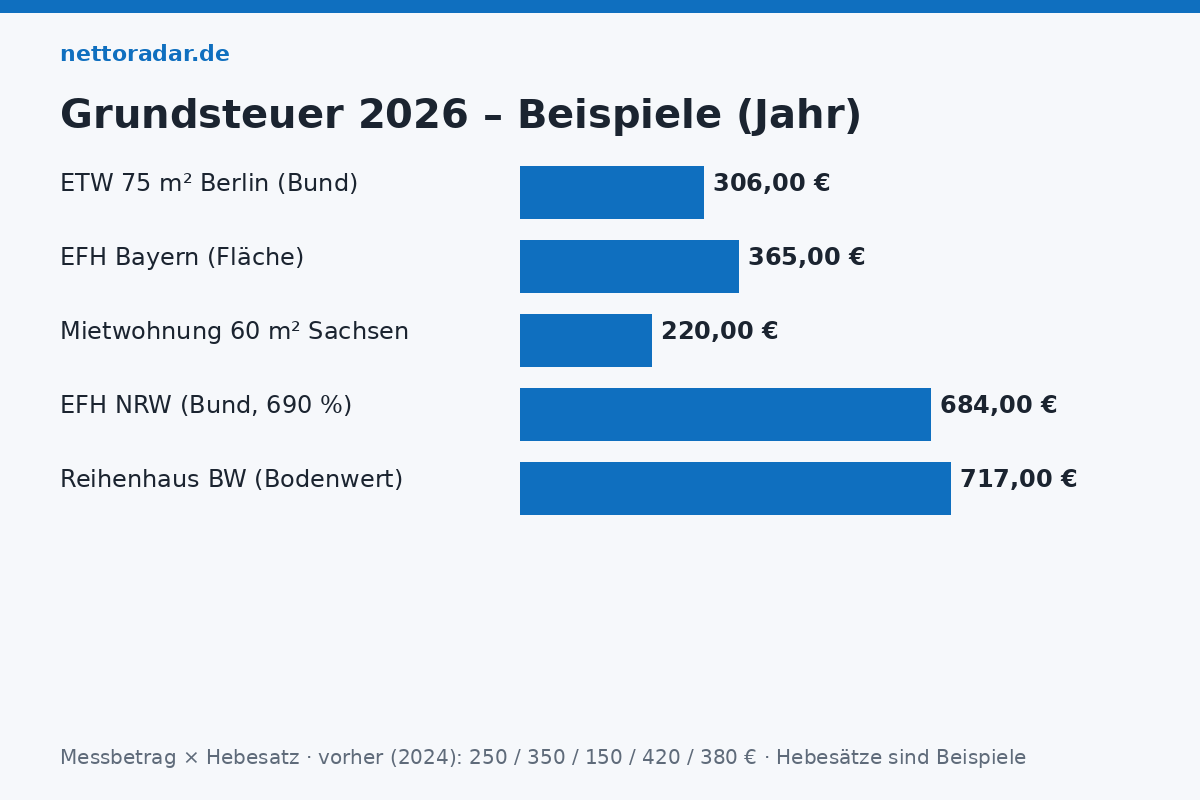
| Einfamilienhaus 140 m², 600 m² Grund, Grundsteuerwert 320.000 €, NRW-Mittelstadt | Bund | 320.000 × 0,31 ‰ = 99,20 € | Wohnen 690 % | 684 € | ≈ 420 € |
| Eigentumswohnung 75 m², Berlin, Grundsteuerwert 210.000 € | Bund | 65,10 € | 470 % (Wohnen) | 306 € | ≈ 250 € |
| Einfamilienhaus 140 m², 600 m² Grund, Bayern | Fläche | (600 × 0,04 + 140 × 0,50 × 0,7) = 73,00 € | 500 % | 365 € | ≈ 350 € |
| Reihenhaus 120 m², 250 m² Grund, Bodenrichtwert 900 €/m², Baden-Württemberg | Bodenwert | 250 × 900 × 1,3 ‰ × 0,7 = 204,75 € | 350 % | 717 € | ≈ 380 € |
| Mietwohnung 60 m² im Mehrfamilienhaus (12 WE), Sachsen | Bund (0,36 ‰) | anteilig ≈ 40 € | 550 % | 220 € (in den Nebenkosten) | ≈ 150 € |
Die Hebesätze 2026 sind Beispiele – jede Gemeinde setzt ihren eigenen; die Spanne reicht von unter 300 % bis über 1.000 % (Ruhrgebiet, einige Städte in NRW und Hessen). Das Bodenwertmodell in Baden-Württemberg trifft große Grundstücke in guten Lagen hart, entlastet dafür Geschosswohnungen; das Bundesmodell verteuert ältere Häuser in Städten mit hohen Bodenrichtwerten.
Warum „aufkommensneutral“ nicht „für Sie neutral“ heißt
Die Reform sollte das Gesamtaufkommen jeder Gemeinde unverändert lassen; dazu veröffentlichten die Länder 2024 „aufkommensneutrale Hebesätze“. Viele Kommunen haben 2025 und 2026 darüber hinaus erhöht – die Grundsteuer ist eine der wenigen frei gestaltbaren Einnahmen in klammen Haushalten. Und selbst bei neutralem Gesamtaufkommen verschiebt die Reform die Last: Wohngrundstücke in Städten mit hohen Bodenrichtwerten zahlen mehr, Gewerbe und Umland weniger. Prüfen Sie den Hebesatz Ihrer Gemeinde gegen den veröffentlichten aufkommensneutralen Satz (Transparenzregister der Länder) – die Differenz ist die politische Erhöhung, gegen die nur der Gemeinderat hilft, nicht das Gericht.
Einspruch: wann er sich lohnt
- Fehler in den Angaben: falsche Wohnfläche, falsches Baujahr, falsche Grundstücksfläche, falscher Bodenrichtwert (Zone prüfen unter BORIS) – Einspruch gegen den Grundsteuerwertbescheid, mit Nachweis.
- Verkehrswert deutlich niedriger: Der BFH hat 2024 (II B 78/23, II B 79/23) entschieden, dass der Grundsteuerwert den Verkehrswert nicht um mehr als 40 % übersteigen darf – wer nachweist (Gutachten oder zeitnaher Kaufpreis), dass sein Objekt zum 1.1.2022 höchstens 70 % des festgesetzten Werts wert war, bekommt den Wert angepasst. Das trifft vor allem sanierungsbedürftige Altbauten in teuren Bodenrichtwertzonen.
- Verfassungsbeschwerden: Musterklagen gegen das Bundesmodell laufen; mehrere Finanzgerichte haben 2024/2025 die Verfassungsmäßigkeit bejaht, Revisionen sind beim BFH anhängig. Ein Einspruch „wegen Verfassungswidrigkeit“ ruht kraft Gesetzes, wenn die Finanzverwaltung Vorläufigkeitsvermerke setzt – die meisten Bescheide tragen sie inzwischen, ein eigener Einspruch ist dann nicht nötig.
- Hebesatz: Der Widerspruch gegen den Gemeindebescheid hat nur bei Rechenfehlern Aussicht; die Höhe des Hebesatzes ist politische Entscheidung.
Mieter: Umlage und Kontrolle
Die Grundsteuer ist umlagefähig (§ 2 Nr. 1 BetrKV) und taucht 2026 in vielen Nebenkostenabrechnungen mit deutlich höheren Beträgen auf – nach Wohnfläche oder Miteigentumsanteil verteilt. Mieter dürfen den Grundsteuerbescheid einsehen und prüfen, ob nur der auf das Haus entfallende Betrag umgelegt wird (nicht die Garage des Vermieters, nicht das Nachbargrundstück) und ob bei gemischt genutzten Häusern der Gewerbeanteil herausgerechnet ist – bei differenzierten Hebesätzen (Berlin, NRW) muss die Aufteilung stimmen. Die Prüfschritte stehen im Ratgeber Nebenkostenabrechnung prüfen.
Grundsteuer C und Ausblick
Seit 2025 dürfen Gemeinden für baureife, unbebaute Grundstücke einen erhöhten Hebesatz festlegen (Grundsteuer C), um Bauland zu mobilisieren – einige Großstädte haben ihn 2026 eingeführt, mit Sätzen bis zum Doppelten. Die nächste Hauptfeststellung ist für den 1.1.2029 vorgesehen (Bundesmodell alle sieben Jahre); bis dahin gelten die Werte von 2022 – Umbauten, Anbauten und Abrisse müssen bis zum 31. März des Folgejahres angezeigt werden. Beim Hauskauf zählt die Grundsteuer zu den laufenden Kosten, die neben der Rate anfallen; der Beitrag Baufinanzierung 2026 rechnet sie in die Wohnkosten ein, der Beitrag Kaufnebenkosten die einmaligen Kosten beim Erwerb.