Bei Bauzinsen um 4 Prozent und Kaufpreisen, die seit 2024 wieder steigen, entscheidet eine Rechnung über Kauf oder Miete: Wie viel Rate trägt das Haushaltsnetto dauerhaft, wie viel Darlehen ergibt sich daraus bei Zins plus Tilgung, und wie viel Kaufpreis bleibt nach Eigenkapital und Nebenkosten? Dieser Beitrag rechnet mit den Konditionen vom September 2026 (rund 3,9 bis 4,4 % effektiv für zehn Jahre), zeigt Tabellen nach Haushaltsnetto, erklärt die 35-Prozent-Regel, Beleihungsauslauf und Eigenkapital, die Nebenkosten, die keine Bank finanziert, KfW-Programme und die Stresstests, die man vor der Unterschrift selbst machen sollte.
Schritt 1: Die tragbare Rate
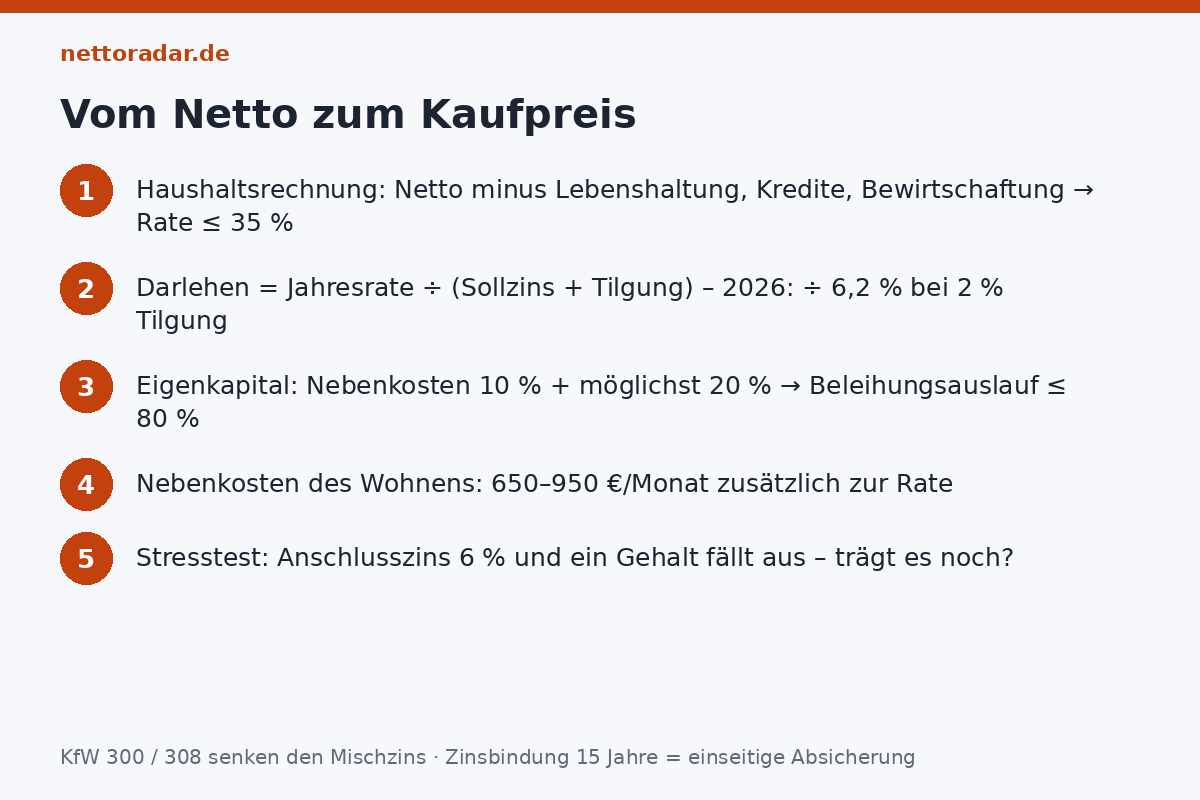
Banken rechnen mit einer Haushaltsrechnung: Nettoeinkommen minus Lebenshaltungspauschale (je nach Bank 800 bis 1.100 € für die erste Person, 250 bis 400 € je weitere), minus bestehende Kredite, Unterhalt, Versicherungen, Kfz, minus Bewirtschaftungskosten der Immobilie (3 bis 4 € je m² und Monat). Was bleibt, ist die maximale Rate. Die Faustregel 35 % des Haushaltsnettos für Zins und Tilgung trifft das Ergebnis meist gut; 40 % sind bei hohem Einkommen möglich, 30 % sind bei Familien mit Kindern realistischer. Wichtig: die Warmmiete, die man heute zahlt, ist die beste Schätzung dafür, was man tragen kann – plus Nebenkosten des Eigentums (Grundsteuer, Versicherung, Rücklage), die höher sind als in der Mietnebenkostenabrechnung. Das Haushaltsnetto berechnet der Brutto-Netto-Rechner.
Schritt 2: Von der Rate zum Darlehen
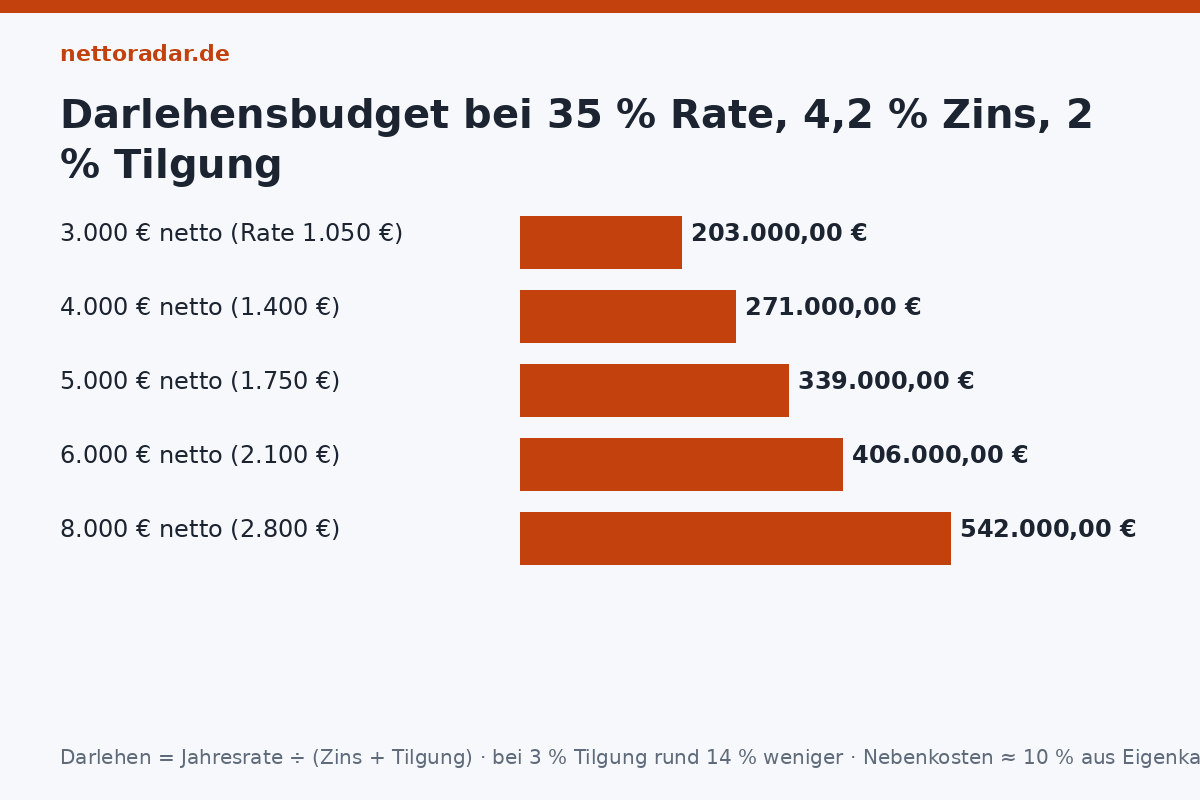
Darlehen = Jahresrate ÷ (Sollzins + anfängliche Tilgung). Bei 4,2 % Sollzins und 2 % Tilgung teilt man durch 6,2 %, bei 3 % Tilgung durch 7,2 %:
| Haushaltsnetto | Rate (35 %) | Darlehen bei 2 % Tilgung | bei 3 % Tilgung | Kaufpreis bei 60.000 € Eigenkapital, 10 % Nebenkosten (2 % Tilgung) |
|---|---|---|---|---|
| 3.000 € | 1.050 € | 203.000 € | 175.000 € | ≈ 239.000 € |
| 4.000 € | 1.400 € | 271.000 € | 233.000 € | ≈ 301.000 € |
| 5.000 € | 1.750 € | 339.000 € | 292.000 € | ≈ 363.000 € |
| 6.000 € | 2.100 € | 406.000 € | 350.000 € | ≈ 424.000 € |
| 8.000 € | 2.800 € | 542.000 € | 467.000 € | ≈ 547.000 € |
Die letzte Spalte rechnet: (Darlehen + Eigenkapital) ÷ 1,10 – weil rund 10 % des Kaufpreises als Nebenkosten (Grunderwerbsteuer 3,5 bis 6,5 %, Notar und Grundbuch 1,5 %, ggf. Makler 3,57 %) aus Eigenkapital gezahlt werden müssen; die Sätze je Bundesland stehen im Beitrag Kaufnebenkosten beim Hauskauf 2026. Wie sich Tilgung und Restschuld verhalten, zeigt der Ratgeber Kreditrate berechnen.
„Der Darlehensgeber hat vor dem Abschluss eines Immobiliar-Verbraucherdarlehensvertrags die Kreditwürdigkeit des Darlehensnehmers zu prüfen. […] Der Darlehensgeber darf den Vertrag nur abschließen, wenn […] es wahrscheinlich ist, dass der Darlehensnehmer seinen Verpflichtungen vertragsgemäß nachkommen wird.“
§ 505a Abs. 1 BGB (Wohnimmobilienkreditrichtlinie)
Schritt 3: Eigenkapital und Beleihungsauslauf
Der Zins hängt vom Beleihungsauslauf ab – dem Darlehen im Verhältnis zum Beleihungswert (meist 80 bis 90 % des Kaufpreises). Bis 60 % gibt es die besten Konditionen (September 2026: ab etwa 3,9 %), bis 80 % rund 0,2 bis 0,3 Punkte mehr, bis 100 % nochmals 0,3 bis 0,5 Punkte, über 100 % (Nebenkosten mitfinanziert) 0,5 bis 1 Punkt Aufschlag – wenn die Bank überhaupt mitmacht. Beispiel 400.000 € Kaufpreis: 40.000 € Nebenkosten plus 20 % Eigenkapital = 120.000 € eigene Mittel für den Standard-Beleihungsauslauf von 80 %. Eigenkapital können auch Bausparguthaben, VL-Verträge, Schenkungen der Eltern (bis 400.000 € je Elternteil steuerfrei) und Eigenleistung („Muskelhypothek“, meist bis 10 bis 15 % der Bausumme) sein. Wer weniger als die Nebenkosten hat, sollte warten – nicht wegen der Bank, sondern weil eine 110-%-Finanzierung bei 4 % Zins kaum Spielraum für Zinsanstieg oder Jobverlust lässt.
Die Kosten, die in keiner Rate stecken
| Posten (Haus 140 m², 400.000 €) | im Monat |
|---|---|
| Grundsteuer (nach Reform 2025, je nach Kommune) | 30 – 80 € |
| Wohngebäudeversicherung inkl. Elementar | 50 – 90 € |
| Instandhaltungsrücklage (1 – 1,5 % des Gebäudewerts / Jahr) | 250 – 350 € |
| Heizung, Strom, Wasser, Abwasser, Müll, Schornsteinfeger | 300 – 450 € |
| Hausgeld bei Eigentumswohnung statt Rücklage + Versicherung | 3 – 5 € je m² |
| Zusätzlich zur Kreditrate | ca. 650 – 950 € |
Eine Rate von 1.750 € bedeutet also monatliche Wohnkosten von rund 2.500 € – das ist die Zahl, die mit der heutigen Warmmiete zu vergleichen ist. Die laufenden Kosten nach Kauf sammelt der Bereich Haushalt & Kosten.
KfW und Förderung 2026
- KfW 300 „Wohneigentum für Familien“: zinsgünstiges Darlehen (rund 1 bis 2 %) bis 170.000 bis 270.000 € für Familien mit Kind und zu versteuerndem Einkommen bis 90.000 € (+10.000 € je weiteres Kind) – nur Neubau/Ersterwerb mit Effizienzhaus-40-Standard.
- KfW 308 „Jung kauft Alt“: für Bestandsgebäude schlechter Effizienzklasse mit Sanierungspflicht innerhalb von 4,5 Jahren, gleiche Einkommensgrenzen, bis 150.000 €.
- KfW 261 / BEG: Sanierungskredit mit Tilgungszuschuss bis 45 % für Effizienzhaus-Sanierung; Einzelmaßnahmen (Heizung) über BAFA/KfW 458 mit bis zu 70 % Zuschuss.
- Landesförderbanken: NRW.Bank, L-Bank, BayernLabo – Familienförderung, oft kombinierbar.
- Wohn-Riester und Bausparen: Wohnungsbauprämie und VL für Bauspardarlehen – siehe Vermögenswirksame Leistungen 2026.
KfW-Kredite laufen über die Hausbank und senken den Mischzins der Gesamtfinanzierung – 150.000 € zu 1,5 % neben 250.000 € zu 4,2 % ergeben einen Mischzins von rund 3,2 %.
Zwei Stresstests vor der Unterschrift
- Anschlusszins 6 %: Nach zehn Jahren Zinsbindung bei 2 % Tilgung sind noch 75 % der Schuld offen. Bei 300.000 € und 6 % statt 4,2 % steigt die Rate von 1.550 auf rund 1.980 € (bei dann 4,5 % Tilgung, um die Laufzeit zu halten). Wer das nicht tragen könnte, wählt 15 Jahre Zinsbindung oder 3 % Tilgung.
- Ein Gehalt fällt aus: Elternzeit, Krankheit, Jobverlust – trägt das kleinere Einkommen die Rate plus Nebenkosten für ein Jahr? Wenn nicht: höheres Eigenkapital, kleineres Objekt oder eine Liquiditätsreserve von sechs Raten auf dem Tagesgeld. Was Krankengeld und Arbeitslosengeld ersetzen, steht im Bereich Sozialleistungen.
Kaufen oder mieten bei 4 % Zins?
Bei 4 % Zins und 2 % Tilgung kostet ein 400.000-€-Objekt mit 320.000 € Darlehen rund 1.600 € Rate plus 800 € Nebenkosten – 2.400 € gegenüber vielleicht 1.500 € Warmmiete für dasselbe Objekt. Die 900 € Differenz sind Vermögensaufbau (Tilgung ~530 € im ersten Jahr) plus Zinskosten (~1.070 €) minus Wertentwicklung. Kaufen lohnt bei 20 % Eigenkapital, mindestens zehn Jahren Haltedauer und Kaufpreisen unter dem 25-Fachen der Jahreskaltmiete; Mieten und ETF-Sparen lohnt bei Kaufpreisfaktoren über 30, wie sie in München, Hamburg oder Frankfurt üblich sind. Die Entscheidung ist nicht nur finanziell – aber die Zahlen sollte man kennen.