
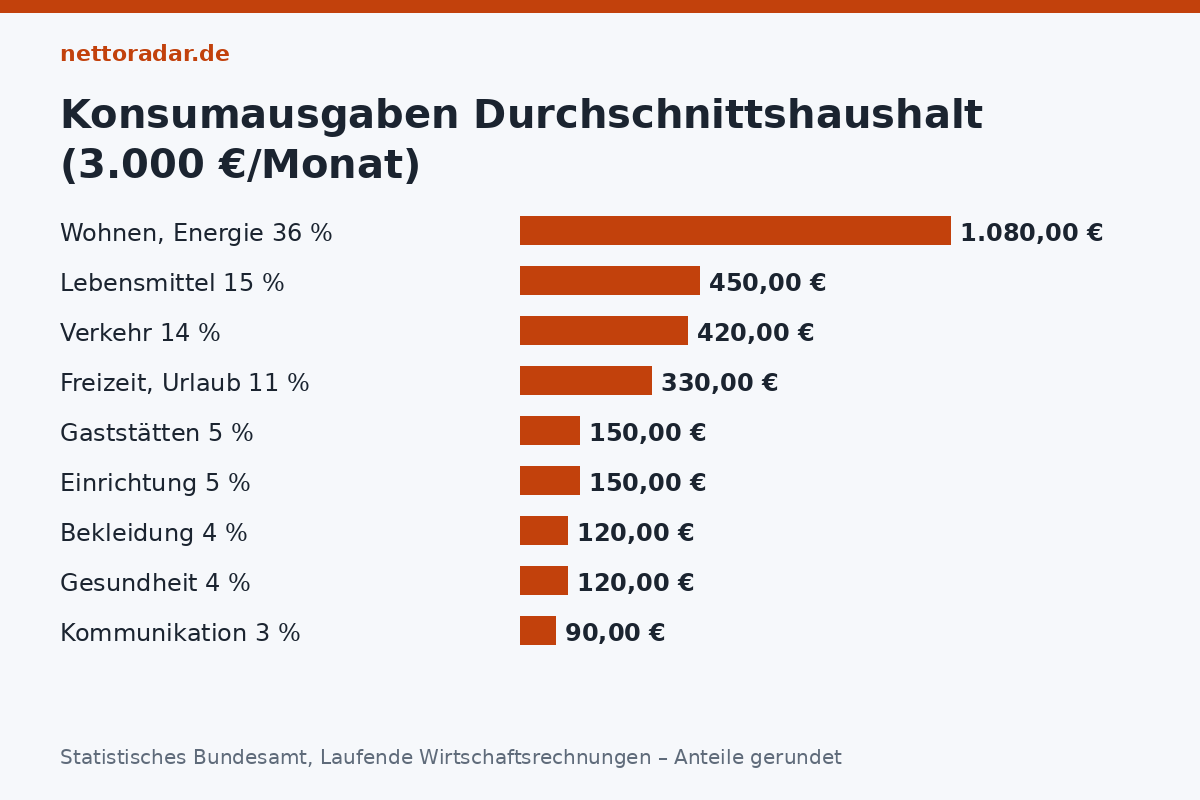
Ein deutscher Haushalt gibt 2026 im Schnitt rund 3.000 € im Monat für den Konsum aus – gut ein Drittel davon für Wohnen und Energie, je ein Siebtel für Lebensmittel und Verkehr. Die Zahlen des Statistischen Bundesamts sind Durchschnitte über Singles und Großfamilien, Mieter in München und Eigentümer auf dem Land; nützlich sind sie als Vergleichsmaßstab: Wer bei einer Kategorie weit über dem Schnitt liegt, hat den Hebel gefunden. Dieser Beitrag zeigt die Ausgabenstruktur 2026, Beispielbudgets für Single (2.300 € netto), Paar (4.200 €) und Familie (5.000 €), die 50-30-20-Regel und ihre Grenzen bei hohen Mieten, die Fixkostenquote als Frühwarnsystem, ein Verfahren für die Budgetkontrolle in 20 Minuten im Monat und die zehn Posten, an denen Haushalte am meisten verlieren.
Wofür das Geld geht (Durchschnittshaushalt)
| Kategorie | Anteil | bei 3.000 € Konsum | Beitrag auf nettoradar |
|---|---|---|---|
| Wohnen, Energie, Instandhaltung | ≈ 36 % | 1.080 € | Nebenkosten, Strom, Heizung |
| Nahrungsmittel, Getränke, Tabak | ≈ 15 % | 450 € | – |
| Verkehr (Auto, ÖPNV) | ≈ 14 % | 420 € | Autokosten |
| Freizeit, Kultur, Urlaub | ≈ 11 % | 330 € | – |
| Bekleidung, Schuhe | ≈ 4 % | 120 € | – |
| Gesundheit (Zuzahlungen, Brille, Zahnersatz) | ≈ 4 % | 120 € | – |
| Kommunikation (Handy, Internet, Rundfunk) | ≈ 3 % | 90 € | Rundfunkbeitrag |
| Gaststätten, Lieferdienste | ≈ 5 % | 150 € | – |
| Einrichtung, Haushaltsgeräte | ≈ 5 % | 150 € | – |
| Sonstiges (Versicherungen, Bildung, Körperpflege) | ≈ 3 % | 90 € | Versicherungen |
Konsumausgaben sind nicht das ganze Netto: Dazu kommen Versicherungsbeiträge, Kredittilgung, Sparen und Unterhalt – im Schnitt weitere 15 bis 20 % des Einkommens. Was vom Brutto überhaupt ankommt, zeigt der Brutto-Netto-Rechner.
„Private Haushalte in Deutschland verwendeten den größten Teil ihrer Konsumausgaben für Wohnen, Energie und Wohnungsinstandhaltung – mehr als ein Drittel.“
Statistisches Bundesamt, Laufende Wirtschaftsrechnungen (sinngemäß)
Die 50-30-20-Regel – und warum sie 2026 oft 60-25-15 heißt
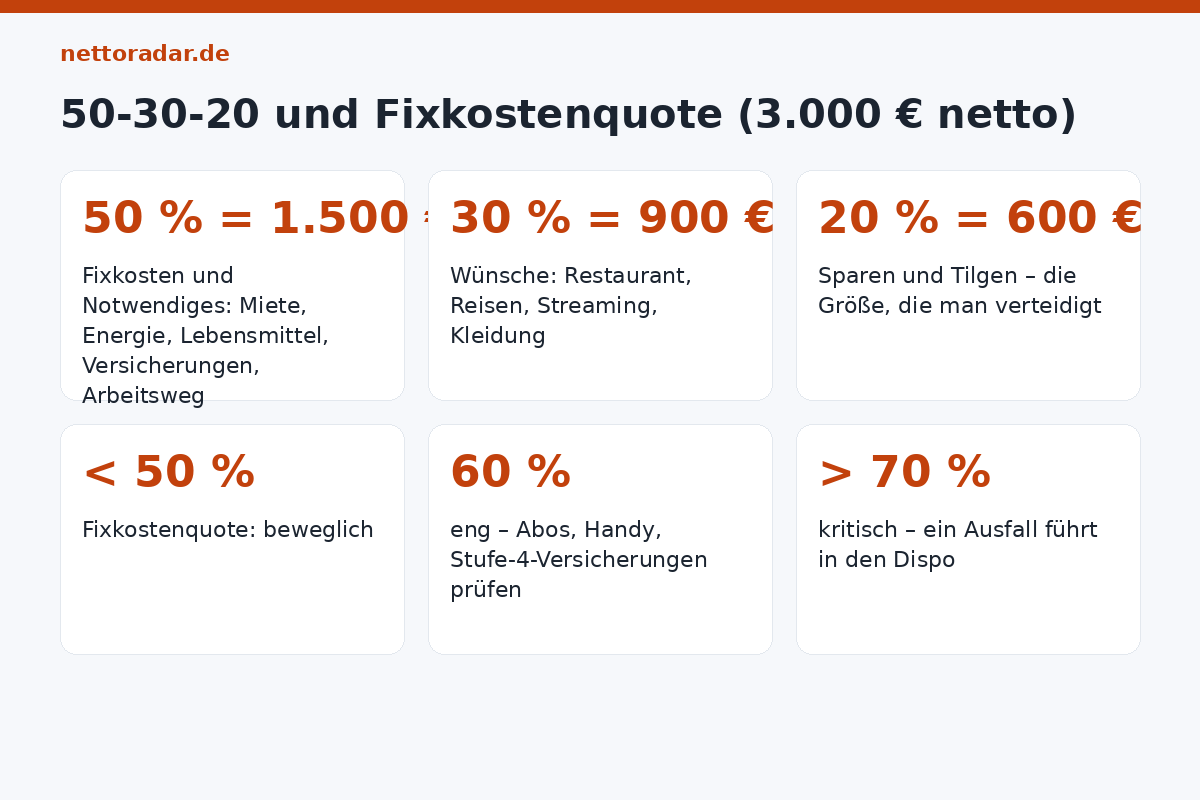
Die Faustregel teilt das Netto in 50 % Fixkosten und Notwendiges (Miete, Energie, Lebensmittel, Versicherungen, Verkehr zur Arbeit), 30 % Wünsche (Restaurant, Reisen, Streaming, Kleidung über das Nötige) und 20 % Sparen und Tilgen (Notgroschen, Altersvorsorge, Kredite). Bei 3.000 € netto: 1.500 / 900 / 600 €. In Großstädten mit 40 % Mietanteil ist die 50 nicht zu halten; dann lautet die Frage nicht „wie komme ich auf 50“, sondern „wie halte ich die 20“: Wer die Sparquote hält und die Wünsche auf 20 bis 25 % kürzt, bleibt handlungsfähig. Unter 10 % Sparquote ist der Haushalt strukturell abhängig vom nächsten Gehalt – das ist die Alarmgrenze, nicht die Miete.
Drei Beispielbudgets 2026
| Posten im Monat | Single, 2.300 € netto, Großstadt | Paar, 4.200 € netto, Mittelstadt | Familie 2 + 2, 5.000 € netto, Eigentum |
|---|---|---|---|
| Miete / Kreditrate + Nebenkosten | 950 € | 1.300 € | 1.750 € (Rate 1.400 + NK 350) |
| Strom, Heizung (bei Eigentum extra), Wasser | 90 € | 140 € | 320 € |
| Lebensmittel, Drogerie | 320 € | 550 € | 900 € |
| Verkehr (Deutschlandticket 63 € / Auto) | 63 € | 550 € (1 Auto) | 700 € (1 Auto + Ticket) |
| Versicherungen (ohne KV) | 90 € | 200 € | 270 € |
| Handy, Internet, Rundfunk, Streaming | 70 € | 100 € | 120 € |
| Kinder (Betreuung, Kleidung, Hobby, Schule) | – | – | 400 € |
| Freizeit, Restaurant, Kleidung, Urlaub (Rücklage) | 400 € | 800 € | 600 € |
| Sparen / Tilgung / Altersvorsorge | 300 € (13 %) | 550 € (13 %) | 400 € (8 % + Tilgung in Rate) |
| Summe | 2.283 € | 4.190 € | 5.460 € – Lücke 460 € |
Das Familienbudget zeigt den typischen Fall: Mit Eigentum, einem Auto und 400 € Kinderkosten reichen 5.000 € netto nicht für 8 % freie Sparquote – die Tilgung in der Kreditrate (rund 500 €) ist das Sparen. Kindergeld (2 × 259 €) ist im Netto hier nicht enthalten und schließt die Lücke; die Ansprüche stehen im Beitrag Kindergeld 2026. Wo das Haushaltsnetto bei Familien liegt und ob Kinderzuschlag in Frage kommt, zeigt der Beitrag Kinderzuschlag 2026.
Fixkostenquote: das Frühwarnsystem
Fixkosten sind alles, was monatlich fällig wird, ohne dass man entscheidet: Miete, Energie-Abschläge, Versicherungen, Kreditraten, Abos, Beiträge, Handy, Kita. Die Fixkostenquote = Fixkosten ÷ Netto. Unter 50 % ist der Haushalt beweglich, bei 60 % eng, über 70 % reicht ein Ausfall (Auto, Zahnarzt, Kurzarbeit) für den Dispo. Der Weg zurück führt selten über die Miete, sondern über die kleinen Fixposten: Abos (im Schnitt 4 bis 6 je Haushalt, 40 bis 80 € im Monat), Handyverträge (Altvertrag 40 € gegen Tarif 10 bis 15 €), Versicherungen der Stufe 4, Fitnessstudio, Zeitschriften, Kontogebühren. 150 bis 250 € im Monat sind hier fast immer zu holen – die Fixkostenquote sinkt um 5 bis 8 Punkte.
Budgetkontrolle in 20 Minuten im Monat
- Drei Konten: Gehaltskonto (Fixkosten per Dauerauftrag/Lastschrift), Alltagskonto (Lebensmittel, Freizeit – wöchentlicher Betrag), Sparkonto/Depot (Dauerauftrag am 1. des Monats, vor dem Konsum).
- Monatsanfang: Fixkosten laufen automatisch; der Rest minus Sparrate ist das Alltagsbudget – als Wochenbetrag aufs Alltagskonto.
- Monatsende: Kontoauszug in vier Zeilen zusammenfassen (Fix, Alltag, Sparen, Ungeplant); Ungeplantes über 200 € notieren – daraus wird die Rücklage für das nächste Jahr (Autoreparatur, Zahnarzt, Nachzahlung Nebenkosten).
- Jährlich: Stromanbieter, Kfz-Versicherung, Handy, Abos – vier Termine im Kalender (Januar, November, Vertragsende, Vertragsende).
Apps und Haushaltsbücher helfen beim Erfassen, nicht beim Entscheiden; die drei Konten ersetzen das Erfassen weitgehend, weil das Alltagskonto von selbst zeigt, was übrig ist.
Die zehn Posten, an denen Haushalte am meisten verlieren
| Posten | typischer Verlust im Jahr | Abhilfe |
|---|---|---|
| Strom in der Grundversorgung | 400 – 600 € | Anbieterwechsel, 15 Minuten |
| Gas in der Grundversorgung | 500 – 700 € | dito |
| Kfz-Versicherung nie verglichen | 200 – 400 € | Vergleich bis 30.11. |
| Handy-Altvertrag | 200 – 300 € | Tarifwechsel, Kündigung monatlich seit 2022 |
| Ungenutzte Abos, Fitnessstudio | 200 – 500 € | Kontoauszug einmal durchgehen |
| Dispo dauerhaft | 150 – 300 € | Ratenkredit oder Rücklage |
| Lieferdienste, Kaffee to go, Kantine | 600 – 1.500 € | Budgetwoche, nicht Verbot |
| Überflüssige Versicherungen | 200 – 500 € | Stufe 4 kündigen |
| Kontogebühren, Kreditkartenjahresgebühr | 60 – 150 € | kostenloses Konto |
| Steuererklärung nicht abgegeben | Ø 1.100 € Erstattung | ELSTER, 2 Stunden – siehe Steuererklärung 2026 |
Zusammen 2.500 bis 5.000 € im Jahr – ohne Verzicht, mit acht Terminen und einer Stunde Vergleichen. Das ist mehr, als die meisten Gehaltsverhandlungen netto bringen: Eine Erhöhung um 200 € brutto ergibt bei 3.500 € rund 110 € netto, 1.300 € im Jahr. Beides zusammen – Kosten senken und Einkommen erhöhen – ist der Weg von 10 auf 20 % Sparquote; was die 20 % über die Jahre bewirken, rechnet der Beitrag Zinseszins und Sparplan vor.
Kurz gesagt
Wohnen 36 %, Essen 15 %, Verkehr 14 % – der Rest verteilt sich. 50-30-20 ist das Ziel, 20 % Sparen die Größe, die zählt; Fixkostenquote über 60 % ist das Warnsignal. Drei Konten, ein Dauerauftrag zum Sparen am Monatsersten, vier Vergleichstermine im Jahr – und die Grundversorgung bei Strom und Gas verlassen.
