Deutsche Haushalte geben im Schnitt rund 2.500 bis 3.000 € im Jahr für Versicherungen aus – ohne Kranken- und Rentenversicherung – und ein gutes Drittel davon für Policen, die sie nicht brauchen. Umgekehrt fehlt in jedem zweiten Haushalt die eine Versicherung, die den Ruin verhindert: die Berufsunfähigkeitsversicherung, oder beim Eigentümer die Elementardeckung. Dieser Beitrag sortiert Versicherungen 2026 in vier Stufen – unverzichtbar, meist sinnvoll, situationsabhängig, überflüssig –, nennt realistische Preise, die Fallen im Kleingedruckten, die Fristen zur Kündigung und den jährlichen Check, mit dem ein Haushalt 300 bis 800 € spart, ohne ein Risiko zu übernehmen, das er nicht tragen kann.
Die Regel: Existenz versichern, Ärger selbst tragen
Eine Versicherung lohnt, wenn der Schaden das Vermögen übersteigt, das man aufbringen könnte – ein Haftpflichtschaden von zwei Millionen, ein abgebranntes Haus, ein Einkommen, das mit 40 wegfällt. Sie lohnt nicht, wenn der Schaden ärgerlich, aber tragbar ist – ein kaputtes Handy, verlorenes Gepäck, eine Brille. Dazwischen liegen Policen, deren Nutzen von Lebenslage und Vermögen abhängt. Die Faustregel: Je höher die maximale Schadenhöhe und je niedriger die Wahrscheinlichkeit, desto eher versichern.
„Der Versicherer ist verpflichtet, den Versicherungsnehmer […] auf einen bestehenden Anpassungsbedarf hinzuweisen. […] Der Versicherungsnehmer kann […] jederzeit verlangen, dass sein Vertrag den geänderten Umständen angepasst wird.“
sinngemäß aus der Beratungspflicht nach § 6 VVG – ein Recht, das kaum jemand nutzt
Stufe 1: Unverzichtbar
| Versicherung | Für wen | Kosten 2026 (gute Tarife) | Worauf achten |
|---|---|---|---|
| Privathaftpflicht | jeder Erwachsene (Familie eine Police, Kinder mit) | 50 – 120 € / Jahr | Deckung ≥ 10 Mio. €, Forderungsausfall, Schlüsselverlust, Gefälligkeitsschäden, deliktunfähige Kinder |
| Berufsunfähigkeit (BU) | alle, die vom Arbeitseinkommen leben – so früh wie möglich | Bürojob, 30 Jahre, 1.500 € Rente: 40 – 80 € / Monat; Handwerk 100 – 200 € | Rente ≥ 60 % netto, bis 67, Verzicht auf abstrakte Verweisung, Nachversicherungsgarantie, Gesundheitsfragen korrekt beantworten (anonyme Voranfrage) |
| Kfz-Haftpflicht | jeder Halter (Pflicht) | 250 – 600 € / Jahr | Deckung 100 Mio. €, Mallorca-Police, jährlich vergleichen (Stichtag 30.11.) |
| Wohngebäude inkl. Elementar | Eigentümer | 400 – 900 € + 150 – 500 € Elementar (ZÜRS-Zone) | gleitender Neuwert, grobe Fahrlässigkeit mitversichert, Elementar ab Zone 3 teuer, aber Pflicht-Diskussion läuft |
| Krankenversicherung | Pflicht – gesetzlich oder privat | siehe Zusatzbeitrag 2026 | Kassenwechsel bei Zusatzbeitrag über 3 % |
Stufe 2: Meist sinnvoll
- Hausrat (80 – 250 € / Jahr): ab etwa 20.000 € Hausratwert; Versicherungssumme 650 € je m² als Faustregel, Fahrraddiebstahl und grobe Fahrlässigkeit einschließen, Unterversicherungsverzicht.
- Risikolebensversicherung (150 – 400 € / Jahr für 300.000 €, Nichtraucher 35): wenn Kinder, Partner oder ein Kredit vom Einkommen abhängen; Laufzeit bis Kinder ausgebildet oder Kredit getilgt. Über Kreuz versichern (jeder Partner versichert den anderen) spart Erbschaftsteuer.
- Auslandsreisekranken (10 – 30 € / Jahr): Rücktransport ist in der GKV nicht gedeckt – für jeden, der die EU verlässt oder in der EU privat behandelt werden könnte.
- Rechtsschutz (250 – 400 € / Jahr): sinnvoll bei Konfliktrisiko – Arbeitsrecht für Angestellte (Kündigungsschutzklage kostet 2.000 bis 5.000 €), Mietrecht, Verkehr; Wartezeit 3 Monate, Selbstbeteiligung 150 – 300 € senkt den Beitrag.
- Vollkasko (400 – 1.200 € / Jahr): bei Fahrzeugen über ca. 8.000 € Restwert und finanzierten Autos; darunter Teilkasko (150 – 400 €); Werkstattbindung und 300 / 150 € Selbstbeteiligung.
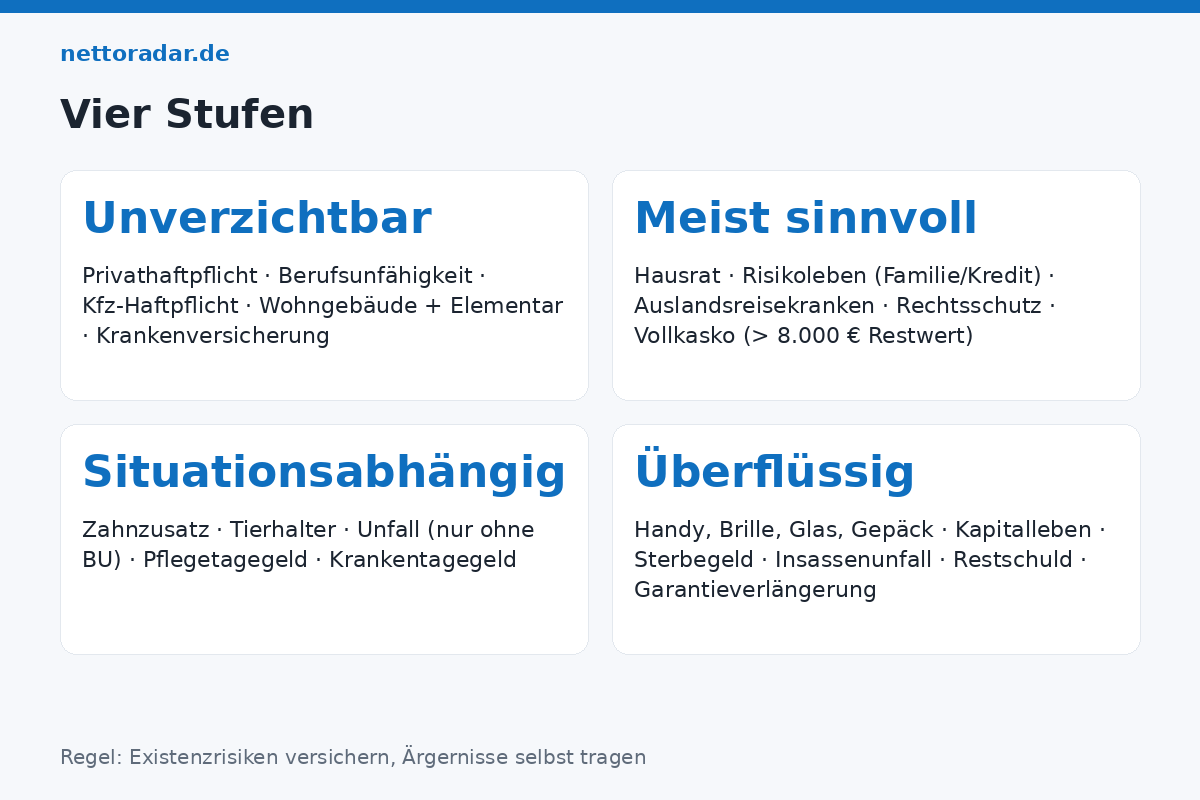
Stufe 3: Situationsabhängig
| Versicherung | Sinnvoll wenn … | Kosten |
|---|---|---|
| Zahnzusatz | schlechte Zähne, Kronen/Implantate absehbar – vor der Diagnose abschließen | 15 – 40 € / Monat |
| Tierhalterhaftpflicht | Hund (in vielen Ländern Pflicht), Pferd – nicht Katze (Privathaftpflicht) | 50 – 120 € / Jahr |
| Unfallversicherung | nur, wenn BU nicht möglich (Gesundheit) – Freizeitunfälle sind 3 % der Invaliditätsfälle | 100 – 300 € / Jahr |
| Pflegezusatz (Pflegetagegeld) | ab 45 – 55, wenn Vermögen geschützt werden soll; Pflegeheim kostet 2026 3.000 € Eigenanteil im Monat | 30 – 80 € / Monat |
| Dread-Disease, Grundfähigkeit | Ersatz für BU bei riskanten Berufen oder Vorerkrankungen | 30 – 100 € / Monat |
| Krankentagegeld | Selbstständige (kein Krankengeld) und Angestellte mit Gehalt über 5.812,50 € (Krankengeld gedeckelt) | 30 – 100 € / Monat |
| Dienstunfähigkeit | Beamte – DU-Klausel in der BU | im BU-Tarif |
Die Lücke beim Krankengeld für Gutverdiener übersehen viele: Bei 7.000 € brutto ersetzt das Krankengeld nach sechs Wochen nur rund 3.600 € netto (Höchstbetrag 135,63 € je Tag) – die Rechnung steht im Beitrag Krankengeld 2026.
Stufe 4: Überflüssig – oder zu teuer
- Handy-, Brillen-, Glasbruch-, Reisegepäckversicherung: Schaden tragbar, Beitrag im Verhältnis hoch, viele Ausschlüsse.
- Kapitallebens- und Rentenversicherung als Sparvertrag: Kosten 2 bis 3 % jährlich – der Beitrag Zinseszins und Sparplan zeigt, was das über 30 Jahre bedeutet. Risikoschutz und Sparen trennen.
- Sterbegeld: Beiträge übersteigen oft die Leistung; ein Tagesgeldkonto erfüllt den Zweck.
- Insassenunfall, Ausbildungsversicherung, Restschuldversicherung zum Ratenkredit: teuer, doppelt (Haftpflicht deckt Insassen), Restschuld kostet 10 – 20 % der Kreditsumme – siehe Kreditrate berechnen.
- Garantieverlängerungen im Handel: 10 – 20 % des Kaufpreises für ein Risiko von 3 – 5 %.
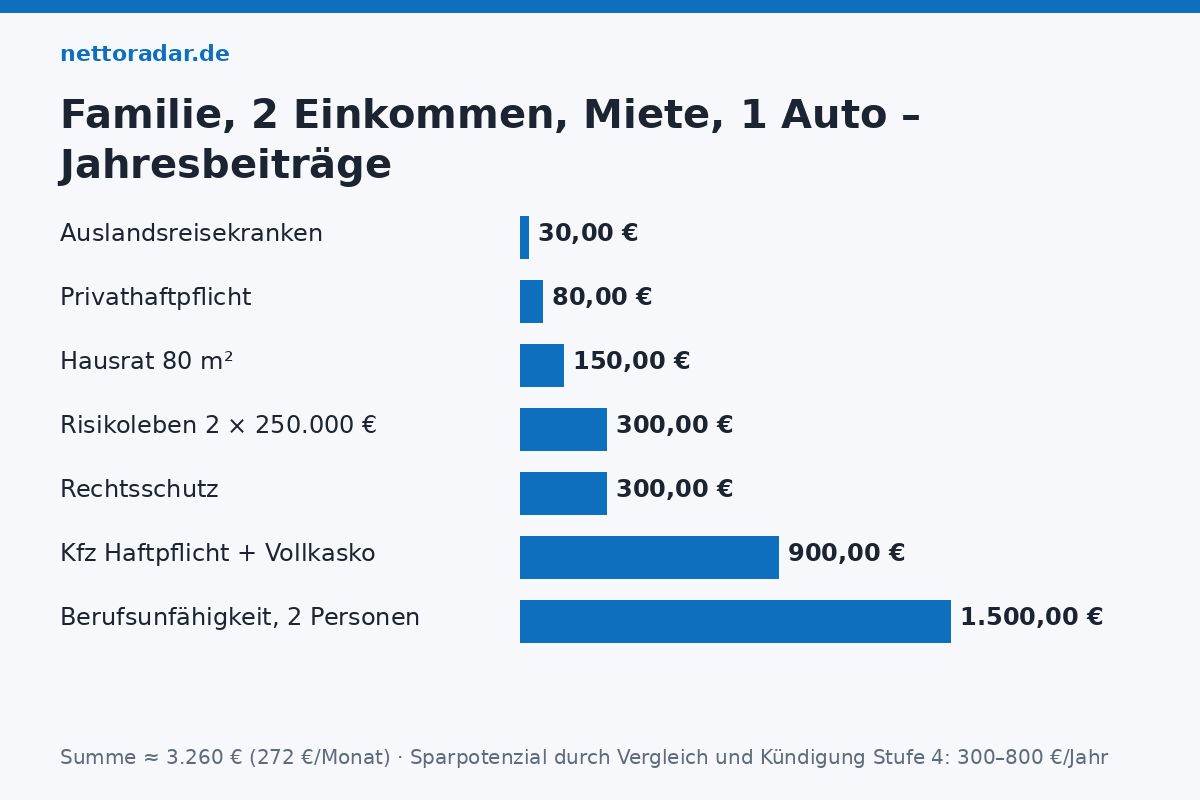
Beispiel: Familie, zwei Einkommen, Mietwohnung, ein Auto
| Police | Jahresbeitrag (guter Tarif) |
|---|---|
| Privathaftpflicht (Familie) | 80 € |
| Berufsunfähigkeit, 2 Personen (1.500 € / 1.200 € Rente) | 1.500 € |
| Kfz-Haftpflicht + Vollkasko (Kompaktwagen, SF 10) | 900 € |
| Hausrat (80 m², 50.000 €) | 150 € |
| Risikoleben über Kreuz, 2 × 250.000 € | 300 € |
| Auslandsreisekranken (Familie) | 30 € |
| Rechtsschutz (Privat, Beruf, Verkehr) | 300 € |
| Summe | 3.260 € (272 € / Monat) |
Das Auto ist auch hier der zweitgrößte Posten – die Vollkosten dazu im Beitrag Autokosten pro Monat. Wer Eigentümer ist, ersetzt einen Teil der Hausrat durch Wohngebäude + Elementar (800 – 1.400 €).
Der jährliche Check
- Bestand listen: alle Policen, Beitrag, Kündigungsfrist, Laufzeitende – 30 Minuten.
- Stufe 4 kündigen: Kündigungsfrist meist 3 Monate zum Ablauf; nach Beitragserhöhung oder Schadenfall Sonderkündigungsrecht (1 Monat).
- Kfz vergleichen: bis 30. November, Wechsel bringt im Schnitt 200 – 400 €.
- Haftpflicht und Hausrat: alte Verträge (über 10 Jahre) haben oft schlechtere Bedingungen bei höherem Beitrag – Wechsel jederzeit zum Ablauf.
- BU prüfen: Rente an Nettoeinkommen anpassen (Nachversicherung bei Heirat, Kind, Gehaltssprung ohne neue Gesundheitsprüfung); nie kündigen, um „günstiger“ neu abzuschließen – Alter und Gesundheit machen den neuen Vertrag teurer.
- Elementar prüfen: Eigentümer ohne Elementardeckung sind 2026 in jeder zweiten Region unversichert gegen Starkregen – der häufigste Großschaden der letzten Jahre.
Beiträge zu Haftpflicht, Kfz-Haftpflicht, BU, Risikoleben und Unfall sind als sonstige Vorsorgeaufwendungen absetzbar – bei den meisten Arbeitnehmern ist der Höchstbetrag (1.900 €) allerdings durch Kranken- und Pflegebeiträge bereits ausgeschöpft; Details im Beitrag Steuererklärung 2026.