Stirbt ein Elternteil, hat das Kind Anspruch auf eine eigene Rente aus der gesetzlichen Rentenversicherung – die Halbwaisenrente, bei Tod beider Eltern die Vollwaisenrente. Sie beträgt 10 bzw. 20 Prozent der Rente des Verstorbenen plus einen Zuschlag, wird bis zum 18. Geburtstag ohne Bedingung und bis 27 in Ausbildung gezahlt und ist seit 2015 vom eigenen Einkommen des Kindes unabhängig. Dieser Beitrag erklärt Höhe und Berechnung mit Beispielen 2026, die Dauer mit allen Verlängerungen, das Verhältnis zu Kindergeld, Unterhaltsvorschuss und Grundsicherungsgeld, Steuern, Antrag und die häufigsten Fehler.
Wer bekommt Waisenrente?
Anspruch haben leibliche und adoptierte Kinder des Verstorbenen sowie – wenn sie in seinem Haushalt lebten – Stiefkinder, Pflegekinder, Enkel und Geschwister, die er überwiegend unterhalten hat (§ 48 SGB VI). Voraussetzung ist, dass der Verstorbene die allgemeine Wartezeit von fünf Jahren erfüllt hatte oder bereits Rente bezog; bei Tod durch Arbeitsunfall oder innerhalb von sechs Jahren nach Ausbildungsende gilt die Wartezeit als erfüllt. Eine Ehe der Eltern ist nicht erforderlich – anders als bei der Witwenrente.
Höhe: 10 oder 20 Prozent plus Zuschlag
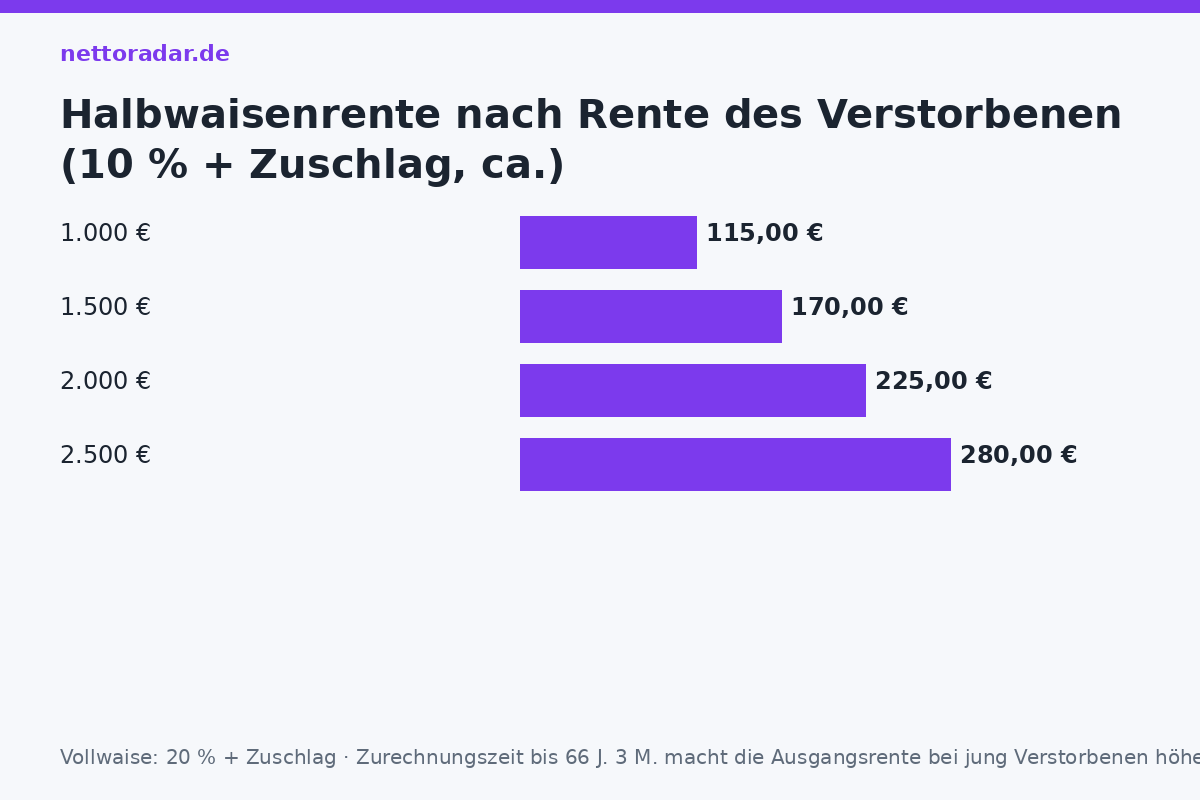
Die Halbwaisenrente beträgt 10 % (Rentenartfaktor 0,1), die Vollwaisenrente 20 % (0,2) der Rente, die der Verstorbene bezog oder als volle Erwerbsminderungsrente bekommen hätte. Bei jungen Verstorbenen ist das oft mehr als erwartet, weil die Zurechnungszeit bis 66 Jahre und 3 Monate (2026) die Rente so berechnet, als hätte der Verstorbene bis dahin weitergearbeitet. Hinzu kommt der Waisenrentenzuschlag (§ 78 SGB VI): ein Betrag aus den Entgeltpunkten des Verstorbenen der letzten drei Kalenderjahre vor dem Tod – bei Halbwaisen typischerweise 10 bis 30 € im Monat, bei Vollwaisen aus beiden Elternteilen entsprechend mehr.
| Rente des Verstorbenen (ggf. mit Zurechnungszeit) | Halbwaisenrente 10 % + Zuschlag (ca.) | Vollwaisenrente 20 % + Zuschlag (ca.) |
|---|---|---|
| 1.000 € | 100 € + ca. 15 € ≈ 115 € | 200 € + ca. 30 € ≈ 230 € |
| 1.500 € | 150 € + ca. 20 € ≈ 170 € | 300 € + ca. 40 € ≈ 340 € |
| 2.000 € | 200 € + ca. 25 € ≈ 225 € | 400 € + ca. 50 € ≈ 450 € |
| 2.500 € | 250 € + ca. 30 € ≈ 280 € | 500 € + ca. 60 € ≈ 560 € |
Der Zuschlag hängt von den Punkten der letzten Jahre ab, die Werte sind Näherungen; typische Halbwaisenrenten liegen zwischen 150 und 300 € im Monat. Jedes Kind erhält seine eigene Rente – bei drei Halbwaisen dreimal. Im Sterbevierteljahr gibt es keine Erhöhung (die gilt nur für Witwenrenten). Wie die Rente des Verstorbenen berechnet wird, erklärt der Ratgeber Rente berechnen 2026; die Rente des überlebenden Elternteils der Ratgeber Witwenrente 2026.
„Kinder haben nach dem Tod eines Elternteils Anspruch auf Halbwaisenrente, wenn sie noch einen Elternteil haben, der unbeschadet der wirtschaftlichen Verhältnisse unterhaltspflichtig ist, und der verstorbene Elternteil die allgemeine Wartezeit erfüllt hat.“
§ 48 Abs. 1 SGB VI
Dauer: bis 18, bis 27 in Ausbildung
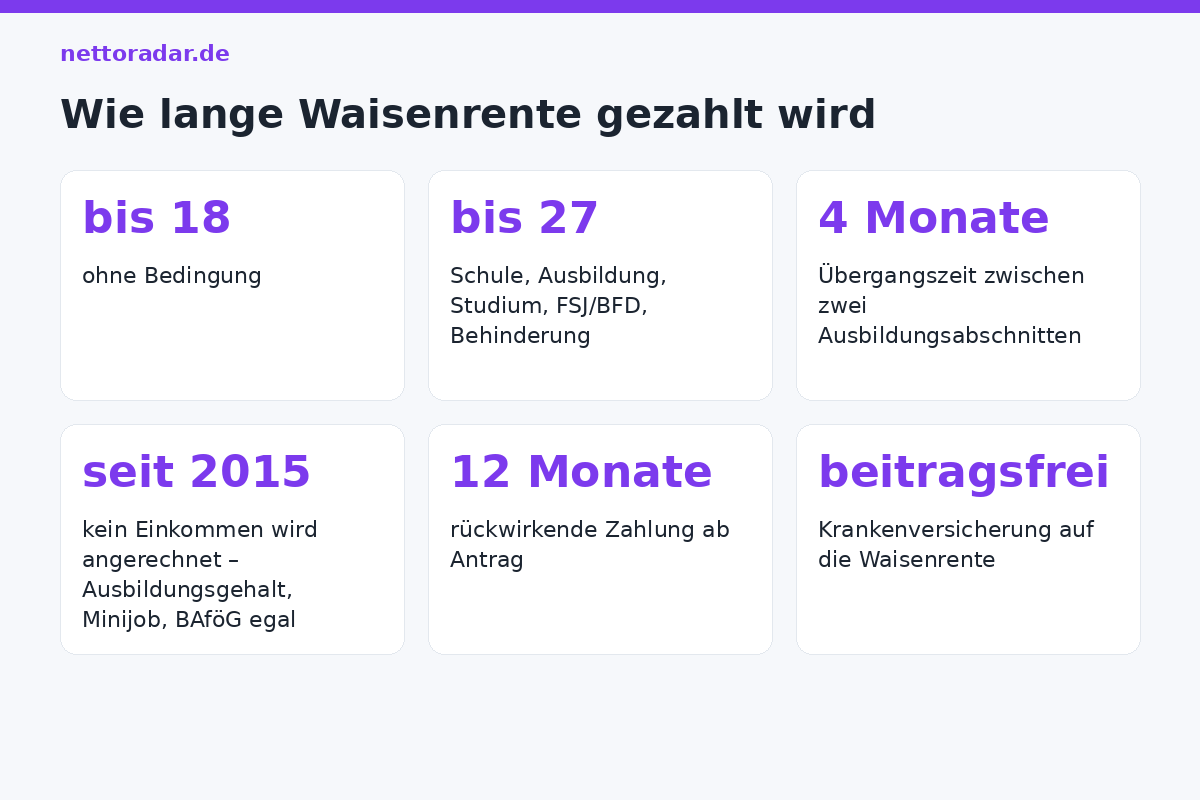
- Bis zum 18. Geburtstag ohne weitere Voraussetzung.
- Bis zum 27. Geburtstag, wenn das Kind in Schul- oder Berufsausbildung ist, studiert, ein Freiwilliges Soziales oder Ökologisches Jahr, Bundesfreiwilligendienst oder einen Jugendfreiwilligendienst leistet, wegen Behinderung nicht für sich sorgen kann, oder sich in einer Übergangszeit von höchstens vier Monaten zwischen zwei Ausbildungsabschnitten befindet.
- Verlängerung über 27 hinaus um die Dauer eines geleisteten Wehr- oder Zivildienstes (nur für Verpflichtungen bis 2011) – heute praktisch ohne Bedeutung.
- Keine Zahlung während einer Erwerbstätigkeit ohne Ausbildung, bei Abbruch der Ausbildung ohne Anschluss (Übergangszeit vier Monate), nach Abschluss des Studiums.
Ein Masterstudium nach dem Bachelor zählt als Ausbildung; ein Promotionsstudium in der Regel ebenfalls, wenn es zur Ausbildung gehört und nicht in einem Angestelltenverhältnis erfolgt. Ein duales Studium ist Ausbildung, auch mit Gehalt. Die Rentenversicherung fragt jährlich Ausbildungsnachweise ab – Immatrikulationsbescheinigung, Ausbildungsvertrag –, und stellt die Zahlung ein, wenn sie fehlen. Wer sie nachreicht, bekommt rückwirkend.
Einkommen des Kindes: seit 2015 egal
Bis Juni 2015 wurde eigenes Einkommen der Waise über 18 auf die Rente angerechnet. Seit dem 1. Juli 2015 gilt das nicht mehr: Ausbildungsvergütung, Werkstudentenjob, Minijob, BAföG, Kindergeld, Unterhalt – nichts wird angerechnet, in keiner Höhe. Die einzige Bedingung ist die Ausbildung selbst. Auch das Vermögen des Kindes spielt keine Rolle. Was der Ausbildungsjob netto bringt, zeigt der Brutto-Netto-Rechner – die Waisenrente kommt obendrauf.
Verhältnis zu anderen Leistungen
| Leistung | Wirkung der Waisenrente |
|---|---|
| Kindergeld (259 €) | wird zusätzlich gezahlt, keine Anrechnung |
| Unterhaltsvorschuss | Waisenrente wird voll angerechnet – bei 170 € Waisenrente sinkt der Unterhaltsvorschuss (227 bis 394 €) entsprechend |
| Grundsicherungsgeld (früher Bürgergeld) der Familie | Einkommen des Kindes, wird auf dessen Bedarf angerechnet |
| BAföG | Waisenrente ist Einkommen des Auszubildenden; Freibetrag 2026 rund 330 € im Monat – darüber Anrechnung |
| Witwenrente des Elternteils | unabhängig; jedes Kind mit Waisenrente erhöht den Freibetrag der Witwenrente um 238,11 € |
| Halbwaisenrente aus Unfallversicherung (Arbeitsunfall) | beide werden gezahlt, die Rentenversicherung rechnet die Unfallrente teilweise an |
Steuern und Krankenversicherung
Die Waisenrente ist mit dem Besteuerungsanteil des Rentenbeginns (2026: 84 %) steuerpflichtig – bei typischen Beträgen von 150 bis 300 € liegt sie weit unter dem Grundfreibetrag; Steuer fällt erst an, wenn das Kind daneben mehr als rund 10.000 € im Jahr verdient. Waisenrentner sind in der gesetzlichen Krankenversicherung beitragsfrei versichert, solange sie die Voraussetzungen der Familienversicherung erfüllen würden (bis 25 in Ausbildung) – seit 2017 zahlen sie keine Beiträge auf die Waisenrente. Wer privat krankenversichert ist, bleibt es.
Antrag
Bei minderjährigen Kindern stellt der überlebende Elternteil oder Vormund den Antrag bei der Deutschen Rentenversicherung – mit Sterbeurkunde, Geburtsurkunde, Versicherungsnummer des Verstorbenen, bei Kindern über 18 mit Ausbildungsnachweis. Rückwirkend wird bis zu zwölf Monate gezahlt; wer später beantragt, verliert die früheren Monate. Bei Tod durch Arbeitsunfall oder Berufskrankheit zusätzlich bei der Berufsgenossenschaft beantragen. Volljährige Waisen stellen den Antrag selbst – die Rente wird dann auf ihr Konto gezahlt, nicht auf das des Elternteils. Die häufigsten Fehler: Antrag erst nach Monaten, fehlende Nachweise bei Ausbildungswechsel, versäumte Mitteilung des Studienendes (Rückforderung). Weitere Leistungen für Familien nach einem Todesfall – Unterhaltsvorschuss, Kinderzuschlag, Wohngeld – sammelt der Bereich Familie & Elterngeld.