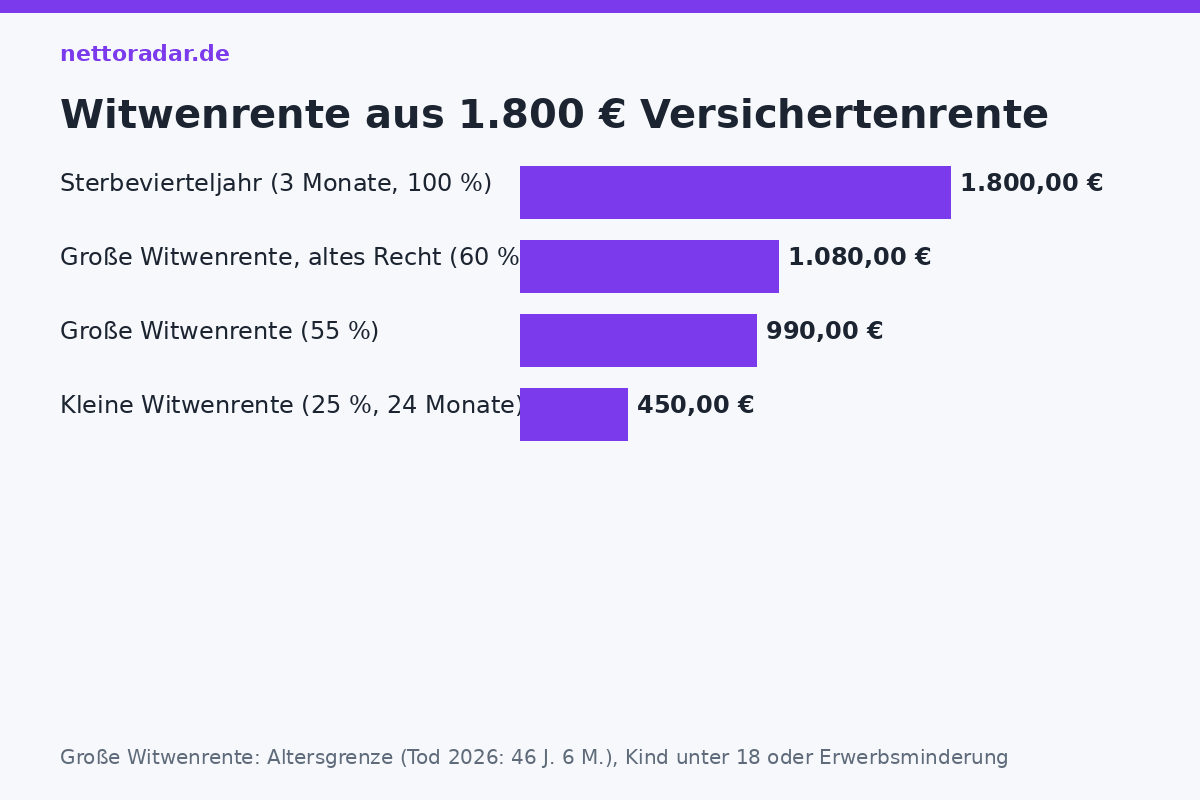
Die Witwen- oder Witwerrente ersetzt einen Teil der Rente, die der verstorbene Ehepartner bekam oder bekommen hätte – in der Regel 55 Prozent, nach altem Recht 60 Prozent. Ob und wie viel davon ankommt, hängt vom eigenen Einkommen ab: Seit dem 1. Juli 2026 bleiben 1.122,53 € netto im Monat anrechnungsfrei, je Kind 238,11 € mehr; von allem darüber werden 40 % abgezogen. Dieser Ratgeber erklärt große und kleine Witwenrente, das Sterbevierteljahr, die Einkommensanrechnung mit Rechenbeispielen, altes und neues Recht, Wiederheirat, Rentensplitting und den Antrag.
Voraussetzungen
- Der Verstorbene hat die allgemeine Wartezeit von fünf Jahren erfüllt (Beitrags- und Ersatzzeiten; bei Arbeitsunfall oder Tod kurz nach Ausbildung vorzeitig erfüllt) oder bezog bereits eine Rente.
- Die Ehe (oder eingetragene Lebenspartnerschaft) bestand beim Tod – und mindestens ein Jahr, sofern der Tod nicht durch Unfall oder eine erst nach der Heirat aufgetretene Krankheit eintrat („Versorgungsehe“-Vermutung, widerlegbar).
- Keine Wiederheirat des Hinterbliebenen. Geschiedene erhalten keine Witwenrente, ggf. Erziehungsrente.
Große und kleine Witwenrente
| Große Witwenrente | Kleine Witwenrente | |
|---|---|---|
| Voraussetzung | Hinterbliebener hat die Altersgrenze erreicht (Tod 2026: 46 Jahre und 6 Monate; ab 2029: 47), erzieht ein Kind unter 18 oder ist erwerbsgemindert | keine dieser Voraussetzungen |
| Höhe | 55 % der Rente des Verstorbenen (Rentenartfaktor 0,55); 60 % nach altem Recht | 25 % (Rentenartfaktor 0,25) |
| Dauer | lebenslang | 24 Monate nach dem Tod (neues Recht); unbefristet nach altem Recht |
| Kinderzuschlag | für jedes erzogene Kind (Kindererziehung im ersten Lebensjahr + Zuschlag je Monat) | ja |
Die Altersgrenze für die große Witwenrente steigt parallel zur Regelaltersgrenze: Todesfälle 2026 → 46 Jahre und 6 Monate, 2027 → 46/8, 2028 → 46/10, ab 2029 → 47 Jahre. Wer die kleine Witwenrente bezieht und später die Voraussetzungen der großen erfüllt (etwa das Alter erreicht), wechselt auf Antrag in die große. Grundlage ist die Rente des Verstorbenen mit dessen Zugangsfaktor: Bezog er bereits eine vorzeitige Rente mit Abschlag, bleibt dieser Abschlag; starb er vor der für ihn maßgeblichen Altersgrenze (stufenweise von 62 auf 65 angehoben), wird um 0,3 % je fehlendem Monat gekürzt, höchstens 10,8 %. Die Berechnungslogik der Ausgangsrente erklärt der Ratgeber Rente berechnen 2026.
„Witwen oder Witwer, die nicht wieder geheiratet haben, haben nach dem Tod des versicherten Ehegatten Anspruch auf kleine Witwenrente oder kleine Witwerrente, wenn der versicherte Ehegatte die allgemeine Wartezeit erfüllt hat. […] Anspruch auf große Witwenrente [besteht], wenn sie ein eigenes Kind oder ein Kind des versicherten Ehegatten […] erziehen, das 47. Lebensjahr vollendet haben oder erwerbsgemindert sind.“
§ 46 Abs. 1 und 2 SGB VI (verkürzt)
Das Sterbevierteljahr
In den ersten drei Kalendermonaten nach dem Todesmonat wird die Witwenrente in voller Höhe der Versichertenrente gezahlt (Rentenartfaktor 1,0) und ohne Einkommensanrechnung. Bezog der Verstorbene bereits Rente, zahlt die Rentenversicherung auf Antrag den Vorschuss über die Post (Renten Service) – drei Monatsrenten in einer Summe, binnen 30 Tagen nach dem Tod zu beantragen. Erst ab dem vierten Monat greifen die 55 % und die Anrechnung.
Einkommensanrechnung: Freibetrag 1.122,53 €
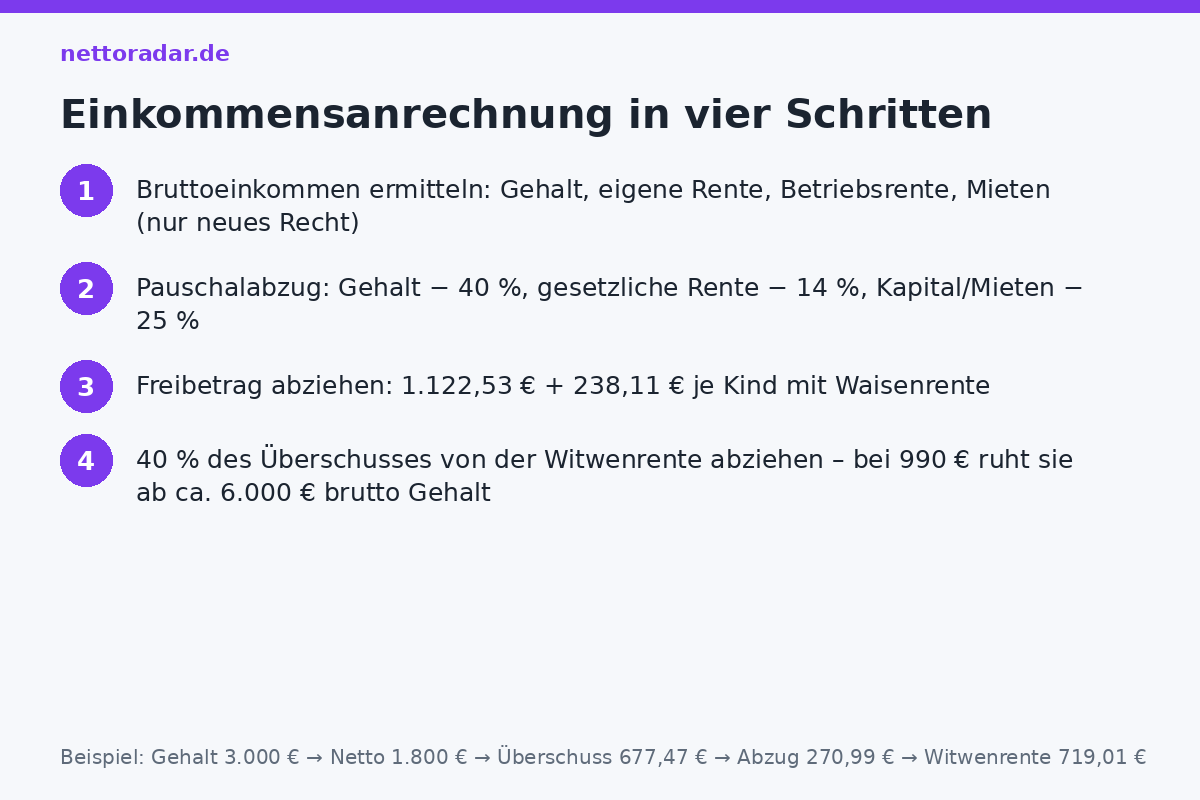
Eigenes Einkommen wird ab dem vierten Monat angerechnet – nicht brutto, sondern als pauschaliertes Netto: Arbeitsentgelt und Arbeitseinkommen minus 40 %; eigene gesetzliche Rente minus 14 %; Beamtenpensionen, Betriebs- und Privatrenten mit eigenen Pauschalsätzen zwischen rund 15 und 30 %; Kapitalerträge und Mieten (nur neues Recht) minus 25 % bzw. mit Werbungskostenabzug. Vom so ermittelten Netto bleibt der Freibetrag frei: 26,4 × Rentenwert = 1.122,53 € (seit Juli 2026), plus 5,6 × Rentenwert = 238,11 € für jedes Kind mit Anspruch auf Waisenrente. Vom Überschuss werden 40 % von der Witwenrente abgezogen.
| Beispiel (große Witwenrente 990 € aus 1.800 €) | Einkommen brutto | Netto (pauschal) | über Freibetrag | Abzug 40 % | Witwenrente |
|---|---|---|---|---|---|
| Eigene Rente 1.000 € | 1.000 € | 860 € | 0 € | 0 € | 990 € |
| Eigene Rente 1.500 € | 1.500 € | 1.290 € | 167,47 € | 66,99 € | 923,01 € |
| Gehalt 2.500 € | 2.500 € | 1.500 € | 377,47 € | 150,99 € | 839,01 € |
| Gehalt 4.000 € | 4.000 € | 2.400 € | 1.277,47 € | 510,99 € | 479,01 € |
| Gehalt 4.000 € mit 1 Kind | 4.000 € | 2.400 € | 1.039,36 € | 415,74 € | 574,26 € |
| Gehalt 6.500 € | 6.500 € | 3.900 € | 2.777,47 € | 1.110,99 € | 0 € (ruht) |
Die Witwenrente fällt auf null, wenn 40 % des Überschusses die Rente erreichen – bei 990 € Witwenrente ab etwa 3.600 € pauschalem Netto, also rund 6.000 € Bruttogehalt. Der Anspruch ruht dann nur; sinkt das Einkommen später (Rentenbeginn!), lebt die Zahlung wieder auf. Weitere durchgerechnete Fälle – Ehepaar mit zwei Renten, Minijob, Selbstständige, Abfindung – stehen im Beitrag Witwenrente und eigenes Einkommen. Das Gehaltsnetto selbst berechnet der Brutto-Netto-Rechner – für die Anrechnung zählt aber der Pauschalabzug, nicht das tatsächliche Netto.
Altes und neues Recht
Altes Recht gilt, wenn die Ehe vor dem 1. Januar 2002 geschlossen wurde und mindestens ein Partner vor dem 2. Januar 1962 geboren ist: 60 % statt 55 %, kleine Witwenrente unbefristet, kein Kinderzuschlag, und nur Erwerbseinkommen und Erwerbsersatzleistungen werden angerechnet – Mieten, Zinsen, Betriebsrenten und private Renten nicht. Neues Recht für alle anderen: 55 %, Kinderzuschlag, kleine Witwenrente 24 Monate, Anrechnung fast aller Einkünfte. Wer nach altem Recht Anspruch hat, kann alternativ das Rentensplitting wählen.
Wiederheirat und Abfindung
Mit einer neuen Ehe endet die Witwenrente. Als Ausgleich gibt es eine Abfindung: das 24-Fache der durchschnittlichen Witwenrente der letzten zwölf Monate (kleine Witwenrente: den Restbetrag bis zum Ablauf der 24 Monate). Wird die neue Ehe geschieden oder stirbt der neue Partner, lebt der Anspruch aus der ersten Ehe wieder auf – gekürzt um Ansprüche aus der zweiten Ehe. Eheähnliche Gemeinschaften ohne Trauschein lassen die Witwenrente unberührt – ein Grund, warum viele Paare im Ruhestand nicht heiraten.
Rentensplitting als Alternative
Ehepaare (Heirat ab 2002 oder beide nach 1961 geboren) können statt der Witwenrente das Rentensplitting wählen: Die in der Ehe erworbenen Entgeltpunkte beider Partner werden halbiert und geteilt – jeder bekommt eine eigene, unbefristete Rente ohne Einkommensanrechnung, auch bei Wiederheirat. Es lohnt sich, wenn der überlebende Partner deutlich mehr verdient hat als der verstorbene oder hohes eigenes Einkommen hat; die Entscheidung ist unwiderruflich und wird meist erst beim Tod des ersten Partners getroffen. Die Rentenversicherung berechnet beide Varianten auf Antrag.
Antrag und Steuern
Antrag bei der Deutschen Rentenversicherung mit Sterbeurkunde, Heiratsurkunde und Einkommensnachweisen – rückwirkend wird bis zu zwölf Monate gezahlt (§ 99 SGB VI), das Sterbevierteljahr jedoch nur bei Antrag innerhalb dieser Frist. Die Witwenrente ist wie die Altersrente steuerpflichtig mit dem Besteuerungsanteil des Rentenbeginns des Hinterbliebenen (2026: 84 %) und unterliegt der Kranken- und Pflegeversicherung, wenn keine eigene Pflichtversicherung besteht. Waisenrenten für Kinder werden zusätzlich gezahlt – ihre Regeln stehen im Beitrag Halbwaisenrente 2026. Hinterbliebene ohne ausreichende Rente können Grundsicherung im Alter oder Wohngeld beantragen; einen Überblick gibt der Bereich Sozialleistungen.