Selbstständige bekommen von der gesetzlichen Krankenkasse nur dann Krankengeld, wenn sie es ausdrücklich wählen. Mit dieser Wahlerklärung zahlen freiwillig Versicherte den allgemeinen Beitragssatz von 14,6 % statt des ermäßigten von 14,0 % und erhalten im Krankheitsfall ab dem 43. Tag Krankengeld: 70 % des Arbeitseinkommens, nach dem ihre Beiträge bemessen werden, 2026 höchstens 135,63 € pro Tag. Die ersten sechs Wochen bleiben ungedeckt. Diese Lücke schließen ein Wahltarif der Krankenkasse oder eine private Krankentagegeldversicherung. Für Künstler und Publizisten in der Künstlersozialkasse gilt der Krankengeldanspruch ab Tag 43 automatisch. Was die Varianten kosten und wann sie sich lohnen – Stand 2026.
Das Wichtigste in Kürze
- Ohne Wahlerklärung zahlen hauptberuflich Selbstständige 14,0 % plus Zusatzbeitrag und haben keinen Anspruch auf Krankengeld.
- Mit Wahlerklärung: 14,6 % plus Zusatzbeitrag, Krankengeld ab dem 43. Tag der Arbeitsunfähigkeit, 70 % des beitragspflichtigen Arbeitseinkommens, Bindung in der Regel drei Jahre.
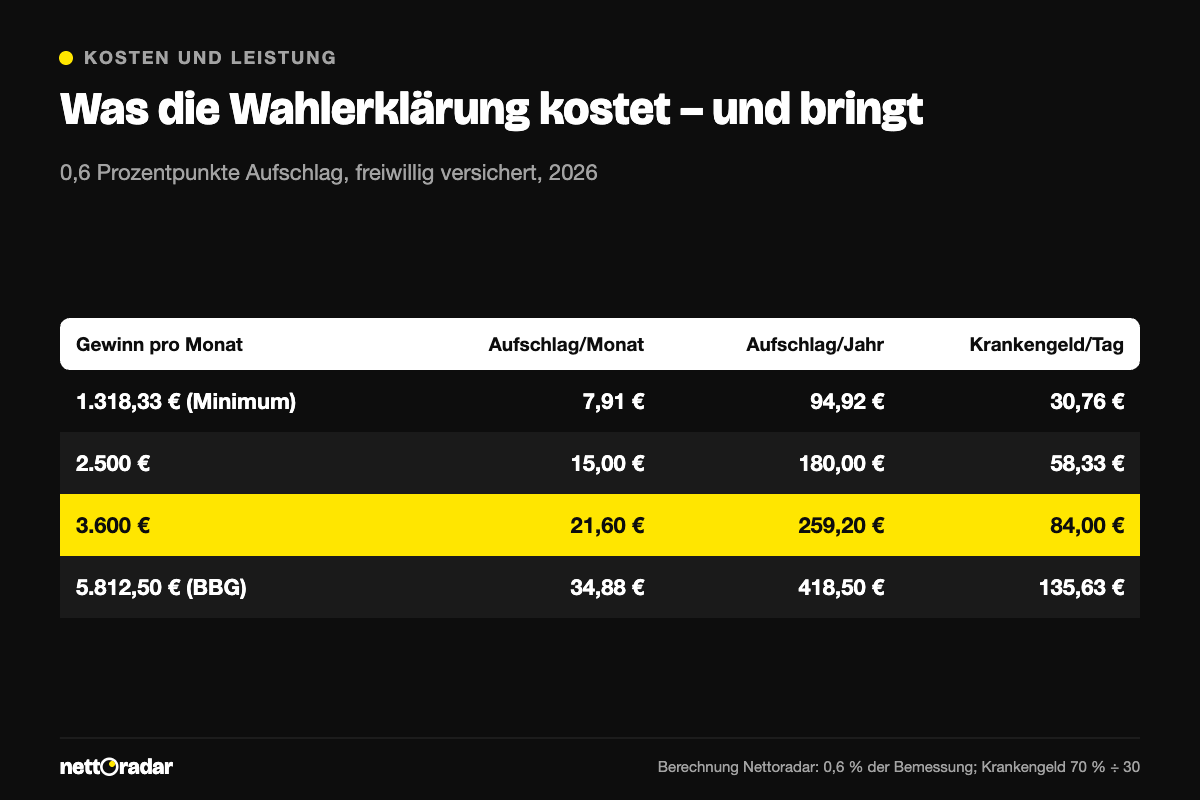
- Der Aufschlag beträgt 0,6 Prozentpunkte – je nach Einkommen 7,91 € bis 34,88 € im Monat.
- Für einen früheren Beginn bieten die Kassen Wahltarife nach § 53 Abs. 6 SGB V mit eigener Prämie und dreijähriger Mindestbindung an; alternativ gibt es private Krankentagegeldversicherungen.
- KSK-Versicherte haben Krankengeld ab dem 43. Tag ohne Wahlerklärung; Höchstbetrag für alle 2026: 135,63 € pro Tag.
Warum Selbstständige kein Krankengeld haben – außer sie wählen es
Angestellte bekommen sechs Wochen Lohnfortzahlung vom Arbeitgeber und danach automatisch Krankengeld. Selbstständige haben keinen Arbeitgeber, der einspringt, und die gesetzliche Krankenversicherung schließt sie beim Krankengeld zunächst aus: Hauptberuflich Selbstständige sind nach § 44 Abs. 2 SGB V ohne Anspruch versichert und zahlen dafür den ermäßigten Beitragssatz von 14,0 %. Wer krank wird, verliert also ab dem ersten Tag sein Einkommen und erhält von der Kasse nur die Behandlung.
Das ändert die Wahlerklärung. Sie geben gegenüber Ihrer Krankenkasse an, dass Ihre Mitgliedschaft den Krankengeldanspruch umfassen soll. Ab dann gilt der allgemeine Beitragssatz von 14,6 %, und der Anspruch entsteht ab der siebten Woche der Arbeitsunfähigkeit, also am 43. Tag. An die Wahl sind Sie in der Regel drei Jahre gebunden. Abgeben können Sie sie bei Beginn der freiwilligen Mitgliedschaft oder später mit Wirkung für die Zukunft. Wer schon krank ist, kann sich nicht mehr nachträglich absichern. Wie sich der Beitrag zusammensetzt und welche Einnahmen zählen, erklärt der Beitrag Freiwillig gesetzlich versichert 2026.
Höhe: 70 % des Arbeitseinkommens, ohne Netto-Grenze
Die Berechnung folgt derselben Vorschrift wie bei Angestellten:
„Das Krankengeld beträgt 70 vom Hundert des erzielten regelmäßigen Arbeitsentgelts und Arbeitseinkommens, soweit es der Beitragsberechnung unterliegt (Regelentgelt).“
§ 47 Abs. 1 Satz 1 SGB V
Für Selbstständige ist das Regelentgelt das Arbeitseinkommen, nach dem die Kasse zuletzt vor der Krankheit die Beiträge bemessen hat – also in der Regel der Gewinn aus dem letzten Steuerbescheid, geteilt durch zwölf. Mieten, Zinsen und andere Einnahmen erhöhen zwar den Beitrag, nicht aber das Krankengeld. Pro Kalendertag zahlt die Kasse 70 % eines Dreißigstels dieses Monatseinkommens. Die Grenze von 90 % des Nettos, die Angestellte kennen, gilt nur für Krankengeld aus Arbeitsentgelt und damit nicht für Selbstständige. Nach oben ist das Krankengeld durch die Beitragsbemessungsgrenze von 5.812,50 € im Monat gedeckelt: 2026 höchstens 135,63 € pro Tag. Steigt die Grenze 2027 wie vom Kabinett beschlossen auf 6.375 €, wären es rechnerisch 148,75 €.
Ein Haken für Gründer und Geringverdiener: Wer auf die Mindestbemessung von 1.318,33 € zahlt, bekommt auch nur Krankengeld aus diesem Betrag, also 30,76 € pro Tag. Ob vom Krankengeld noch Beiträge abgehen, hängt vom Status ab; Rentenbeiträge fallen nur an, wenn Sie rentenversicherungspflichtig sind, etwa über die Künstlersozialkasse. Krankengeld ist steuerfrei, unterliegt aber dem Progressionsvorbehalt – Details im Beitrag Krankengeld und Steuer. Wie lange gezahlt wird, gilt wie für alle: höchstens 78 Wochen in drei Jahren wegen derselben Krankheit. Die Grundlagen fasst der Ratgeber Krankengeld 2026 zusammen.
Wahltarif Krankengeld: früherer Beginn gegen Prämie
Sechs Wochen ohne Einkommen sind für viele Selbstständige das größere Risiko als eine Krankheit von mehreren Monaten. Deshalb müssen die Krankenkassen nach § 53 Abs. 6 SGB V Wahltarife anbieten, mit denen das Krankengeld früher beginnt. Verbreitet sind Tarife ab dem 15. oder 22. Tag; manche Kassen bieten auch andere Stufen oder einen höheren Tagessatz an. Die Prämie zahlen Sie zusätzlich zum Beitrag. Nach dem Gesetz darf sie nicht von Alter, Geschlecht oder Krankheitsrisiko abhängen, eine Gesundheitsprüfung gibt es nicht. Die Mindestbindung beträgt drei Jahre.
Weil jede Kasse ihre Tarife selbst gestaltet, lohnt der Vergleich: Achten Sie darauf, ab welchem Tag gezahlt wird, ob der Tarif die Wahlerklärung voraussetzt und wie hoch die Prämie bei Ihrem Einkommen ist. Kündigen können Sie den Tarif erst nach Ablauf der Bindung; ein Kassenwechsel ist in dieser Zeit meist ebenfalls ausgeschlossen.
Private Krankentagegeldversicherung
Die Alternative ist eine private Krankentagegeldversicherung, die gesetzlich Versicherte als Zusatzversicherung abschließen können. Sie zahlt einen vereinbarten festen Betrag pro Tag, beginnend nach einer selbst gewählten Karenzzeit – häufig ab dem 8., 15., 22., 29. oder 43. Tag. Damit lässt sich auch die Lücke bis zum gesetzlichen Krankengeld gezielt schließen, etwa mit einem Tarif vom 15. bis zum 42. Tag.
Anders als beim Wahltarif hängt der Beitrag von Alter, Beruf und Gesundheit ab, und es gibt eine Gesundheitsprüfung. Wer Vorerkrankungen hat, zahlt Zuschläge oder wird abgelehnt. Das Tagegeld darf das tatsächliche Nettoeinkommen in der Regel nicht übersteigen; wer zu hoch versichert, bekommt im Leistungsfall weniger. Prüfen Sie den Tagessatz deshalb regelmäßig, wenn Ihr Gewinn sinkt. Welche Versicherungen Selbstständige sonst brauchen, zeigt der Versicherungs-Check 2026.
| Absicherung | Beginn | Kosten | Bindung |
|---|---|---|---|
| Ohne Wahlerklärung (14,0 %) | kein Krankengeld | – | – |
| Wahlerklärung (14,6 %) | ab Tag 43 | 0,6 Prozentpunkte der Bemessung | in der Regel 3 Jahre |
| Wahltarif § 53 Abs. 6 SGB V | früher, z. B. ab Tag 15 oder 22 | Prämie, unabhängig von Alter und Gesundheit | mindestens 3 Jahre |
| Private Krankentagegeldversicherung | frei wählbar nach Karenzzeit | nach Alter, Beruf, Gesundheit | laut Vertrag |
| Künstlersozialkasse | ab Tag 43 automatisch | 14,6 %, Hälfte trägt die KSK | – |
Künstlersozialkasse: Krankengeld ab Tag 43 inklusive
Künstler und Publizisten, die über die Künstlersozialkasse versichert sind, brauchen keine Wahlerklärung. Sie zahlen den allgemeinen Beitragssatz, wobei die KSK wie ein Arbeitgeber die Hälfte trägt, und haben ab dem 43. Tag Anspruch auf Krankengeld. Bemessen wird es nach dem Arbeitseinkommen, das der KSK für die Beitragsberechnung gemeldet wurde. Wer sein voraussichtliches Einkommen zu niedrig schätzt, spart zwar Beitrag, bekommt aber im Krankheitsfall entsprechend weniger. Auch KSK-Versicherte können über einen Wahltarif einen früheren Beginn absichern.
Rechenbeispiel: Wahlerklärung bei 3.600 € Gewinn
Eine Grafikdesignerin ist freiwillig gesetzlich versichert, kinderlos, ihre Kasse erhebt 2,9 % Zusatzbeitrag. Ihr letzter Steuerbescheid weist 43.200 € Gewinn aus, die Kasse rechnet mit 3.600 € im Monat. Lohnt sich die Wahlerklärung?
- Ohne Krankengeld zahlt sie 16,9 % Kranken- und 4,2 % Pflegeversicherung: 608,40 € plus 151,20 €, zusammen 759,60 € im Monat.
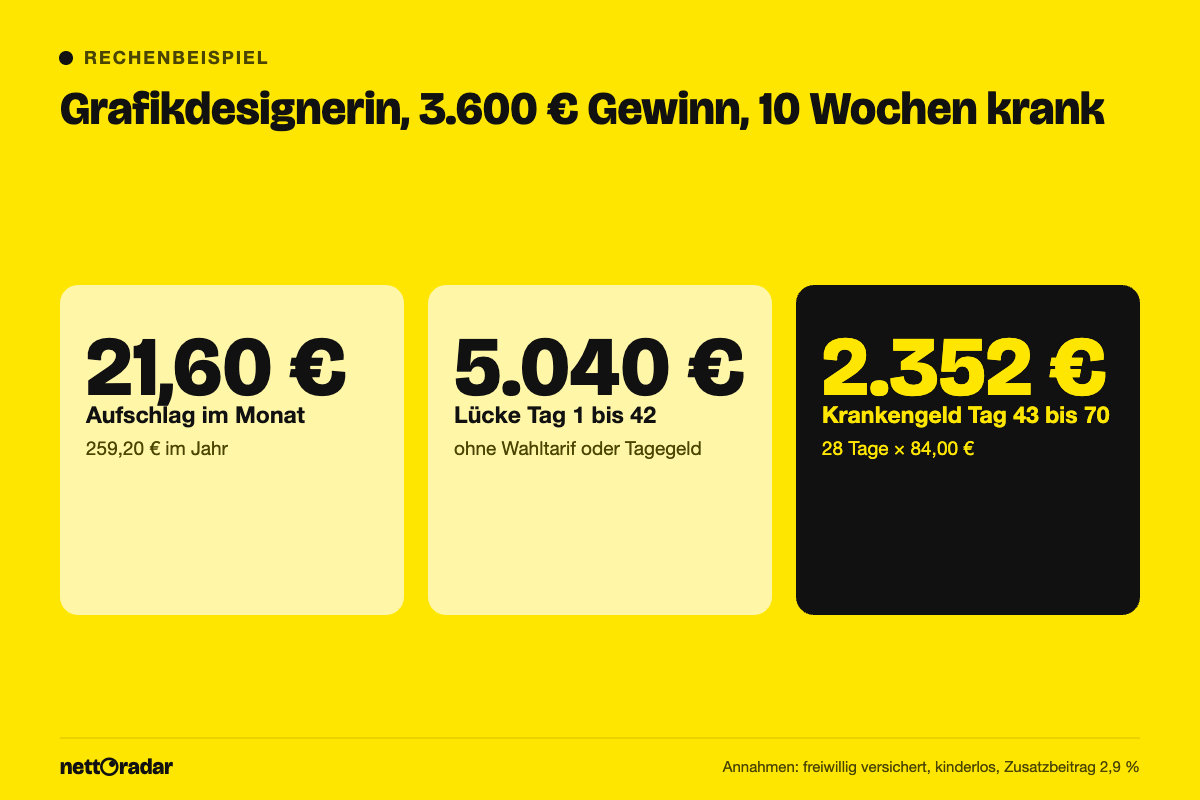
- Mit Wahlerklärung steigt der Krankenkassenbeitrag auf 17,5 % oder 630,00 €, der Gesamtbeitrag auf 781,20 €. Der Aufschlag beträgt 21,60 € im Monat, 259,20 € im Jahr und 777,60 € über die dreijährige Bindung.
- Das Krankengeld läge bei 3.600 € ÷ 30 × 70 % = 84,00 € pro Kalendertag. Schon gut drei Krankengeldtage holen den Jahresaufschlag wieder herein.
- Ist sie zehn Wochen arbeitsunfähig, bekommt sie für die Tage 43 bis 70 genau 28 × 84,00 € = 2.352 € Krankengeld. Für die ersten 42 Tage erhält sie nichts – rechnet man ihren Gewinn auf Tage um, fehlen ihr 5.040 €.
Die Wahlerklärung ist damit eine günstige Absicherung gegen lange Krankheit, nicht gegen kurze. Für die ersten sechs Wochen braucht die Designerin Rücklagen, einen Wahltarif oder ein privates Tagegeld ab dem 15. oder 22. Tag. Ein Tarif ab Tag 15 würde in ihrem Fall 28 weitere Tage abdecken. Wie das Krankengeld bei Angestellten mit gleichem Brutto aussähe, zeigt zum Vergleich der Krankengeld-Rechner.
Häufige Fragen
Kann ich die Wahlerklärung abgeben, wenn ich schon krank bin?
Für eine bereits bestehende Arbeitsunfähigkeit bringt sie nichts. Der Anspruch gilt erst für Krankheiten, die nach dem Wirksamwerden der Erklärung beginnen.
Lohnt sich die Wahlerklärung bei der Mindestbemessung?
Der Aufschlag beträgt nur 7,91 € im Monat, das Krankengeld aber auch nur 30,76 € pro Tag. Als Notgroschen für lange Krankheiten ist das oft sinnvoll, ersetzt aber kein Einkommen.
Gibt es Krankengeld auch für nebenberuflich Selbstständige?
Wer angestellt und pflichtversichert ist, bekommt Krankengeld aus dem Gehalt. Für den Gewinn aus der Nebentätigkeit gibt es kein zusätzliches Krankengeld.