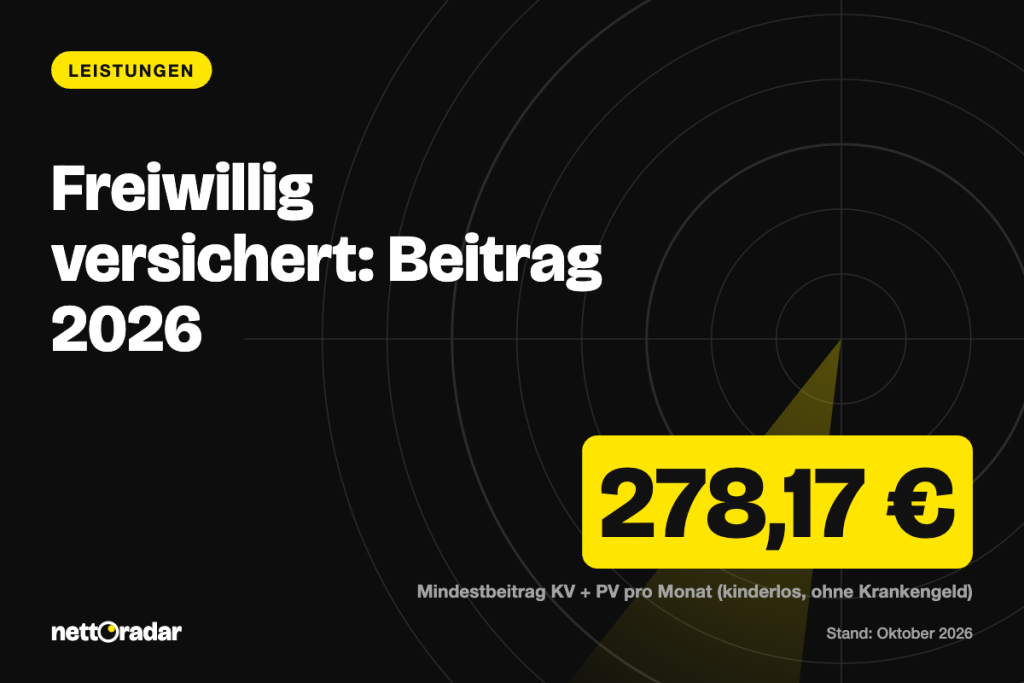
Wer freiwillig gesetzlich versichert ist, zahlt 2026 mindestens 278,17 € im Monat für Kranken- und Pflegeversicherung (kinderlos, ohne Krankengeldanspruch, durchschnittlicher Zusatzbeitrag 2,9 %) – auch bei geringeren Einnahmen. Nach oben ist der Beitrag bei 1.226,44 € gedeckelt, weil höchstens 5.812,50 € im Monat zählen. Dazwischen rechnet die Kasse alle Einnahmen zusammen: Gehalt oder Gewinn, aber auch Mieten, Zinsen, Unterhalt und Renten. Wie freiwillige Versicherung, Familienversicherung und Arbeitslosengeld zusammenhängen, erklärt unser Überblick Krankenversicherung ohne Job 2026.
Das Wichtigste in Kürze
- Mindestbemessungsgrundlage 2026: 1.318,33 € im Monat (ein Drittel der Bezugsgröße von 3.955 €) – auch bei null Einkommen.
- Höchstens zählen 5.812,50 € im Monat (Beitragsbemessungsgrenze). Jeder Euro darüber bleibt beitragsfrei.
- Beitragssatz: 14,0 % ohne, 14,6 % mit Krankengeldanspruch, jeweils plus Zusatzbeitrag (amtlicher Durchschnitt 2,9 %, tatsächlich erhoben im Schnitt rund 3,13 %). Pflegeversicherung 3,6 %, kinderlos 4,2 %.
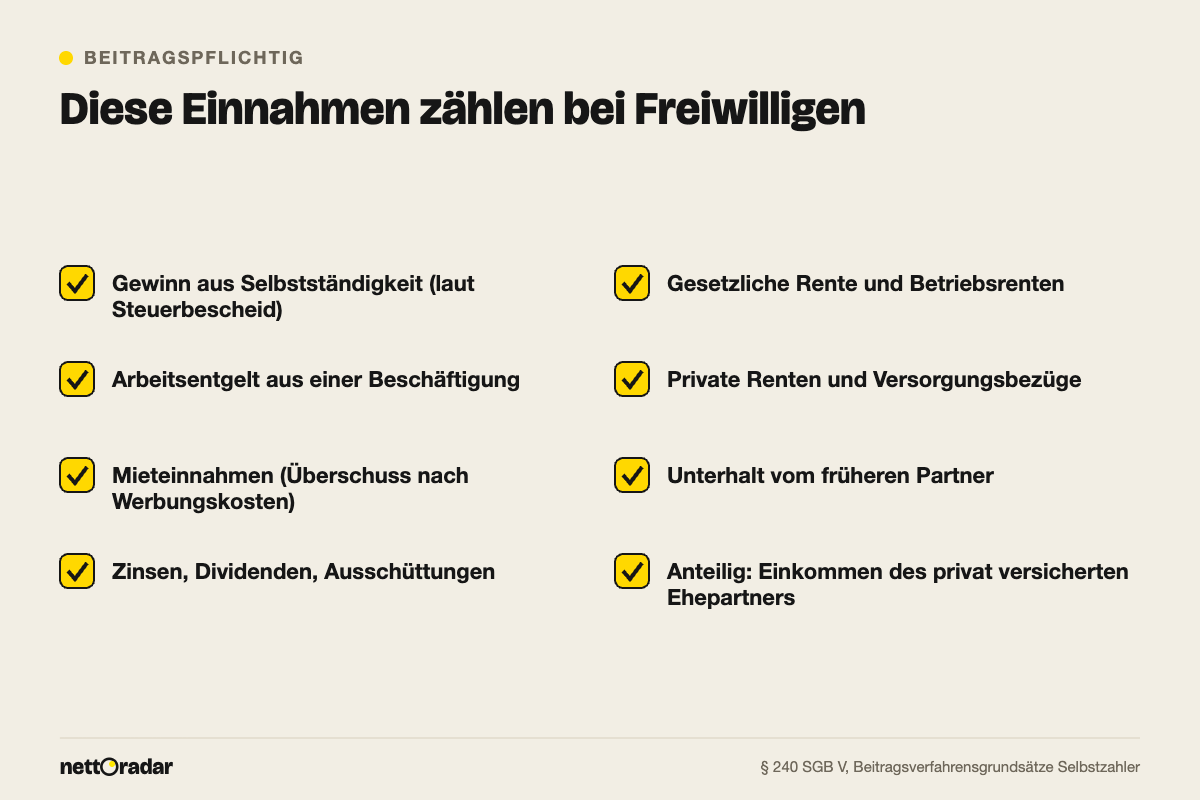
- Beitragspflichtig sind Arbeitseinkommen, Mieten, Kapitalerträge, Unterhalt, Renten und Versorgungsbezüge.
- Selbstständige zahlen vorläufig nach dem letzten Steuerbescheid; später rechnet die Kasse endgültig ab – mit Nachzahlung oder Erstattung.
Mindestbeitrag 2026: Warum mindestens 1.318,33 € zählen
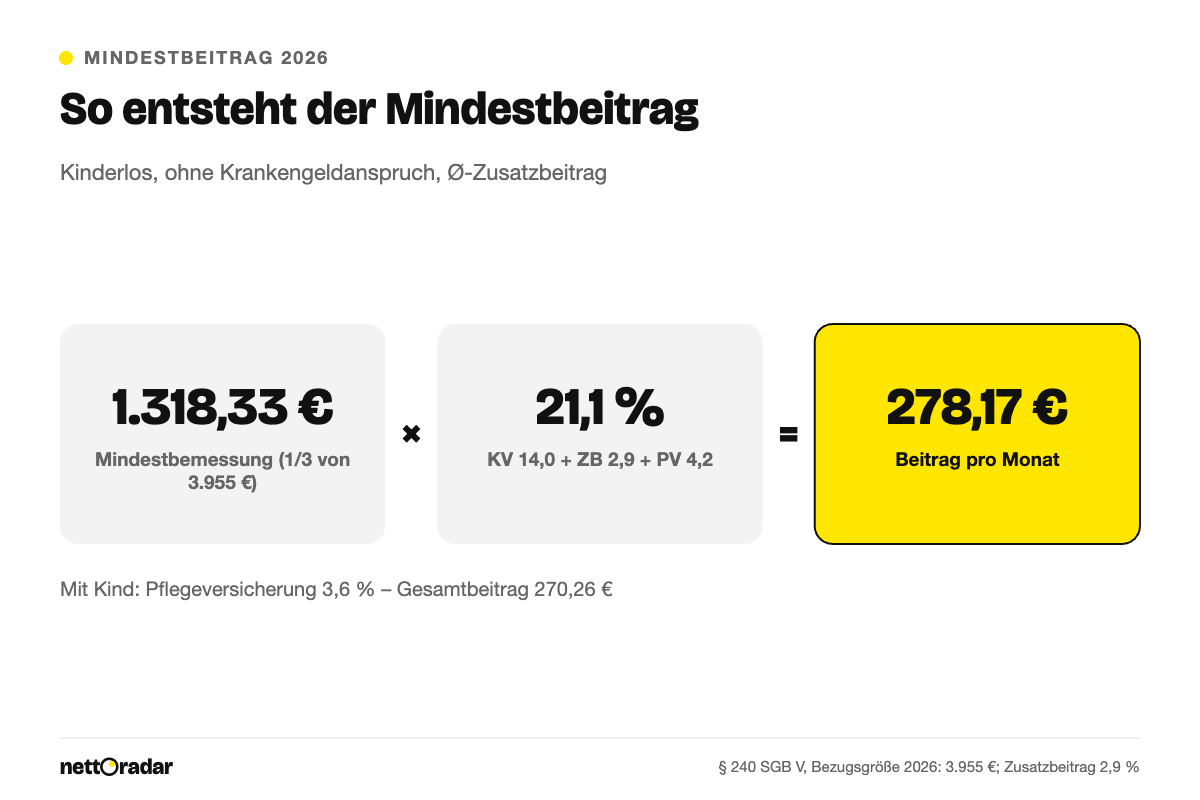
Die gesetzliche Krankenversicherung unterstellt jedem freiwilligen Mitglied ein Mindesteinkommen: je Kalendertag ein Neunzigstel der monatlichen Bezugsgröße, auf den Monat gerechnet ein Drittel von 3.955 € = 1.318,33 €. Seit 2019 gilt diese Untergrenze auch für hauptberuflich Selbstständige; die früher deutlich höhere Sonderregel für Gründer ist entfallen.
Wer weniger einnimmt – etwa nach dem Ende der studentischen Versicherung oder als Selbstständiger in einem schwachen Jahr –, zahlt trotzdem auf 1.318,33 €. Ohne Krankengeldanspruch und kinderlos sind das 222,80 € Krankenversicherung (14,0 % plus 2,9 % = 16,9 %) und 55,37 € Pflegeversicherung (4,2 %), zusammen 278,17 €. Mit Kind sinkt der Pflegebeitrag auf 3,6 % oder 47,46 €, der Gesamtbeitrag auf 270,26 €. Ab dem zweiten Kind unter 25 Jahren gibt es weitere Abschläge.
Prüfen Sie deshalb vorher, ob die beitragsfreie Familienversicherung über Ehepartner oder Eltern möglich ist. Sie setzt 2026 ein Gesamteinkommen von höchstens 565 € im Monat voraus, bei Minijobs 603 €; Details im Beitrag zur Einkommensgrenze der Familienversicherung. Wer hilfebedürftig ist, sollte den Anspruch auf Grundsicherungsgeld prüfen: Leistungsbeziehende sind pflichtversichert, die Beiträge trägt das Jobcenter.
Höchstbeitrag: Ab 5.812,50 € Einnahmen ist Schluss
Die Beitragsbemessungsgrenze liegt 2026 bei 5.812,50 € im Monat oder 69.750 € im Jahr. Wer mehr einnimmt – gleich aus welcher Quelle –, zahlt den Höchstbeitrag; zusätzliche Mieten oder Dividenden kosten dann nichts mehr. Ohne Krankengeld und kinderlos sind das 982,31 € plus 244,13 €, zusammen 1.226,44 € im Monat. Verlangt Ihre Kasse mehr als 2,9 % Zusatzbeitrag, macht jeder Zehntelprozentpunkt beim Höchstbeitrag 5,81 € im Monat aus. Wie weit die Kassen auseinanderliegen, zeigt unser Überblick zum Zusatzbeitrag der Krankenkassen.
| Fall (2026, Zusatzbeitrag 2,9 %) | Krankenversicherung | Pflegeversicherung | Gesamt pro Monat |
|---|---|---|---|
| Mindestbeitrag, ohne Krankengeld, kinderlos | 222,80 € | 55,37 € | 278,17 € |
| Mindestbeitrag, ohne Krankengeld, mit Kind | 222,80 € | 47,46 € | 270,26 € |
| Mindestbeitrag, mit Krankengeld, kinderlos | 230,71 € | 55,37 € | 286,08 € |
| Höchstbeitrag, ohne Krankengeld, kinderlos | 982,31 € | 244,13 € | 1.226,44 € |
| Höchstbeitrag, ohne Krankengeld, mit Kind | 982,31 € | 209,25 € | 1.191,56 € |
| Höchstbeitrag, mit Krankengeld, kinderlos | 1.017,19 € | 244,13 € | 1.261,32 € |
Freiwillig versicherte Angestellte über der Versicherungspflichtgrenze von 77.400 € zahlen ebenfalls den Höchstbeitrag, allerdings mit Krankengeldanspruch – und der Arbeitgeber übernimmt die Hälfte.
Welche Einnahmen zählen: Mieten, Kapitalerträge, Unterhalt, Renten
Bei Pflichtversicherten zählt im Wesentlichen das Arbeitsentgelt. Bei freiwilligen Mitgliedern ist der Maßstab breiter: Die Kasse schaut auf alles, was zum Lebensunterhalt zur Verfügung steht. Grundlage ist § 240 SGB V, die Einzelheiten regeln die Beitragsverfahrensgrundsätze Selbstzahler des GKV-Spitzenverbands.
„Dabei ist sicherzustellen, daß die Beitragsbelastung die gesamte wirtschaftliche Leistungsfähigkeit des freiwilligen Mitglieds berücksichtigt.“
§ 240 Abs. 1 Satz 2 SGB V
Einmal im Jahr verschickt die Kasse einen Einkommensfragebogen. Wer keine Nachweise einreicht, wird nach der Beitragsbemessungsgrenze eingestuft und zahlt den Höchstbeitrag.
Mieteinnahmen
Aus Vermietung zählt nicht die Bruttomiete, sondern der Überschuss nach Werbungskosten – Miete minus Schuldzinsen, Abschreibung, Erhaltungsaufwand und nicht umgelegte Nebenkosten. Maßgeblich ist der Betrag aus dem Einkommensteuerbescheid, geteilt durch zwölf. Ein Vermietungsverlust wird in der Regel nicht mit anderen Einnahmen verrechnet; er senkt also nicht den Beitrag auf Gewinn oder Rente.
Kapitalerträge
Zinsen, Dividenden und Ausschüttungen sind beitragspflichtig, auch wenn die Bank schon Abgeltungsteuer einbehalten hat. Die Kassen verlangen dafür meist die Jahressteuerbescheinigung. Der Sparer-Pauschbetrag von 1.000 € ist kein Freibetrag der Krankenversicherung. Bei 10.000 € Tagesgeld zu 2,5 % kommen 20,83 € im Monat hinzu, kinderlos ohne Krankengeld rund 4,40 € Beitrag. Aktuelle Konditionen im Ratgeber zu Tagesgeld, Festgeld und Abgeltungsteuer.
Renten und Unterhalt
Rentner ohne ausreichende Vorversicherungszeit für die Krankenversicherung der Rentner sind freiwillig versichert. Bei ihnen zählen neben der gesetzlichen Rente auch Betriebs- und Privatrenten sowie Mieten und Zinsen – bei pflichtversicherten Rentnern bleiben Miet- und Kapitalerträge dagegen beitragsfrei. Wie Betriebsrenten dort behandelt werden, erklärt der Beitrag zur Betriebsrente und Krankenkasse. Beitragspflichtig ist außerdem Unterhalt vom früheren Ehepartner.
Einkommen des privat versicherten Ehepartners
Ist der Ehe- oder Lebenspartner privat versichert und hat das freiwillige Mitglied selbst wenig Einnahmen, rechnet die Kasse in vielen Fällen einen Teil des Partnereinkommens an. Vereinfacht wird die Hälfte der gemeinsamen Einnahmen angesetzt, höchstens die halbe Beitragsbemessungsgrenze (2026: 2.906,25 €), vermindert um Beträge für gemeinsame Kinder. Ein gesetzlich versicherter Partner bleibt außen vor. Lassen Sie sich die Einstufung schriftlich aufschlüsseln.
Selbstständige: vorläufiger Beitrag und Nachberechnung
Hauptberuflich Selbstständige kennen ihr Jahreseinkommen erst im Nachhinein. Die Kasse setzt den Beitrag deshalb vorläufig fest – auf Basis des zuletzt erlassenen Steuerbescheids, Gewinn geteilt durch zwölf. Liegt der Bescheid für das Beitragsjahr vor, berechnet sie rückwirkend endgültig: War der Gewinn höher, fordert sie nach, war er niedriger, erstattet sie – nie unter den Mindestbeitrag. Reichen Sie den Bescheid trotz Aufforderung nicht innerhalb von drei Jahren nach Ablauf des Jahres ein, wird der Höchstbeitrag endgültig festgesetzt.
Gründer ohne Steuerbescheid geben ihren voraussichtlichen Gewinn an. Bricht der Gewinn ein, können Sie mit aktuellen Unterlagen eine Herabsetzung beantragen. Faustregel für Rücklagen: Unter der Beitragsbemessungsgrenze kostet jeder zusätzliche Jahresgewinn von 1.000 € kinderlos ohne Krankengeld 211 € Beitrag.
14,0 oder 14,6 Prozent: Lohnt sich der Krankengeldanspruch?
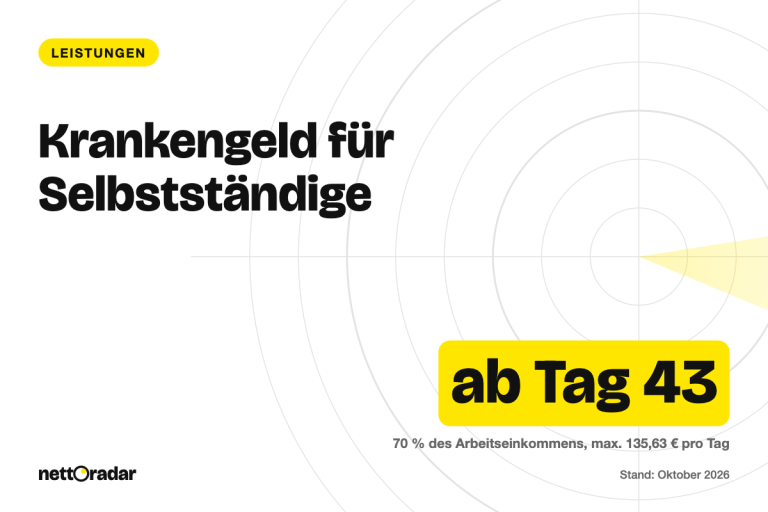
Selbstständige zahlen standardmäßig 14,0 % ohne Krankengeld. Mit einer Wahlerklärung sichern sie Krankengeld ab dem 43. Tag der Arbeitsunfähigkeit und zahlen 14,6 %; an die Wahl sind sie in der Regel drei Jahre gebunden. Die 0,6 Prozentpunkte kosten beim Mindestbeitrag 7,91 €, bei 2.800 € Einnahmen 16,80 € und beim Höchstbeitrag 34,88 € im Monat. Das Krankengeld beträgt 70 % des zuletzt beitragspflichtigen Arbeitseinkommens, höchstens 135,63 € pro Tag – bei 2.400 € Monatsgewinn 56 € pro Kalendertag. Mieten und Zinsen erhöhen den Beitrag, nicht aber das Krankengeld. Wie das Krankengeld berechnet wird, zeigt der Ratgeber Krankengeld 2026.
Rechenbeispiel: Freiberufler mit Mietwohnung und Zinsen
Ein kinderloser Grafiker ist freiwillig versichert, ohne Krankengeldanspruch. Sein letzter Steuerbescheid weist 28.800 € Gewinn aus, also 2.400 € im Monat. Dazu kommen 300 € Mietüberschuss und 100 € Zinsen und Dividenden im Monat. Beitragspflichtig sind 2.800 €.
- Krankenversicherung: 2.800 € × 16,9 % = 473,20 €
- Pflegeversicherung: 2.800 € × 4,2 % = 117,60 €
- Gesamtbeitrag: 590,80 € im Monat oder 7.089,60 € im Jahr
Ohne Miete und Zinsen läge der Beitrag bei 506,40 €; die Nebeneinnahmen kosten ihn 84,40 € im Monat. Mit Krankengeldanspruch wären es 607,60 €. Weist der spätere Steuerbescheid für 2026 einen Gewinn von 34.800 € aus (2.900 € im Monat), steigt der endgültige Beitrag auf 696,30 €. Die Kasse fordert dann 105,50 € pro Monat nach, für das Jahr 1.266 €.
Ausblick 2027: Was die Entwürfe bedeuten
Das Kabinett hat am 7. Oktober 2026 die Rechengrößen für 2027 beschlossen, der Bundesrat muss noch zustimmen. Die Bezugsgröße soll auf 4.130 € steigen, die Mindestbemessung auf 1.376,67 €, die Beitragsbemessungsgrenze inklusive Sonderanhebung auf 6.375 €. Zudem soll der Kinderlosenzuschlag in der Pflege von 0,6 auf 0,9 % steigen (Gesetzentwurf). Bei unverändert 2,9 % Zusatzbeitrag stiege der Mindestbeitrag kinderlos ohne Krankengeld auf 294,61 €, der Höchstbeitrag auf 1.364,26 € – Rechenwerte auf Basis der Entwürfe.
Häufige Fragen
Muss ich Kapitalerträge melden, auf die schon Abgeltungsteuer gezahlt wurde?
Ja. Die Abgeltungsteuer betrifft nur die Steuer. Für die Krankenversicherung sind Zinsen und Dividenden freiwilliger Mitglieder trotzdem beitragspflichtig.
Geht es für Selbstständige günstiger als zum Mindestbeitrag?
In der gesetzlichen Krankenversicherung nicht. Hauptberuflich Selbstständige sind zudem von der Familienversicherung ausgeschlossen, auch bei sehr geringem Gewinn.
Bekomme ich zu viel gezahlte Beiträge zurück?
Ja. Weist der Steuerbescheid für das Beitragsjahr einen niedrigeren Gewinn aus, erstattet die Kasse die Differenz – bis hinunter zum Mindestbeitrag.