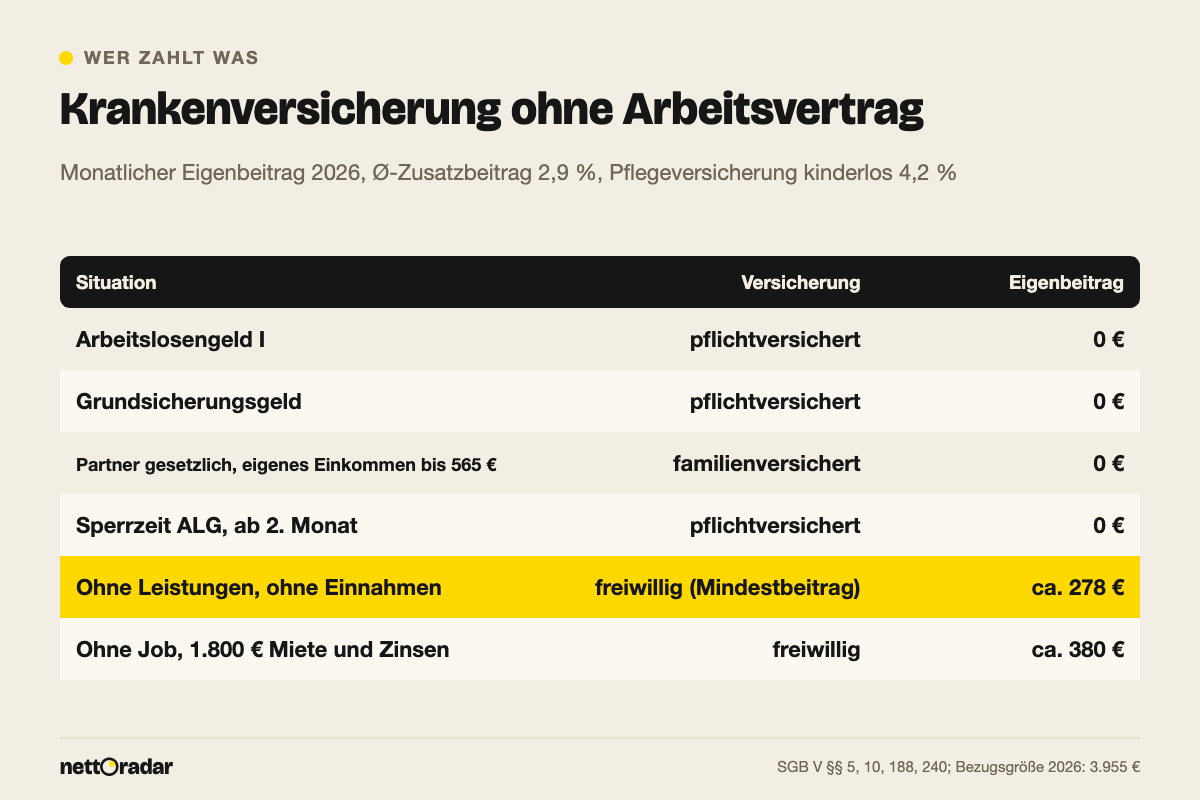
Wer seinen Job verliert oder kündigt, verliert in Deutschland nicht den Krankenversicherungsschutz – nur die Frage, wer den Beitrag bezahlt, stellt sich neu. In den meisten Fällen kostet die Krankenversicherung ohne Job gar nichts: Beziehen Sie Arbeitslosengeld I oder Grundsicherungsgeld, übernehmen Arbeitsagentur oder Jobcenter die Beiträge. Ist der Ehepartner gesetzlich versichert und liegt Ihr eigenes Einkommen 2026 bei höchstens 565 € im Monat, sind Sie kostenlos familienversichert. Nur wer weder Leistungen bezieht noch in die Familienversicherung kann, muss sich freiwillig versichern – dann werden mindestens rund 278 € im Monat fällig. Der Überblick zeigt alle Wege, die Fallstricke und eine Rechnung für typische Situationen.
Das Wichtigste in Kürze
- In Deutschland gilt eine allgemeine Versicherungspflicht. Endet die Pflichtversicherung über den Job, geht es automatisch als freiwillige Mitgliedschaft weiter.
- Arbeitslosengeld I und Grundsicherungsgeld (bis Juni 2026: Bürgergeld) machen versicherungspflichtig – die Beiträge zahlt die Behörde.
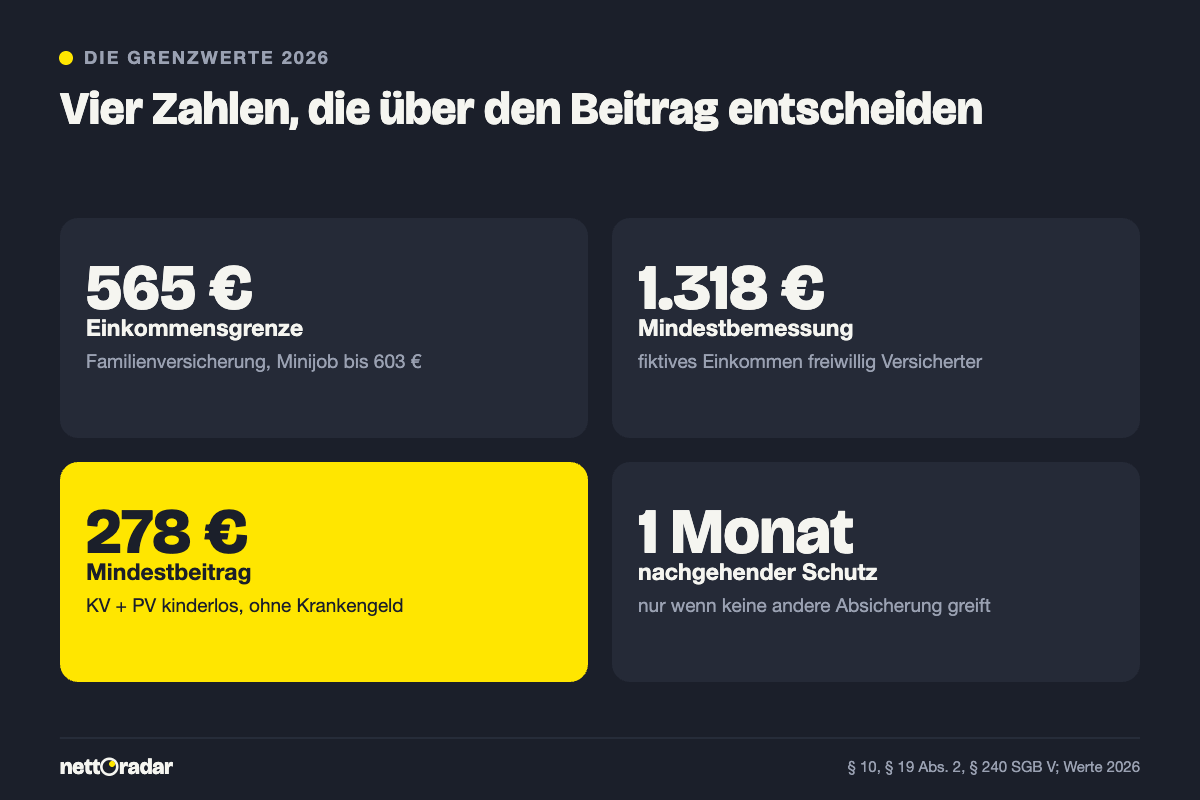
- Familienversicherung über Ehepartner oder Eltern: Gesamteinkommen bis 565 € im Monat, bei Minijobs bis 603 €.
- Freiwillig Versicherte zahlen auf alle Einnahmen Beiträge, mindestens aber auf ein fiktives Einkommen von 1.318,33 € im Monat.
- Gefährlich sind Lücken: bei einer Abfindung, die das Arbeitslosengeld ruhen lässt, oder wenn der Leistungsantrag zu spät gestellt wird.
Weg 1: Krankenversichert über Arbeitslosengeld oder Grundsicherungsgeld
Wer Arbeitslosengeld I bezieht, ist nach § 5 Abs. 1 Nr. 2 SGB V pflichtversichert. Die Arbeitsagentur meldet Sie bei Ihrer bisherigen Krankenkasse an und überweist Kranken- und Pflegebeiträge; von Ihrem Arbeitslosengeld wird nichts abgezogen. Werden Sie während des Bezugs krank, zahlt die Agentur bis zu sechs Wochen weiter, danach gibt es Krankengeld in Höhe des Arbeitslosengeldes. Wie hoch Ihr Arbeitslosengeld ausfällt, zeigt der Beitrag Arbeitslosengeld I 2026.
Dasselbe gilt für das Grundsicherungsgeld, das am 1. Juli 2026 das Bürgergeld abgelöst hat: Leistungsberechtigte sind über das Jobcenter versichert. Ob ein Anspruch besteht, lässt sich mit dem Grundsicherungsgeld-Rechner überschlagen; die Regelsätze und Freibeträge erklärt der Beitrag Grundsicherungsgeld 2026.
Auch die Sperrzeit nach einer Eigenkündigung reißt keine Lücke: Im ersten Monat greift der nachgehende Anspruch der bisherigen Kasse, ab dem zweiten Monat zahlt die Arbeitsagentur die Beiträge, obwohl das Arbeitslosengeld ruht.
Weg 2: Kostenlos in der Familienversicherung
Ehepartner, eingetragene Lebenspartner und Kinder eines gesetzlich versicherten Mitglieds können beitragsfrei mitversichert werden. Voraussetzung ist, dass das eigene Gesamteinkommen regelmäßig höchstens ein Siebtel der monatlichen Bezugsgröße beträgt. 2026 sind das 565 € im Monat; wer einen Minijob hat, darf bis 603 € verdienen. Zum Gesamteinkommen zählen auch Mieteinnahmen, Kapitalerträge über dem Sparer-Pauschbetrag und Renten. Nicht verheiratete Paare haben keinen Zugang – hier bleibt nur die freiwillige Versicherung.
Kinder sind bis 18 familienversichert, bis 23, wenn sie nicht erwerbstätig sind, und bis 25 während Schule, Ausbildung oder Studium. Wer genau unter die Grenze fällt und was bei Studierenden und Minijobbern gilt, erklärt der Beitrag Familienversicherung 2026: Einkommensgrenze 565 €.
Weg 3: Freiwillig gesetzlich versichert
Greifen weder Leistungen noch Familienversicherung, müssen Sie selbst nichts beantragen – die Krankenkasse führt die Versicherung automatisch fort. Das regelt die sogenannte obligatorische Anschlussversicherung:
„Für Personen, deren Versicherungspflicht oder Familienversicherung endet, setzt sich die Versicherung mit dem Tag nach dem Ausscheiden aus der Versicherungspflicht oder mit dem Tag nach dem Ende der Familienversicherung als freiwillige Mitgliedschaft fort, es sei denn, das Mitglied erklärt innerhalb von zwei Wochen nach Hinweis der Krankenkasse über die Austrittsmöglichkeiten seinen Austritt.“
§ 188 Abs. 4 Satz 1 SGB V
Die Kasse schickt einen Fragebogen zu allen Einnahmen. Beitragspflichtig sind neben einem eventuellen Arbeitseinkommen auch Mieten, Zinsen, Dividenden, Unterhalt und Renten. Wer nichts oder wenig einnimmt, zahlt trotzdem den Mindestbeitrag, weil ein Einkommen von mindestens 1.318,33 € im Monat unterstellt wird – einem Drittel der Bezugsgröße. Ohne Anspruch auf Krankengeld gilt der ermäßigte Satz von 14,0 Prozent zuzüglich Zusatzbeitrag, dazu kommt die Pflegeversicherung mit 3,6 Prozent oder 4,2 Prozent für Kinderlose.
Wichtig: Wer den Fragebogen nicht zurückschickt, wird zum Höchstbeitrag eingestuft. Und wer verheiratet ist, dessen Partner privat versichert ist, muss damit rechnen, dass ein Teil des Partnereinkommens bei der Beitragsbemessung berücksichtigt wird. Alle Einzelheiten zu Mindest- und Höchstbeitrag stehen im Beitrag Freiwillig gesetzlich versichert 2026.
Rechenbeispiel: Was die freiwillige Versicherung kostet
| Fall | Bemessung | KV (14,0 % + 2,9 %) | PV | Monatsbeitrag |
|---|---|---|---|---|
| Keine Einnahmen, kinderlos | 1.318,33 € | 222,80 € | 55,37 € (4,2 %) | 278,17 € |
| Keine Einnahmen, mit Kind | 1.318,33 € | 222,80 € | 47,46 € (3,6 %) | 270,26 € |
| 1.500 € Miete + 300 € Zinsen, kinderlos | 1.800,00 € | 304,20 € | 75,60 € (4,2 %) | 379,80 € |
| Einnahmen über 5.812,50 €, kinderlos | 5.812,50 € | 982,31 € | 244,13 € (4,2 %) | 1.226,44 € |
Die Rechnung nutzt den durchschnittlichen Zusatzbeitrag von 2,9 Prozent. Viele Kassen verlangen 2026 mehr, im Schnitt tatsächlich etwas über 3,1 Prozent. Bei einem Zusatzbeitrag von 3,5 Prozent steigt der Mindestbeitrag um knapp 8 € im Monat. Ein Kassenwechsel kann sich also lohnen.
Die typischen Lücken – und wie Sie sie vermeiden
- Abfindung und Ruhenszeit: Wurde die Kündigungsfrist verkürzt und gibt es eine Abfindung, ruht das Arbeitslosengeld nach § 158 SGB III. In dieser Zeit zahlt die Agentur keine Beiträge. Nach dem einen Monat nachgehendem Anspruch läuft die freiwillige Versicherung – auf eigene Kosten.
- Zu später Antrag: Arbeitslosengeld gibt es frühestens ab dem Tag der Arbeitslosmeldung. Wer sich erst Wochen später meldet, ist bis dahin freiwillig versichert und zahlt selbst.
- Kein Anspruch wegen Vermögen: Seit Juli 2026 wird beim Grundsicherungsgeld Vermögen ab dem ersten Tag geprüft. Wer wegen Ersparnissen keinen Anspruch hat, zahlt den Beitrag selbst.
- Austritt ohne Nachweis: Ein Austritt aus der Anschlussversicherung ist nur möglich, wenn Sie eine andere Absicherung nachweisen, etwa eine Familienversicherung oder eine private Versicherung.
Beitragsschulden entstehen schnell, wenn Post der Krankenkasse liegen bleibt: Für rückständige Beiträge berechnen die Kassen Säumniszuschläge von 1 Prozent je angefangenem Monat. Wer den Beitrag nicht zahlen kann, sollte früh mit der Kasse sprechen und prüfen, ob ein Anspruch auf Grundsicherungsgeld besteht – dann übernimmt das Jobcenter die Versicherung.
Häufige Fragen
Wie lange bin ich nach dem letzten Arbeitstag noch versichert?
Die Pflichtmitgliedschaft endet mit dem letzten Tag des Arbeitsverhältnisses. Schließt keine andere Versicherung an, besteht ein nachgehender Leistungsanspruch für einen Monat, danach läuft die freiwillige Versicherung. In der Praxis gibt es also keine Lücke, aber unter Umständen eine Beitragsforderung.
Kann ich mich als Arbeitsloser privat versichern?
Nur wer zuletzt privat versichert war oder versicherungsfrei ist, kann dorthin zurück. Wer Arbeitslosengeld bezieht, wird grundsätzlich gesetzlich pflichtversichert; Ausnahmen gibt es für langjährig Privatversicherte, die sich befreien lassen.
Zählt das Einkommen meines Partners beim Grundsicherungsgeld?
Ja, in einer Bedarfsgemeinschaft wird das Einkommen des Partners angerechnet. Liegt es hoch genug, entfällt der Anspruch – und damit die Versicherung über das Jobcenter. Dann ist meist die Familienversicherung über den Partner der günstigste Weg.
Was ist mit der Pflegeversicherung?
Sie folgt immer der Krankenversicherung. Wer über Arbeitsagentur, Jobcenter oder Familie krankenversichert ist, ist automatisch auch pflegeversichert.