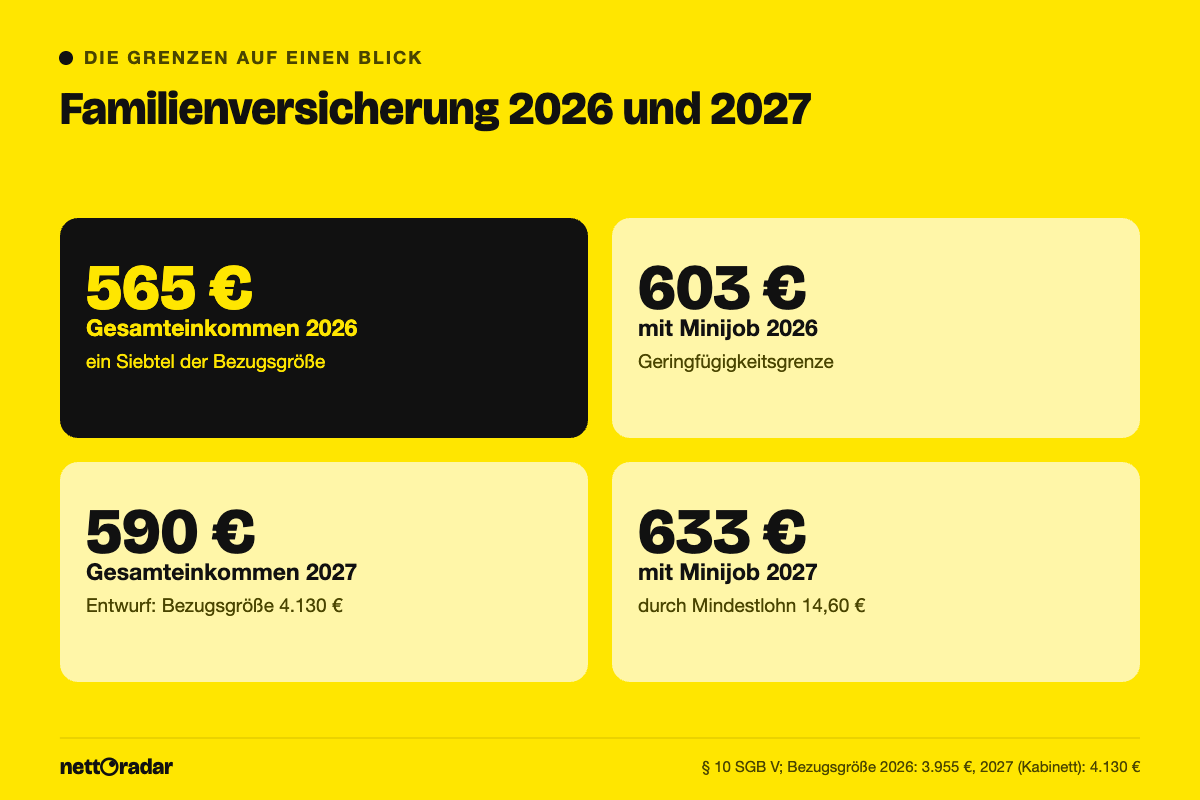
In der gesetzlichen Krankenversicherung können Ehepartner, eingetragene Lebenspartner und Kinder eines Mitglieds kostenlos mitversichert werden – vorausgesetzt, ihr eigenes Einkommen ist gering. 2026 liegt die Grenze bei 565 € Gesamteinkommen im Monat; wer einen Minijob hat, darf bis 603 € verdienen. Kinder sind bis 18 Jahre ohne weitere Bedingungen familienversichert, bis 23, wenn sie nicht erwerbstätig sind, und bis 25 während Schule, Ausbildung oder Studium. Die Familienversicherung ist damit die günstigste Absicherung für alle, die ohne eigenes Einkommen sind. Welche anderen Wege es ohne Job gibt, zeigt der Hauptbeitrag Krankenversicherung ohne Job 2026. Hier geht es um die Details: was als Einkommen zählt, welche Fallen es gibt und wie sich die Grenzen 2027 ändern.
Das Wichtigste in Kürze
- Einkommensgrenze 2026: 565 € im Monat (ein Siebtel der Bezugsgröße von 3.955 €), mit Minijob 603 €.
- Zum Gesamteinkommen zählen auch Mieteinnahmen, Kapitalerträge über dem Sparer-Pauschbetrag, Gewinne aus Selbstständigkeit und Renten.
- Mitversichert werden können Ehe- und eingetragene Lebenspartner sowie Kinder, nicht aber unverheiratete Partner.
- Kinder: bis 18 immer, bis 23 ohne Erwerbstätigkeit, bis 25 in Ausbildung oder Studium.
- 2027 steigen die Grenzen voraussichtlich auf 590 € und 633 € für Minijobber.
Wer mitversichert werden kann
Die Familienversicherung regelt § 10 SGB V. Mitversichert werden können:
- Ehepartner und eingetragene Lebenspartner,
- Kinder, Stiefkinder und Enkel, die das Mitglied überwiegend unterhält, sowie Pflegekinder,
- Kinder mit Behinderung, die sich nicht selbst unterhalten können, ohne Altersgrenze, wenn die Behinderung vor der Altersgrenze eingetreten ist.
Voraussetzung ist außerdem, dass die Angehörigen ihren Wohnsitz in Deutschland haben, nicht selbst versicherungspflichtig sind, nicht hauptberuflich selbstständig arbeiten und nicht versicherungsfrei sind, etwa als Beamtin oder Beamter. Eine Sonderregel betrifft Kinder: Ist ein Elternteil privat versichert, verdient mehr als die Jahresarbeitsentgeltgrenze von 77.400 € und mehr als der gesetzlich versicherte Elternteil, sind die Kinder nicht familienversichert. Sie müssen dann privat oder freiwillig gesetzlich versichert werden.
Die Einkommensgrenze: Was als Einkommen zählt
Maßgeblich ist das Gesamteinkommen im steuerlichen Sinn, also die Summe der Einkünfte nach Abzug von Werbungskosten oder Betriebsausgaben. Das Gesetz formuliert die Bedingung so, dass die Angehörigen
„kein Gesamteinkommen haben, das regelmäßig im Monat ein Siebtel der monatlichen Bezugsgröße nach § 18 des Vierten Buches überschreitet“
§ 10 Abs. 1 Satz 1 Nr. 5 SGB V
In der Praxis der Krankenkassen bedeutet das:
| Einkommensart | Was zählt | Grenze 2026 |
|---|---|---|
| Minijob | regelmäßiges Arbeitsentgelt | 603 € (Gesamteinkommen insgesamt) |
| Nebenberufliche Selbstständigkeit | Gewinn laut Steuerbescheid | 565 € |
| Vermietung | Mieteinnahmen minus Kosten und Abschreibung | 565 € |
| Zinsen, Dividenden | Kapitalerträge über dem Sparer-Pauschbetrag | 565 € |
| Gesetzliche Rente | Zahlbetrag ohne Kindererziehungsanteil | 565 € |
| Unterhalt vom Ex-Partner | nur, wenn steuerlich als Realsplitting erfasst | 565 € |
Wichtig ist das Wort „regelmäßig“: Ein einmaliges Überschreiten, etwa durch eine Urlaubsvertretung im Minijob, ist unschädlich, solange das durchschnittliche Einkommen über zwölf Monate unter der Grenze bleibt. Wer dauerhaft darüber liegt, verliert die Familienversicherung ab dem Zeitpunkt, an dem die Überschreitung feststeht.
Minijob und Familienversicherung
Ein Minijob bis 603 € im Monat ist mit der Familienversicherung vereinbar. Allerdings gilt dann die Grenze von 603 € für das gesamte Einkommen. Wer seinen Minijob voll ausschöpft und zusätzlich Zinsen über dem Sparer-Pauschbetrag, Mieteinnahmen oder Gewinne aus einer kleinen Selbstständigkeit hat, rutscht schnell darüber. Ein Midijob ab 603,01 € ist versicherungspflichtig – dann sind Sie automatisch selbst krankenversichert, zahlen aber im Übergangsbereich reduzierte Beiträge. Die Details stehen in den Beiträgen Minijob 2026 und Midijob 2026.
Kinder, Studenten, Azubis
Kinder sind bis zum 18. Geburtstag familienversichert, sofern ihr eigenes Einkommen unter der Grenze liegt. Danach gilt: bis 23 Jahre, wenn sie nicht erwerbstätig sind, und bis 25 Jahre, wenn sie zur Schule gehen, eine Ausbildung machen, studieren oder einen Freiwilligendienst leisten. Hat ein Kind einen gesetzlichen Wehr- oder Freiwilligendienst geleistet, verlängert sich die Altersgrenze um diese Zeit, höchstens um zwölf Monate.
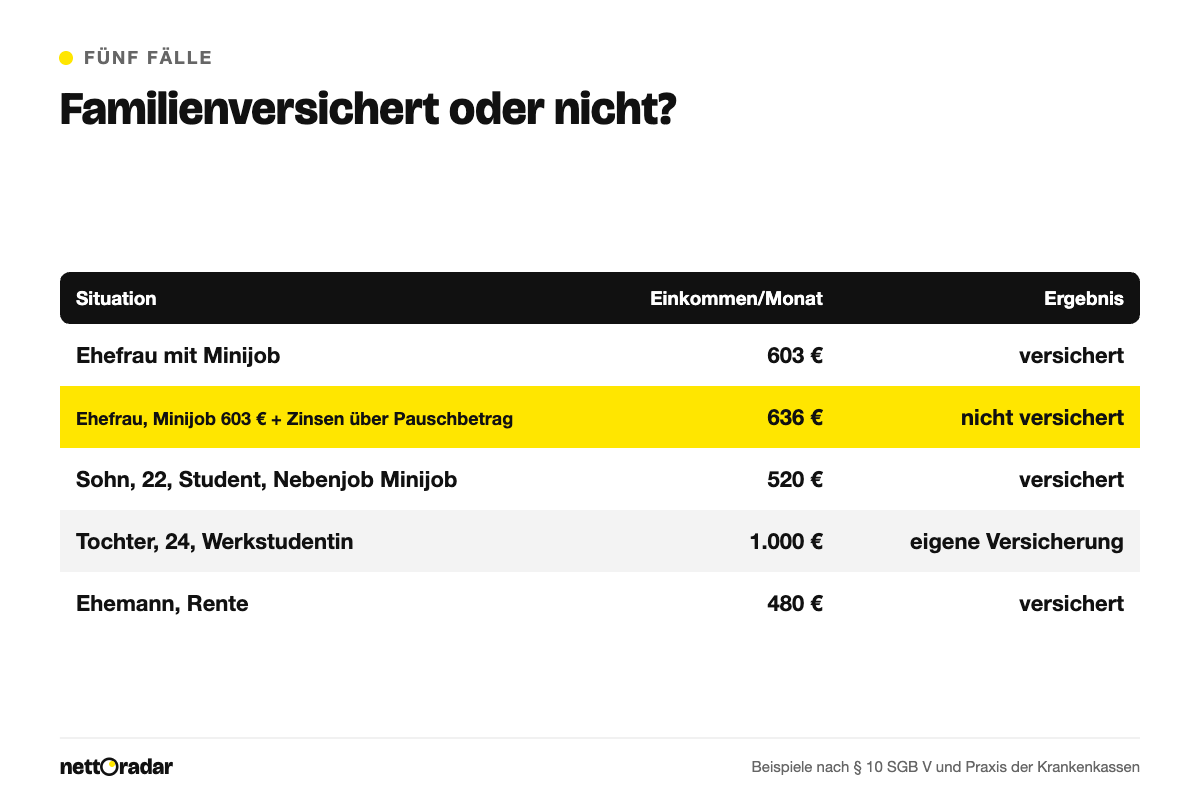
Auszubildende sind mit ihrer Ausbildungsvergütung pflichtversichert und fallen damit aus der Familienversicherung heraus. Studierende bleiben bis 25 familienversichert, wenn ihr Einkommen unter 565 € liegt oder sie einen Minijob bis 603 € haben. Wer als Werkstudent mehr verdient, braucht eine eigene Versicherung: die günstige studentische Krankenversicherung, die 2026 einschließlich Pflegeversicherung je nach Kasse rund 145 bis 150 € im Monat kostet. Ab dem 25. Geburtstag oder nach dem Studium endet die Familienversicherung; dann folgt die eigene Pflicht- oder freiwillige Versicherung. Wie lange zudem das Kindergeld weiterläuft, zeigt der Beitrag Kindergeld ab 18.
Rechenbeispiel: die Minijob-Falle
Eine verheiratete Frau arbeitet im Minijob für 603 € im Monat und ist über ihren Mann familienversichert. Sie hat 40.000 € auf einem Festgeldkonto mit 3,5 Prozent Zinsen, das sind 1.400 € im Jahr. Nach Abzug des Sparer-Pauschbetrags von 1.000 € bleiben 400 € Kapitaleinkünfte, im Monat 33,33 €. Ihr Gesamteinkommen liegt damit bei 636,33 € – über der Grenze von 603 €. Die Folge: Sie muss sich freiwillig versichern und zahlt mindestens rund 270 bis 280 € im Monat. Hätte der Ehemann seinen Pauschbetrag nicht bereits ausgeschöpft, könnte ein gemeinsamer Freistellungsauftrag helfen; sonst wäre eine Reduzierung des Minijobs um 35 € im Monat die günstigere Lösung.
Wenn die Familienversicherung endet
Endet die Familienversicherung – etwa wegen des 25. Geburtstags, einer Scheidung, eines höheren Einkommens oder weil das Mitglied die Kasse verlässt –, entsteht keine Lücke. Die Krankenkasse führt die Versicherung automatisch als freiwillige Mitgliedschaft fort, sofern Sie nicht innerhalb von zwei Wochen eine andere Absicherung nachweisen. Für die freiwillige Mitgliedschaft wird ein Fragebogen zum Einkommen verschickt; ohne Einnahmen gilt der Mindestbeitrag auf ein fiktives Einkommen von 1.318,33 € im Monat. Was das konkret kostet und wie Mieten und Kapitalerträge berücksichtigt werden, erklärt der Beitrag Freiwillig gesetzlich versichert 2026.
Bei einer Scheidung endet die Familienversicherung mit der Rechtskraft des Urteils, nicht schon mit der Trennung. Wer getrennt lebt, bleibt also bis dahin mitversichert, sofern die Einkommensgrenze eingehalten wird. Danach lohnt sich ein Blick auf die eigene Erwerbssituation: Eine versicherungspflichtige Beschäftigung, auch ein Midijob, ist oft günstiger als die freiwillige Versicherung.
Was 2027 gilt
Die Grenzen hängen an der Bezugsgröße und am Mindestlohn. Das Bundeskabinett hat am 7. Oktober 2026 die Bezugsgröße 2027 mit 4.130 € beschlossen; die Zustimmung des Bundesrats steht noch aus. Daraus ergibt sich eine Einkommensgrenze von 590 € im Monat. Die Minijob-Grenze steigt mit dem Mindestlohn von 14,60 € zum 1. Januar 2027 auf 633 €. Wer knapp unter der heutigen Grenze liegt, gewinnt also etwas Spielraum.
Häufige Fragen
Muss ich die Familienversicherung beantragen?
Ja, das Mitglied meldet die Angehörigen mit einem Fragebogen bei seiner Krankenkasse an. Die Kasse fragt die Einkommensverhältnisse regelmäßig neu ab; Änderungen müssen Sie von sich aus melden.
Was ist, wenn beide Ehepartner gesetzlich versichert sind?
Dann können die Kinder bei einem der beiden familienversichert werden; die Eltern wählen die Kasse. Ehepartner mit eigenem Job sind ohnehin selbst versichert.
Gilt die Familienversicherung auch für die Pflegeversicherung?
Ja. Wer familienkrankenversichert ist, ist automatisch auch in der Pflegeversicherung beitragsfrei mitversichert. Die Leistungen sind dieselben wie für Mitglieder.
Bin ich als Rentnerin familienversichert?
Nur, wenn Ihre Rente unter 565 € liegt und Sie nicht selbst die Voraussetzungen der Krankenversicherung der Rentner erfüllen. Wer die Vorversicherungszeit erfüllt, ist mit Rentenbeginn selbst pflichtversichert.