21,71 € im Monat – so viel kostet die Rentenversicherung im Minijob mit 603 € brutto. Rund zwei Drittel aller Minijobber lassen sich davon befreien, und die meisten treffen diese Entscheidung in den ersten Minuten des Arbeitsverhältnisses, wenn der Arbeitgeber das Formular über den Tisch schiebt. Dieser Beitrag rechnet vor, was die 3,6 % bringen, für wen die Befreiung sinnvoll ist und für wen nicht – und warum die Antwort selten „für alle“ lautet.
Warum Minijobber überhaupt Rentenbeiträge zahlen
Seit 2013 sind Minijobs rentenversicherungspflichtig. Der Arbeitgeber zahlt pauschal 15 % (Privathaushalte 5 %), der Beschäftigte die Differenz zum vollen Beitragssatz von 18,6 % – also 3,6 % (Privathaushalte 13,6 %). Bei 603 € sind das 21,71 € im Monat, 260,52 € im Jahr. Wer sich befreien lässt, zahlt nichts; der Arbeitgeber zahlt seine 15 % trotzdem weiter. Die Grundregeln des Minijobs stehen im Ratgeber Minijob 2026.
„Personen, die eine geringfügige Beschäftigung ausüben, werden auf Antrag von der Versicherungspflicht befreit. Der schriftliche Befreiungsantrag ist dem Arbeitgeber zu übergeben. […] Die Befreiung wirkt ab Beginn des Kalendermonats, in dem der Antrag beim Arbeitgeber eingegangen ist.“
§ 6 Abs. 1b SGB VI (verkürzt)
Was die 21,71 € bringen: die Rechnung
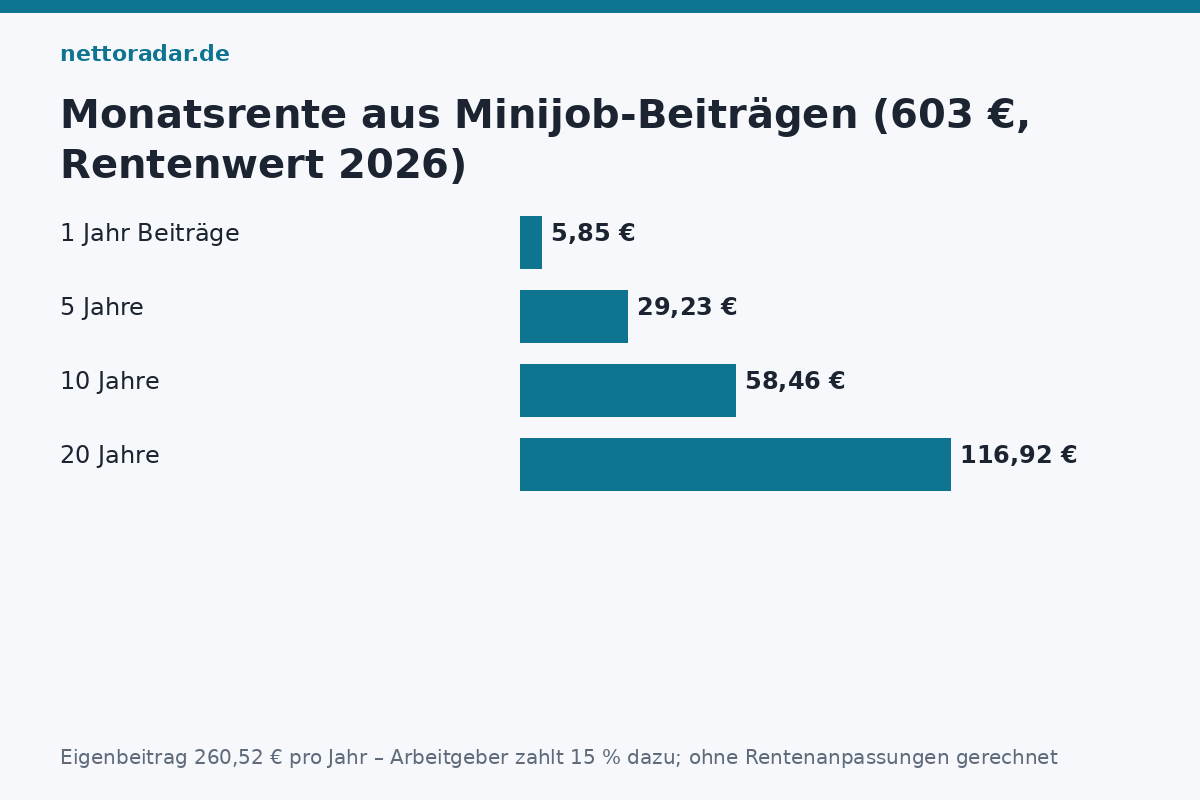
Ein volles Jahr Minijob mit 603 € ergibt 7.236 € beitragspflichtiges Entgelt. Geteilt durch das vorläufige Durchschnittsentgelt 2026 (50.493 €) sind das 0,143 Entgeltpunkte. Mit dem aktuellen Rentenwert von 40,79 € entspricht ein Punkt 40,79 € Monatsrente – das Minijob-Jahr bringt also rund 5,85 € Rente im Monat, lebenslang und mit Rentenanpassungen steigend. Für 260,52 € Eigenbeitrag.
| Dauer des Minijobs (603 €) | Eigenbeitrag gesamt | Entgeltpunkte | Monatsrente daraus (Rentenwert 2026) | Rente nach 20 Jahren Bezug |
|---|---|---|---|---|
| 1 Jahr | 261 € | 0,143 | 5,85 € | rund 1.400 € |
| 5 Jahre | 1.303 € | 0,717 | 29,23 € | rund 7.000 € |
| 10 Jahre | 2.605 € | 1,433 | 58,46 € | rund 14.000 € |
| 20 Jahre | 5.210 € | 2,866 | 116,92 € | rund 28.000 € |
Die Rechnung ist bewusst grob – ohne Rentenanpassungen, Steuern auf die Rente und Krankenversicherungsbeiträge der Rentner. Aber die Größenordnung ist eindeutig: Der Eigenbeitrag kommt bei durchschnittlicher Rentenbezugsdauer rund fünffach zurück, weil der Arbeitgeber 15 % beisteuert und der Beschäftigte nur 3,6 %. Das ist die beste Rendite, die es in der gesetzlichen Rente gibt.
Was die Beiträge außer Rentenpunkten bringen
Die Rentenpunkte sind nur ein Teil. Wer die Beiträge zahlt, sammelt Pflichtbeitragszeiten – und die öffnen Türen, die mit der Befreiung geschlossen bleiben:
- Wartezeiten: Minijob-Monate zählen voll für die 5-jährige Mindestwartezeit, die 35 Jahre für die Rente für langjährig Versicherte und die 45 Jahre für die abschlagsfreie Rente ab 63/65. Für Eltern, die nach der Kindererziehung mit einem Minijob einsteigen, kann das entscheidend sein.
- Erwerbsminderungsrente: Anspruch besteht nur, wer in den letzten fünf Jahren vor Eintritt der Erwerbsminderung 36 Monate Pflichtbeiträge hat. Ein befreiter Minijob zählt nicht – wer nur Minijobs hat, verliert den Schutz nach drei Jahren Befreiung.
- Riester-Förderung: Nur Pflichtversicherte sind unmittelbar förderberechtigt; mit Befreiung entfällt der eigene Anspruch auf Zulagen (mittelbar über den Ehepartner bleibt er möglich).
- Reha-Leistungen: Medizinische und berufliche Rehabilitation der Rentenversicherung setzen Pflichtbeiträge voraus.
- Rentenanpassung nach Kindererziehungszeiten, Übergangsgeld, Rentenabfindung – alles an Beitragszeiten geknüpft.
Für wen die Befreiung trotzdem sinnvoll ist
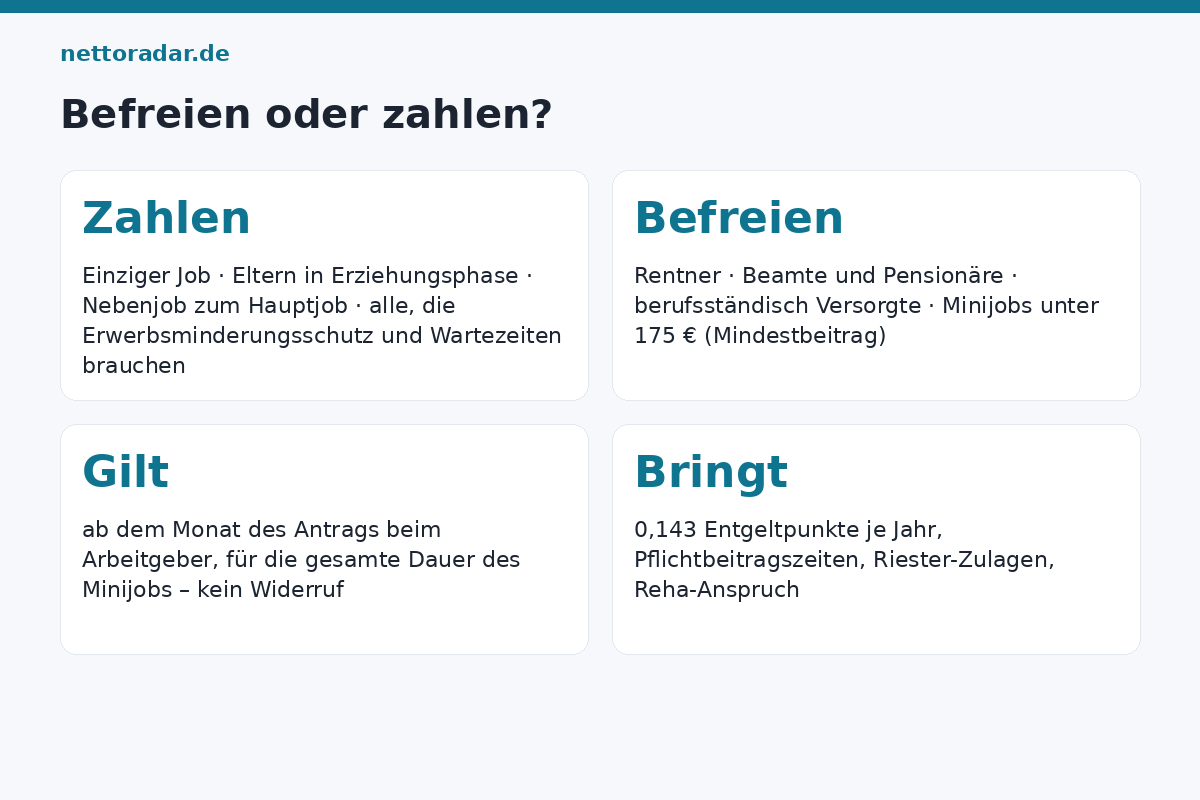
- Rentner mit Minijob: Die zusätzlichen Punkte erhöhen zwar die Rente ab dem folgenden Juli, aber die Beitragszeit spielt keine Rolle mehr. Bei 5,85 € Rentenplus pro Jahr für 261 € Beitrag ist die Amortisation nach etwa vier Jahren erreicht – wer älter als 80 ist, sollte rechnen.
- Beamte, Pensionäre, Berufsständisch Versorgte: Eine Rente aus wenigen Minijob-Jahren bleibt ohne Wartezeit-Erfüllung unter Umständen ganz aus (fünf Jahre Mindestwartezeit) – dann waren die Beiträge verloren, sie werden aber auf Antrag erstattet.
- Sehr kleine Minijobs: Bei Verdiensten unter 175 € greift die Mindestbeitragsbemessung: Der Beitrag wird so berechnet, als würden 175 € verdient. Bei 100 € brutto zahlt der Beschäftigte 17,55 € (18,6 % von 175 € abzüglich 15 % von 100 €) – über 17 % des Lohns. Hier ist die Befreiung wirtschaftlich fast immer richtig.
- Studierende mit voller Absicherung über die Familie, die den Minijob nur wenige Monate ausüben.
Für wen sie fast immer falsch ist
Für alle, die den Minijob als einzige Beschäftigung ausüben und nicht anderweitig abgesichert sind – vor allem Eltern in der Erziehungsphase, pflegende Angehörige, Menschen nach Krankheit oder Arbeitslosigkeit. Sie verlieren für 21,71 € im Monat den Erwerbsminderungsschutz, die Wartezeiten und die Riester-Zulagen. Auch wer den Minijob neben einem Hauptjob hat, sollte zahlen: Die Punkte kommen obendrauf, der Beitrag ist niedrig, und Nachteile gibt es keine – die Details zum Nebenjob stehen im Beitrag Minijob neben dem Hauptjob.
So läuft die Befreiung – und die Rücknahme
Der Antrag ist formlos, muss aber schriftlich beim Arbeitgeber eingehen (nicht bei der Rentenversicherung); die Minijob-Zentrale stellt ein Musterformular bereit. Die Befreiung gilt ab dem Monat des Eingangs – bei Antrag innerhalb der ersten sechs Wochen ab Beschäftigungsbeginn auch rückwirkend zum Beginn – und für die gesamte Dauer des Minijobs. Sie kann nicht widerrufen werden. Erst ein neuer Minijob (oder derselbe nach einer Unterbrechung) eröffnet die Wahl erneut. Bei mehreren Minijobs gilt die Befreiung automatisch für alle. Wer vergessen hat, sich zu befreien, kann das jederzeit nachholen – die bis dahin gezahlten Beiträge bleiben gutgeschrieben.
Wichtig für Arbeitgeber: Der Befreiungsantrag muss binnen sechs Wochen der Minijob-Zentrale gemeldet werden; die Kopie gehört zu den Entgeltunterlagen. Fehlt sie bei der Betriebsprüfung, gelten die Beiträge als fällig.
Kurz gesagt
21,71 € im Monat, 5,85 € Rente pro Beitragsjahr, dazu Wartezeiten, Erwerbsminderungsschutz und Riester. Befreien lassen sollten sich nur Rentner, anderweitig Versorgte und Beschäftigte mit Minijobs unter 175 €. Alle anderen zahlen – es ist die günstigste Rentenversicherung, die sie je bekommen werden. Was vom Minijob nach Abzug bleibt, zeigt der Brutto-Netto-Rechner mit der Option „keine Rentenversicherungspflicht“.