Ein Minijob neben der Vollzeitstelle ist die verbreitetste Form des Nebenverdienstes – und die einzige, bei der von 603 € brutto fast alles ankommt. Voraussetzung ist, dass vier Dinge richtig laufen: die Sozialversicherung, die Steuer, die Erlaubnis des Arbeitgebers und die Arbeitszeit. Dieser Beitrag geht alle vier durch, mit den Werten 2026 und den typischen Fehlern, die aus einem abgabenfreien Nebenjob einen teuren machen.
Sozialversicherung: Der erste Minijob ist frei, der zweite nicht
Wer sozialversicherungspflichtig beschäftigt ist, darf genau einen Minijob daneben ausüben, ohne dass er mit dem Hauptjob zusammengerechnet wird (§ 8 Abs. 2 SGB IV). Für diesen einen Minijob zahlt nur der Arbeitgeber Pauschalen; Sie selbst zahlen 3,6 % Rentenversicherung (bei 603 €: 21,71 €), sofern Sie sich nicht befreien lassen. Kranken-, Pflege- und Arbeitslosenversicherung fallen nicht an, weil Sie über den Hauptjob versichert sind.
Jeder weitere Minijob wird dagegen dem Hauptjob zugeschlagen und voll beitragspflichtig – mit einer Ausnahme: Er bleibt versicherungsfrei in der Arbeitslosenversicherung. Welcher Minijob der „erste“ ist, entscheidet die zeitliche Reihenfolge: der zuerst aufgenommene. Die Minijob-Zentrale prüft das über die Meldungen; ein zu spät gemeldeter zweiter Minijob führt zu Nachforderungen beim Arbeitgeber. Die Grundregeln des Minijobs – Grenze, Stunden, Rechte – stehen im Ratgeber Minijob 2026.
„Bei der Anwendung des Absatzes 1 sind mehrere geringfügige Beschäftigungen […] und geringfügige Beschäftigungen […] mit Ausnahme einer geringfügigen Beschäftigung nach Absatz 1 Nr. 1 und nicht geringfügige Beschäftigungen zusammenzurechnen.“
§ 8 Abs. 2 SGB IV (verkürzt)
Steuer: 2 % pauschal – oder Steuerklasse 6
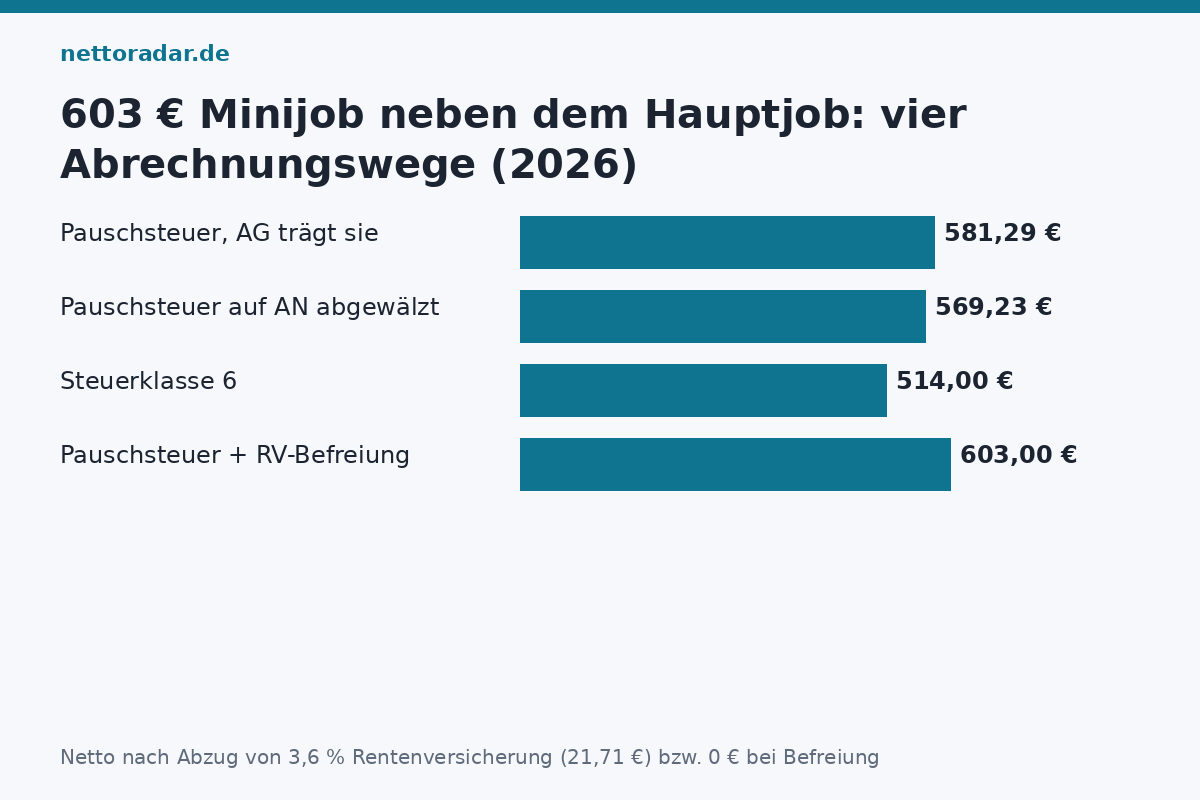
Steuerlich hat der Arbeitgeber des Minijobs die Wahl. Bei der Pauschsteuer von 2 % (§ 40a Abs. 2 EStG) ist die Sache erledigt: Der Minijob erscheint nicht in Ihrer Steuererklärung, erhöht nicht Ihren Steuersatz und bleibt für Ihren Hauptarbeitgeber unsichtbar. Rechnet der Minijob-Arbeitgeber stattdessen nach Ihren Lohnsteuerabzugsmerkmalen ab, landet der Nebenjob automatisch in Steuerklasse 6 – die Klassen 1 bis 5 sind im Hauptjob vergeben. In Klasse 6 werden von 603 € rund 67 € Lohnsteuer einbehalten, die Sie über die dann verpflichtende Steuererklärung ganz oder teilweise zurückholen; wie das ausgeht, erklärt der Beitrag Steuerklasse 6 beim Zweitjob. Fragen Sie beim Einstellungsgespräch nach der Pauschsteuer: Für den Arbeitgeber kostet sie 2 % zusätzlich, für Sie erspart sie Abzug und Erklärung. Viele Arbeitgeber ziehen die 2 % vertraglich vom Lohn ab – das ist zulässig, wenn es vereinbart ist, und kostet Sie dann 12,06 €.
| Abrechnungsweg | Abzug bei 603 € | Steuererklärung | Netto (mit RV 3,6 %) |
|---|---|---|---|
| Pauschsteuer 2 % vom Arbeitgeber getragen | 21,71 € (RV) | nicht nötig | 581,29 € |
| Pauschsteuer 2 % auf Arbeitnehmer abgewälzt | 21,71 € + 12,06 € | nicht nötig | 569,23 € |
| Steuerklasse 6 | 21,71 € + ca. 67 € | Pflicht | ca. 514 €, Rest ggf. über Erklärung |
| Pauschsteuer + RV-Befreiung | 0 € | nicht nötig | 603,00 € |
Erlaubnis: Muss ich den Hauptarbeitgeber fragen?
Grundsätzlich nein. Nebentätigkeiten sind durch die Berufsfreiheit geschützt; ein generelles Verbot im Arbeitsvertrag ist unwirksam. Zulässig sind aber Anzeigepflichten (Sie müssen den Nebenjob melden) und Zustimmungsvorbehalte, wenn berechtigte Interessen des Arbeitgebers berührt sind. Verweigern darf er die Zustimmung nur in drei Fällen:
- Konkurrenz: Der Nebenjob liegt in derselben Branche und schadet dem Hauptarbeitgeber (§ 60 HGB gilt für Handlungsgehilfen, analog für alle Arbeitnehmer).
- Leistungsbeeinträchtigung: Der Nebenjob macht Sie im Hauptjob nachweislich weniger leistungsfähig – etwa Nachtschichten vor Frühdienst.
- Arbeitszeitgesetz: Die Summe beider Beschäftigungen überschreitet die Höchstarbeitszeit (siehe unten).
Im öffentlichen Dienst und bei Beamten gelten strengere Regeln (Genehmigungspflicht nach § 3 Abs. 4 TVöD bzw. Beamtenrecht). Während der Krankschreibung ist ein Minijob nur zulässig, wenn er der Genesung nicht entgegensteht – eine Bürotätigkeit bei gebrochenem Bein ja, Kellnern bei Rückenleiden nein. Im Urlaub darf nicht gearbeitet werden, wenn der Nebenjob dem Erholungszweck widerspricht (§ 8 BUrlG) – ein gelegentlicher Minijob-Einsatz wird in der Praxis geduldet.
Arbeitszeit: Beide Jobs zählen zusammen
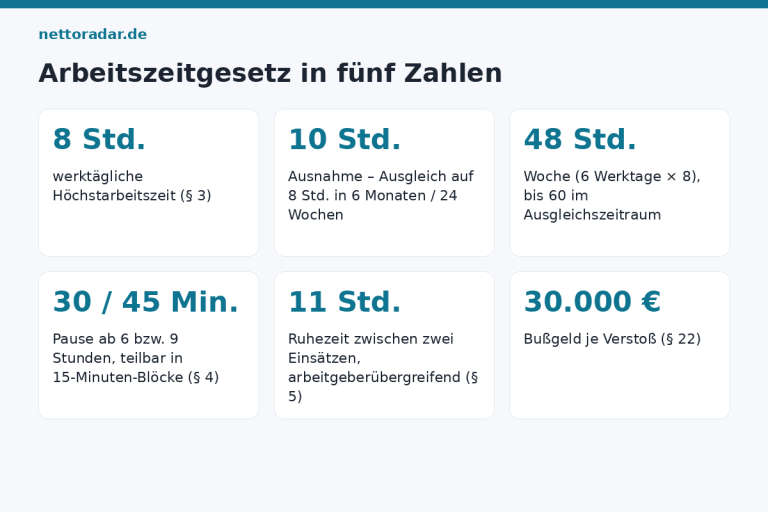
Das Arbeitszeitgesetz kennt keinen Hauptjob und Nebenjob – es kennt einen Arbeitnehmer. Die Arbeitszeiten bei mehreren Arbeitgebern werden addiert (§ 2 Abs. 1 ArbZG): maximal acht Stunden werktäglich, zehn mit Ausgleich, im Durchschnitt 48 Stunden pro Woche, elf Stunden Ruhezeit zwischen zwei Einsätzen. Wer 40 Stunden im Hauptjob arbeitet und 10 im Minijob, liegt bei 50 – über der Grenze, wenn das dauerhaft so bleibt. Beide Arbeitgeber sind verantwortlich; in der Praxis muss der Nebenjob-Arbeitgeber nach der Arbeitszeit im Hauptjob fragen. Die Details zu Höchstarbeitszeit, Pausen und Ruhezeit stehen im Ratgeber Arbeitszeitgesetz: die Regeln 2026. Die Ruhezeit ist die häufigste Falle: Wer um 22 Uhr die Bar verlässt, darf frühestens um 9 Uhr im Büro anfangen.
Was passiert bei mehr als 603 €?
Überschreitet der Nebenjob regelmäßig 603 €, ist er kein Minijob mehr, sondern eine zweite sozialversicherungspflichtige Beschäftigung – voll beitragspflichtig, ohne Übergangsbereich (beide Entgelte zusammen liegen über 2.000 €) und in Steuerklasse 6. Bei 800 € im Nebenjob bleiben dann nur noch rund 537 € netto – weniger als die 581 € aus einem 603-€-Minijob mit Pauschsteuer. Zwei Monate im Jahr darf die Grenze unvorhersehbar überschritten werden (bis 1.206 €); geplante Mehrarbeit, etwa im Weihnachtsgeschäft, zählt nicht als unvorhersehbar. Wer regelmäßig mehr arbeiten will, sollte mit dem Arbeitgeber prüfen, ob sich ein Stundenkonto innerhalb der Jahresgrenze von 7.236 € einrichten lässt.
Elterngeld, Krankengeld, Arbeitslosengeld
Für Lohnersatzleistungen zählt der Minijob unterschiedlich. Beim Elterngeld wird das Minijob-Einkommen zum Einkommen vor der Geburt gerechnet – erhöht also den Anspruch – und während des Bezugs angerechnet. Beim Krankengeld aus dem Hauptjob bleibt der Minijob außen vor; wer im Minijob krank wird, bekommt dort sechs Wochen Entgeltfortzahlung, danach nichts. Beim Arbeitslosengeld nach Verlust des Hauptjobs darf der Minijob weiterlaufen, wenn er schon mindestens zwölf Monate bestand; 165 € sind anrechnungsfrei, der Rest wird abgezogen. Wer den Minijob erst in der Arbeitslosigkeit aufnimmt, muss ihn sofort melden.
Checkliste vor dem Nebenjob
- Pauschsteuer 2 % mit dem Minijob-Arbeitgeber vereinbaren – und klären, wer sie trägt.
- Nebentätigkeit dem Hauptarbeitgeber schriftlich anzeigen, wenn der Vertrag es verlangt; Zustimmung einholen, wenn ein Vorbehalt besteht.
- Arbeitszeiten addieren: 48 Stunden im Wochenschnitt, elf Stunden Ruhezeit.
- Rentenversicherung: 21,71 € im Monat zahlen oder befreien lassen – Argumente im Beitrag Minijob-Rentenversicherung.
- Verdienst im Blick behalten: 603 € regelmäßig, 7.236 € im Jahr; Überstunden und Zuschläge zählen mit.
Das Netto des Hauptjobs verändert der Minijob bei Pauschsteuer nicht – wer beide Einkommen zusammen sehen will, rechnet den Hauptjob im Brutto-Netto-Rechner und addiert 581,29 € (mit RV) bzw. 603 € (ohne).