Die Rente aus dem Bescheid ist ein Bruttobetrag. Davon gehen Kranken- und Pflegeversicherung ab – bei gesetzlich Versicherten 2026 zusammen 12,35 % – und ab einer gewissen Höhe Einkommensteuer, die niemand automatisch einbehält. Von 1.500 € Bruttorente bleiben so 1.314,75 €, bei Kinderlosen 1.305,75 €, und wer 2026 in Rente geht, zahlt auf diese Rente noch rund 5 € Steuer im Monat. Dieser Beitrag rechnet die Nettorente Schritt für Schritt für 1.000 bis 3.000 € vor, erklärt die Sonderregeln für Privatversicherte, freiwillig Versicherte und Betriebsrenten und zeigt, wann eine Steuererklärung Pflicht wird.
Schritt 1: Krankenversicherung der Rentner (KVdR)
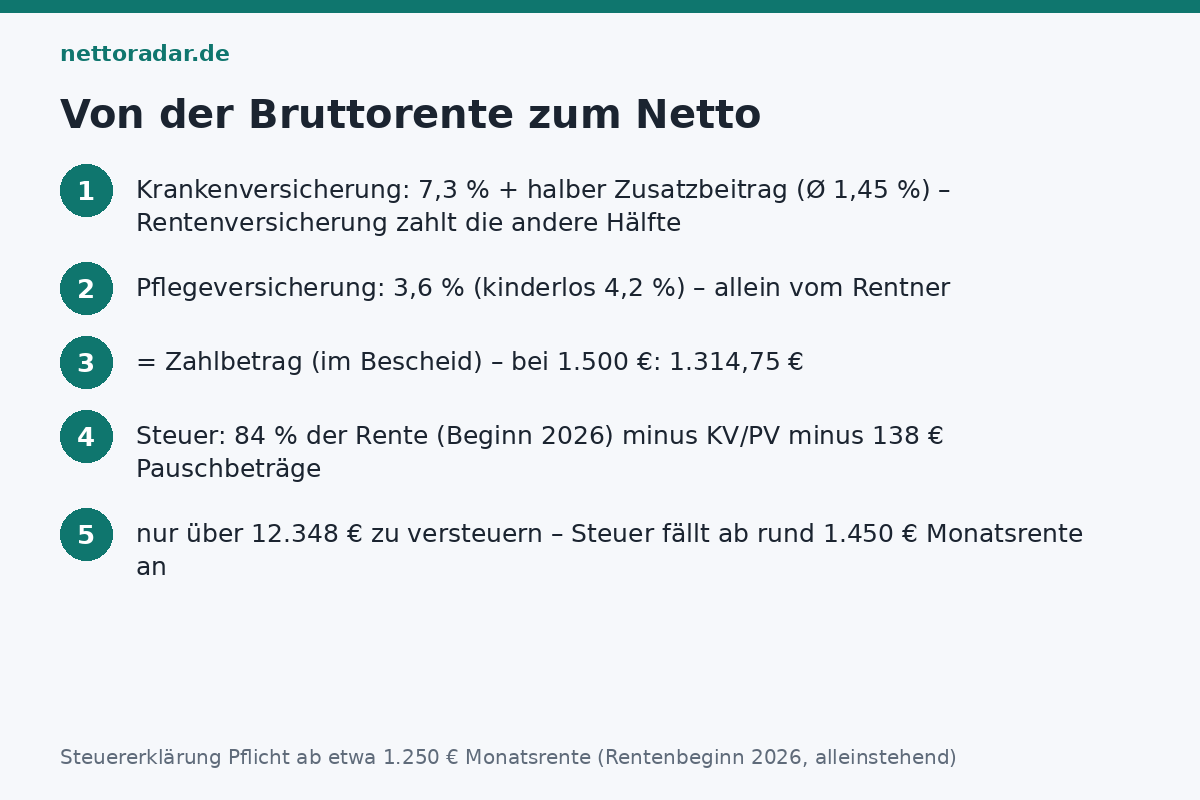
Wer in der zweiten Hälfte seines Erwerbslebens zu 90 % gesetzlich versichert war (9/10-Regel), ist als Rentner pflichtversichert in der KVdR. Der Beitrag: 7,3 % (halber allgemeiner Beitragssatz von 14,6 %) plus der halbe Zusatzbeitrag der eigenen Kasse – beim durchschnittlichen Zusatzbeitrag 2026 von 2,9 % sind das 1,45 %, zusammen 8,75 %. Die andere Hälfte trägt die Rentenversicherung als „Arbeitgeber“. Bei 1.500 € Rente: 131,25 €. Kassen mit hohem Zusatzbeitrag (3,5 % und mehr) kosten Rentner spürbar; ein Kassenwechsel ist auch im Ruhestand möglich, die Regeln stehen im Beitrag Zusatzbeitrag 2026.
Schritt 2: Pflegeversicherung – ohne Arbeitgeberhälfte
Die Pflegeversicherung tragen Rentner seit 2004 allein: 3,6 % der Bruttorente, Kinderlose ab 23 Jahren 4,2 %. Der Kinderabschlag für Eltern mehrerer Kinder unter 25 (je 0,25 Prozentpunkte) gilt auch für Rentner, betrifft aber wegen des Alters der Kinder nur wenige. Bei 1.500 €: 54 € (63 € kinderlos). In Sachsen gilt derselbe Satz für Rentner – der dortige Sonderbeitrag betrifft nur Arbeitnehmer.
„Für Versicherungspflichtige, die eine Rente aus der gesetzlichen Rentenversicherung beziehen, […] tragen die Rentner und die Träger der Rentenversicherung die nach der Rente zu bemessenden Beiträge jeweils zur Hälfte.“
§ 249a SGB V (Krankenversicherung); Pflegeversicherung nach § 59 Abs. 1 SGB XI allein vom Rentner
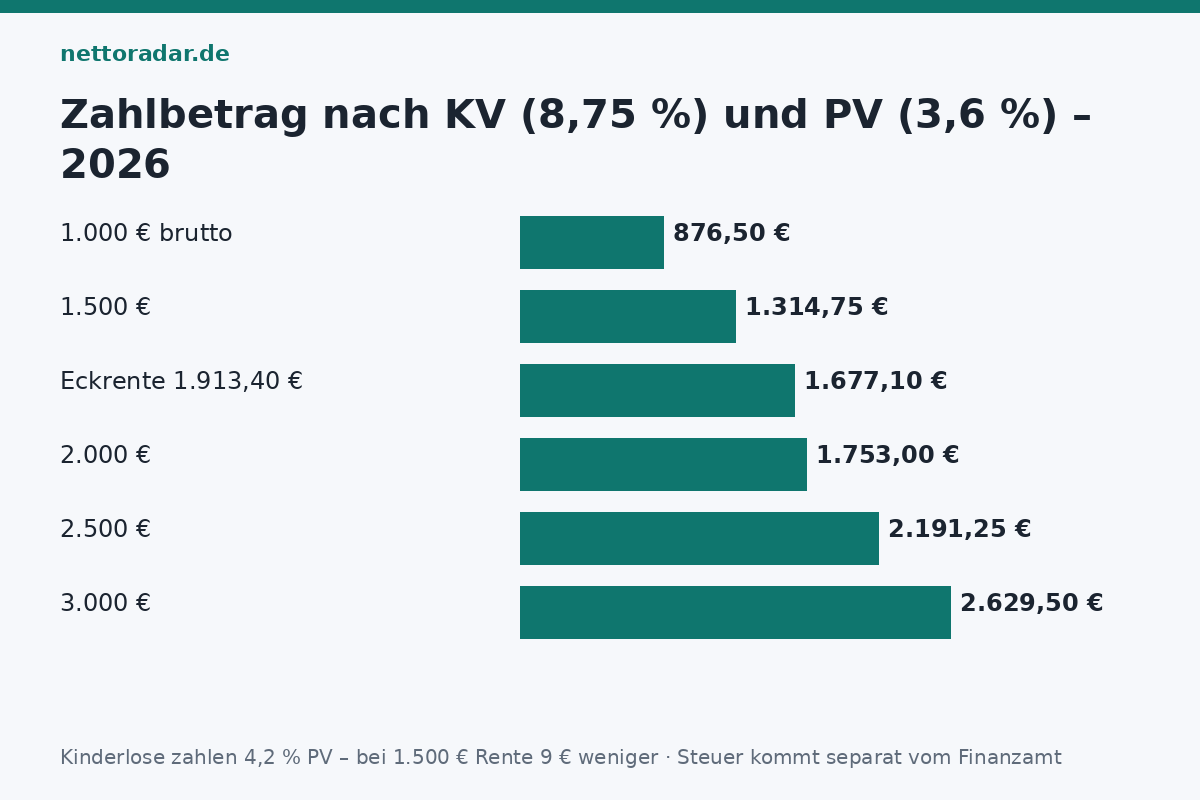
Die Tabelle: Netto vor Steuern 2026
| Bruttorente | KV 8,75 % | PV 3,6 % | Netto (mit Kind) | Netto kinderlos (PV 4,2 %) |
|---|---|---|---|---|
| 1.000 € | 87,50 € | 36,00 € | 876,50 € | 870,50 € |
| 1.200 € | 105,00 € | 43,20 € | 1.051,80 € | 1.044,60 € |
| 1.500 € | 131,25 € | 54,00 € | 1.314,75 € | 1.305,75 € |
| 1.913,40 € (Eckrente) | 167,42 € | 68,88 € | 1.677,10 € | 1.665,62 € |
| 2.000 € | 175,00 € | 72,00 € | 1.753,00 € | 1.741,00 € |
| 2.500 € | 218,75 € | 90,00 € | 2.191,25 € | 2.176,25 € |
| 3.000 € | 262,50 € | 108,00 € | 2.629,50 € | 2.614,50 € |
Die Beiträge werden direkt von der Rentenversicherung einbehalten; der Rentenbescheid weist „Zahlbetrag“ aus – das ist dieser Nettobetrag vor Steuern. Wie die Bruttorente aus Entgeltpunkten entsteht, zeigt der Ratgeber Rente berechnen 2026.
Schritt 3: Steuer – erst ab rund 1.450 € Rente
Die Rente wird nicht mit Lohnsteuer belegt; das Finanzamt rechnet in der Steuererklärung. Steuerpflichtig ist bei Rentenbeginn 2026 ein Anteil von 84 % der Jahresbruttorente; der Rest ist der lebenslang feste Rentenfreibetrag. Abgezogen werden Werbungskosten-Pauschbetrag (102 €), die Kranken- und Pflegebeiträge (Sonderausgaben) und der Sonderausgaben-Pauschbetrag (36 €). Was übrig bleibt, wird nur besteuert, soweit es den Grundfreibetrag von 12.348 € übersteigt.
| Position (Rentenbeginn 2026) | 1.500 € Rente | 2.000 € Rente | 2.500 € Rente |
|---|---|---|---|
| Jahresbruttorente | 18.000 € | 24.000 € | 30.000 € |
| steuerpflichtig 84 % | 15.120 € | 20.160 € | 25.200 € |
| – KV/PV (12,35 %) | – 2.223 € | – 2.964 € | – 3.705 € |
| – Pauschbeträge | – 138 € | – 138 € | – 138 € |
| zu versteuern | 12.759 € | 17.058 € | 21.357 € |
| Einkommensteuer (Tarif 2026, ca.) | rund 60 € | rund 870 € | rund 1.900 € |
| Nettorente nach Steuern (Monat) | ≈ 1.310 € | ≈ 1.680 € | ≈ 2.033 € |
Bei einer reinen gesetzlichen Rente ohne weitere Einkünfte bleibt eine Rente bis etwa 1.450 € im Monat steuerfrei (Rentenbeginn 2026, alleinstehend). Wer früher in Rente ging, hat einen höheren Freibetrag – bei Rentenbeginn 2015 sind nur 70 % steuerpflichtig. Weitere Einkünfte (Betriebsrente, Mieten, Zinsen über 1.000 €, Ehepartner) verändern das Bild; Ehepaare mit zwei Renten profitieren vom Splitting. Die Steuerpflicht nach Rentenbeginn und der Freibetrag sind Thema des Beitrags Rentenbesteuerung 2026. Die Steuer wird nicht einbehalten – wer über dem Grundfreibetrag liegt, sollte Vorauszahlungen einplanen oder monatlich zurücklegen.
Sonderfälle
- Privat Krankenversicherte: zahlen den vollen PKV-Beitrag selbst, bekommen aber von der Rentenversicherung einen Zuschuss von 7,3 % plus halbem durchschnittlichem Zusatzbeitrag (2026: 8,75 %) der Rente, höchstens die Hälfte des tatsächlichen Beitrags. Pflegeversicherung privat, ohne Zuschuss.
- Freiwillig gesetzlich Versicherte (9/10-Regel nicht erfüllt): Beitrag auf Rente, Betriebsrente, Mieten, Zinsen – Mindestbeitrag auf rund 1.318 € Einnahmen; Zuschuss der Rentenversicherung wie bei PKV. Bei hohen Nebeneinkünften ist das der teuerste Status.
- Betriebsrente und Versorgungsbezüge: voller KV-Beitrag (14,6 % plus voller Zusatzbeitrag) und PV, oberhalb eines Freibetrags von 197,75 € (2026, 1/20 der monatlichen Bezugsgröße; gilt nur für die Krankenversicherung) – 1.000 € Betriebsrente kosten rund 176 € Beiträge. Mehr dazu im Bereich Sparen & Kredit.
- Rentner mit Beschäftigung: Rente und Gehalt werden getrennt verbeitragt; für das Gehalt gelten die normalen Arbeitnehmersätze – die Aktivrente ab 2026 macht bis 2.000 € Gehalt steuerfrei, nicht beitragsfrei. Was vom Gehalt bleibt, zeigt der Brutto-Netto-Rechner.
- Erwerbsminderungs- und Witwenrenten: gleiche Beiträge wie Altersrenten; bei Witwenrenten wird die Einkommensanrechnung vor den Beiträgen gerechnet.
Steuererklärung: Pflicht oder nicht?
Rentner müssen eine Erklärung abgeben, wenn ihr Gesamtbetrag der Einkünfte den Grundfreibetrag übersteigt – nicht die Bruttorente, sondern der steuerpflichtige Anteil abzüglich Werbungskosten. Faustregel für Rentenbeginn 2026, alleinstehend: ab etwa 1.250 € Monatsrente ist die Abgabe Pflicht, Steuer fällt aber erst ab etwa 1.450 € an, weil die Vorsorgeaufwendungen dazwischen liegen. Das Finanzamt kennt die Rentenhöhe (Rentenbezugsmitteilung) und fordert zur Abgabe auf. Wer nur eine gesetzliche Rente hat, kann das vereinfachte Verfahren nutzen – die „Erklärung zur Veranlagung von Alterseinkünften“ in vier Bundesländern (Brandenburg, Bremen, Mecklenburg-Vorpommern, Sachsen) oder die vorausgefüllte Erklärung in ELSTER, in der die Rente bereits eingetragen ist. Fristen und Pauschbeträge stehen im Beitrag Steuererklärung 2026.
Kurz gesagt
Bruttorente − 8,75 % KV − 3,6 % PV (4,2 % kinderlos) = Zahlbetrag; bei 1.500 € sind das 1.314,75 €. Steuer fällt bei Rentenbeginn 2026 ab rund 1.450 € Monatsrente an – auf 84 % der Rente, nach Abzug der Beiträge, nur über 12.348 €. Wer mehr hat, sollte monatlich etwas zurücklegen.