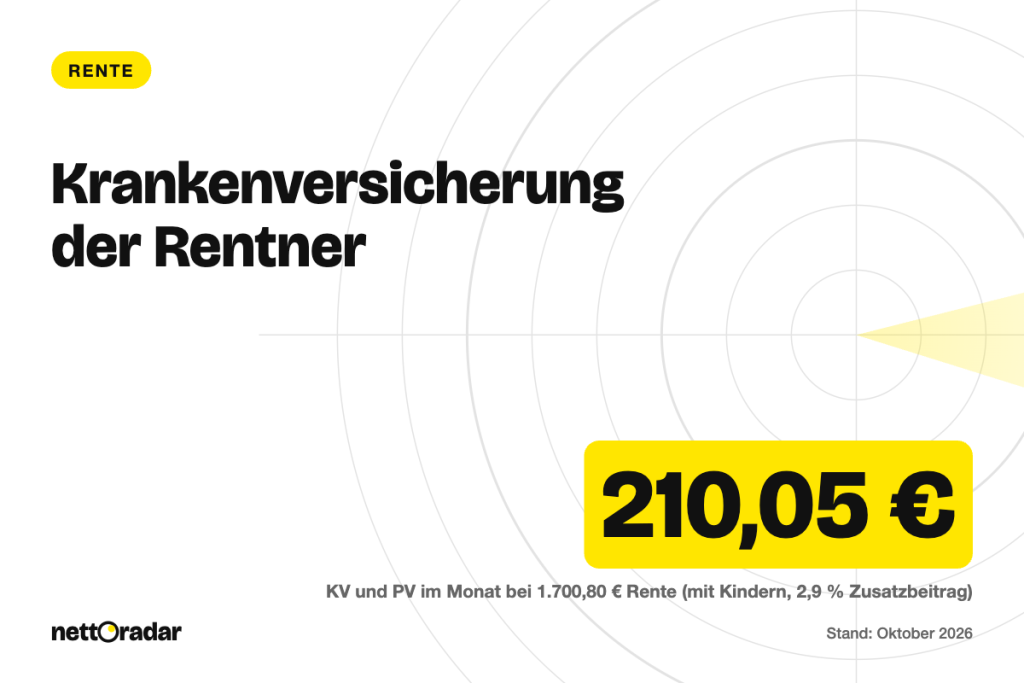
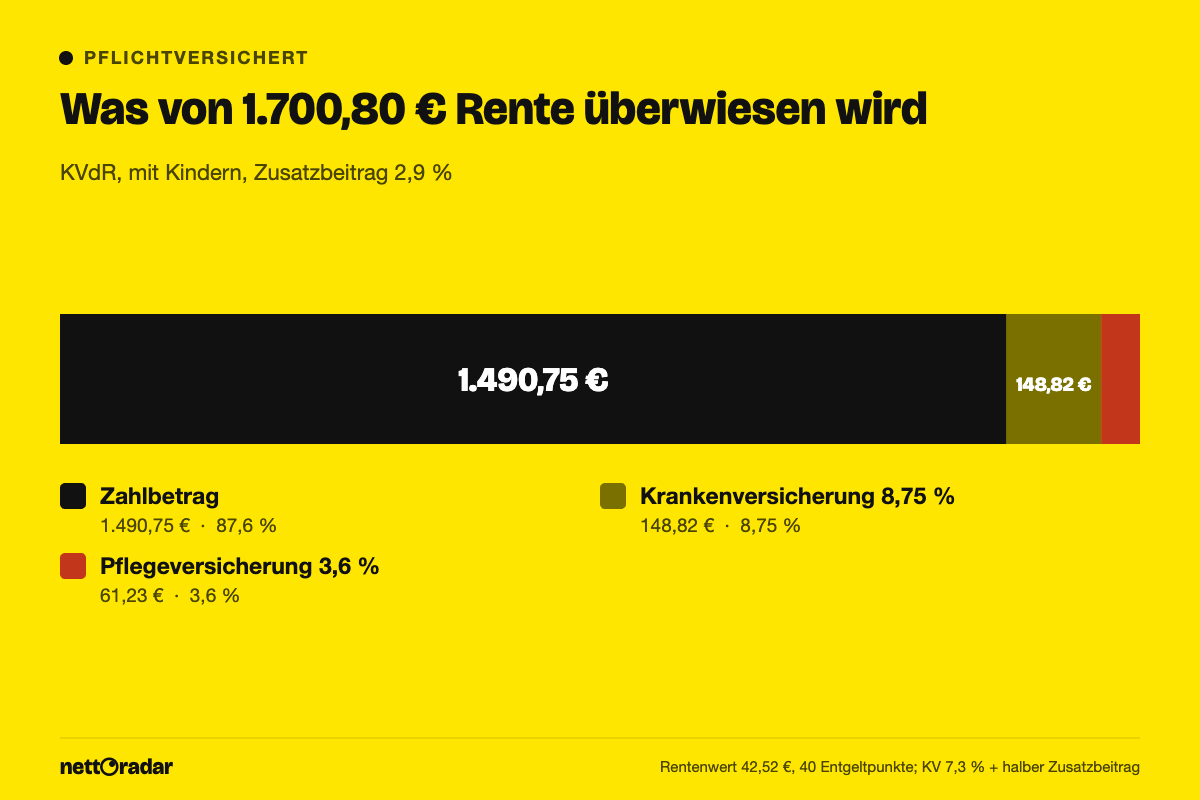
Pflichtversicherte Rentner zahlen 2026 auf ihre gesetzliche Rente 7,3 % Krankenversicherung plus den halben Zusatzbeitrag ihrer Kasse; die andere Hälfte trägt die Rentenversicherung. Die Pflegeversicherung zahlen sie dagegen allein und voll: 3,6 % mit Kindern, 4,2 % ohne. Bei 1.700,80 € Rente und 2,9 % Zusatzbeitrag sind das zusammen 210,05 € im Monat. Wer in der Krankenversicherung der Rentner (KVdR) pflichtversichert ist, entscheidet die 9/10-Regel. Wer sie verfehlt, wird freiwilliges Mitglied und zahlt auf alle Einkünfte, oft deutlich mehr. Dieser Satellit zum Ratgeber Rente und Steuererklärung 2026 erklärt, wer was zahlt, und rechnet drei Konstellationen durch.
Das Wichtigste in Kürze
- KVdR-pflichtig ist, wer in der zweiten Hälfte seines Erwerbslebens zu mindestens 90 % gesetzlich versichert war; je Kind werden pauschal drei Jahre gutgeschrieben.
- Auf die gesetzliche Rente zahlen Pflichtversicherte 7,3 % plus die Hälfte des Zusatzbeitrags, die Rentenversicherung übernimmt den Rest.
- Die Pflegeversicherung trägt der Rentner allein: 3,6 % mit Kindern, 4,2 % kinderlos; ab 2027 sind für Kinderlose 4,5 % geplant.
- Betriebsrenten tragen den vollen Beitragssatz, in der KV bleibt für Pflichtversicherte ein Freibetrag von 197,75 € (2026) frei.
- Freiwillig versicherte Rentner zahlen auch auf Mieten, Kapitalerträge und die volle Betriebsrente, mindestens auf 1.318,33 € im Monat.
Die 9/10-Regel: Wer in die KVdR kommt
Die Krankenversicherung der Rentner ist keine eigene Kasse, sondern ein Status in Ihrer bisherigen Krankenkasse. Er setzt eine Vorversicherungszeit voraus: Der Zeitraum von der ersten Erwerbstätigkeit bis zum Rentenantrag wird halbiert. In der zweiten Hälfte müssen Sie zu mindestens neun Zehnteln Mitglied einer gesetzlichen Kasse oder familienversichert gewesen sein. Ob die Mitgliedschaft pflichtig oder freiwillig war, spielt keine Rolle; Zeiten in der privaten Krankenversicherung zählen dagegen nicht.
„Personen, die die Voraussetzungen für den Anspruch auf eine Rente aus der gesetzlichen Rentenversicherung erfüllen und diese Rente beantragt haben, wenn sie seit der erstmaligen Aufnahme einer Erwerbstätigkeit bis zur Stellung des Rentenantrags mindestens neun Zehntel der zweiten Hälfte des Zeitraums Mitglied oder nach § 10 versichert waren“
§ 5 Abs. 1 Nr. 11 Fünftes Buch Sozialgesetzbuch
Ein Beispiel: Wer 1985 zu arbeiten begann und 2026 die Rente beantragt, hat ein Erwerbsleben von 41 Jahren oder 492 Monaten. Die zweite Hälfte umfasst 246 Monate, davon müssen 222 Monate (rund 18 Jahre und 6 Monate) gesetzlich versichert sein. Seit August 2017 werden für jedes Kind, auch Stief- und Pflegekinder, pauschal drei Jahre auf die Vorversicherungszeit angerechnet, und zwar beiden Eltern. Mit zwei Kindern genügen im Beispiel also zwölfeinhalb Jahre echter Versicherung. Das hilft vor allem Selbstständigen und früher privat Versicherten.
Pflichtversichert: Beiträge auf die gesetzliche Rente
Für pflichtversicherte Rentner gilt der allgemeine Beitragssatz von 14,6 % plus Zusatzbeitrag. Davon zahlen Sie die Hälfte, also 7,3 % plus den halben Zusatzbeitrag Ihrer Kasse; die andere Hälfte übernimmt die Rentenversicherung. Den Pflegebeitrag tragen Rentner seit 2004 dagegen allein: 3,6 % mit Kindern, 4,2 % ohne Kinder. Beide Beiträge behält die Rentenversicherung direkt ein und überweist nur den Zahlbetrag. Erhöht Ihre Kasse den Zusatzbeitrag, wirkt das bei Rentnern mit zwei Monaten Verzögerung, eine Erhöhung zum Januar also ab März.
| Bruttorente | KV 8,75 % | PV 3,6 % | Zahlbetrag mit Kindern | Zahlbetrag kinderlos (PV 4,2 %) |
|---|---|---|---|---|
| 1.000,00 € | 87,50 € | 36,00 € | 876,50 € | 870,50 € |
| 1.500,00 € | 131,25 € | 54,00 € | 1.314,75 € | 1.305,75 € |
| 1.700,80 € | 148,82 € | 61,23 € | 1.490,75 € | 1.480,55 € |
| 2.000,00 € | 175,00 € | 72,00 € | 1.753,00 € | 1.741,00 € |
| 2.500,00 € | 218,75 € | 90,00 € | 2.191,25 € | 2.176,25 € |
Die Tabelle rechnet mit dem durchschnittlichen Zusatzbeitrag 2026 von 2,9 %. Tatsächlich erhoben werden im Schnitt rund 3,13 %; je 0,2 Punkte Zusatzbeitrag ändert sich Ihr Anteil um 0,1 % der Rente. Ihre eigene Rente mit Ihrem Zusatzbeitrag rechnet der Rentenrechner, inklusive Steuer; den Weg vom Brutto zum Netto erklärt der Beitrag Rente brutto netto berechnen.
Betriebsrente, Arbeitslohn, Mieten: Was noch beitragspflichtig ist
Neben der gesetzlichen Rente sind bei Pflichtversicherten nur bestimmte Einnahmen beitragspflichtig: Versorgungsbezüge wie Betriebsrenten und Beamtenpensionen, Arbeitseinkommen aus selbstständiger Tätigkeit und Arbeitslohn aus einem Job. Mieten, Zinsen, Dividenden und private Rentenversicherungen bleiben beitragsfrei. Für Betriebsrenten gilt der volle Beitragssatz, 14,6 % plus voller Zusatzbeitrag, denn einen Arbeitgeber- oder Rentenversicherungsanteil gibt es hier nicht. Gemildert wird das durch einen Freibetrag von 197,75 € im Monat (2026, ein Zwanzigstel der Bezugsgröße): Nur der Teil darüber kostet Krankenversicherungsbeitrag. In der Pflegeversicherung ist derselbe Betrag nur eine Freigrenze. Liegt die Betriebsrente darüber, wird sie vollständig mit 3,6 % oder 4,2 % belegt. Alle Einzelheiten und eine Tabelle mit Betriebsrenten von 150 bis 1.200 € enthält der Ratgeber Betriebsrente: Steuer, Krankenkasse, Freibetrag.
Alle beitragspflichtigen Einnahmen zusammen werden höchstens bis zur Beitragsbemessungsgrenze von 5.812,50 € im Monat herangezogen. Ein Job neben der Rente ist eigenständig beitragspflichtig, auch der steuerfreie Lohn aus der Aktivrente.
Freiwillig versichert: Beiträge auf alle Einkünfte
Wer die 9/10-Regel verfehlt, kann sich freiwillig in seiner Kasse weiterversichern, sofern er zuvor gesetzlich versichert war. Dann ändert sich die Berechnung grundlegend: Beitragspflichtig ist die gesamte wirtschaftliche Leistungsfähigkeit, also auch Mieteinnahmen, Kapitalerträge, private Renten und die Einkünfte eines privat versicherten Ehepartners in bestimmten Fällen. Auf Betriebsrenten gilt kein Freibetrag, sondern nur die Freigrenze in der Pflegeversicherung. Auf Mieten und Zinsen fällt der ermäßigte Beitragssatz von 14,0 % plus Zusatzbeitrag an, weil Rentner keinen Anspruch auf Krankengeld haben.
Die Rentenversicherung zahlt freiwillig versicherten Rentnern einen Zuschuss in Höhe des Anteils, den sie bei Pflichtversicherten übernehmen würde, also 7,3 % plus den halben durchschnittlichen Zusatzbeitrag der gesetzlichen Rente. Den vollen Beitrag überweisen Sie selbst an die Kasse. Hinzu kommt eine Mindestbemessungsgrundlage von einem Drittel der Bezugsgröße, 2026 sind das 1.318,33 € im Monat. Wer nur 900 € Rente und kein weiteres Einkommen hat, zahlt deshalb Beiträge, als hätte er 1.318,33 €: knapp 200 € im Monat statt rund 111 € als Pflichtversicherter. Wie die Beiträge für freiwillige Mitglieder im Einzelnen festgesetzt werden, erklärt der Beitrag Freiwillig gesetzlich versichert: Beitrag 2026.
Privat versichert: der Zuschuss der Rentenversicherung
Privat krankenversicherte Rentner zahlen ihre PKV-Prämie unabhängig von der Rentenhöhe weiter. Auf Antrag erhalten sie von der Rentenversicherung einen Zuschuss zur Krankenversicherung: 7,3 % der Rente plus den halben durchschnittlichen Zusatzbeitrag, 2026 also 8,75 % der Bruttorente, höchstens aber die Hälfte der tatsächlichen Prämie. Bei 1.700,80 € Rente sind das 148,82 € im Monat. Für die private Pflegeversicherung gibt es keinen Zuschuss. Der Zuschuss ist steuerfrei, mindert aber die als Sonderausgaben absetzbaren Beiträge. Eine Rückkehr in die gesetzliche Kasse ist nach dem 55. Geburtstag in der Regel ausgeschlossen.
Rechenbeispiel: dieselbe Rentnerin, drei Versicherungsarten
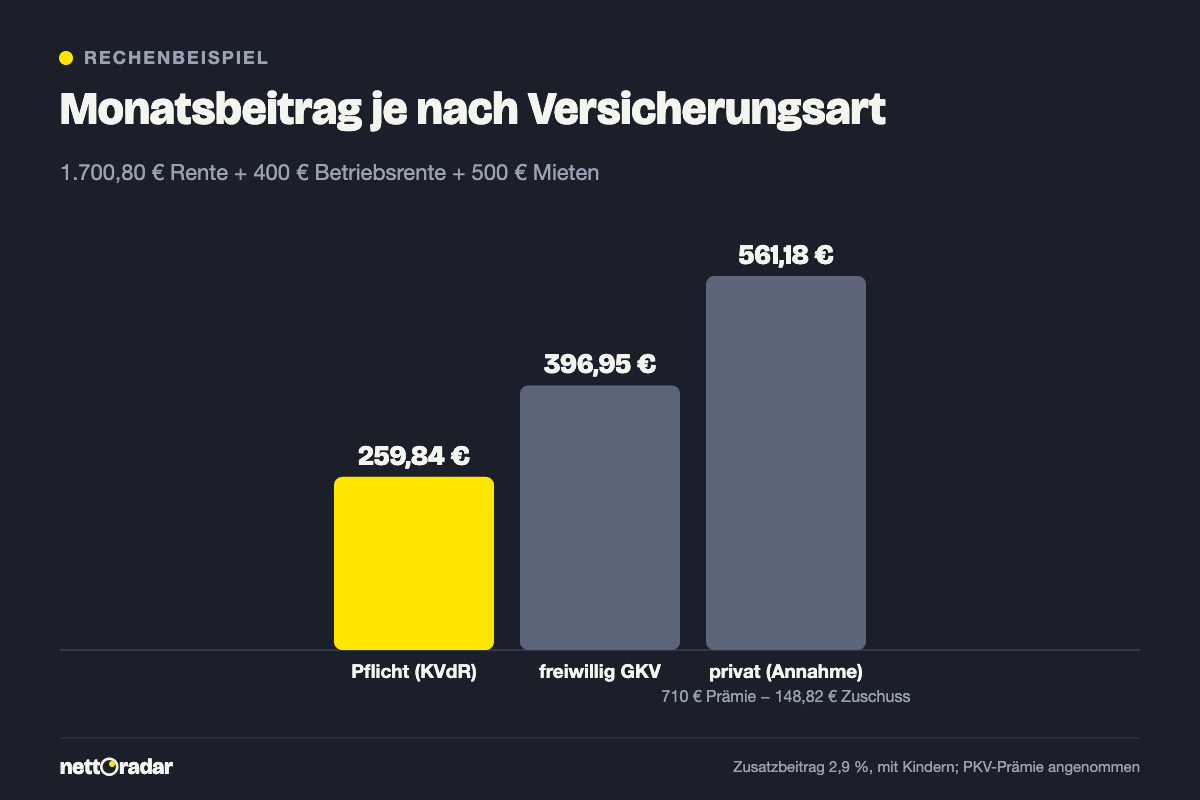
Eine Rentnerin bezieht 1.700,80 € gesetzliche Rente (40 Entgeltpunkte), dazu 400 € Betriebsrente aus einer Direktversicherung und 500 € Mieteinnahmen nach Werbungskosten. Sie hat Kinder, ihre Kasse erhebt 2,9 % Zusatzbeitrag.
Variante 1: pflichtversichert in der KVdR
- Gesetzliche Rente: KV 8,75 % = 148,82 €, PV 3,6 % = 61,23 €.
- Betriebsrente: KV 17,5 % auf 400 € − 197,75 € = 202,25 € ergibt 35,39 €; PV 3,6 % auf volle 400 € ergibt 14,40 €.
- Mieten: beitragsfrei.
- Summe: 259,84 € im Monat.
Variante 2: freiwillig versichert
- Gesetzliche Rente: KV 17,5 % = 297,64 €, abzüglich Zuschuss der Rentenversicherung 148,82 € bleiben 148,82 €; PV 61,23 €.
- Betriebsrente: KV 17,5 % auf volle 400 € = 70,00 €; PV 14,40 €.
- Mieten: KV 16,9 % (14,0 % plus 2,9 %) = 84,50 €; PV 3,6 % = 18,00 €.
- Summe: 396,95 € im Monat, also 137,11 € mehr, 1.645,32 € im Jahr.
Variante 3: privat versichert
Bei einer angenommenen PKV-Prämie von 650 € plus 60 € Pflegepflichtversicherung zahlt die Rentenversicherung 148,82 € Zuschuss. Es bleiben 561,18 € Eigenanteil, unabhängig von Betriebsrente und Mieten. Im Alter steigen die Prämien meist weiter, während der Zuschuss nur mit der Rente wächst.
Alle Beiträge sind übrigens als Sonderausgaben absetzbar und senken die Steuer. Ab welcher Rente überhaupt Steuer anfällt, zeigt der Nachbarartikel Steuererklärung als Rentner: ab welcher Rente Pflicht.
Was sich 2027 ändert
Für 2027 zeichnen sich mehrere Änderungen ab, die meisten noch nicht beschlossen. Der Schätzerkreis hat am 14. Oktober 2026 einen durchschnittlichen Zusatzbeitrag von 2,9 % für 2027 ermittelt; das Bundesgesundheitsministerium legt den Wert bis 1. November fest, die einzelnen Kassen können höher liegen. Kinderlose sollen nach dem Kabinettsentwurf des Pflegeneuordnungsgesetzes ab 2027 einen Zuschlag von 0,9 statt 0,6 Punkten zahlen, insgesamt 4,5 % statt 4,2 %. Bei 1.700,80 € Rente wären das 76,54 € statt 71,43 € im Monat. Die Beitragsbemessungsgrenze der Krankenversicherung soll auf 6.375 € steigen, die Bezugsgröße auf 4.130 €. Damit läge der Betriebsrenten-Freibetrag voraussichtlich bei 206,50 €; der Bundesrat muss der Verordnung noch zustimmen.
Häufige Fragen
Muss ich die KVdR selbst beantragen?
Nein. Mit dem Rentenantrag geben Sie Ihre Krankenkasse an, die Rentenversicherung meldet Sie dort, und die Kasse prüft die Vorversicherungszeit. Das Ergebnis erhalten Sie per Bescheid. Halten Sie Nachweise über Kinder bereit, falls die Kasse sie anfordert.
Bin ich als Rentner automatisch beim Ehepartner familienversichert?
Nur wenn Ihr Gesamteinkommen unter der Familienversicherungsgrenze liegt, 2026 sind das 565 € im Monat. Mit eigener gesetzlicher Rente wird diese Grenze meist überschritten; dann sind Sie selbst KVdR-Mitglied oder freiwillig versichert.
Zahle ich auf eine private Rentenversicherung Beiträge?
Als Pflichtversicherter nicht. Für freiwillig Versicherte gehört auch die private Rente zu den beitragspflichtigen Einnahmen.