Der Moment der Wahrheit für jede Betriebsrente ist die erste Auszahlung: Von 500 € Betriebsrente bleiben einem gesetzlich versicherten Rentner nach Krankenkasse, Pflegeversicherung und Steuer oft nur 340 bis 380 €. Der Grund: Betriebsrenten sind zu 100 % steuerpflichtig und tragen – anders als die gesetzliche Rente – den vollen Kranken- und Pflegebeitrag, gemildert nur durch den Freibetrag von 197,75 € (2026). Dieser Beitrag rechnet die Abzüge für monatliche Renten und Kapitalauszahlungen vor, erklärt die Unterschiede zwischen Direktversicherung, Pensionskasse, Direktzusage und Riester-bAV, die 120-Monats-Regel bei Einmalzahlungen, die Fünftelregelung und die Fälle, in denen keine Beiträge anfallen.
Krankenversicherung: voller Beitrag über 197,75 €
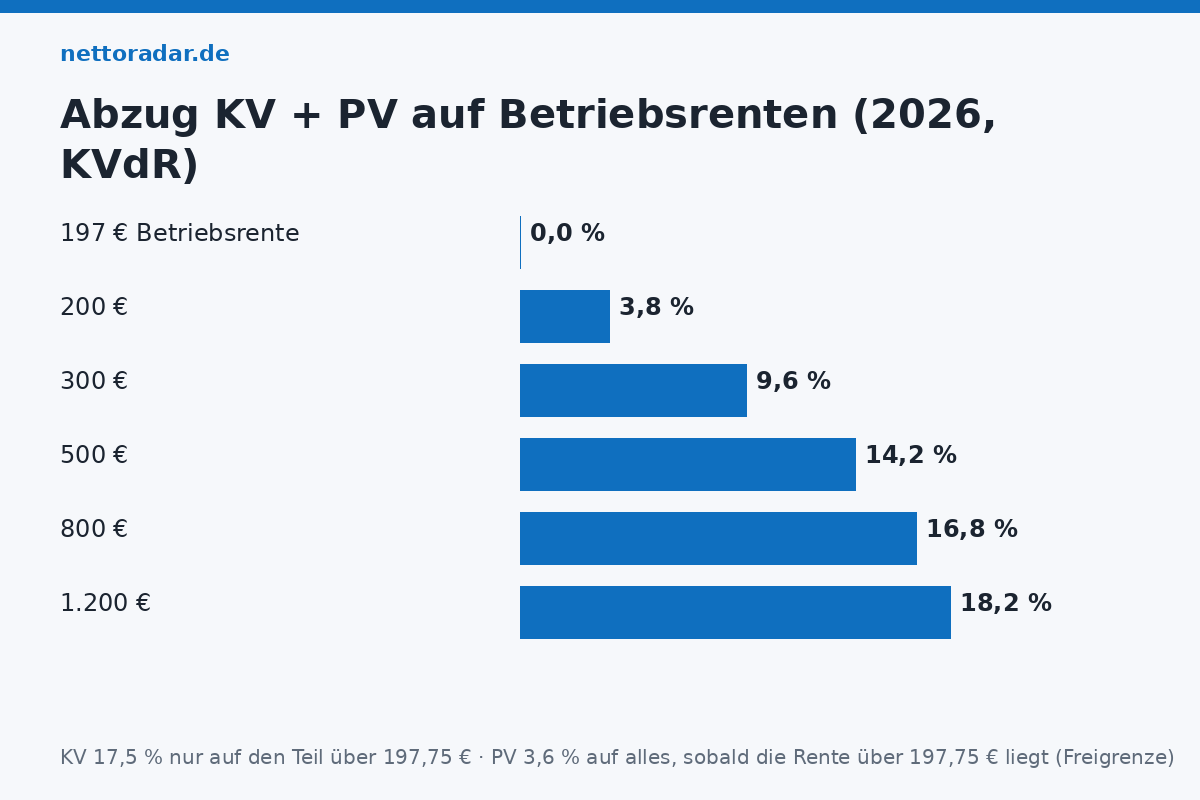
Für pflichtversicherte Rentner (KVdR) gilt seit 2020 ein Freibetrag von 1/20 der monatlichen Bezugsgröße – 2026: 197,75 €. Nur der Teil der Betriebsrente darüber wird mit dem vollen Beitragssatz belegt: 14,6 % plus der volle Zusatzbeitrag der Kasse (Ø 2,9 %) = 17,5 %. In der Pflegeversicherung gibt es keinen Freibetrag, sondern nur eine Freigrenze: Liegt die Betriebsrente über 197,75 €, wird sie komplett mit 3,6 % (kinderlos 4,2 %) verbeitragt; liegt sie darunter, fällt gar nichts an. Die Beiträge zieht die Zahlstelle (Versicherer, Pensionskasse, Arbeitgeber) direkt ab und meldet sie der Kasse.
| Betriebsrente brutto | KV 17,5 % auf Teil über 197,75 € | PV 3,6 % auf alles (Freigrenze) | Netto vor Steuer | Abzug in % |
|---|---|---|---|---|
| 150 € | 0 € | 0 € | 150,00 € | 0 % |
| 197 € | 0 € | 0 € | 197,00 € | 0 % |
| 200 € | 0,39 € | 7,20 € | 192,41 € | 3,8 % |
| 300 € | 17,89 € | 10,80 € | 271,31 € | 9,6 % |
| 500 € | 52,89 € | 18,00 € | 429,11 € | 14,2 % |
| 800 € | 105,39 € | 28,80 € | 665,81 € | 16,8 % |
| 1.200 € | 175,39 € | 43,20 € | 981,41 € | 18,2 % |
Die Tabelle zeigt die Klippe bei 197,75 €: Eine Betriebsrente von 200 € bringt netto weniger als eine von 197 €. Wer die Höhe beim Abschluss noch steuern kann (Beitragshöhe, Rentenbeginn), sollte den Freibetrag im Blick haben. Wie sich Betriebsrente und gesetzliche Rente in der Krankenkasse zusammen verhalten, erklärt der Beitrag Rente brutto netto – die gesetzliche Rente zahlt nur den halben Beitrag.
„Bei Versorgungsbezügen […] bleibt ein Freibetrag in Höhe von einem Zwanzigstel der monatlichen Bezugsgröße nach § 18 des Vierten Buches […] außer Ansatz.“
§ 226 Abs. 2 Satz 2 SGB V (GKV-Betriebsrentenfreibetragsgesetz)
Wer keine Beiträge zahlt
- Privat Krankenversicherte: zahlen ihren PKV-Beitrag unabhängig von der Betriebsrente – kein Abzug.
- Freiwillig gesetzlich Versicherte: zahlen den vollen Beitrag ohne Freibetrag (nur die Freigrenze der PV gilt) – der teuerste Status.
- Riester-geförderte bAV: seit 2018 beitragsfrei in der Auszahlung (Doppelverbeitragung abgeschafft).
- Privat fortgeführte Direktversicherung: Der Teil der Rente, der auf eigenen Beiträgen nach dem Ausscheiden beim Arbeitgeber beruht, ist beitragsfrei (BVerfG 2018, 1 BvR 100/15) – die Zahlstelle muss den Anteil aufteilen.
- Beiträge aus versteuertem Netto (Direktversicherung nach § 40b EStG alt, pauschal versteuert): trotzdem beitragspflichtig – die Regelung ist mehrfach bestätigt worden.
Steuer: 100 % steuerpflichtig – mit Ausnahmen
| Durchführungsweg / Beiträge | Besteuerung der Rente | Freibeträge |
|---|---|---|
| Direktversicherung, Pensionskasse, Pensionsfonds – Beiträge steuerfrei (§ 3 Nr. 63) oder Riester-gefördert | 100 % als sonstige Einkünfte (§ 22 Nr. 5 EStG) | Werbungskosten-Pauschbetrag 102 € |
| Direktzusage, Unterstützungskasse (vom Arbeitgeber finanziert) | 100 % als Arbeitslohn (Versorgungsbezug) | Versorgungsfreibetrag: Beginn 2026: 12,8 %, max. 960 € + Zuschlag 288 € im Jahr |
| Altverträge § 40b EStG (Beiträge pauschal versteuert) | nur Ertragsanteil (Beginn mit 65: 18 %, mit 67: 17 %) | – |
| Beiträge aus versteuertem Netto ohne Förderung | Ertragsanteil | – |
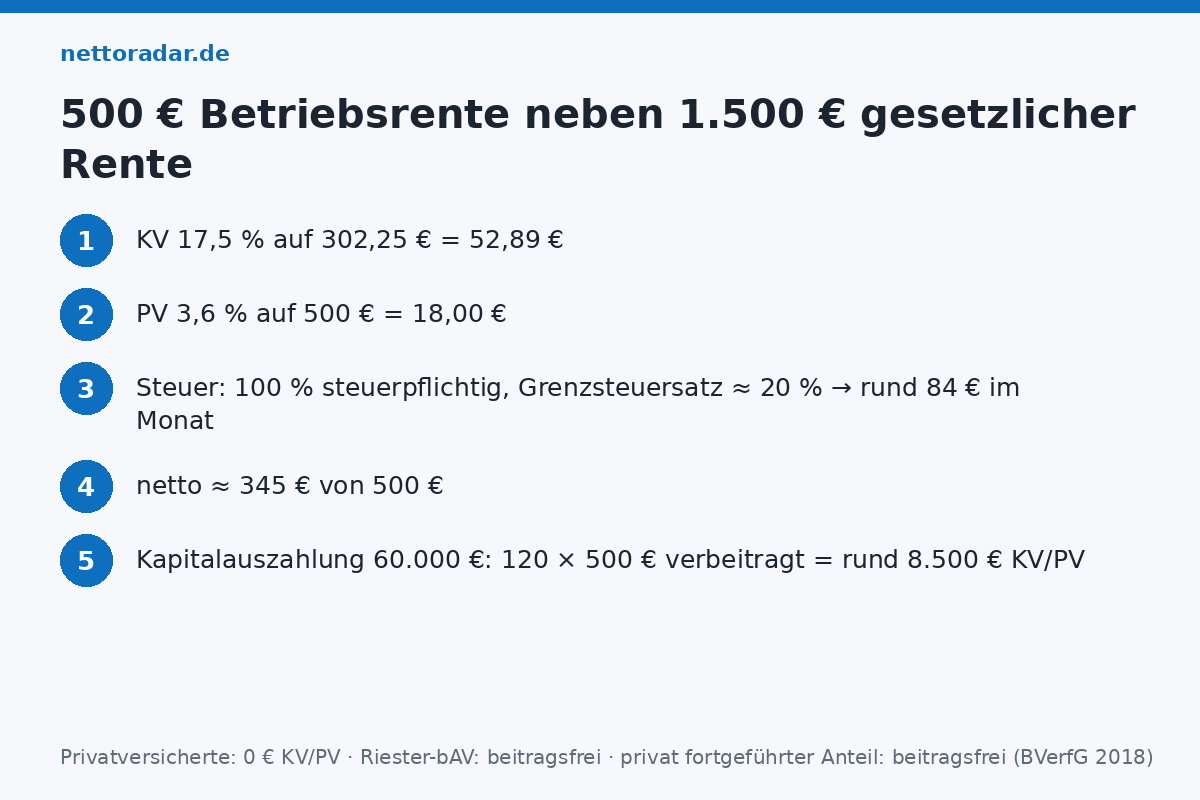
Die Betriebsrente wird nicht mit Lohnsteuer belegt (Ausnahme: Direktzusage – dort behält der Arbeitgeber Lohnsteuer ein), sondern im Rahmen der Steuererklärung besteuert – zusammen mit der gesetzlichen Rente. Bei 1.500 € gesetzlicher Rente (Beginn 2026, steuerpflichtig 84 %) und 500 € Betriebsrente steigt das zu versteuernde Einkommen um rund 5.300 € (6.000 € minus KV/PV-Beiträge als Sonderausgaben) auf etwa 18.100 € – Steuer rund 1.100 € im Jahr statt 60 € ohne Betriebsrente; der Grenzsteuersatz auf die Betriebsrente liegt bei rund 20 %. Netto bleiben von 500 € Betriebsrente damit rund 340 €. Die Regeln für die gesetzliche Rente stehen im Beitrag Rentenbesteuerung 2026.
Kapitalauszahlung statt Rente
Viele Verträge erlauben zum Rentenbeginn die einmalige Kapitalauszahlung. Steuerlich wird sie im Auszahlungsjahr voll besteuert – bei 60.000 € auf einen Schlag ein Sprung in den Spitzensteuersatz. Die Fünftelregelung (§ 34 EStG) gilt für Kapitalauszahlungen aus § 3 Nr. 63-Verträgen nach BFH-Rechtsprechung nicht, weil die Auszahlung vertraglich vorgesehen und damit nicht „außerordentlich“ ist – nur bei Direktzusagen und Unterstützungskassen kommt sie in Betracht. Für die Krankenkasse wird die Einmalzahlung auf 120 Monate verteilt: 60.000 € ÷ 120 = 500 € monatlicher Versorgungsbezug, davon 17,5 % über dem Freibetrag plus 3,6 % PV – rund 71 € im Monat, zehn Jahre lang, insgesamt rund 8.500 €. Kapitalauszahlung lohnt sich daher meist nur für Privatversicherte, bei kleinen Beträgen unter dem Freibetrag oder wenn das Geld eine Schuld mit hohem Zins ablöst.
Kleinstrenten und Abfindung
Monatsrenten bis 1 % der Bezugsgröße (2026: 39,55 €) darf der Arbeitgeber einseitig abfinden; das Zweite Betriebsrentenstärkungsgesetz hebt die Grenze für einseitige Abfindungen ab 2026 auf 1,5 % (59,33 €) an, wenn der Betrag in die gesetzliche Rentenversicherung eingezahlt wird. Die Abfindung ist steuerpflichtig und wird für die Krankenkasse ebenfalls auf 120 Monate verteilt – bei kleinen Beträgen unter dem Freibetrag ohne Wirkung.
Checkliste vor Rentenbeginn
- Versicherungsstatus im Alter klären: KVdR-Pflicht (9/10-Regel), freiwillig oder privat – das entscheidet über 0 bis 21 % Abzug.
- Rente oder Kapital: Kapital nur, wenn PKV, Betrag unter dem Freibetrag oder konkreter Verwendungszweck.
- Rentenbeginn und Höhe so wählen, dass die Summe aller Versorgungsbezüge (mehrere Betriebsrenten zählen zusammen!) den Freibetrag sinnvoll nutzt – der Freibetrag gilt einmal, nicht je Vertrag.
- Anteil eigener Beiträge nach Arbeitgeberwechsel dokumentieren (beitragsfrei).
- Steuervorauszahlungen einplanen – niemand behält Steuer auf die Betriebsrente ein; die Grundlagen stehen im Beitrag Steuererklärung 2026.
Wer noch im Erwerbsleben steht, sollte diese Abzüge in die Entscheidung für oder gegen Entgeltumwandlung einrechnen – der Ratgeber Betriebliche Altersvorsorge 2026 vergleicht bAV und ETF-Sparplan über 30 Jahre.