Wer seine Altersrente nach Erreichen der Regelaltersgrenze nicht beantragt, bekommt für jeden aufgeschobenen Monat einen Zuschlag von 0,5 % – lebenslang und ohne Obergrenze. Ein Jahr Aufschub bringt 6 % mehr Rente; wer als Jahrgang 1960 erst mit 70 in Rente geht, erhält 22 % Zuschlag. Ob sich das lohnt, ist eine reine Rechenfrage: Der Zuschlag allein holt die entgangenen Monatsrenten erst nach 16 Jahren und 8 Monaten Rentenbezug wieder herein, unabhängig davon, wie lange Sie aufschieben. Arbeiten Sie in der Zeit weiter, kommen neue Entgeltpunkte hinzu, und der Break-even rückt deutlich näher. Dieser Ratgeber rechnet beide Wege mit Werten von 2026 durch, Stand Oktober 2026.
Das Wichtigste in Kürze
- Für jeden Kalendermonat, den Sie die Altersrente nach der Regelaltersgrenze nicht beziehen, steigt der Zugangsfaktor um 0,005 (§ 77 SGB VI).
- Der Zuschlag gilt lebenslang und auch für die spätere Witwen- oder Witwerrente; eine Höchstgrenze gibt es nicht.
- Wer während des Aufschubs weiterarbeitet, zahlt Rentenbeiträge und erwirbt zusätzliche Entgeltpunkte, die ebenfalls den Zuschlag erhalten.
- Seit 2026 sind nach der Regelaltersgrenze bis zu 2.000 € Arbeitslohn im Monat steuerfrei (Aktivrente), egal ob die Rente schon läuft.
- Alternative: Rente sofort beziehen und unbegrenzt hinzuverdienen; mit freiwilligen Rentenbeiträgen steigt auch diese Rente jedes Jahr zum 1. Juli.
So funktioniert der Zuschlag von 0,5 % je Monat
Die Höhe jeder gesetzlichen Rente folgt der Formel Entgeltpunkte × Zugangsfaktor × aktueller Rentenwert. Der Zugangsfaktor liegt beim Rentenbeginn zur Regelaltersgrenze bei genau 1,0. Wer früher geht, verliert 0,3 % je Monat, wie im Beitrag zur Rente mit 63 und den Abschlägen nach Jahrgang beschrieben. Wer später geht, gewinnt 0,5 % je Monat. Die Belohnung für das Warten ist also deutlich größer als der Abschlag für den früheren Start.
„Der Zugangsfaktor ist für Entgeltpunkte, die noch nicht Grundlage von persönlichen Entgeltpunkten einer Rente waren, […] 2. bei Renten wegen Alters, die […] b) nach Erreichen der Regelaltersgrenze trotz erfüllter Wartezeit nicht in Anspruch genommen werden, für jeden Kalendermonat um 0,005 höher als 1,0“
§ 77 Abs. 2 Satz 1 Sechstes Buch Sozialgesetzbuch
Einen eigenen Antrag auf den Zuschlag gibt es nicht. Sie beantragen die Rente einfach erst zu dem Monat, ab dem sie fließen soll. Altersrenten werden nur auf Antrag gezahlt, und rückwirkend höchstens für drei Monate. Wer also mit 66 Jahren und 4 Monaten keinen Antrag stellt, schiebt automatisch auf. Möglich ist auch eine Teilrente: Beziehen Sie zum Beispiel nur 50 % der Rente, erhält der nicht bezogene Teil den Zuschlag.
Tabelle: Zuschlag bis zum 70. Geburtstag nach Jahrgang
Die Regelaltersgrenze steigt bis zum Jahrgang 1964 auf 67 Jahre. Entsprechend unterschiedlich viele Monate liegen bis zum 70. Geburtstag. Die Beispielrente beruht auf 45 Entgeltpunkten, das entspricht der Standardrente von 1.913,40 € beim Rentenwert von 42,52 € seit 1. Juli 2026.
| Jahrgang | Regelaltersgrenze | Monate bis 70 | Zuschlag | Rente aus 45 Punkten mit 70 |
|---|---|---|---|---|
| 1959 | 66 Jahre, 2 Monate | 46 | 23,0 % | 2.353,48 € |
| 1960 | 66 Jahre, 4 Monate | 44 | 22,0 % | 2.334,35 € |
| 1961 | 66 Jahre, 6 Monate | 42 | 21,0 % | 2.315,21 € |
| 1962 | 66 Jahre, 8 Monate | 40 | 20,0 % | 2.296,08 € |
| 1963 | 66 Jahre, 10 Monate | 38 | 19,0 % | 2.276,95 € |
| ab 1964 | 67 Jahre | 36 | 18,0 % | 2.257,81 € |
Alle Beträge sind in heutigen Werten gerechnet. Bis zum tatsächlichen Rentenbeginn steigt der Rentenwert durch die jährlichen Anpassungen weiter; der prozentuale Vorsprung bleibt aber erhalten. Für den Jahrgang 1961 beginnt die reguläre Rente je nach Geburtsmonat ab August 2027 oder im Jahr 2028.
Rechenbeispiel: Jahrgang 1960, 45 Punkte, Weiterarbeit bis 70
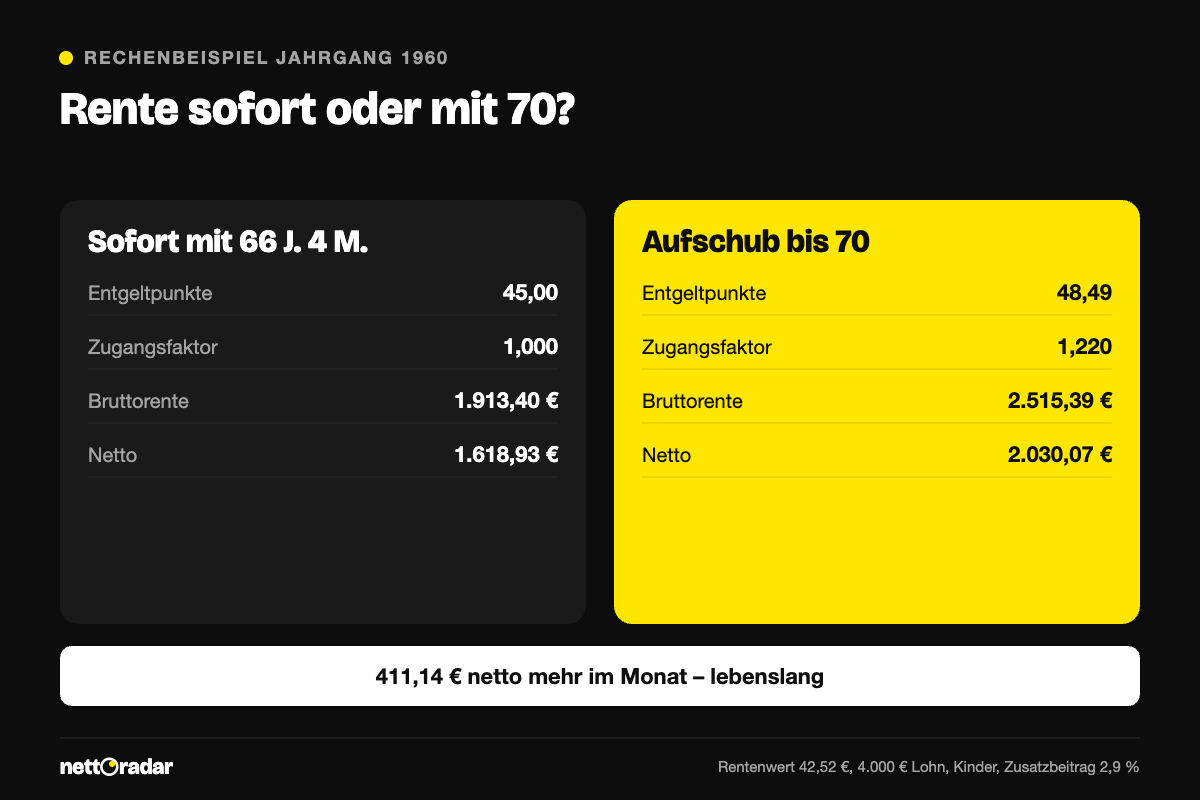
Ein Arbeitnehmer, Jahrgang 1960, erreicht 2026 die Regelaltersgrenze mit 45 Entgeltpunkten. Er verdient 4.000 € brutto im Monat, hat Kinder, seine Kasse erhebt 2,9 % Zusatzbeitrag. Er überlegt, bis 70 weiterzuarbeiten und die Rente 44 Monate aufzuschieben. Die Werte haben wir mit dem Rentenrechner ermittelt.
Variante A: Rente sofort, nebenbei arbeiten
Er bezieht ab sofort 1.913,40 € brutto. Nach Kranken- und Pflegeversicherung und rund 58 € Einkommensteuer bleiben 1.618,93 € netto, so lange die Rente allein betrachtet wird. Neben der Vollrente ist er rentenversicherungsfrei und erwirbt ohne Verzicht auf die Versicherungsfreiheit keine weiteren Punkte.
Variante B: Aufschub bis 70
- Zugangsfaktor: 1 + 44 × 0,005 = 1,22.
- Neue Entgeltpunkte: 48.000 € ÷ 50.493 € Durchschnittsentgelt = 0,951 je Jahr, für 44 Monate rund 3,49 Punkte. Wie Punkte entstehen, erklärt der Ratgeber Rente berechnen 2026.
- Rente mit 70: 48,49 Punkte × 1,22 × 42,52 € = 2.515,39 € brutto; ohne die neuen Punkte wären es 2.334,35 €.
- Netto (Besteuerungsanteil 86 % bei Rentenbeginn 2030): 2.030,07 € im Monat, 411,14 € mehr als in Variante A.
Break-even: ab wann sich Warten rechnet
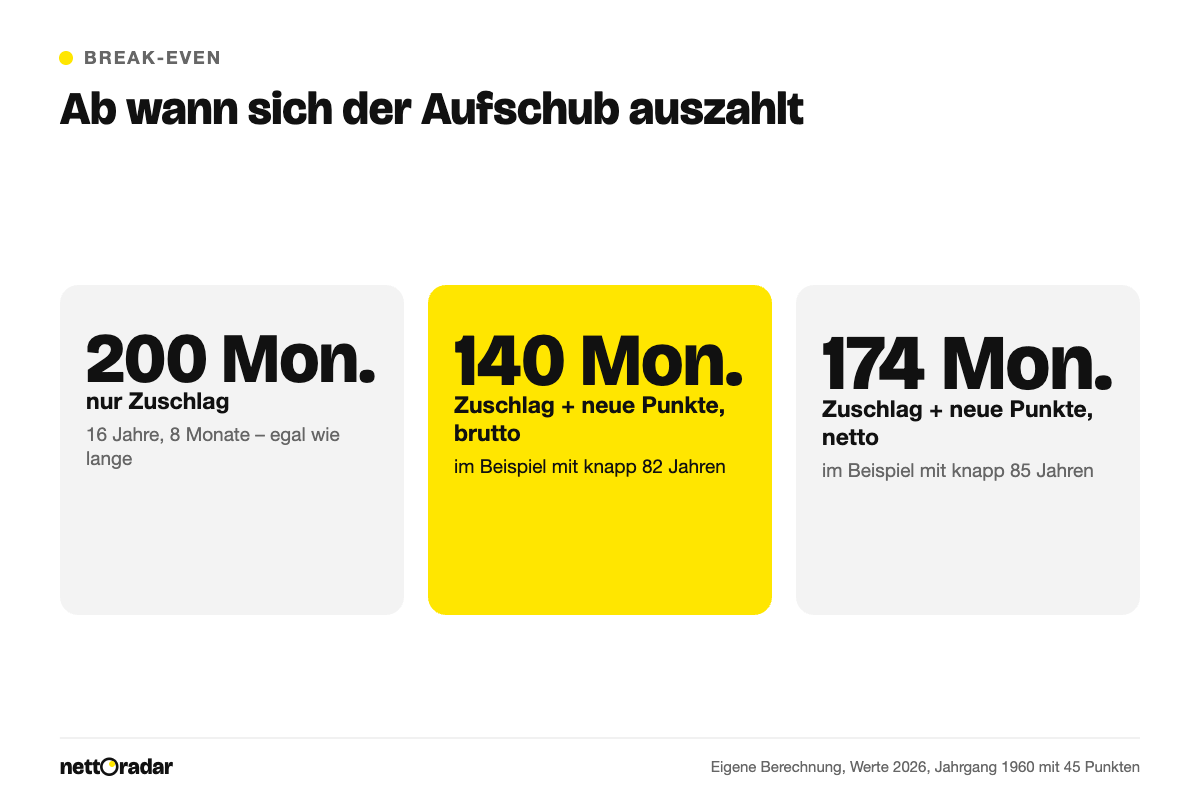
Der Aufschub kostet zuerst Geld: In Variante B verzichtet der Arbeitnehmer auf 44 Monatsrenten von je 1.913,40 €, zusammen 84.189,60 € brutto. Dafür erhält er ab 70 monatlich 601,99 € brutto mehr. Geteilt ergibt das 140 Monate: Nach rund 11 Jahren und 8 Monaten Rentenbezug, also mit knapp 82 Jahren, hat sich das Warten ausgezahlt. Jeder weitere Monat ist Gewinn.
Netto fällt die Rechnung ungünstiger aus. In Variante A entgehen ihm nicht nur Nettorenten, er zahlt dort auch mehr Steuer, weil Rente und Lohn zusammen versteuert werden; in Variante B zahlt er dafür 9,3 % Rentenbeitrag vom Lohn. Unter dem Strich beträgt der Netto-Verzicht rund 71.500 €, der Netto-Gewinn 411,14 € im Monat. Der Break-even liegt dann nach rund 14,5 Jahren, mit knapp 85 Jahren. Zum Vergleich: Ein heute 70-Jähriger hat statistisch noch etwa 14 Jahre vor sich, eine 70-Jährige rund 17 Jahre (Richtwerte nach den Sterbetafeln des Statistischen Bundesamts).
| Konstellation | Verzicht | Plus je Monat | Break-even nach |
|---|---|---|---|
| nur Zuschlag, beliebige Dauer | n Monatsrenten | n × 0,5 % | 200 Monaten (16 Jahre, 8 Monate) |
| Zuschlag + neue Punkte, brutto | 84.189,60 € | 601,99 € | 140 Monaten (11 Jahre, 8 Monate) |
| Zuschlag + neue Punkte, netto | rund 71.500 € | 411,14 € | 174 Monaten (14 Jahre, 6 Monate) |
Warum der reine Zuschlag immer 200 Monate braucht: Wer n Monate aufschiebt, verzichtet auf n Monatsrenten und erhält n × 0,5 % mehr. Die Division n ÷ (n × 0,005) ergibt stets 200. Wer nicht weiterarbeitet, sondern nur wartet, braucht also eine lange Lebenserwartung. Während des Aufschubs bleibt die Krankenversicherung über die Beschäftigung bestehen; erst mit dem Rentenbeginn wechseln Sie in die Krankenversicherung der Rentner.
Aktivrente: 2.000 € steuerfrei, mit oder ohne Rentenbezug
Seit 1. Januar 2026 sind für Arbeitnehmer nach Erreichen der Regelaltersgrenze bis zu 2.000 € Arbeitslohn im Monat steuerfrei, ohne Progressionsvorbehalt. Voraussetzung ist eine sozialversicherungspflichtige Beschäftigung; Selbstständige, Beamte und Minijobber profitieren nicht. Ob Sie die Rente bereits beziehen, spielt keine Rolle. Die Aktivrente macht das Weiterarbeiten in beiden Varianten attraktiver, verschiebt aber den Vergleich: Wer die Rente aufschiebt, versteuert nur den Lohn über 2.000 €, wer Rente und Lohn bezieht, zahlt auf beides zusammen Steuer. Bei 4.000 € Lohn sind das im Beispiel rund 5.000 € Mehrsteuer im Jahr. Alle Bedingungen erklärt der Beitrag zur Aktivrente 2026.
Die Alternative: Rente beziehen und hinzuverdienen
Seit 2023 gibt es für Altersrenten keine Hinzuverdienstgrenze mehr. Sie können also ab der Regelaltersgrenze die volle Rente beziehen und unbegrenzt arbeiten. Wer Vollrente bezieht, ist in der Beschäftigung rentenversicherungsfrei, der Arbeitgeber zahlt seinen Anteil trotzdem. Mit einer schriftlichen Erklärung gegenüber dem Arbeitgeber können Sie auf die Versicherungsfreiheit verzichten. Dann zahlen Sie wieder 9,3 % Beitrag, und die zusätzlichen Punkte erhöhen die laufende Rente jeweils zum 1. Juli. Der Verzicht ist für die Dauer der Beschäftigung bindend.
Lohnt sich der Verzicht? Bei 4.000 € Lohn zahlen Sie 4.464 € Beitrag im Jahr und erhalten dafür rund 0,95 Punkte, also etwa 40,42 € mehr Monatsrente. Nach gut neun Jahren haben Sie den eigenen Beitrag zurück, wobei der Beitrag die Steuer mindert und die Mehrrente versteuert wird. Für viele ist die Kombination aus Rentenbezug, steuerfreiem Lohn und freiwilligem Beitrag der flexiblere Weg, weil Sie nicht auf Jahre auf das Geld verzichten müssen.
Wann sich der Aufschub rechnet und wann nicht
Für den Aufschub spricht ein gesicherter Lohn, der den Lebensunterhalt deckt, eine gute Gesundheit und eine Familie mit langer Lebenserwartung. Auch Paare profitieren: Die Hinterbliebenenrente berechnet sich aus der höheren Rente einschließlich Zuschlag. Gegen den Aufschub sprechen gesundheitliche Risiken, ein hoher Steuersatz in den Arbeitsjahren und der Wunsch nach Planbarkeit. Zu bedenken ist auch die Steuer: Mit jedem Jahr späterem Rentenbeginn steigt der Besteuerungsanteil um 0,5 Punkte, 2030 sind es 86 %. Details zur Mechanik stehen im Beitrag Rentenbesteuerung 2026. Wer den Lohn nicht braucht und gesund ist, gewinnt mit dem Aufschub; wer das Geld jetzt nutzen will, fährt mit Rente plus Aktivrente meist besser.
Häufige Fragen
Gibt es eine Obergrenze für den Zuschlag?
Nein. Anders als der Abschlag, der bei 48 Monaten endet, wächst der Zuschlag mit jedem Monat weiter. Auch ein Aufschub bis 72 oder 75 ist möglich, wirtschaftlich aber nur bei sehr langer Lebenserwartung sinnvoll.
Bekomme ich den Zuschlag auch ohne Arbeit?
Ja. Der Zuschlag hängt nur davon ab, dass Sie die Rente nach der Regelaltersgrenze nicht beziehen. Neue Entgeltpunkte entstehen allerdings nur, wenn Beiträge gezahlt werden.
Kann ich den Aufschub jederzeit beenden?
Ja. Sie stellen den Rentenantrag, wann Sie möchten; die Rente beginnt dann mit dem Zuschlag der bis dahin aufgeschobenen Monate. Planen Sie rund drei Monate Bearbeitungszeit ein.