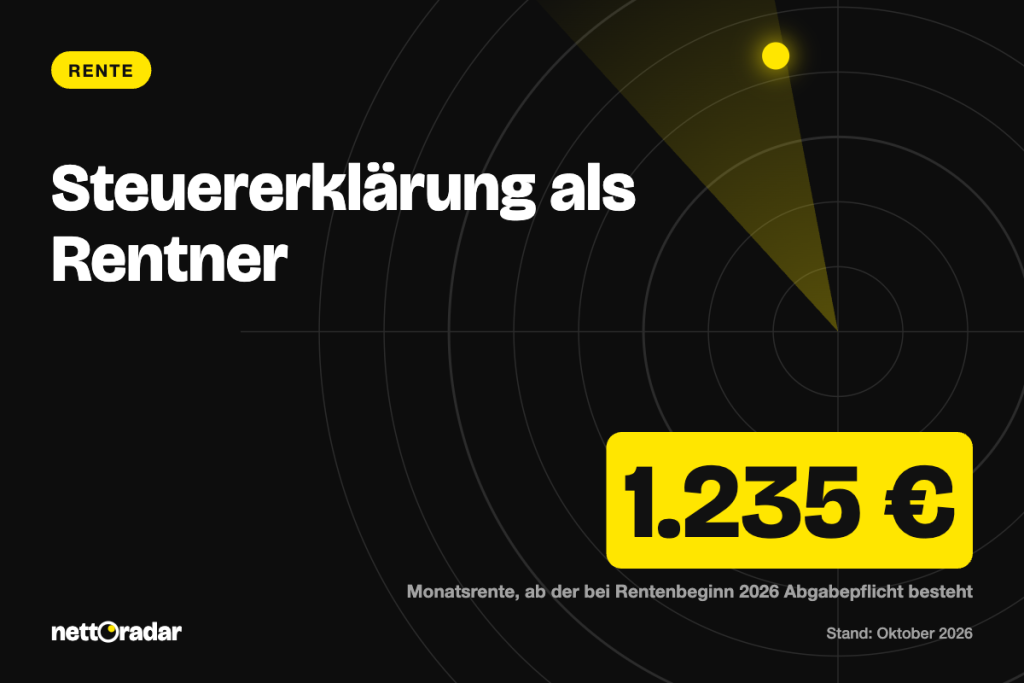
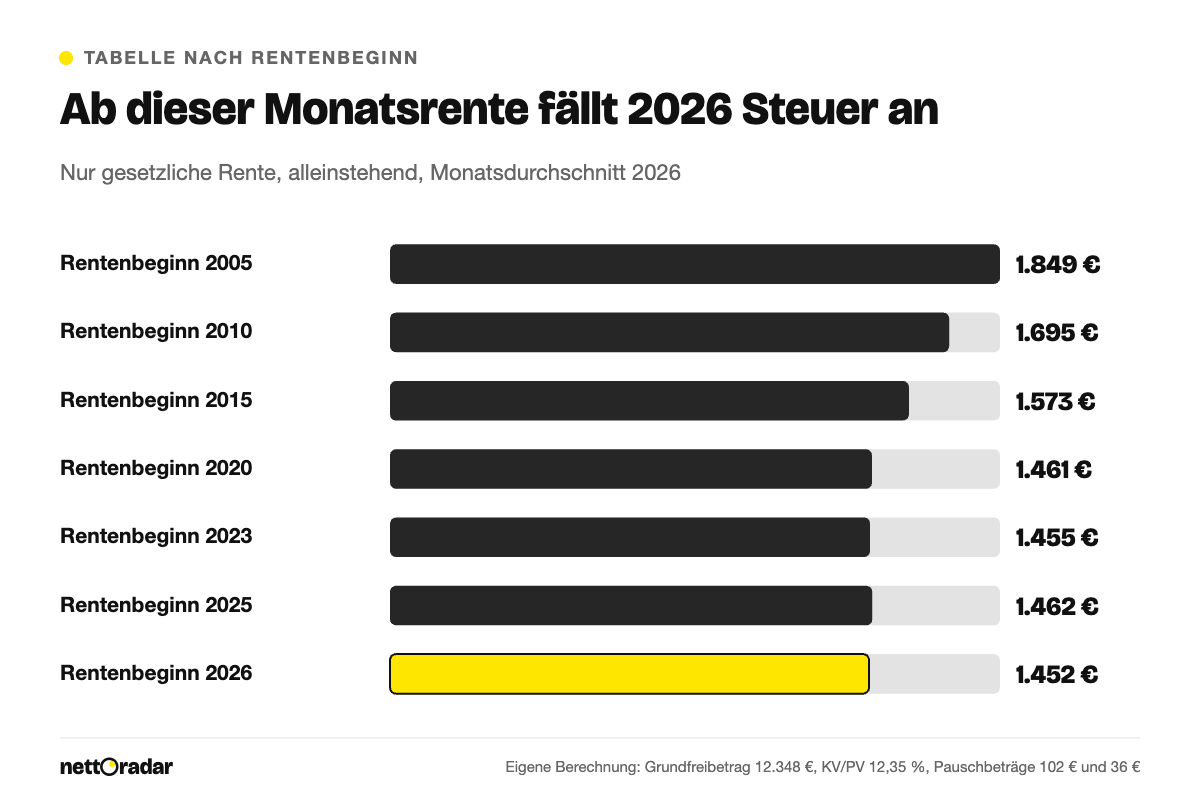
Ob Sie als Rentner 2026 eine Steuererklärung abgeben müssen, hängt nicht von der Bruttorente allein ab, sondern vor allem vom Jahr Ihres Rentenbeginns. Wer 2026 in Rente gegangen ist und nur die gesetzliche Rente bezieht, ist ab rund 1.235 € Monatsrente abgabepflichtig. Steuer fällt aber erst ab etwa 1.452 € an, weil Kranken- und Pflegebeiträge das zu versteuernde Einkommen weiter mindern. Bei Rentenbeginn 2005 liegen die Grenzen deutlich höher, bei rund 1.512 € und 1.849 €. Grund ist der Rentenfreibetrag, der im ersten vollen Rentenjahr als Euro-Betrag eingefroren wird. Wie die Erklärung praktisch abläuft, von der Anlage R bis zur Rentenbezugsmitteilung, erklärt der Ratgeber Rente und Steuererklärung 2026.
Das Wichtigste in Kürze
- Abgabepflicht besteht, wenn der steuerpflichtige Rentenanteil abzüglich 102 € Werbungskosten über dem Grundfreibetrag von 12.348 € liegt (zusammen veranlagte Ehepaare: 24.696 €).
- Steuer fällt erst an, wenn auch nach Abzug der Kranken- und Pflegebeiträge und 36 € Sonderausgaben-Pauschbetrag mehr als 12.348 € übrig bleiben.
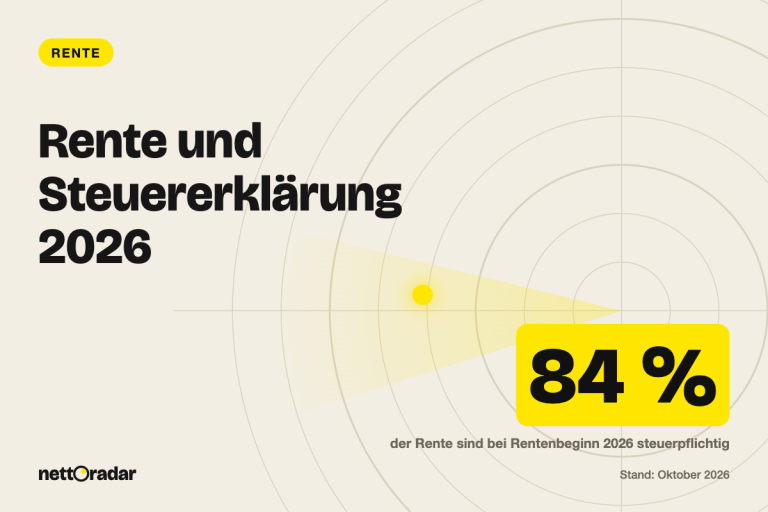
- Der Besteuerungsanteil reicht von 50 % (Rentenbeginn bis 2005) bis 84 % (2026); der steuerfreie Rest wird als Euro-Betrag festgeschrieben.
- Jede reguläre Rentenerhöhung nach dem ersten vollen Rentenjahr ist voll steuerpflichtig – deshalb wachsen ältere Jahrgänge Schritt für Schritt in die Steuer hinein.
- 2027 soll der Grundfreibetrag auf 12.564 € steigen (Gesetzentwurf), die Renten laut Prognose um rund 4,4 % – die Grenzen bewegen sich langsamer als die Renten.
Zwei Grenzen: Abgabepflicht und tatsächliche Steuer
Die erste Schwelle entscheidet, ob Sie eine Erklärung einreichen müssen. Maßgeblich ist der Gesamtbetrag der Einkünfte: der steuerpflichtige Teil der Rente minus Werbungskosten-Pauschbetrag von 102 €, dazu weitere Einkünfte wie Mieten oder eine Betriebsrente. Übersteigt diese Summe bei Alleinstehenden 12.348 €, besteht Abgabepflicht. Kranken- und Pflegebeiträge zählen hier noch nicht, sie werden als Sonderausgaben erst danach abgezogen.
Die zweite Schwelle entscheidet, ob tatsächlich Steuer festgesetzt wird. Dafür zieht das Finanzamt die Beiträge zur Kranken- und Pflegeversicherung ab – bei pflichtversicherten Rentnern mit Kindern und 2,9 % Zusatzbeitrag zusammen 12,35 % der Bruttorente – sowie den Sonderausgaben-Pauschbetrag von 36 €. Erst was danach über 12.348 € liegt, wird besteuert. Bei Rentenbeginn 2026 liegen zwischen beiden Grenzen gut 200 € Monatsrente: Wer sich in dieser Spanne bewegt, muss abgeben, zahlt aber nichts.
„Unbeschränkt Steuerpflichtige haben eine jährliche Einkommensteuererklärung für das abgelaufene Kalenderjahr (Veranlagungszeitraum) in den folgenden Fällen abzugeben: […] 2. Personen, bei denen im Veranlagungszeitraum die Voraussetzungen des § 26 Abs. 1 des Gesetzes nicht vorgelegen haben, a) wenn der Gesamtbetrag der Einkünfte den Grundfreibetrag […] überstiegen hat und darin keine Einkünfte aus nichtselbständiger Arbeit enthalten sind, von denen ein Steuerabzug vorgenommen worden ist“
§ 56 Satz 1 Nr. 2 Buchst. a Einkommensteuer-Durchführungsverordnung
Tabelle: Ab welcher Rente 2026 Pflicht und Steuer – nach Rentenbeginn
Die Tabelle gilt für alleinstehende Rentner, die ausschließlich eine gesetzliche Rente beziehen, pflichtversichert sind, Kinder haben (Pflegeversicherung 3,6 %) und 2,9 % Zusatzbeitrag zahlen. Angegeben ist die Jahresbruttorente 2026 (sechs Monate alter, sechs Monate neuer Rentenwert), in Klammern der Monatsdurchschnitt. Bei älteren Jahrgängen ist der Freibetrag aus dem ersten vollen Rentenjahr hergeleitet, alle Anpassungen seither sind eingerechnet (Rentenwerte West).
| Rentenbeginn | Besteuerungsanteil | 2026 tatsächlich steuerpflichtig | Abgabepflicht ab | Steuer ab |
|---|---|---|---|---|
| 2005 und früher | 50 % | 68,6 % | 18.139 € (1.512 €) | 22.183 € (1.849 €) |
| 2010 | 60 % | 73,8 % | 16.881 € (1.407 €) | 20.335 € (1.695 €) |
| 2015 | 70 % | 78,5 % | 15.857 € (1.321 €) | 18.871 € (1.573 €) |
| 2020 | 80 % | 83,6 % | 14.895 € (1.241 €) | 17.528 € (1.461 €) |
| 2023 | 82,5 % | 83,8 % | 14.849 € (1.237 €) | 17.465 € (1.455 €) |
| 2024 | 83 % | 83,7 % | 14.883 € (1.240 €) | 17.511 € (1.459 €) |
| 2025 | 83,5 % | 83,5 % | 14.910 € (1.243 €) | 17.549 € (1.462 €) |
| 2026 | 84 % | 84 % | 14.821 € (1.235 €) | 17.426 € (1.452 €) |
Auffällig ist, wie eng die Jahrgänge ab 2020 beieinanderliegen. Der nominale Anteil stieg zwar von 80 auf 84 %, doch bei früheren Jahrgängen haben die kräftigen Erhöhungen seit 2022 den festen Freibetrag schon aufgezehrt. Bei Rentenbeginn 2026 ist die Zeile auf ein volles Jahr bezogen; der Freibetrag wird erst aus der Rente 2027 festgeschrieben. Kinderlose zahlen 4,2 % Pflegebeitrag und können damit mehr absetzen – ihre Steuergrenze liegt bei Rentenbeginn 2026 bei rund 1.464 €.
Der Rechenweg Schritt für Schritt
So rechnen Sie Ihre eigene Lage nach:
- Jahresbetrag der Rente 2026 ermitteln: Monatsrente bis Juni × 6 plus Monatsrente ab Juli × 6.
- Steuerfreien Teil abziehen: Bei Rentenbeginn 2026 sind das 16 %, bei älteren Jahrgängen der feste Euro-Betrag aus dem Steuerbescheid.
- 102 € Werbungskosten-Pauschbetrag abziehen. Liegt das Ergebnis über 12.348 €, besteht Abgabepflicht.
- Kranken- und Pflegebeiträge (laut Rentenbescheid) und 36 € Sonderausgaben-Pauschbetrag abziehen.
- Liegt das zu versteuernde Einkommen über 12.348 €, wird auf den übersteigenden Teil Einkommensteuer fällig.
Umgestellt ergibt sich für Rentenbeginn 2026 eine einfache Faustformel: Abgabepflicht ab 12.450 € ÷ 0,84 = 14.821 € Jahresrente, Steuer ab 12.486 € ÷ (0,84 − 0,1235) = 17.426 €. Für ältere Jahrgänge setzen Sie statt 0,84 den tatsächlich steuerpflichtigen Anteil aus der Tabelle ein, für Kinderlose statt 0,1235 den Wert 0,1295.
Warum Rentenerhöhungen ältere Jahrgänge in die Steuer schieben
Der Rentenfreibetrag wird nach § 22 EStG nur einmal berechnet: aus dem Jahresbetrag der Rente im Jahr nach dem Rentenbeginn. Danach bleibt er in Euro unverändert, egal wie stark die Rente steigt. Wer 2015 in Rente gegangen ist, hat seinen Freibetrag aus der Rente 2016 erhalten – ab Juli 2016 lag der Rentenwert bei 30,45 €, heute bei 42,52 €. Die gesamte Steigerung von rund 40 % ist steuerpflichtig, aus nominal 70 % sind 2026 tatsächlich 78,5 % geworden. Welche Erhöhung 2026 wie viel ausgemacht hat, zeigt die Tabelle zur Rentenerhöhung 2026.
Nur wenn sich die Rente aus anderen Gründen ändert, etwa durch eine Neuberechnung, wird der Freibetrag im selben Verhältnis angepasst. Die vollständige Übersicht aller Besteuerungsanteile bis zum Rentenbeginn 2058 finden Sie im Beitrag Rentenbesteuerung 2026 und der Rentenfreibetrag.
Rechenbeispiel: 1.700 € Rente, Rentenbeginn 2015
Eine alleinstehende Rentnerin ist 2015 in Rente gegangen. Bis Juni 2026 erhielt sie 1.630,83 € brutto im Monat, seit der Anpassung im Juli 1.700,00 €. Sie ist pflichtversichert, hat Kinder, ihre Kasse erhebt 2,9 % Zusatzbeitrag; weitere Einkünfte hat sie nicht.
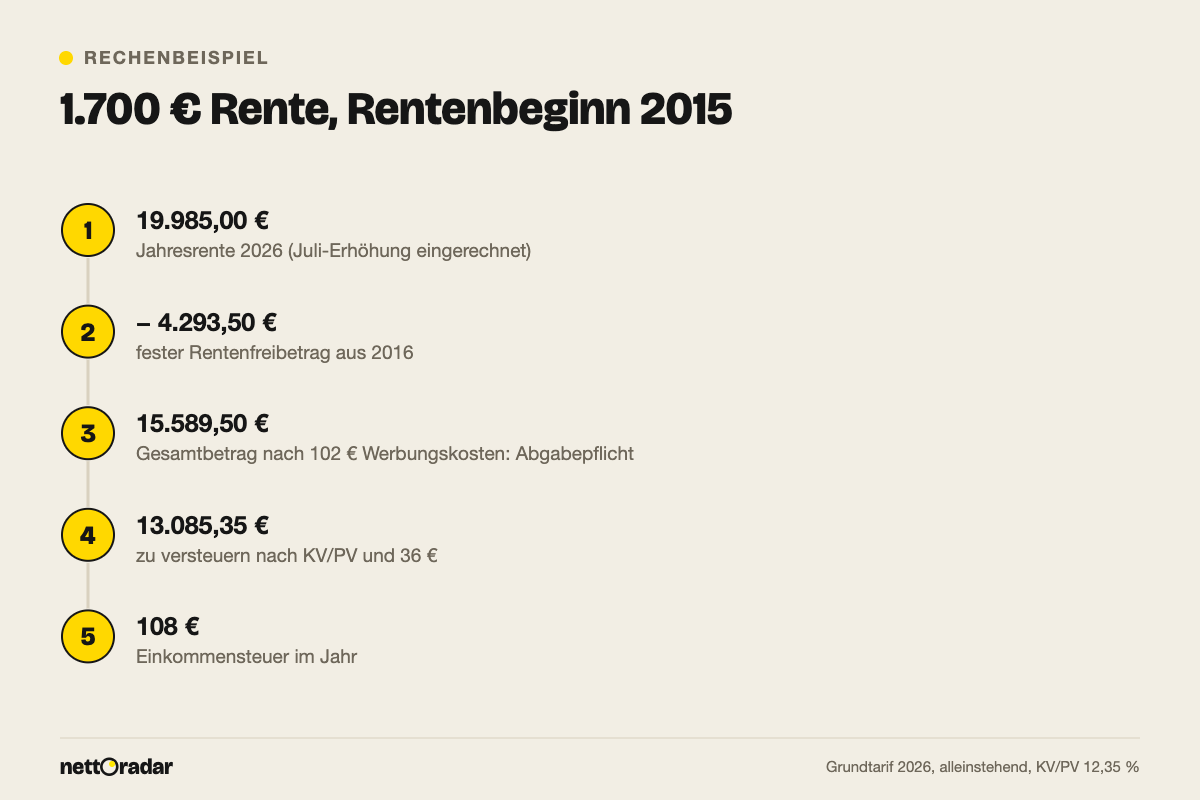
- Jahresbetrag 2026: 6 × 1.630,83 € + 6 × 1.700,00 € = 19.985,00 €.
- Fester Rentenfreibetrag: 30 % der Jahresrente 2016 von 14.311,67 € = 4.293,50 €.
- Steuerpflichtiger Teil: 19.985,00 € − 4.293,50 € = 15.691,50 € – das sind 78,5 % der Rente.
- Minus 102 € Werbungskosten: Gesamtbetrag der Einkünfte 15.589,50 €, also über 12.348 € – die Erklärung ist Pflicht.
- Minus 2.468,15 € Kranken- und Pflegebeiträge (12,35 %) und 36 €: zu versteuern 13.085,35 €.
- Einkommensteuer nach Grundtarif 2026: 108 € im Jahr, Solidaritätszuschlag 0 €.
Hätte man naiv nur die nominalen 70 % angesetzt, läge das zu versteuernde Einkommen bei 11.383 € – und die Steuer bei null. Mit demselben Jahresbetrag wären bei Rentenbeginn 2026 287 € Steuer fällig, bei Rentenbeginn 2005 keine. Mit dem Rentenrechner prüfen Sie Ihre eigene Rente. Er setzt den nominalen Besteuerungsanteil an; bei älteren Jahrgängen ist die tatsächliche Steuer deshalb etwas höher.
Weitere Einkünfte, Ehepaare, Aktivrente: was die Grenze verschiebt
Die Tabelle gilt nur, wenn die gesetzliche Rente das einzige Einkommen ist. Eine Betriebsrente ist in der Regel voll steuerpflichtig und senkt die Grenze spürbar: Schon 200 € Betriebsrente im Monat drücken die steuerfreie gesetzliche Rente bei Rentenbeginn 2026 von rund 1.452 € auf etwa 1.184 €. Welche Kranken- und Pflegebeiträge auf Betriebsrenten anfallen, erklärt der Beitrag zur Krankenversicherung der Rentner 2026. Auch Witwenrente und Mieten zählen mit; neben einem Job mit Lohnsteuerabzug genügen schon mehr als 410 € andere Einkünfte für die Abgabepflicht.
Nicht mit zählen Kapitalerträge, auf die bereits Abgeltungsteuer einbehalten wurde, ein pauschal versteuerter Minijob und der steuerfreie Lohn aus der Aktivrente: Wer nach der Regelaltersgrenze sozialversicherungspflichtig arbeitet, darf seit 2026 bis zu 2.000 € im Monat steuerfrei verdienen, ohne Progressionsvorbehalt. Für Ehepaare verdoppeln sich bei Zusammenveranlagung die Grenzen. Zwei Renten mit Beginn 2026 bleiben zusammen bis rund 2.900 € im Monat steuerfrei – auch wenn sie ungleich verteilt sind. Bezieht etwa ein Partner 2.200 € und der andere 700 €, fielen bei Einzelveranlagung rund 1.270 € Steuer an, zusammen veranlagt dagegen keine.
Ausblick 2027: Was sich an den Grenzen ändert
Nach dem Entwurf des Einkommensteuer-Reformgesetzes 2027 (Kabinett 2. September 2026) soll der Grundfreibetrag um 1,7 % auf 12.564 € steigen. Die Rentenanpassung zum 1. Juli 2027 wird auf rund 4,4 % geschätzt. Weil die Renten schneller steigen als der Freibetrag, rutschen 2027 weitere Rentner in die Steuer: Bestandsrentner, die 2026 genau an der Steuergrenze lagen, zahlen 2027 voraussichtlich rund 60 € Einkommensteuer. Für neue Renten mit Beginn 2027 steigt der Besteuerungsanteil auf 84,5 %; die Abgabepflicht beginnt dann bei etwa 1.249 € im Monat, Steuer fällt ab rund 1.467 € an (Prognose).
Häufige Fragen
Muss ich jedes Jahr neu prüfen, ob ich abgeben muss?
Ja. Die Pflicht ergibt sich jedes Jahr neu aus den Einkünften dieses Jahres. Ab 400 € Jahressteuer setzt das Finanzamt in der Regel Vorauszahlungen fest.
Was passiert, wenn ich die Pflicht jahrelang übersehen habe?
Das Finanzamt kennt Ihre Rente aus den Rentenbezugsmitteilungen und kann Erklärungen für mehrere Jahre nachfordern, bei Pflichtveranlagungen bis zu sieben Jahre rückwirkend. Dazu kommen Nachzahlungszinsen von 0,15 % je Monat und gegebenenfalls Verspätungszuschläge.
Gilt die Tabelle auch für Pensionen und Betriebsrenten?
Nein. Beamtenpensionen und Betriebsrenten aus einer Direktzusage unterliegen dem Lohnsteuerabzug und haben einen eigenen Versorgungsfreibetrag. Betriebsrenten aus Direktversicherung oder Pensionskasse sind meist voll steuerpflichtig und werden zur gesetzlichen Rente addiert.